
简短回答
国税局申诉流程让您可以请美国国税局(IRS)独立申诉办公室(Independent Office of Appeals)复核您不同意的决定;该办公室独立于审计您或向您寄出账单的部门。对于每个纳税期间争议金额在$25,000或以下的审计争议,一份简短的书面申请或12203表就够了;金额更大的争议则需要正式的书面抗辩书,并须在信上注明的期限内寄出。
- 01由谁裁决
- 国税局独立申诉办公室,独立于审计员
- 02小额案件申请
- 每个纳税期间$25,000或以下:简短声明或12203表
- 03正式书面抗辩书
- 任何期间超过$25,000时必须提交
- 04催收正当程序(CDP)申请
- 在扣押或留置通知发出后30天内提交12153表
- 05催收申诉计划(CAP)
- 9423表,一般在与主管会谈后3个工作日内提交
- 06向税务法院提出申诉
- 自欠税通知书起90天内;费用$60
国税局独立申诉办公室是做什么的?
国税局独立申诉办公室负责在不上法庭的情况下解决税务争议。5号出版物(Publication 5)将其描述为一个独立的职能部门,与提出变更的国税局部门相互分离,也是国税局内部唯一一级行政申诉。申诉官员会权衡双方的论点,并把税法(包括法院判决)适用到案件事实上(国税局5号出版物)。
国税局申诉涵盖的远不止审计。5号出版物列出的事项包括:罚款减免申请被拒、折中方案(offer in compromise)被拒、无辜配偶(innocent spouse)申请被拒以及罚款认定等。扣押、留置和分期付款计划被拒等催收行动有各自的申诉途径,本页下文会介绍。
如何对国税局审计结果提出申诉?
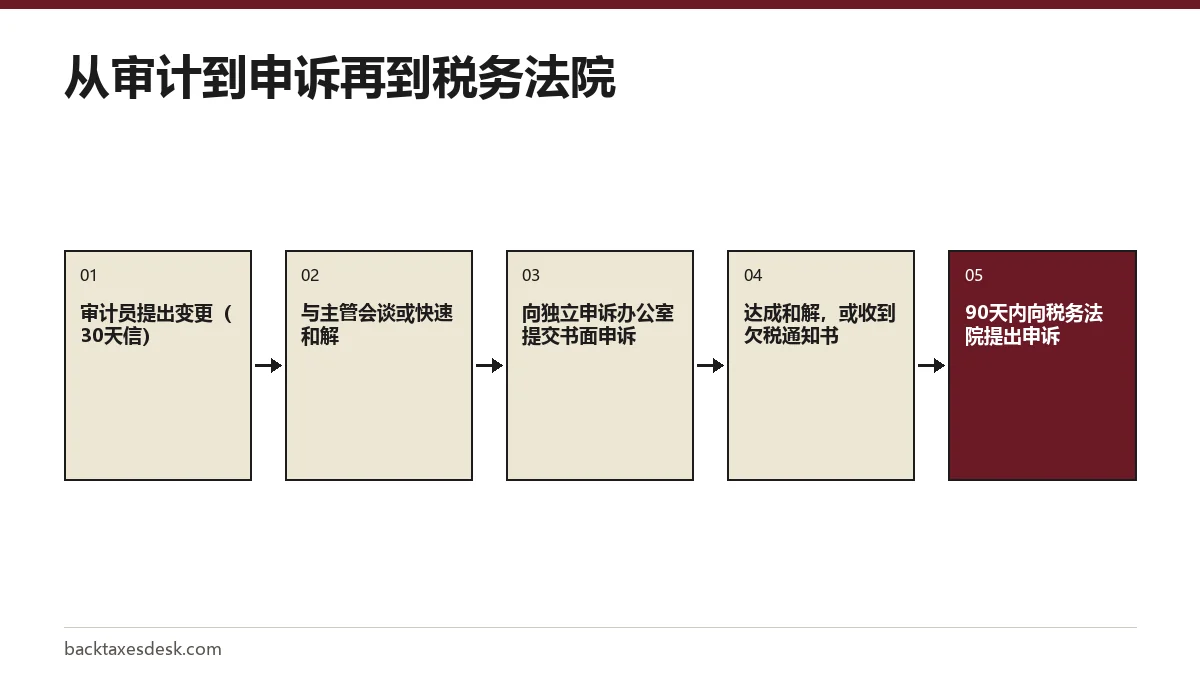
对审计结果提出申诉的方法是:在信上印明的截止日期之前,向提出变更的那封信上的地址寄出书面申请。这封信通常被称为30天信(30-day letter);如果是信函审计,常见的是Letter 525。如果您打算申诉,请不要签署同意书。
申诉之前,请把您希望被考虑的所有文件都交给审计员。5号出版物提醒,在申诉阶段首次提出的新资料,通常会被退回审计部门,从而拖延案件。您也可以先要求与审计员的主管会谈;许多争议在这一步就解决了。
小额案件申请还是正式书面抗辩书
| 每个纳税期间的争议金额 | 需要寄送什么 | 说明 |
|---|---|---|
| $25,000或以下 | 一份简短的书面声明,列出有争议的项目及您不同意的理由;或随信附寄的申诉表;或12203表 | 包括拟议的税款和罚款;如果是折中方案,则包括全部未缴税款、罚款和利息 |
| 任何期间超过$25,000 | 正式书面抗辩书 | 只要有一个期间超过$25,000,所有期间都需要提交正式抗辩书 |
| 合伙企业、S型公司、雇员计划或免税组织的案件 | 正式书面抗辩书 | 无论金额多少都必须提交 |
举例:一次审计提出2023年追加税款$9,400和准确性罚款$1,880。合计$11,280,低于$25,000,所以一页的声明或12203表就够了。如果同一次审计还提出2024年追加$26,000,您就需要提交一份涵盖这两个年度的正式抗辩书。
准备您的书面抗辩书
正式书面抗辩书是一封说明您希望申诉并阐述您理由的信。5号出版物规定,其中必须包含以下各项。缺少任何一项都可能延误案件移交申诉办公室。
- 您的姓名、地址和白天的电话号码。
- 一份声明,表示您希望对国税局提出的变更进行申诉。
- 所涉及的纳税期间,以及列出每一个争议问题及其拟议变更的清单。
- 支持您在每一个问题上立场的事实。
- 支持您立场的法律或依据(如有)。
- 5号出版物中的伪证罚则声明(penalties of perjury declaration),由您本人签署。如果由代理人准备抗辩书,代理人需签署另一份声明,说明其是否亲自了解这些事实。
抗辩书要以事实为依据,并按问题分类整理。附上已经提供给审计员的证据,例如收据或里程记录,让申诉官员可以在一处看到所有资料。请用可追踪的方式寄出,并保留一份完整副本。
申请国税局申诉之后会发生什么?
审计员会把您的案卷转交国税局申诉办公室,由该办公室与您联系安排会谈。申诉会谈不拘形式,通常通过电话或书信进行;国税局申诉办公室网站也介绍了视频会谈和当面会谈的选择。您可以带代理人或证人一起参加。
只有律师、注册会计师(CPA)和注册税务代理人(EA)可以凭2848表在申诉阶段代表您。没有执业资格的报税员可以作为证人出席,但不能代表您。如果您请不起专业人士,符合条件的话,低收入纳税人诊所可以代表您。
诉讼时效与872表
5号出版物指出,审计案件一般需要距评税期限还剩超过365天,申诉办公室才会受理。如果剩余时间不足,国税局会请您签署延期同意书。如果您拒绝,申诉办公室不会受理该案件,国税局一般会寄出欠税通知书,这样您就只能走税务法院这条路。评税期限如何计算,请参阅国税局审计诉讼时效。
快速和解与调解
对于某些案件,您可以在案件仍由审计员处理时申请快速和解(Fast Track Settlement)。一名受过专门培训的申诉办公室员工会担任中立的调解人,您可以随时退出,对于任何仍未解决的问题,您依然保留正常的申诉权利。国税局还为某些催收和折中方案争议提供调解。
国税局申诉需要多长时间?
国税局没有公布申诉的标准处理时间,所需时间取决于问题的数量、案卷送达时是否完整,以及新资料是否需要退回审计员。审计申诉要做好以月而不是以周来计算的准备。任何最终确定欠缴的税款都会继续计息,但您可以在申诉期间缴纳保证金(deposit),以停止对所寄金额计息。
催收申诉的进展更快。国税局表示,催收申诉计划(Collection Appeals Program)作出决定的速度一般比催收正当程序(Collection Due Process)听证更快,这也是人们在只涉及一次扣押或留置时选择它的原因之一。
可以对国税局的催收行动提出申诉吗?
可以,途径是1660号出版物《催收申诉权利》(Publication 1660, Collection Appeal Rights)中介绍的两个项目。催收正当程序(CDP)听证由特定通知触发,之后还可以请税务法院审查。催收申诉计划(CAP)涵盖的行动更多,但其决定是最终决定。
| 特点 | 催收正当程序(CDP) | 催收申诉计划(CAP) |
|---|---|---|
| 由什么触发 | 最终扣押意向通知(LT11、Letter 1058)或留置权登记通知(Letter 3172) | 留置、扣押、没收,以及分期付款协议被拒、被修改或被终止 |
| 表格 | 12153表 | 9423表(某些分期付款协议问题可口头申请) |
| 截止日期 | 通知发出后30天内;同等听证(equivalent hearing)为1年内 | 一般在与催收主管会谈后3个工作日内;分期付款协议被拒的为30天 |
| 能否对税款本身提出异议 | 只有在您没有收到欠税通知书、也没有其他机会提出异议时才可以 | 不能 |
| 法院审查 | 可以,由税务法院审查 | 不可以,决定具有约束力 |
申请CAP时,您通常要先要求与催收主管会谈,然后在2个工作日内告知税务官员(revenue officer)或主管您希望申诉,并在会谈后3个工作日内寄出9423表(以邮戳日期为准)。按时提交的CDP申请还会暂停10年催收时效的计算。我们的催收正当程序听证一文有分步说明。
申诉办公室还是税务法院:该走哪条路?
您不必先经过申诉办公室才能上法院。如果您的审计以欠税通知书告终,您可以在90天内(通知寄往美国境外的为150天)向税务法院提出申诉,无需先缴税。立案费为$60,可以申请免除。
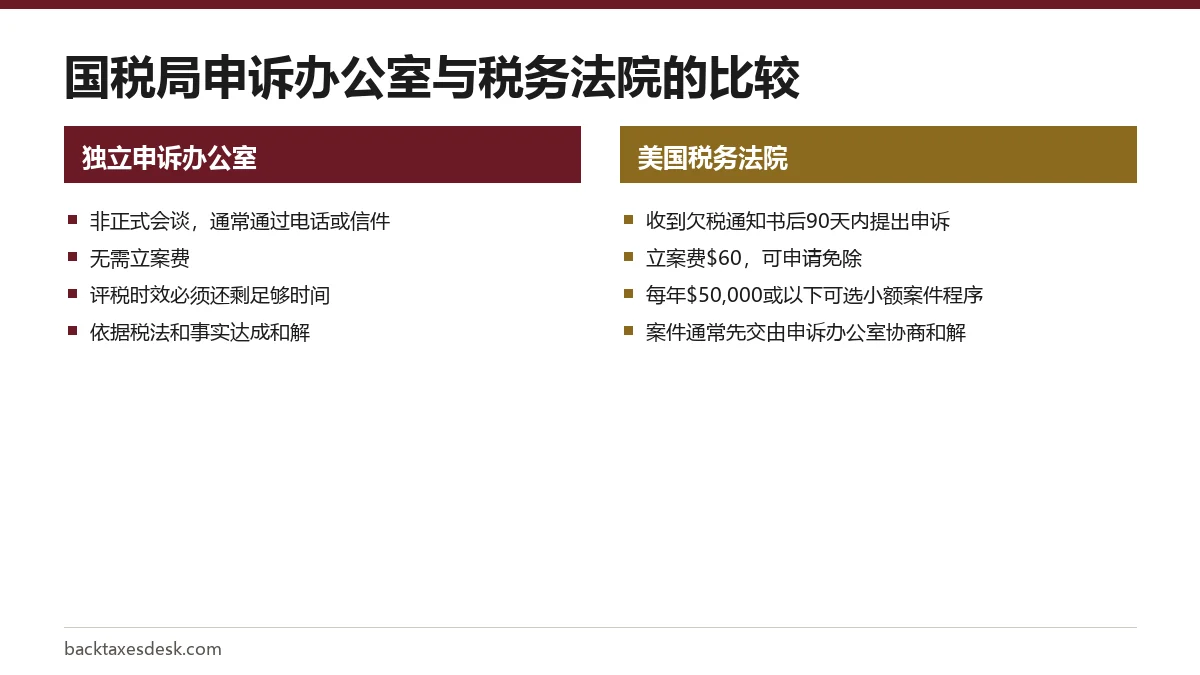
即使您跳过申诉办公室,已立案的税务法院案件在开庭前通常也会被送到申诉办公室进行和解谈判,所以很多案件最终仍在那里和解。每年争议金额在$50,000或以下的,可以采用税务法院的小额案件程序,这种程序较为简便,但判决不能上诉。如果案件主要是为了拖延时间而提起,或基于无理的立场,法院可以处以最高$25,000的罚款。
您也可以向联邦地区法院(District Court)或联邦索赔法院(Court of Federal Claims)起诉,但一般只能在全额缴税并提出退税申请之后。退税诉讼必须在国税局驳回您申请的通知发出后2年内提起。
如何向国税局提出申诉:核对清单
- 找到信上的截止日期,争取至少提前一周寄出申请。
- 确认已经把希望被考虑的所有文件都交给了审计员。
- 算出每个纳税期间的争议金额,以决定提交小额案件申请还是正式抗辩书。
- 写好申请或抗辩书并签名,附上信件和主要证据的复印件。
- 用可追踪的方式寄到信上的地址,并保留一份完整副本。
- 如果您在与国税局沟通期间收到欠税通知书,90天的税务法院申诉期限仍在计算。
分步说明
查看截止日期
在30天信或催收通知上找到回复日期。
先与审计员处理完
寄出所有剩余文件,并考虑申请与主管会谈。
选择申请类型
每个期间争议金额在$25,000或以下的,使用小额案件申请或12203表;否则撰写正式抗辩书。
寄出并保留证明
用可追踪的方式把签好名的申请寄到信上的地址。
为会谈做准备
按问题整理证据,并决定是否由代理人凭2848表出席。
常见问题
国税局申诉办公室真的独立吗?
它是国税局的一部分,但与作出决定的审计员和催收人员分开运作。1660号出版物指出,根据税务程序2012-18(Revenue Procedure 2012-18),申诉办公室通过禁止与作出决定的部门进行某些单方面讨论来维护这种独立性,例如讨论您案件的优势或弱点。
签署4549表之后还能申诉吗?
签署4549表意味着您同意了这些变更,税款可以被评定。在此之后,您的选择一般是在缴税后提出退税申请,或者在有新资料时申请审计复议。
12203表是做什么用的?
12203表,即申诉审查请求(Request for Appeals Review),是国税局用于小额案件申诉的表格,适用于每个期间争议税款和罚款在$25,000或以下的情况。表中要列出您不同意的项目及理由。
在申诉办公室败诉后还能去税务法院吗?
审计争议可以。如果申诉办公室没有和解您的案件,就会寄出欠税通知书,您随后有90天时间向税务法院提出申诉。CAP的催收决定不能诉诸法院。
提出申诉会让国税局停止催收吗?
审计申诉发生在评税之前,所以这些项目还没有可以催收的欠款。按时提交的CDP申请一般会在听证期间停止扣押;CAP申诉一般会暂停被申诉的行动,除非国税局认为催收面临风险。
来源
- Publication 5, Your Appeal Rights and How to Prepare a Protest if You Disagree irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- IRS Independent Office of Appeals irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- US Tax Court, starting a case ustaxcourt.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局税务审计指南:类型、信件、时间与申诉
国税局税务审计是美国国税局(IRS)对已提交报税表的复核,检查收入、扣除项和税收抵免是否申报正确;国税局总是通过邮寄信件启动审计,绝不会通过电话。大多数审计完全通过信件处理。国税局一般审计最近三年内提交的报税表,如果您不同意审计结果,可以提出申诉。
国税局催收申诉计划(CAP):9423表步骤和期限
国税局催收申诉计划(Collection Appeals Program,CAP)让您可以请美国国税局(IRS)独立申诉办公室复审留置、扣押、没收财产或分期付款协议方面的决定,一般比催收正当程序(Collection Due Process)听证更快。多数情…
 税务法院申诉:期限、费用和提交步骤
税务法院申诉书(Tax Court petition)是请求美国税务法院在您缴税之前审查国税局决定的文件。针对欠税通知书的税务法院申诉,必须在通知日期起90天内提交(寄往美国境外的为150天),任何人都不能延长。立案费为$60,经济困难时可申请免除;您可以通…
催收正当程序听证:12153表逐项填写
催收正当程序听证(collection due process hearing,CDP)是由国税局独立申诉办公室对拟议的扣押或已提交的税务留置权进行的独立审查。您用12153表提出申请:针对扣押通知,邮戳须在通知日期起30天内;针对留置权通知,须在通知上印明…
国税局审计触发因素:报税表如何被选中
国税局列出三种审计触发因素:随机抽选、把报税表与统计标准对比打分的计算机筛查,以及与已被审计的另一名纳税人相关联。收入与W-2表和1099表不符是另一种触发因素,通常会带来CP2000调整提议,而不是完整审计。2021纳税年度约有0.3%的个人报税表被审计过。
国税局525号信:拟议审计更改与30天期限
国税局525号信(Letter 525)是审计员寄出的一般30天信(General 30-Day Letter):它以拟议更改结束一次邮寄审计,更改内容通常列在随附的4549表上,并给您自信件日期起30天的时间同意更改、补充证据或申请独立申诉会议。如果您什么…