
简短回答
国税局催收申诉计划(Collection Appeals Program,CAP)让您可以请美国国税局(IRS)独立申诉办公室复审留置、扣押、没收财产或分期付款协议方面的决定,一般比催收正当程序(Collection Due Process)听证更快。多数情况下,您要先与催收经理面谈,然后在3个工作日内寄出9423表(以邮戳为准)。CAP的决定具有约束力:CAP案件不能诉诸法院。
- 01表格
- 9423表,Collection Appeal Request(催收申诉申请)
- 02与催收经理面谈之后
- 2个工作日内告知国税局;9423表须在3个工作日内寄出(以邮戳为准)
- 03分期付款协议被拒
- 在拒绝信日期后第30天或之前提出申诉
- 04财产被没收之后
- 在收到没收通知后10个工作日内向催收经理提出申诉
- 05法院复审
- 没有;CAP的决定具有约束力
什么是催收申诉计划?
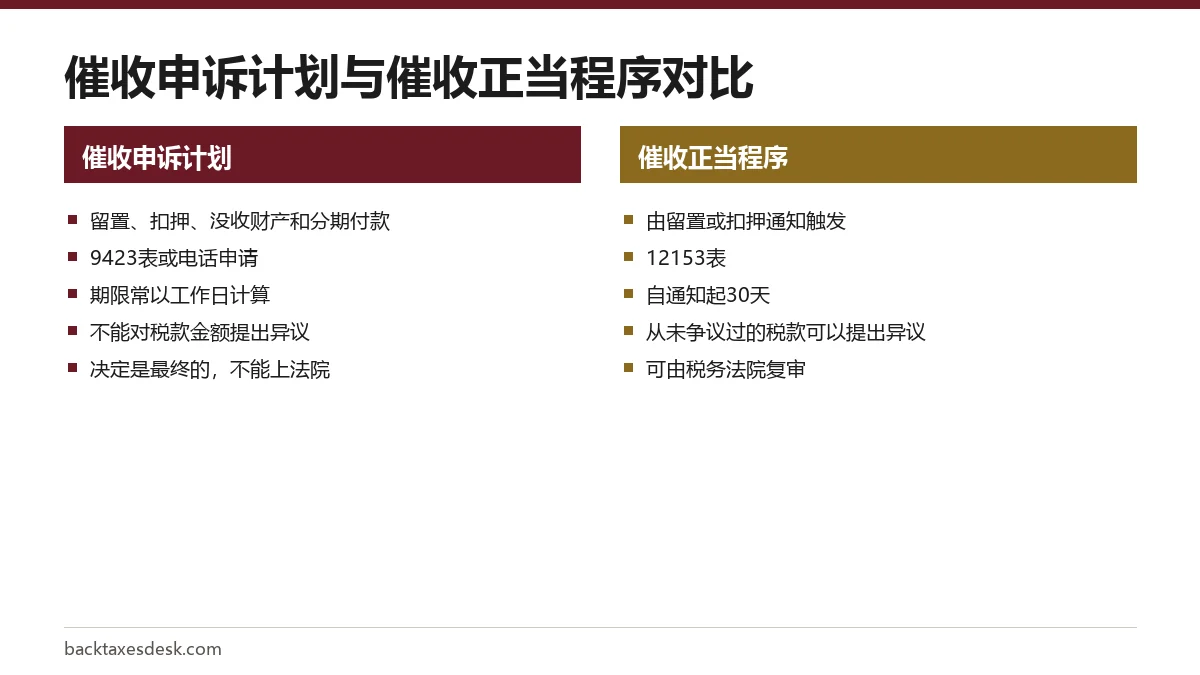
催收申诉计划是对美国国税局(IRS)催收行动提出异议的两大途径之一;另一个途径是催收正当程序(Collection Due Process,CDP)听证。两者都在国税局第1660号刊物《Collection Appeal Rights》(催收申诉权利)中有说明,也都会把您的案件交给国税局独立申诉办公室(Independent Office of Appeals)。这个办公室独立于正在向您催收的部门。
CAP适用范围更广,速度也更快。它适用的催收行动比CDP多,作出决定的速度一般也更快。选择它之前,您需要了解两个限制:您不能主张自己不欠这笔税或金额有误,而且如果不同意结果,也不能上法院。
哪些国税局行动可以通过CAP申诉?
第1660号刊物和9423表的说明列出了以下行动。财产被卷入催收行动的第三方也可以使用CAP。
| 行动 | 可以申诉的内容 | 关键期限 |
|---|---|---|
| 联邦税务留置权通知(Notice of Federal Tax Lien) | 拟提交或已经提交的留置权通知(首次及之后每次提交),以及被拒绝的撤回、解除特定财产留置(discharge)、从属(subordination)或不附着申请 | 通常先与经理面谈,然后在3个工作日内寄出9423表 |
| 扣押 | 对工资、银行账户或其他财产实施扣押之前或之后,以及要求退还扣押款项的申请被拒 | 要求退还扣押款项:对2017年3月23日或之后实施的扣押,须在扣押后2年内提出 |
| 没收财产 | 没收之前或之后,只要财产尚未出售 | 在收到没收通知后10个工作日内向催收经理提出申诉 |
| 分期付款协议被拒 | 国税局拒绝您的分期付款申请 | 在拒绝信日期后第30天或之前 |
| 分期付款协议被终止或修改 | 拟终止或已经终止协议,或拟修改或已经修改协议条款 | 自终止意向通知起30天,协议终止后还有30天 |
| 错误扣押 | 要求解除扣押或退还属于您、而不属于欠税人的财产的申请被拒 | 对2017年3月23日或之后实施的扣押或没收,须在2年内提出书面申请 |
有些争议适用其他申诉程序。第1660号刊物列出了折中方案被拒、拟征收信托基金追偿罚款(Trust Fund Recovery Penalty)、信托基金追偿罚款相关申请被拒,以及罚款减免申请被拒这几种情况。如要对罚款提出异议,请按照第5号刊物的抗辩要求办理;在上述每种情况下,您收到的信件都会说明抗辩书应寄往何处。
如何通过CAP对留置、扣押或没收财产提出申诉?
具体步骤取决于由谁负责您的案件。如果到目前为止您只收到过通知或接到过电话,可以通过电话申诉:
- 拨打通知上的电话号码,说明您不同意哪项行动以及原因,并提出解决税务问题的方案。
- 如果无法达成一致,就说明您要申诉。工作人员必须把您转给经理,经理会当场与您通话,或在24小时内回电。
- 向经理说明您的情况。如果您不同意经理的决定,案件会转交申诉部门。您不必以书面形式提出申诉。
如果您的案件由税务官(Revenue Officer)负责
- 要求与该税务官的催收经理面谈。
- 如果面谈没有解决问题,请在2个工作日内告诉税务官或经理您要通过CAP申诉,否则催收行动会恢复。
- 填写9423表:勾选您不同意的行动,在第15栏说明不同意的原因,并写明您打算如何解决税务问题。附上支持您立场的文件副本。
- 把表格寄到该催收办公室,确保在与经理面谈后3个工作日内送达或盖上邮戳。
这些期限按工作日计算,比申请CDP听证的30天短得多。请在面谈前准备好解决方案,例如分期付款提案,或证明扣押给您造成经济困难的文件,这样同一周内就能寄出表格。
分期付款计划被拒或被终止,如何申诉?
分期付款方面的申诉期限更长。拨打拒绝信或终止通知上的电话号码,说明您要申诉。强烈建议先与催收经理面谈,但这不是必需的。申诉不必采用书面形式,除非信件是税务官寄出的;在这种情况下请使用9423表。表格要寄给处理您分期付款的办公室,切勿直接寄给申诉部门。
- 计划被拒:在拒绝信日期后第30天或之前提出申诉。邮寄的申请必须在当天或之前盖上邮戳。
- 终止:自终止意向通知之日起,您有30天时间。如果在此期间没有申诉或纠正违约,协议就会终止,之后您的申诉权利还会延续30天。如果您在终止生效前就已申诉,终止生效后就不能再次申诉。
- 修改:如果国税局根据您的财务资料提议修改或已经修改您的协议条款,请按照终止的步骤办理。
期限之所以重要,是因为涉及扣押保护。国税局在拒绝或终止您的协议后30天内不能扣押;如果您在这30天内申诉,国税局在申诉结束前也不能扣押,除非它认为催收面临危险。分期付款为何会被拒,请见国税局分期付款被拒;获批后又出问题的计划,请见分期付款违约。
提出CAP申诉后会怎样?
对于留置、扣押或没收财产的申诉,国税局通常不会针对申诉部门正在审查的纳税期采取催收行动,除非它认为税款的催收有风险。申诉部门通常会请催收部门审查您提交的新资料,并把他们的意见转告您,让您有机会回应。
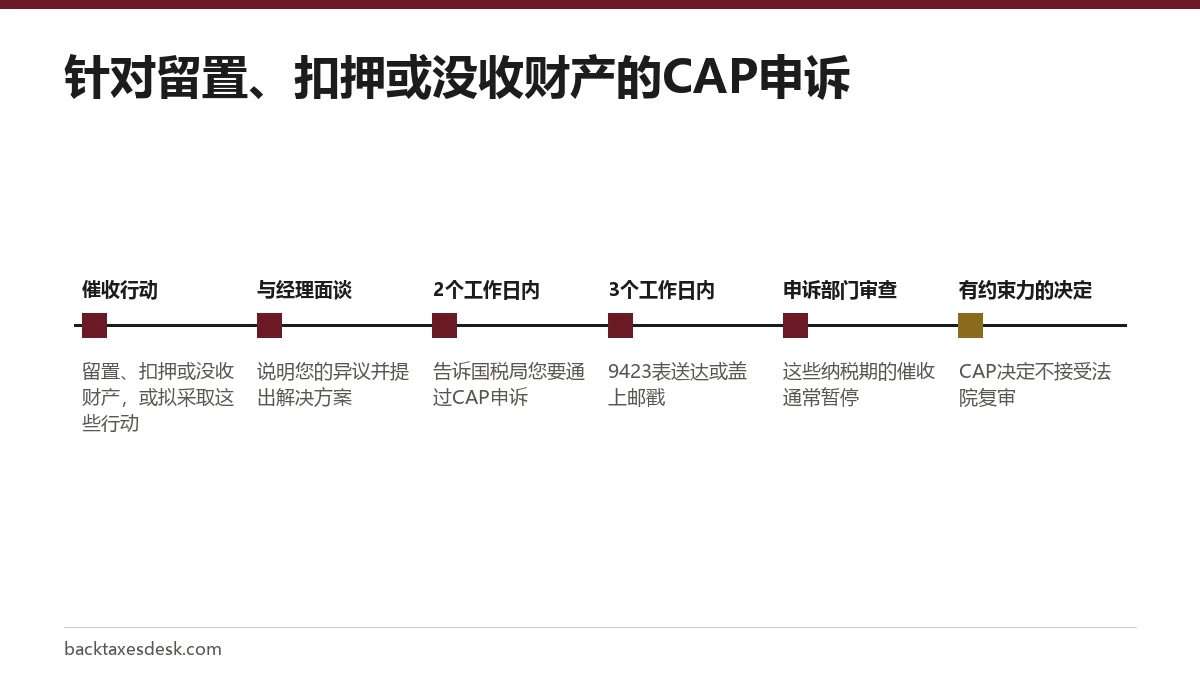
申诉部门一旦作出决定,对您和国税局都有约束力,CAP决定不接受司法复审。第1660号刊物指出,对于根本问题,可能还有其他途径;例如,第三方可以向联邦地区法院起诉,对错误扣押提出异议。提供虚假信息、遗漏相关信息或存在欺诈,都会使决定无效。
您可以自己代表自己,也可以由律师、注册会计师(CPA)、注册代理人(enrolled agent)或直系亲属代表您。代理人如果要在您不在场时与国税局打交道,需要2848表。如果您符合条件,低收入纳税人诊所可以免费或低价代理您。
CAP还是催收正当程序:该选哪个?
如果您收到的通知附带CDP听证权利,例如最终扣押意向通知(LT11或1058号信)或留置权提交通知,请在CDP期限届满前比较这两条途径:扣押通知日期后的第30天,或留置权通知上注明的日期。按时提出的CDP申请让您可以提出更多问题(如果您从未有机会对税款本身提出异议,也包括税款本身),会暂停10年的催收期限,而且如果您不同意结果,还可以上诉到美国税务法院(Tax Court)。CAP更快,也涵盖CDP不适用的行动,例如分期付款被拒,但它的决定是最终的。
CDP途径的详细步骤,请见我们的催收正当程序听证指南;审计争议和其他申诉,请见国税局申诉流程。如果催收问题给您造成经济困难,纳税人权益服务处可以提供帮助,但它不能延长申请CDP听证、同等听证或CAP听证的期限。
分步说明
先与催收部门沟通
拨打通知上的电话号码,或要求与催收经理面谈,并提出解决方案。
说明您要申诉
在面谈后2个工作日内告诉税务官或经理。
寄出9423表
勾选您有异议的行动,说明原因,提出解决方案,并确保邮戳日期在面谈后3个工作日内。
留意分期付款的期限
分期付款被拒,要在拒绝信日期后第30天或之前申诉。
常见问题
9423表是什么?
9423表即Collection Appeal Request(催收申诉申请),用于在催收申诉计划下请国税局独立申诉办公室复审留置、扣押、没收财产或分期付款协议方面的决定。第1660号刊物表示,书面申请最好使用这份表格。
9423表要在多长时间内提交?
对于留置、扣押或没收财产,要在与催收经理面谈后2个工作日内告诉国税局您要申诉,并确保9423表在面谈后3个工作日内送达或盖上邮戳。分期付款协议被拒,可以在拒绝信日期后第30天之前申诉。
CAP决定之后还能去税务法院吗?
不能。申诉部门在CAP案件中的决定对您和国税局都有约束力,不能由法院复审。可以通往税务法院的是催收正当程序。
在CAP申诉中可以对欠税金额提出异议吗?
不可以。与催收正当程序不同,CAP不允许您对税款是否存在或金额多少提出异议。它审查的是催收行动本身。
CAP申诉期间国税局会停止催收吗?
通常国税局不会针对申诉涉及的纳税期采取催收行动,除非它认为催收有风险。分期付款协议被拒或被终止后30天内提出申诉的,在申诉完成前国税局不能扣押,催收面临危险的情况除外。
第1660号刊物是什么?
第1660号刊物《Collection Appeal Rights》(催收申诉权利)是国税局的出版物,说明催收正当程序听证、催收申诉计划和其他催收申诉,以及每种申诉的期限。
来源
- Publication 1660, Collection Appeal Rights irs.gov
- Form 9423, Collection Appeal Request irs.gov
- Forms and publications about your appeal rights irs.gov
- Payment plans; installment agreements irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局催收流程:留置权、扣押以及您的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知(Final Notice of Intent to Levy);大多数扣押之前,国税局至少要提前30天发出该通知。在此过程中,国税局可以提交税务留置权。国税局一…