
Privilèges, saisies et recouvrement
Collection Appeals Program (CAP) de l'IRS : faire appel avec le formulaire 9423
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le Collection Appeals Program (CAP) de l'IRS vous permet de demander à l'Independent Office of Appeals de l'IRS de réexaminer un privilège, une saisie, une saisie de biens ou une décision sur une entente de versements échelonnés, généralement plus vite qu'une audience Collection Due Process. Dans la plupart des cas, vous parlez d'abord à un gestionnaire du recouvrement, puis vous envoyez le formulaire 9423 avec un cachet de la poste daté dans les 3 jours ouvrables. La décision est définitive : un dossier CAP ne peut pas aller devant un tribunal.
- 01Formulaire
- Formulaire 9423, Collection Appeal Request (demande d'appel en matière de recouvrement)
- 02Après une rencontre avec un gestionnaire du recouvrement
- Avisez l'IRS dans les 2 jours ouvrables; formulaire 9423 posté dans les 3 jours ouvrables
- 03Entente de versements échelonnés refusée
- Faites appel au plus tard le 30e jour suivant la lettre de refus
- 04Après une saisie de biens
- Faites appel auprès du gestionnaire du recouvrement dans les 10 jours ouvrables suivant l'avis de saisie
- 05Contrôle judiciaire
- Aucun; la décision du CAP est définitive
Qu'est-ce que le Collection Appeals Program?
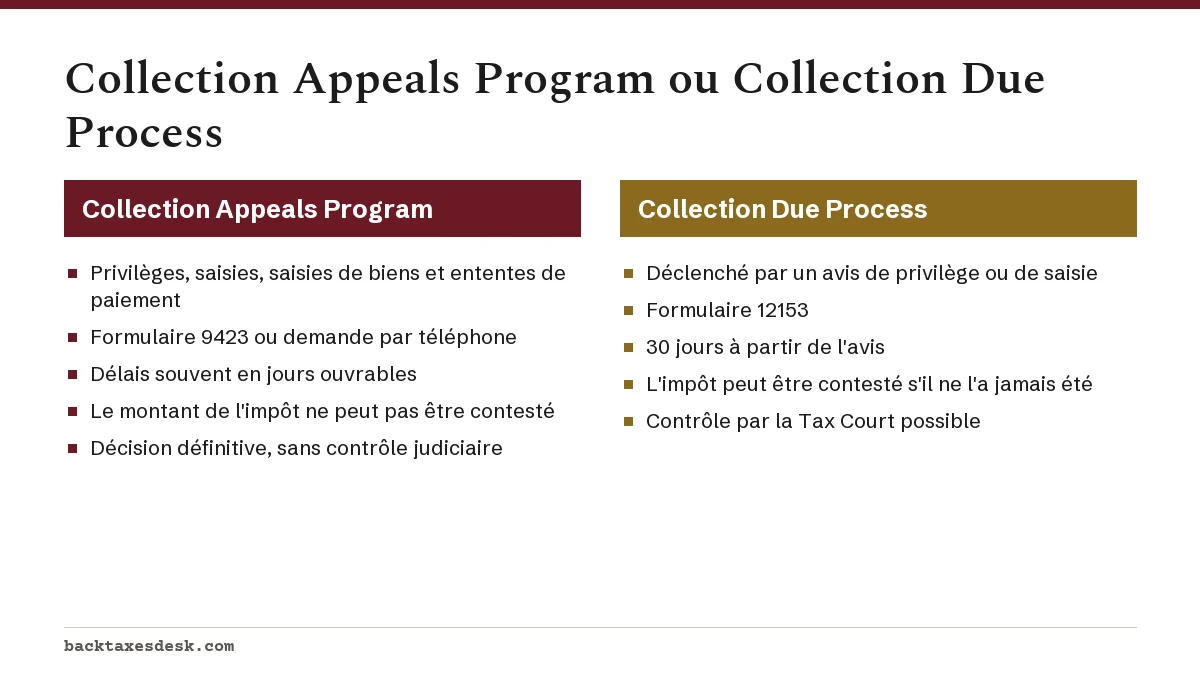
Le Collection Appeals Program est l'une des deux principales façons de contester une mesure de recouvrement de l'IRS (le fisc fédéral américain); l'autre est l'audience Collection Due Process (CDP). Les deux sont décrites dans la publication 1660 de l'IRS, Collection Appeal Rights (droits d'appel en matière de recouvrement), et les deux envoient votre dossier à l'Independent Office of Appeals de l'IRS, un bureau d'appel qui travaille séparément du service de recouvrement qui vous poursuit.
Le CAP est plus large et plus rapide. Il vise plus de mesures de recouvrement que le CDP et donne généralement une décision plus vite. Il comporte deux limites à connaître avant de le choisir : vous ne pouvez pas soutenir que vous ne devez pas l'impôt ou que le montant est erroné, et vous ne pouvez pas vous adresser à un tribunal si vous êtes en désaccord avec le résultat.
Quelles mesures de l'IRS peut-on contester avec le CAP?
La publication 1660 et les instructions du formulaire 9423 énumèrent ces mesures. Un tiers dont les biens sont touchés par une mesure de recouvrement peut aussi utiliser le CAP.
| Mesure | Ce que vous pouvez contester | Délai clé |
|---|---|---|
| Avis de privilège fiscal fédéral (Notice of Federal Tax Lien) | Le dépôt proposé ou réel d'un avis de privilège, au premier dépôt et à chaque dépôt suivant, ainsi que les refus de retrait, de libération d'un bien précis (discharge), de subordination ou de non-rattachement | En général, une rencontre avec le gestionnaire, puis le formulaire 9423 dans les 3 jours ouvrables |
| Saisie | Une saisie avant ou après qu'elle vise votre salaire, un compte bancaire ou un autre bien, et un refus de vous rendre les sommes saisies | Demande de restitution des sommes saisies : dans les 2 ans d'une saisie faite à compter du 23 mars 2017 |
| Saisie de biens | Une saisie de biens avant ou après qu'elle a lieu, tant que le bien n'a pas été vendu | Faites appel auprès du gestionnaire du recouvrement dans les 10 jours ouvrables suivant l'avis de saisie |
| Entente de versements échelonnés refusée | Le refus par l'IRS de votre demande d'entente de paiement | Au plus tard le 30e jour suivant la lettre de refus |
| Entente de versements échelonnés résiliée ou modifiée | Une résiliation proposée ou réelle, ou une modification proposée ou réelle des conditions | 30 jours à partir de l'avis d'intention de résilier, puis 30 jours de plus après la résiliation |
| Saisie injustifiée | Le refus de libérer ou de rendre un bien qui vous appartient, et non à la personne qui doit l'impôt | Demande écrite dans les 2 ans d'une saisie faite à compter du 23 mars 2017 |
Certains litiges suivent d'autres procédures d'appel. La publication 1660 mentionne une offre de compromis refusée, une Trust Fund Recovery Penalty (pénalité de recouvrement des fonds en fiducie) proposée, une réclamation refusée visant cette pénalité et une demande d'annulation de pénalité refusée. Pour contester une pénalité, suivez les exigences de protestation de la publication 5; dans chacun de ces cas, la lettre que vous recevez indique où envoyer votre protestation.
Comment contester un privilège, une saisie ou une saisie de biens avec le CAP?
Les étapes dépendent de la personne qui s'occupe de votre dossier. Si votre seul contact jusqu'ici a été un avis ou un appel téléphonique, l'appel peut se faire par téléphone :
- Appelez au numéro indiqué sur l'avis, expliquez quelle mesure vous contestez et pourquoi, et proposez une solution à votre problème fiscal.
- Si vous n'arrivez pas à vous entendre, dites que vous voulez faire appel. L'employé doit vous diriger vers un gestionnaire, qui vous parlera sur-le-champ ou vous rappellera dans les 24 heures.
- Exposez votre cas au gestionnaire. Si vous êtes en désaccord avec sa décision, le dossier est transmis aux Appels. Vous n'avez pas à présenter l'appel par écrit.
Si un agent de recouvrement (Revenue Officer) s'occupe de votre dossier
- Demandez une rencontre avec le gestionnaire du recouvrement de l'agent.
- Si la rencontre ne règle pas la question, dites à l'agent ou au gestionnaire dans les 2 jours ouvrables que vous voulez faire appel en vertu du CAP, sinon le recouvrement reprend.
- Remplissez le formulaire 9423 : cochez les mesures que vous contestez, expliquez à la case 15 pourquoi vous êtes en désaccord et indiquez comment vous régleriez le problème fiscal. Joignez des copies des documents qui appuient votre position.
- Envoyez le formulaire à ce bureau de recouvrement, de sorte qu'il soit reçu ou porte un cachet de la poste daté dans les 3 jours ouvrables suivant la rencontre avec le gestionnaire.
Ces délais se comptent en jours ouvrables et sont bien plus courts que les 30 jours accordés pour demander une audience CDP. Préparez votre solution avant la rencontre, par exemple une proposition d'entente de paiement ou des documents montrant qu'une saisie vous cause des difficultés financières, pour que le formulaire puisse partir la même semaine.
Comment contester une entente de paiement refusée ou résiliée?
Les appels visant une entente de paiement ont des délais plus longs. Appelez au numéro indiqué sur la lettre de refus ou l'avis de résiliation et dites que vous voulez faire appel. Une rencontre avec un gestionnaire du recouvrement est fortement recommandée, mais elle n'est pas obligatoire. L'appel n'a pas à être fait par écrit, sauf si la lettre vient d'un agent de recouvrement; dans ce cas, utilisez le formulaire 9423. Envoyez-le au bureau qui a pris la décision sur votre entente, jamais directement aux Appels.
- Entente refusée : faites appel au plus tard le 30e jour suivant la date de la lettre de refus. Une demande postée doit porter un cachet de la poste daté au plus tard ce jour-là.
- Résiliation : vous avez 30 jours à partir de l'avis d'intention de résilier. Si vous ne faites pas appel ou ne corrigez pas le défaut dans ce délai, l'entente prend fin, et votre droit d'appel se prolonge de 30 jours. Si vous faites appel avant que la résiliation prenne effet, vous ne pourrez plus faire appel une fois qu'elle aura pris effet.
- Modification : si l'IRS propose de modifier, ou modifie, les conditions de votre entente en fonction de vos renseignements financiers, suivez les mêmes étapes que pour une résiliation.
Le délai compte à cause de la protection contre les saisies. L'IRS ne peut pas procéder à une saisie avant 30 jours après avoir refusé ou résilié votre entente, et si vous faites appel dans ces 30 jours, il ne peut pas saisir avant la fin de l'appel, sauf s'il estime que le recouvrement est en péril. Pour savoir pourquoi les ententes sont refusées, consultez entente de paiement IRS refusée; pour les ententes qui échouent après leur approbation, consultez défaut d'entente de paiement.
Que se passe-t-il après le dépôt d'un appel CAP?
Pour un appel visant un privilège, une saisie ou une saisie de biens, l'IRS ne prend normalement aucune mesure pour recouvrer l'impôt des périodes examinées par les Appels, sauf s'il estime que le recouvrement est menacé. Les Appels demandent généralement au service de recouvrement d'examiner tout nouveau renseignement que vous envoyez et vous communiquent ses commentaires pour que vous puissiez y répondre.
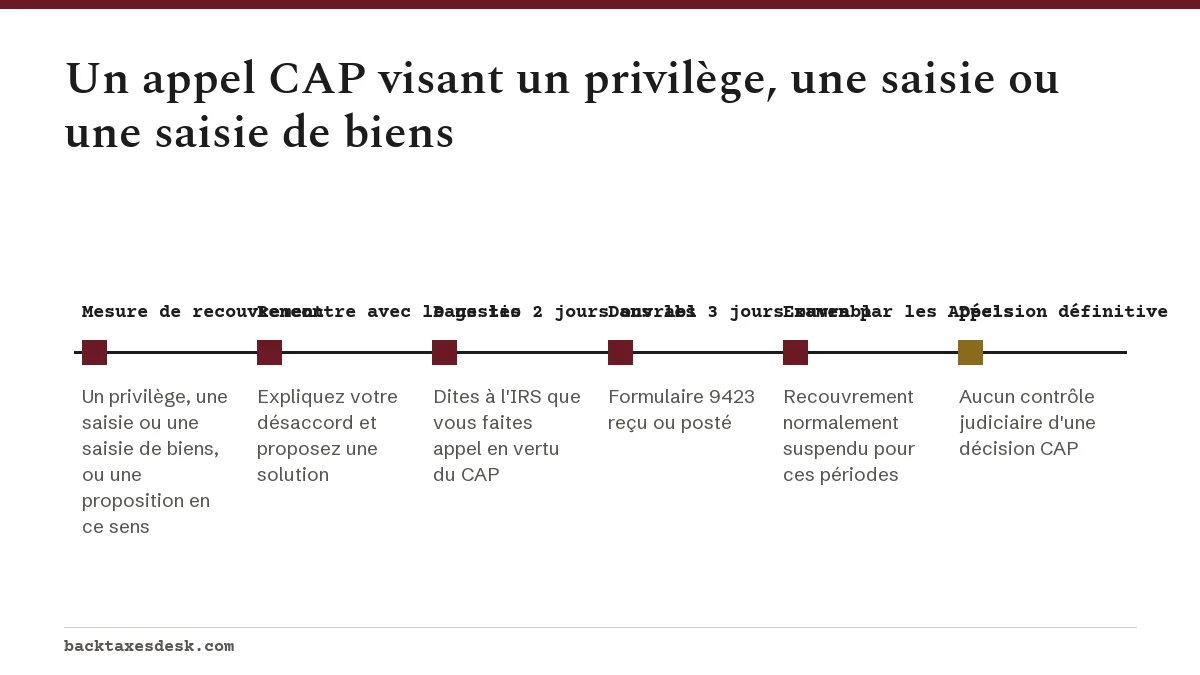
Une fois que les Appels ont tranché, la décision lie à la fois vous et l'IRS, et aucune décision CAP ne peut faire l'objet d'un contrôle judiciaire. La publication 1660 note que d'autres recours peuvent exister sur la question de fond; un tiers, par exemple, peut contester une saisie injustifiée devant un tribunal fédéral de district. Fournir de faux renseignements, omettre des renseignements pertinents ou commettre une fraude annule la décision.
Vous pouvez vous représenter vous-même ou être représenté par un avocat, un expert-comptable autorisé aux États-Unis (CPA), un agent agréé (enrolled agent) ou un membre de votre famille immédiate. Un représentant qui traitera avec l'IRS sans vous doit avoir le formulaire 2848. Si vous êtes admissible, une clinique fiscale pour contribuables à faible revenu peut vous représenter gratuitement ou pour un petit montant.
CAP ou Collection Due Process : lequel choisir?
Si vous avez reçu un avis qui donne droit à une audience CDP, comme un avis final d'intention de saisie (LT11 ou lettre 1058) ou un avis de dépôt de privilège, comparez les deux voies avant l'échéance du CDP : le 30e jour suivant la date d'un avis de saisie, ou la date indiquée sur un avis de privilège. Une demande de CDP faite à temps vous permet de soulever plus de questions, y compris l'impôt lui-même si vous n'avez jamais eu l'occasion de le contester, suspend le délai de recouvrement de 10 ans et peut mener à la Tax Court (le tribunal fiscal fédéral) si vous êtes en désaccord. Le CAP est plus rapide et vise des mesures que le CDP ne couvre pas, comme une entente de paiement refusée, mais sa décision est définitive.
Pour la voie du CDP étape par étape, consultez notre guide sur l'audience Collection Due Process, et pour les litiges de vérification et les autres appels, le processus d'appel de l'IRS. Le Service de défense du contribuable peut vous aider si un problème de recouvrement vous cause des difficultés financières, mais il ne peut pas prolonger le délai pour demander une audience CDP, une audience équivalente ou une audience CAP.
Étape par étape
Parlez d'abord au service de recouvrement
Appelez au numéro indiqué sur l'avis, ou demandez une rencontre avec le gestionnaire du recouvrement, et proposez une solution.
Dites que vous voulez faire appel
Avisez l'agent de recouvrement ou le gestionnaire dans les 2 jours ouvrables suivant la rencontre.
Envoyez le formulaire 9423
Cochez les mesures contestées, expliquez pourquoi, proposez une solution et faites en sorte que le cachet de la poste soit daté dans les 3 jours ouvrables suivant la rencontre.
Surveillez le délai de l'entente de paiement
Contestez une entente refusée au plus tard le 30e jour suivant la lettre de refus.
Questions fréquentes
Qu'est-ce que le formulaire 9423?
Le formulaire 9423, Collection Appeal Request (demande d'appel en matière de recouvrement), demande à l'Independent Office of Appeals de l'IRS de réexaminer un privilège, une saisie, une saisie de biens ou une décision sur une entente de versements échelonnés dans le cadre du Collection Appeals Program. Selon la publication 1660, une demande écrite se fait de préférence sur ce formulaire.
Quel est le délai pour envoyer le formulaire 9423?
Pour un privilège, une saisie ou une saisie de biens, dites à l'IRS dans les 2 jours ouvrables suivant la rencontre avec le gestionnaire du recouvrement que vous voulez faire appel, et faites en sorte que le formulaire 9423 soit reçu ou porte un cachet de la poste daté dans les 3 jours ouvrables suivant cette rencontre. Une entente de versements échelonnés refusée peut être contestée jusqu'au 30e jour suivant la lettre de refus.
Peut-on aller à la Tax Court après une décision CAP?
Non. La décision des Appels dans un dossier CAP lie à la fois vous et l'IRS et ne peut être examinée par aucun tribunal. C'est la procédure Collection Due Process qui peut mener à la Tax Court.
Peut-on contester le montant dû dans un appel CAP?
Non. Contrairement au Collection Due Process, le CAP ne vous permet pas de contester l'existence ni le montant de l'impôt. Il examine la mesure de recouvrement elle-même.
L'IRS arrête-t-il le recouvrement pendant un appel CAP?
Normalement, il ne prend aucune mesure de recouvrement pour les périodes visées par l'appel, sauf s'il estime que le recouvrement est menacé. Pour une entente refusée ou résiliée contestée dans les 30 jours, l'IRS ne peut pas procéder à une saisie avant la fin de l'appel, sauf si le recouvrement est en péril.
Qu'est-ce que la publication 1660?
La publication 1660, Collection Appeal Rights (droits d'appel en matière de recouvrement), est la publication de l'IRS qui explique les audiences Collection Due Process, le Collection Appeals Program et les autres appels en matière de recouvrement, avec les délais de chacun.
Sources
- Publication 1660, Collection Appeal Rights irs.gov
- Form 9423, Collection Appeal Request irs.gov
- Forms and publications about your appeal rights irs.gov
- Payment plans; installment agreements irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…