
Privilèges, saisies et recouvrement
Saisie de compte bancaire par l'IRS : comment utiliser le blocage de 21 jours
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Lors d'une saisie de compte bancaire par l'IRS (le fisc fédéral américain), la banque doit bloquer les fonds disponibles jusqu'au montant de la saisie et les retenir pendant 21 jours avant de les envoyer à l'IRS. Ces 21 jours sont votre fenêtre pour faire lever la saisie en raison de difficultés financières ou d'une erreur, établir une entente de paiement ou démontrer que l'argent d'un compte conjoint appartient à une personne qui ne doit pas l'impôt.
- 01Blocage avant le versement des fonds à l'IRS
- 21 jours
- 02Montant bloqué
- Les fonds disponibles, jusqu'au montant de la saisie
- 03Avertissement exigé au préalable
- Final Notice of Intent to Levy (avis final d'intention de saisie), 30 jours avant
- 04Réclamation du cotitulaire pour saisie injustifiée
- IRC 6343(b), généralement dans les 2 ans
- 05Réclamation pour le remboursement des frais bancaires
- Formulaire 8546
L'IRS peut-il saisir votre compte bancaire?
Oui. Une saisie de compte bancaire par l'IRS ordonne à la banque de remettre les fonds que vous avez en dépôt pour payer votre dette fiscale. Selon la Publication 594, la saisie vise les fonds disponibles pour retrait, jusqu'au montant de la saisie, et la banque les retient pendant 21 jours avant de les envoyer à l'IRS avec les intérêts qu'ils ont rapportés.
La saisie s'applique aux comptes chèques, aux comptes d'épargne et aux autres comptes financiers dans les banques et les caisses (credit unions). Les saisies du salaire sont continues, mais une saisie bancaire vise l'argent qui se trouve dans le compte au moment où la banque la reçoit; l'IRS devrait signifier une autre saisie pour atteindre les dépôts ultérieurs.
Exemple concret : vous devez 4 000 $ et votre compte chèques contient 6 400 $ quand la saisie arrive. La banque bloque 4 000 $ et laisse 2 400 $ disponibles. Si le solde était plutôt de 2 500 $, la banque bloquerait les 2 500 $ au complet et les 1 500 $ restants de la dette demeureraient dus.
L'IRS peut-il saisir un compte bancaire sans avis?
Pas dans la plupart des cas. Avant une saisie bancaire, l'IRS doit envoyer un Final Notice of Intent to Levy and Notice of Your Right to a Hearing (LT11 ou Letter 1058) au moins 30 jours à l'avance. Les factures précédentes, comme le CP14 et le CP504, vous seront normalement parvenues aussi.
Ce qui surprend, c'est que la saisie elle-même est envoyée à la banque, et non à vous. Il n'y a pas de deuxième avertissement le jour où les fonds sont bloqués; bien des gens l'apprennent par une carte refusée ou un message de la banque. Si vous avez déménagé et n'avez jamais reçu l'avis final, il a peut-être été envoyé à votre dernière adresse connue, ce qui constitue quand même un avis valide.
Les exceptions qui permettent une saisie sans l'avis d'audience de 30 jours sont étroites : saisies en péril, saisies de remboursements d'impôt d'État, saisies visant des entrepreneurs fédéraux et Disqualified Employment Tax Levies (saisies liées à des impôts sur l'emploi) (Publication 594). Si aucune ne s'applique et qu'aucun avis final n'a jamais été envoyé, la saisie a été émise trop tôt et doit être levée.
Comment fonctionne le blocage de 21 jours d'une saisie bancaire
Le blocage de 21 jours est la période entre le moment où la banque bloque vos fonds et celui où elle les envoie à l'IRS. La Publication 594 le présente comme un délai pour régler les différends sur la propriété du compte; en pratique, c'est aussi votre meilleure occasion de récupérer l'argent sans devoir présenter une réclamation plus tard.
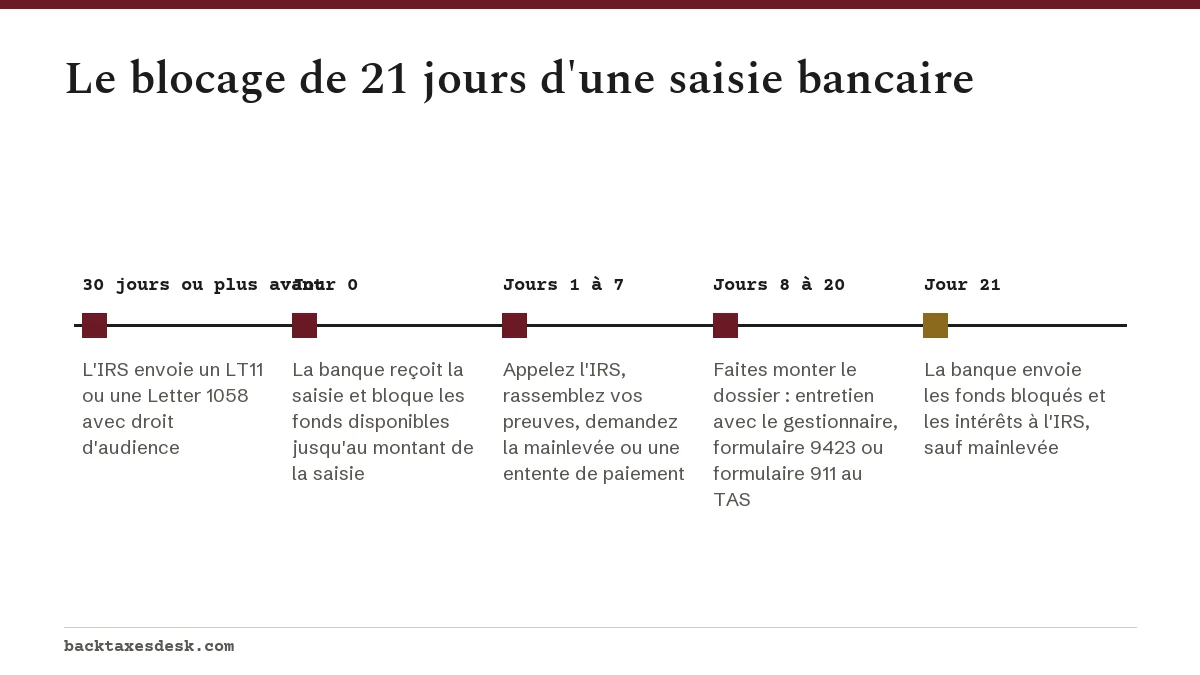
Une fois que la banque a transféré l'argent, l'IRS l'impute à votre solde. Le récupérer après ce moment n'est possible que dans les situations limitées où l'IRS peut rendre des biens saisis, comme une saisie prématurée ou illégale, ou une nouvelle entente de paiement qui permet la restitution.
L'IRS a saisi mon compte bancaire : quoi faire en premier
Si l'IRS a saisi votre compte bancaire, appelez le jour même le numéro de l'IRS indiqué sur l'avis de saisie ou sur votre avis final. Si vous traitez déjà avec un agent de recouvrement (revenue officer), appelez cette personne. Suivez ensuite ces étapes à l'intérieur des 21 jours.
- Obtenez une copie de la saisie auprès de votre banque et notez la date à laquelle elle a été reçue; le 21e jour est compté à partir de ce moment.
- Vérifiez dans votre compte en ligne de l'IRS le solde et les années d'imposition en cause, et confirmez que toutes les déclarations exigées sont produites.
- Déterminez votre motif de mainlevée : difficultés financières (vous ne pouvez pas payer le loyer, la nourriture ou les services publics), erreur (aucun avis final, entente de paiement en attente, suspension en raison d'une faillite) ou entente de paiement.
- Rassemblez vos preuves : relevés bancaires, liste des dépenses mensuelles, talons de paie et tout document montrant que l'argent est un revenu insaisissable ou appartient à quelqu'un d'autre.
- Demandez à l'IRS la mainlevée de la saisie et, si vous pouvez payer par versements, proposez une entente de versements échelonnés pendant le même appel.
- Si l'employé de l'IRS refuse, demandez un entretien avec son gestionnaire, puis produisez le formulaire 9423 dans le cadre du Collection Appeals Program.
- Si le problème vous cause des difficultés financières et que vous ne pouvez pas le régler avec l'IRS, soumettez le formulaire 911 au Taxpayer Advocate Service (service de défense des contribuables).
Saisie d'un compte bancaire conjoint par l'IRS
L'IRS peut saisir un compte bancaire conjoint pour la dette d'un seul des titulaires, puisque la saisie atteint les fonds que le contribuable peut retirer. Le cotitulaire qui ne doit rien n'est toutefois pas coincé : le blocage de 21 jours existe en partie pour que les différends sur la propriété soient réglés avant que l'argent soit transféré.
Exemple : Maria et son frère partagent un compte d'épargne de 9 000 $. Maria doit 7 000 $ d'impôts impayés; son frère ne doit rien et a déposé 6 000 $ du solde à partir de ses propres paies. Il peut communiquer avec l'IRS pendant le blocage, relevés de dépôt à l'appui, pour montrer que cet argent est le sien et demander qu'il ne soit pas pris.
Si l'argent a déjà été envoyé, une personne dont les biens ont été saisis pour l'impôt de quelqu'un d'autre peut présenter une réclamation administrative pour saisie injustifiée (wrongful levy) en vertu de l'article 6343(b) de l'IRC, généralement dans les 2 ans suivant la saisie, en suivant la Publication 4528. Un refus peut être porté en appel dans le cadre du Collection Appeals Program, ou le propriétaire peut intenter une poursuite en vertu de l'article 7426 de l'IRC, aussi généralement dans les 2 ans.
Saisie de compte bancaire par l'IRS : comment éviter qu'elle se répète
La mainlevée d'une saisie bancaire ne met pas fin à la dette, et l'IRS peut signifier une nouvelle saisie plus tard. Pour éviter qu'elle se répète, il faut placer le dossier dans un statut protégé. Selon la Publication 594, l'IRS ne peut pas émettre de nouvelle saisie pendant qu'une entente de paiement ou une Offer in Compromise (offre de compromis) est en attente ou en vigueur, ni pendant qu'il reconnaît que vous êtes en situation de difficultés économiques.
- Vous devez 50 000 $ ou moins : présentez une demande en ligne pour une entente de paiement à long terme; l'établissement par prélèvement automatique coûte 29 $ en ligne.
- Vous pouvez payer dans les 180 jours et devez moins de 100 000 $ : demandez une entente à court terme, sans frais d'établissement.
- Vous ne pouvez pas couvrir vos dépenses de base : demandez le statut Currently Not Collectible (actuellement irrécouvrable), appuyé par le formulaire 433-F.
- La banque vous a facturé des frais à cause d'une erreur de l'IRS : réclamez-les au moyen du formulaire 8546, Claim for Reimbursement of Bank Charges.
Pour la liste complète des motifs que l'IRS doit respecter, lisez comment obtenir la mainlevée d'une saisie de l'IRS. Les règles générales pour les autres biens se trouvent à la page sur la saisie de l'IRS, et le survol du processus de recouvrement de l'IRS montre où se situe la saisie bancaire. Si votre paie est aussi saisie, consultez la saisie-arrêt du salaire par l'IRS.
Questions fréquentes
Combien l'IRS peut-il prendre dans mon compte bancaire?
Jusqu'au montant total de la saisie, dans la limite des fonds disponibles pour retrait au moment où la banque la reçoit. La banque laisse à votre disposition le solde qui dépasse le montant de la saisie.
Une saisie bancaire prend-elle l'argent déposé après sa signification?
Une saisie bancaire vise les fonds en dépôt au moment où elle est reçue; contrairement à une saisie du salaire, elle n'est pas continue. L'IRS peut signifier une nouvelle saisie plus tard si la dette reste impayée.
Ma banque va-t-elle m'avertir d'une saisie de l'IRS?
La saisie est signifiée à la banque, et les banques avisent généralement le client, mais l'IRS lui-même n'envoie pas d'alerte distincte le jour où les fonds sont bloqués. L'avis final envoyé au moins 30 jours plus tôt constitue l'avertissement légal.
Peut-on retirer de l'argent de son compte après une saisie de l'IRS?
Seulement les fonds qui dépassent le montant saisi. La partie bloquée reste à la banque pendant 21 jours, puis elle est envoyée à l'IRS à moins que la saisie soit levée.
L'IRS peut-il saisir un compte bancaire d'entreprise pour des impôts personnels?
La saisie atteint les biens et les droits sur des biens de la personne qui doit l'impôt. Les comptes d'une entité juridique distincte, comme une société par actions, appartiennent à cette entité, mais le compte d'entreprise d'un propriétaire unique est la propriété de ce dernier.
La banque peut-elle me facturer des frais pour une saisie de l'IRS?
Les banques peuvent facturer leurs propres frais de traitement d'une saisie. Si la saisie était injustifiée ou causée par une erreur de l'IRS, vous pouvez demander à l'IRS de rembourser les frais bancaires au moyen du formulaire 8546.
Sources
- Levy irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- Payment plans installment agreements irs.gov
- Form 911, Request for Taxpayer Advocate Service Assistance irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Saisie de salaire par l'IRS : combien l'IRS peut prendre
Lors d'une saisie de salaire, les règles de l'IRS (le fisc fédéral américain) lui permettent de prendre toute votre paie nette au…
Service de défense du contribuable : aide gratuite IRS
Le Service de défense du contribuable de l'IRS (Taxpayer Advocate Service ou TAS) est un organisme gratuit et indépendant au sein…