
Privilèges, saisies et recouvrement
Saisie de salaire par l'IRS : quelle part de votre paie l'IRS peut prendre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
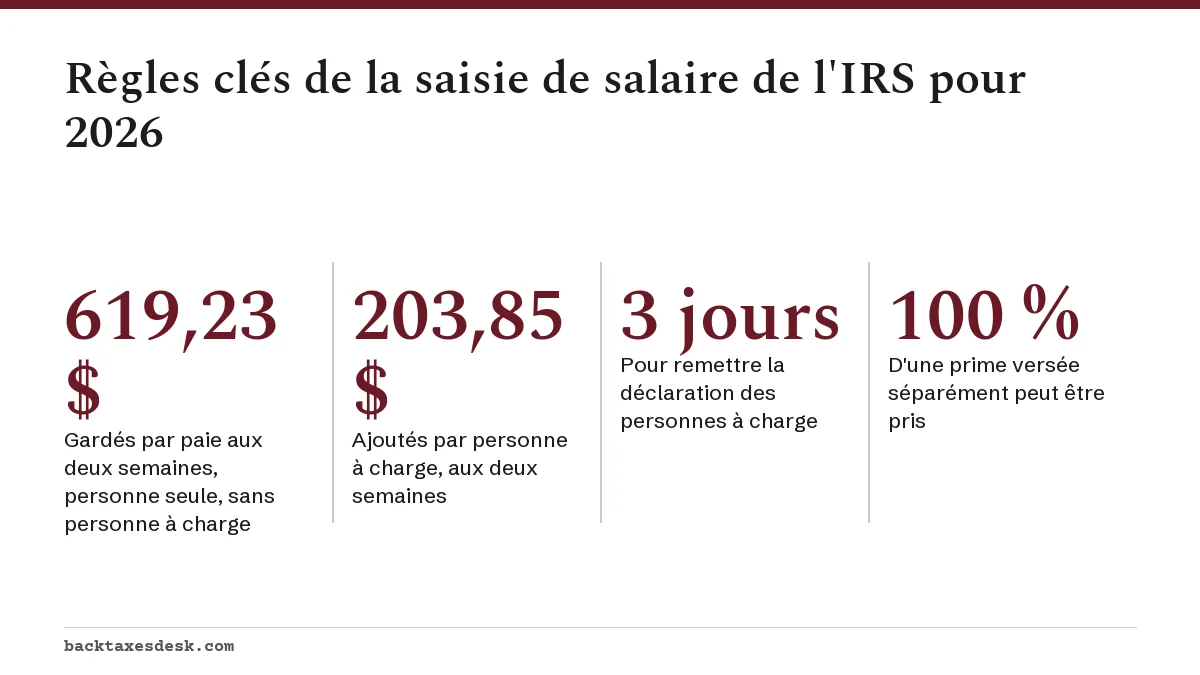
Lors d'une saisie de salaire, les règles de l'IRS (le fisc fédéral américain) lui permettent de prendre toute votre paie nette au-delà d'un montant exempté fixé dans la Publication 1494. Pour 2026, une personne seule payée aux deux semaines et sans personne à charge garde 619,23 $ par paie, plus 203,85 $ par personne à charge. La saisie se répète à chaque jour de paie jusqu'à ce que la dette soit payée, que la saisie soit levée ou que la période de recouvrement prenne fin.
- 01Montant exempté 2026, personne seule, aux deux semaines, sans personne à charge
- 619,23 $ par paie
- 02Montant exempté supplémentaire par personne à charge, aux deux semaines
- 203,85 $
- 03Délai pour remettre la déclaration des personnes à charge
- 3 jours
- 04Avis requis avant une saisie de salaire
- Final Notice of Intent to Levy, au moins 30 jours avant
- 05Prime versée séparément
- Peut être prise en entier
Comment fonctionne la saisie de salaire par l'IRS
Une saisie de salaire de l'IRS (wage levy, souvent appelée wage garnishment) est un ordre permanent qui oblige votre employeur à envoyer une partie de chaque paie à l'IRS. L'IRS la signifie une seule fois, et elle s'applique à chaque jour de paie jusqu'à ce que le solde soit payé, que vous preniez d'autres arrangements, que la saisie soit levée ou que la période de recouvrement de 10 ans prenne fin (Publication 594 de l'IRS).
La saisie de salaire par l'IRS diffère d'une saisie par un créancier sur un point essentiel : l'IRS n'a pas à vous poursuivre d'abord. Il peut saisir une fois que trois conditions sont réunies : l'impôt a été établi et facturé, vous ne l'avez pas payé, et l'IRS a envoyé un Final Notice of Intent to Levy and Notice of Your Right to a Hearing (dernier avis d'intention de saisie et avis de votre droit à une audience) au moins 30 jours plus tôt. Cet avis arrive habituellement sous la forme de la lettre LT11 ou 1058.
Votre employeur reçoit le formulaire 668-W, un avis de saisie sur le salaire, le traitement et les autres revenus, accompagné de la Publication 1494. Le service de la paie de l'employeur se sert de cette publication pour calculer la part de chaque paie que vous gardez. La place de la saisie de salaire parmi les factures, les privilèges et les saisies de biens est expliquée dans notre aperçu du processus de recouvrement de l'IRS.
Combien l'IRS peut-il saisir sur ma paie?
L'IRS peut prendre tout ce qui dépasse votre montant exempté, et non un pourcentage fixe. Le montant exempté correspond à votre déduction forfaitaire plus une allocation pour chaque personne à charge, répartie sur vos périodes de paie. Toute la paie nette qui dépasse ce montant va à l'IRS.
C'est pourquoi les saisies de salaire de l'IRS paraissent souvent plus dures qu'une saisie par un créancier ordinaire. Selon les tables de 2026, une personne seule sans personne à charge qui reçoit une paie nette de 2 000 $ aux deux semaines garde 619,23 $ et envoie 1 380,77 $ à l'IRS à chaque jour de paie.
Saisie de salaire : montants exemptés par l'IRS pour 2026 (Publication 1494)
La Publication 1494 (Rev. 12-2025) indique la paie nette exemptée de saisie en 2026. Le tableau ci-dessous présente le montant de base sans personne à charge et le montant ajouté pour chaque personne à charge inscrite dans votre déclaration.
| Situation de famille aux fins de l'impôt | Par semaine | Aux deux semaines | Par mois |
|---|---|---|---|
| Personne seule ou marié produisant séparément, sans personne à charge | 309,62 $ | 619,23 $ | 1 341,67 $ |
| Chef de ménage, sans personne à charge | 464,42 $ | 928,85 $ | 2 012,50 $ |
| Mariés produisant conjointement, sans personne à charge | 619,23 $ | 1 238,46 $ | 2 683,33 $ |
| Ajout par personne à charge (toute situation) | 101,92 $ | 203,85 $ | 441,67 $ |
Les contribuables de 65 ans ou plus ou aveugles obtiennent un petit montant supplémentaire. Pour une personne seule ou un chef de ménage payé aux deux semaines, il est de 78,85 $ pour chaque condition déclarée; pour les autres situations, il est de 63,46 $. L'édition 2027 de la Publication 1494 n'est pas encore publiée; l'édition 2026 a été révisée en décembre 2025, alors une nouvelle version paraît habituellement vers la fin de l'année.
Exemple chiffré : une paie sous le coup d'une saisie de salaire
Maria est seule, payée aux deux semaines, subvient aux besoins de deux enfants et reçoit une paie nette de 1 900 $. Son montant exempté est de 619,23 $ plus deux fois 203,85 $, soit 1 026,93 $. Son employeur envoie 873,07 $ à l'IRS à chaque jour de paie et lui verse le reste.
Si Maria ne remet jamais sa déclaration des personnes à charge, le service de la paie doit la traiter comme une personne mariée produisant séparément, sans personne à charge. Son montant exempté tombe à 619,23 $, et l'IRS reçoit 1 280,77 $ par paie. Un seul formulaire manquant lui coûte 407,70 $ à chaque jour de paie.
| Scénario | Montant exempté | Envoyé à l'IRS |
|---|---|---|
| Déclaration remise, 2 personnes à charge | 1 026,93 $ | 873,07 $ |
| Déclaration non remise | 619,23 $ | 1 280,77 $ |
La déclaration des personnes à charge et de la situation de famille, à remettre en trois jours
Votre employeur doit vous remettre le Statement of Dependents and Filing Status (déclaration des personnes à charge et de la situation de famille) qui accompagne la saisie. L'IRS indique que vous devez le remplir et le remettre à votre employeur dans les trois jours. Le service de la paie utilise ensuite votre situation de famille réelle et vos personnes à charge pour établir le montant exempté.
- Inscrivez les personnes à charge que vous avez le droit de déclarer et votre situation de famille pour l'année.
- Si vous ou votre conjoint avez 65 ans ou plus ou êtes aveugle, inscrivez le nombre dans l'espace prévu pour la déduction forfaitaire supplémentaire.
- Gardez-en une copie et notez la date à laquelle vous l'avez remise au service de la paie.
- Si une pension alimentaire pour enfants a été ordonnée avant que votre employeur reçoive l'avis de saisie, communiquez avec l'IRS; il libère le montant nécessaire pour respecter cette ordonnance, mais l'enfant ne peut alors pas aussi être compté comme personne à charge.
L'IRS peut-il prendre ma prime ou mes commissions?
Oui. Les primes, les commissions et les honoraires comptent comme du salaire aux fins de la saisie. Comme le montant exempté s'applique une fois par période de paie, une prime versée sur un chèque distinct peut être prise en entier : votre paie ordinaire a déjà épuisé l'exemption de cette période.
Les commissions versées dans la même période que le salaire s'ajoutent à votre paie, et un seul montant exempté s'applique. Si vous attendez une prime importante, concluez une entente de paiement avant son versement. Les étapes sont expliquées dans notre guide pour faire cesser une saisie de salaire de l'IRS.
L'IRS peut-il saisir mon salaire et mes autres revenus en même temps?
Oui. Une saisie de salaire peut s'appliquer en même temps qu'une saisie bancaire, une saisie d'un remboursement d'impôt de l'État ou une saisie de paiements fédéraux. Les prestations de la Social Security (sécurité sociale américaine) sont traitées différemment : le Federal Payment Levy Program peut généralement prendre jusqu'à 15 % de chaque versement, comme l'explique notre page sur la saisie des prestations de la Social Security par l'IRS.
Certains revenus sont entièrement exemptés de saisie, notamment les prestations d'assurance-chômage, les indemnités d'accident du travail, certaines prestations d'aide sociale et certaines prestations d'invalidité liées au service militaire (Publication 594). Pour la différence entre un privilège, une saisie et une saisie de biens, consultez ce qu'est une saisie de l'IRS.
Questions fréquentes
L'IRS a-t-il besoin d'une ordonnance du tribunal pour saisir un salaire?
Non. L'IRS saisit par voie administrative une fois que l'impôt est établi et facturé, que vous ne l'avez pas payé et qu'il a envoyé un Final Notice of Intent to Levy au moins 30 jours plus tôt. Aucune poursuite ni aucun jugement n'est nécessaire.
Quel pourcentage de ma paie l'IRS peut-il prendre?
Il n'y a pas de pourcentage fixe. L'IRS prend toute la paie nette qui dépasse votre montant exempté selon la Publication 1494; la part dépend donc de votre paie, de votre situation de famille, de la fréquence de vos paies et de vos personnes à charge.
Combien de temps dure une saisie de salaire de l'IRS?
Jusqu'à ce que la dette soit payée, que vous concluiez une entente de paiement ou une autre solution et que la saisie soit levée, ou que la période de recouvrement de 10 ans prenne fin. L'IRS n'a pas à signifier une nouvelle saisie à chaque jour de paie.
Que se passe-t-il si je ne remets pas la déclaration des personnes à charge?
Votre employeur doit calculer le montant exempté comme si vous étiez marié produisant séparément, sans personne à charge, ce qui donne le montant le plus bas. Pour 2026, c'est 619,23 $ par paie aux deux semaines.
Le montant exempté de saisie de salaire de l'IRS changera-t-il en 2027?
Probablement, mais les chiffres de 2027 ne sont pas encore publiés. Le montant exempté est fondé sur la déduction forfaitaire et un montant par personne à charge, tous deux indexés sur l'inflation, et l'IRS publie habituellement la nouvelle Publication 1494 vers décembre.
Sources
- Information about wage levies irs.gov
- Publication 1494, Tables for Figuring Amount Exempt from Levy (2026) irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Levy irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
L'IRS peut-il saisir la sécurité sociale? Règles de saisie
L'IRS peut-il saisir la sécurité sociale? Oui. Grâce au Federal Payment Levy Program, l'IRS (le fisc fédéral américain) peut géné…
Mainlevée de saisie de l'IRS : l'obtenir vite et légalement
L'IRS (le fisc fédéral américain) doit accorder une mainlevée de saisie quand vous payez la dette, que le délai de recouvrement a…