
Avis final d'intention de saisie de l'IRS : LT11 et Letter 1058
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un avis final d'intention de saisie de l'IRS (le fisc fédéral américain), envoyé sous la forme d'un LT11 ou d'une Letter 1058, est la dernière lettre avant que l'IRS puisse saisir le salaire, les comptes bancaires ou d'autres biens. Il vous donne aussi droit à une audience de Collection Due Process. Vous avez 30 jours à compter de la date de l'avis pour la demander au moyen du formulaire 12153; une demande faite à temps suspend généralement les saisies pendant l'audience.
- 01Nom complet
- Final Notice of Intent to Levy and Notice of Your Right to a Hearing (avis final d'intention de saisie et avis de votre droit à une audience)
- 02Date limite pour demander une audience
- 30 jours à compter de la date de l'avis
- 03Formulaire de demande d'audience
- Formulaire 12153
- 04Option en cas de demande tardive
- Audience équivalente dans un délai d'un an
Que signifie un avis final d'intention de saisie de l'IRS?
Un avis final d'intention de saisie de l'IRS est l'avertissement officiel que la loi exige avant la plupart des saisies. L'IRS doit l'envoyer au moins 30 jours avant de saisir un salaire, des comptes bancaires ou d'autres biens, et il doit vous informer de votre droit à une audience devant l'Independent Office of Appeals (bureau indépendant des appels) de l'IRS.
Il en existe deux versions. L'avis LT11 et la Letter 1058 ont le même effet juridique et donnent le même droit à une audience dans un délai de 30 jours, et l'IRS les explique tous deux sur une seule page. L'IRS résume le message en une phrase : il n'a pas reçu le paiement d'impôts en souffrance et a l'intention de saisir des biens ou des droits sur des biens.
Contrairement à l'avis CP504 qui le précède, cette lettre donne des droits de Collection Due Process (CDP). Le CP90 est un autre avis qui fait de même.
Votre droit de 30 jours à une audience de Collection Due Process après un avis LT11
La Publication 1660 de l'IRS fixe le délai : vous pouvez demander une audience CDP pendant la période de 30 jours qui suit la date de l'avis. Comptez à partir de la date imprimée sur la lettre, pas du jour de sa réception, et envoyez votre demande par la poste ou par télécopieur bien avant la fin.
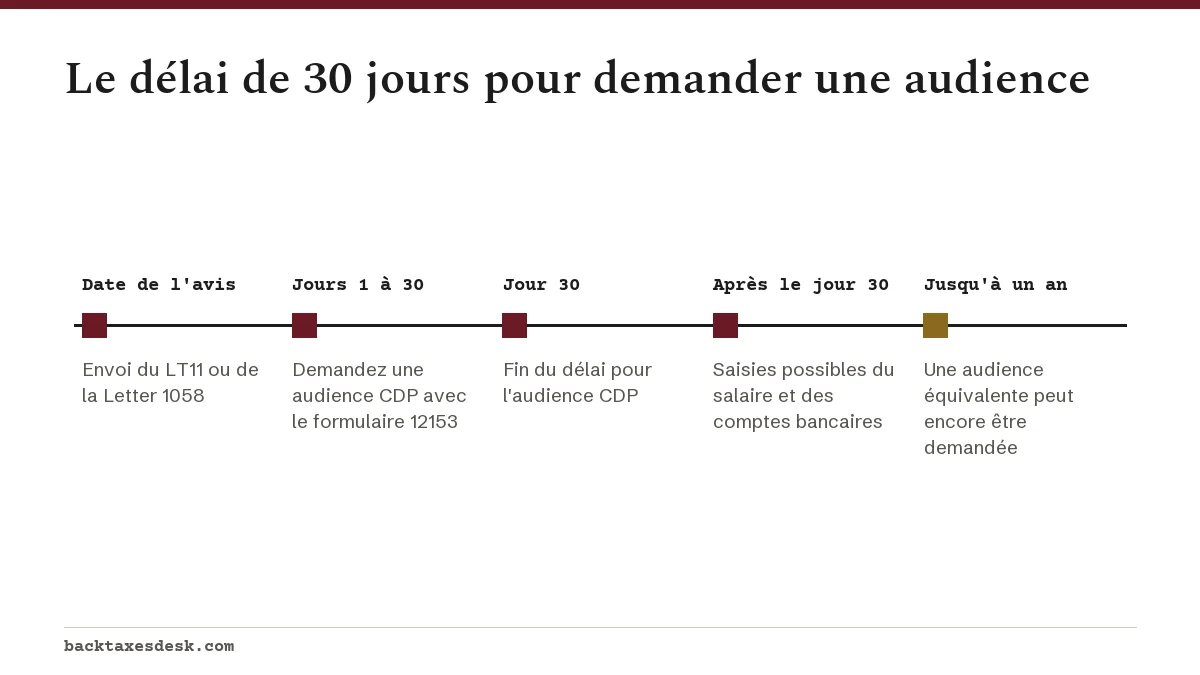
L'effet d'une demande d'audience faite à temps
- Elle arrête la plupart des saisies. Aucune saisie n'est permise pour les périodes d'imposition visées par l'audience tant qu'une demande faite à temps est en attente, sauf quelques exceptions précises comme les cas de péril pour le recouvrement (jeopardy) et les saisies de remboursements d'un État.
- Elle suspend le délai de recouvrement. Le délai de prescription de 10 ans pour le recouvrement est suspendu jusqu'à ce que la décision d'Appeals devienne définitive ou que vous retiriez votre demande.
- Elle vous donne droit à un examen indépendant. C'est l'Independent Office of Appeals de l'IRS, et non le personnel du recouvrement qui vous poursuit, qui examine si la saisie est appropriée et étudie les solutions de rechange.
- Elle garde la porte du tribunal ouverte. Si vous n'êtes pas d'accord avec la décision, vous pouvez déposer une requête devant la US Tax Court (Cour de l'impôt des États-Unis) dans le délai indiqué dans la lettre de décision.
Les arguments que vous pouvez soulever sont limités. Vous pouvez soutenir que la saisie est inappropriée, proposer une entente de paiement ou une offre, démontrer des difficultés financières et invoquer des moyens de défense propres aux conjoints. Selon la Publication 1660, vous ne pouvez contester le montant de l'impôt que si vous n'avez pas reçu d'avis de redressement (notice of deficiency) ni eu d'autre occasion de le contester.
Comment demander une audience avec le formulaire 12153
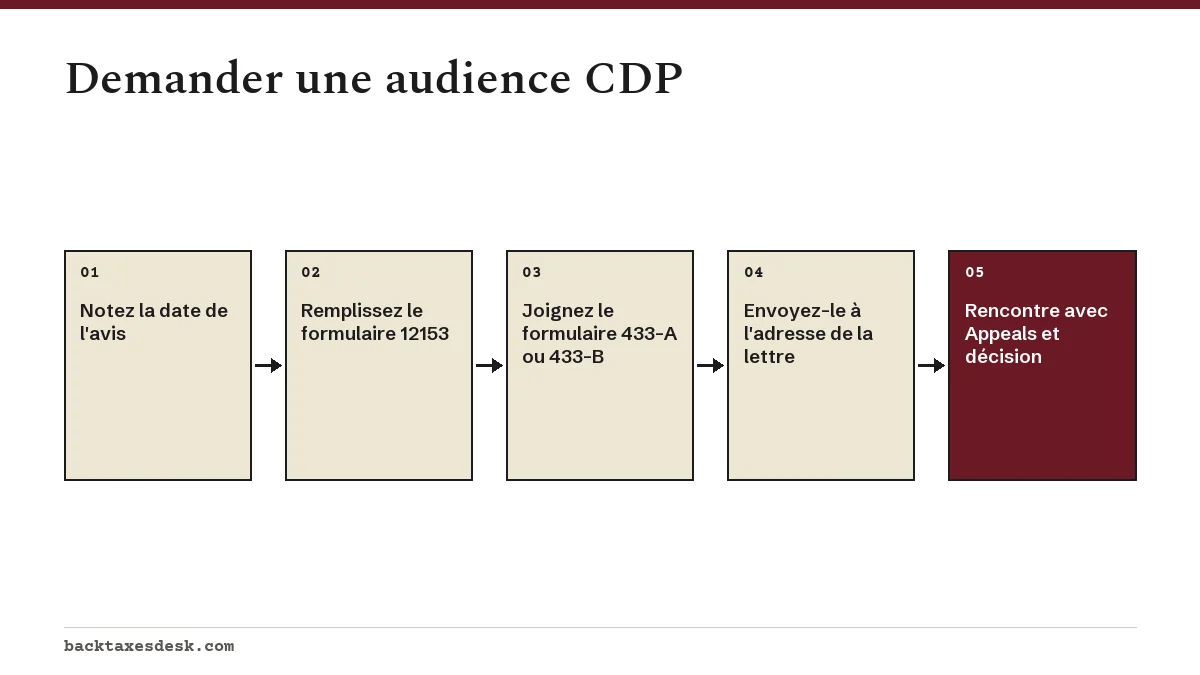
- Téléchargez le formulaire 12153, Request for a Collection Due Process or Equivalent Hearing, sur IRS.gov.
- Inscrivez vos renseignements, le type d'impôt et les périodes d'imposition exactement comme ils figurent sur la lettre.
- Cochez la case de la saisie proposée (et aussi celle du privilège si vous avez également reçu la Letter 3172).
- Indiquez les solutions de rechange dont vous voulez discuter, comme une entente de paiement, une offre de règlement (offer in compromise) ou l'incapacité de payer.
- Expliquez en termes simples pourquoi vous êtes en désaccord avec la saisie.
- Joignez un état financier, le formulaire 433-A pour les particuliers ou le 433-B pour les entreprises, afin qu'Appeals puisse étudier une solution de rechange sans délai.
- Envoyez-le à l'adresse indiquée sur votre LT11 ou votre Letter 1058 et conservez une preuve de la date d'envoi.
Notre guide complet sur l'audience de Collection Due Process explique le déroulement de la rencontre et la façon de s'y préparer.
Combien de temps après un avis final d'intention de saisie l'IRS agit-il?
Si vous ne faites rien, les saisies peuvent commencer dès la fin du délai de 30 jours. Il n'existe pas de calendrier publié pour la suite, mais l'IRS énumère les cibles probables : le salaire, les comptes bancaires, les actifs d'entreprise, les véhicules, les maisons, les remboursements d'impôt des États, les dividendes du Permanent Fund de l'Alaska et les prestations de la Social Security (sécurité sociale américaine).
| Type de saisie | Fonctionnement | Ce que vous pouvez encore faire |
|---|---|---|
| Compte bancaire | La banque retient les fonds pendant 21 jours, puis les envoie à l'IRS | Communiquez avec l'IRS pendant ces 21 jours pour régler la dette ou démontrer des difficultés financières |
| Salaire | Saisie continue : une partie déterminée de chaque paie jusqu'au paiement de la dette ou à la mainlevée | Retournez le Statement of Dependents and Filing Status dans les trois jours pour protéger le montant insaisissable |
| Prime versée séparément | Peut être saisie en entier, car l'exemption s'applique par période de paie | Concluez une entente avant la période des primes |
Voyez le fonctionnement détaillé de chacune sur nos pages consacrées à la saisie bancaire de l'IRS et à la saisie du salaire par l'IRS. Un privilège fiscal fédéral peut aussi être inscrit, et une dette gravement en souffrance de plus de 66 000 $ en 2026 peut être certifiée aux fins de mesures touchant le passeport.
Puis-je conclure une entente de paiement après un LT11?
Oui, et c'est souvent le moyen le plus rapide d'arrêter une saisie. Selon l'IRS, les particuliers qui doivent 50 000 $ ou moins peuvent faire la demande en ligne par l'Online Payment Agreement; pour les soldes plus élevés, la demande peut se faire avec le formulaire 9465. Vous devez avoir produit toutes les déclarations exigées.
Si votre objectif est une entente, vous n'avez pas à attendre une audience; faites directement la demande. Si vous voulez aussi la protection d'une audience, demandez l'audience CDP dans les 30 jours et inscrivez l'entente sur le formulaire 12153 comme solution de rechange souhaitée. Si vous ne pouvez rien payer, le statut Currently Not Collectible (recouvrement suspendu) reporte le recouvrement pendant l'examen de vos finances, même si les intérêts continuent de courir. Comparez les types d'ententes sur notre page sur l'entente de paiement échelonné.
Audience équivalente si vous ratez le délai de 30 jours
Rater la date limite de l'audience CDP ne met pas fin à vos possibilités d'appel. Vous pouvez demander une audience équivalente sur le même formulaire 12153 en cochant la case Equivalent Hearing à la ligne 7. La demande doit être oblitérée dans l'année qui suit la date de l'avis de saisie.
Questions fréquentes
C'est quoi un avis LT11?
Le LT11 est le Final Notice of Intent to Levy and Notice of Your Right to a Hearing de l'IRS, soit l'avis final d'intention de saisie et avis de votre droit à une audience. Il prévient que l'IRS peut saisir le salaire, les comptes bancaires et d'autres biens, et vous donne 30 jours pour demander une audience de Collection Due Process.
La Letter 1058 est-elle la même chose que le LT11?
Pour ce qui est de vos droits, oui. Les deux portent le titre d'avis final d'intention de saisie avec avis de votre droit à une audience, les deux donnent 30 jours pour demander une audience de Collection Due Process, et l'IRS y associe les mêmes instructions.
Comment demander une audience après un avis final d'intention de saisie de l'IRS?
Remplissez le formulaire 12153 et envoyez-le à l'adresse indiquée sur votre lettre dans les 30 jours suivant la date de l'avis. Joindre le formulaire 433-A ou 433-B aide Appeals à étudier une entente de paiement, une offre ou un statut de difficultés financières.
L'IRS peut-il saisir mon compte bancaire pendant une audience CDP?
En général, non. Lorsqu'une audience est demandée à temps, aucune saisie n'est permise pour ces périodes d'imposition tant que l'audience est en cours, sauf quelques exceptions comme les cas de péril pour le recouvrement et les saisies de remboursements d'un État.
Que se passe-t-il si j'ignore un avis final d'intention de saisie de l'IRS?
Après 30 jours, l'IRS peut saisir le salaire, les comptes bancaires et d'autres biens, et vous perdez le droit à l'audience CDP ordinaire. Vous pouvez encore demander une audience équivalente dans un délai d'un an, mais elle n'arrête pas les saisies.
Sources
- Understanding your LT11 notice or Letter 1058 irs.gov
- Collection due process (CDP) FAQs irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- Levy irs.gov
- Information about wage levies irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Avis de l'IRS : le sens de chaque lettre et quoi faire
Un avis de l'IRS (le fisc fédéral américain) est une lettre que l'IRS envoie par la poste quand il a besoin de quelque chose de v…
Audience Collection Due Process : formulaire 12153
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des app…
Saisie de compte bancaire par l'IRS : le blocage de 21 jours
Lors d'une saisie de compte bancaire par l'IRS (le fisc fédéral américain), la banque doit bloquer les fonds disponibles jusqu'au…
Avis CP90 de l'IRS : dernier avis avant saisie et audience
Un avis CP90 de l'IRS (le fisc fédéral américain) est un dernier avis d'intention de saisie qui vous informe aussi de votre droit…
Saisie de salaire par l'IRS : combien l'IRS peut prendre
Lors d'une saisie de salaire, les règles de l'IRS (le fisc fédéral américain) lui permettent de prendre toute votre paie nette au…
Avis CP504 de l'IRS : intention de saisie, quoi faire
L'avis CP504 de l'IRS (le fisc fédéral américain) est un avis d'intention de saisie (Notice of Intent to Levy) prévu à l'article…