
Avis CP504 de l'IRS : l'intention de saisie et vos 30 prochains jours
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
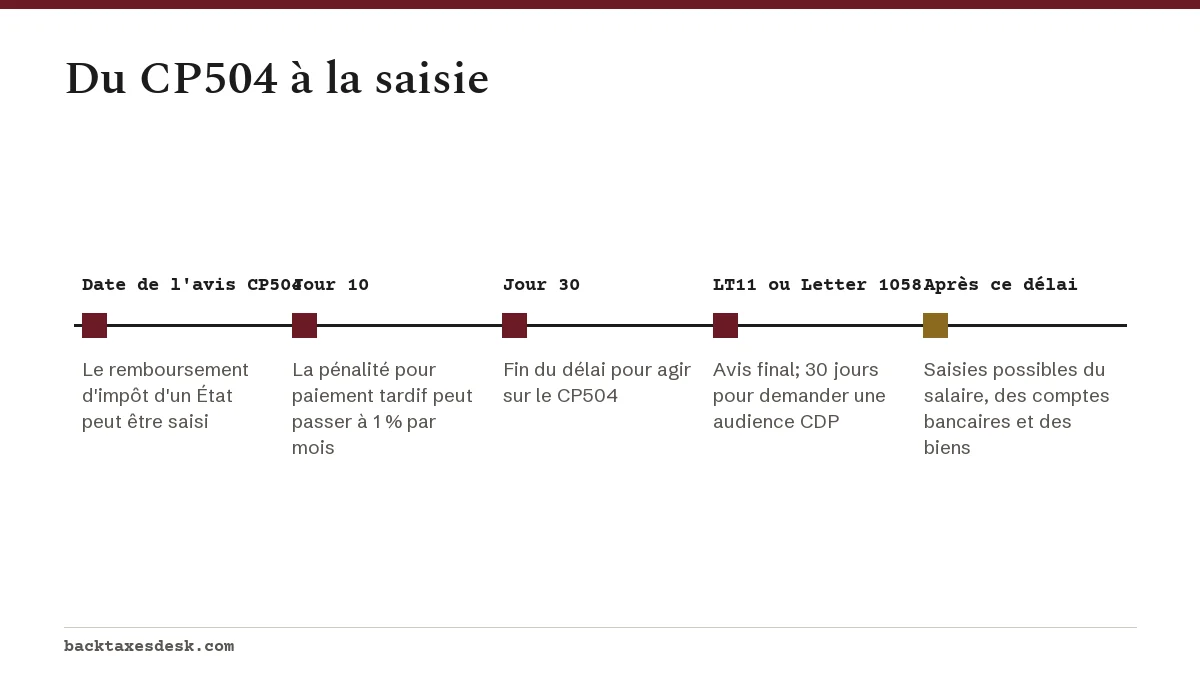
L'avis CP504 de l'IRS (le fisc fédéral américain) est un avis d'intention de saisie (Notice of Intent to Levy) prévu à l'article 6331(d) de l'Internal Revenue Code, envoyé quand les factures précédentes sont restées impayées. Il permet à l'IRS de saisir votre remboursement d'impôt d'un État et prévient que le salaire, les comptes bancaires et d'autres biens suivront. Vous avez 30 jours à compter de la date de l'avis pour payer, conclure une entente ou communiquer avec l'IRS avant que le recouvrement s'intensifie.
- 01Fondement juridique
- Avis d'intention de saisie prévu à l'article 6331(d) de l'IRC
- 02Délai pour agir
- 30 jours à compter de la date de l'avis
- 03Ce qui peut être saisi immédiatement
- Les remboursements d'impôt des États
- 04Droit à une audience de Collection Due Process avec le CP504?
- Non; ce droit vient avec le LT11 ou la Letter 1058
Que signifie l'avis CP504 de l'IRS?
Avec l'avis CP504, l'IRS vous annonce, en termes juridiques, qu'il a l'intention de procéder à une saisie. Il arrive habituellement après que la facture CP14 et les rappels CP501 et CP503 sont restés sans réponse. L'avis indique votre solde actuel avec les pénalités et les intérêts, et demande un paiement immédiat.
L'IRS le décrit comme l'avis d'intention de saisie exigé par l'article 6331(d) de l'Internal Revenue Code. Son explication de l'avis équivalent CP504B indique de payer ou de communiquer avec l'IRS au plus tard 30 jours après la date de l'avis, après quoi l'IRS peut prendre d'autres mesures de recouvrement. Il peut aussi inscrire un avis public de privilège fiscal fédéral (Notice of Federal Tax Lien), qui peut nuire à votre crédit.
Ce que l'IRS peut saisir après un avis CP504
Un CP504 ne permet pas à l'IRS de vider votre compte bancaire le lendemain. Il permet toutefois un type de saisie immédiate : votre remboursement d'impôt d'un État. La saisie d'un remboursement d'un État est l'une des rares exceptions où l'IRS n'a pas à offrir d'audience au préalable; un remboursement que vous doit votre État peut donc être redirigé vers votre solde fédéral.
L'IRS peut-il saisir mon salaire après un CP504?
Pas sur la seule foi du CP504. Avant de saisir un salaire, des comptes bancaires ou d'autres biens, l'IRS doit envoyer au moins 30 jours à l'avance un Final Notice of Intent to Levy and Notice of Your Right to a Hearing (avis final d'intention de saisie et avis de votre droit à une audience). Cette lettre est le LT11 ou la Letter 1058. Le CP504 prévient qu'une fois cette étape franchie, le salaire, les commissions immobilières et autres revenus, les comptes bancaires, les actifs d'entreprise, les biens personnels comme votre voiture et votre maison, et les prestations de la Social Security (sécurité sociale américaine) figurent tous sur la liste.
Risque pour le passeport
Le CP504 peut aussi comporter un avertissement au sujet des passeports. Si votre dette cotisée totale dépasse le seuil de dette gravement en souffrance, soit 66 000 $ pour 2026, l'IRS peut la certifier au département d'État, qui peut refuser ou révoquer un passeport. Le seuil de 2027 n'est pas encore annoncé; il paraît habituellement avec les rajustements pour l'inflation en octobre ou en novembre. Consultez la page sur la révocation du passeport pour dette fiscale.
Un avis CP504 me donne-t-il droit à une audience?
Pas à une audience de Collection Due Process (CDP). L'Independent Office of Appeals de l'IRS qualifie le CP504 d'avis préliminaire et précise que l'IRS ne peut pas procéder à une saisie avec cet avis seulement; les droits CDP commencent uniquement avec l'avis final officiel. Celui-ci arrive plus tard sous la forme d'un LT11 ou d'une Letter 1058, expliqués sur notre page sur l'avis final d'intention de saisie. Certaines personnes reçoivent plutôt un CP90, qui comporte aussi des droits CDP.
Vous disposez toutefois d'une autre voie dès maintenant. L'IRS indique que vous pouvez recourir au Collection Appeals Program (CAP) avant qu'une saisie ait lieu. Selon la Publication 1660, vous demandez d'abord une rencontre avec un gestionnaire du recouvrement, puis vous faites appel par écrit, de préférence au moyen du formulaire 9423. Le CAP ne permet pas de contester le fait que vous devez l'impôt ni son montant, et ses décisions ne peuvent pas être portées devant les tribunaux; il convient donc aux différends sur la façon dont le recouvrement est mené.
Comment arrêter une saisie après un CP504
L'objectif des 30 prochains jours est de placer votre compte dans un statut où l'IRS ne procède pas à des saisies. N'importe laquelle des options suivantes fonctionne.
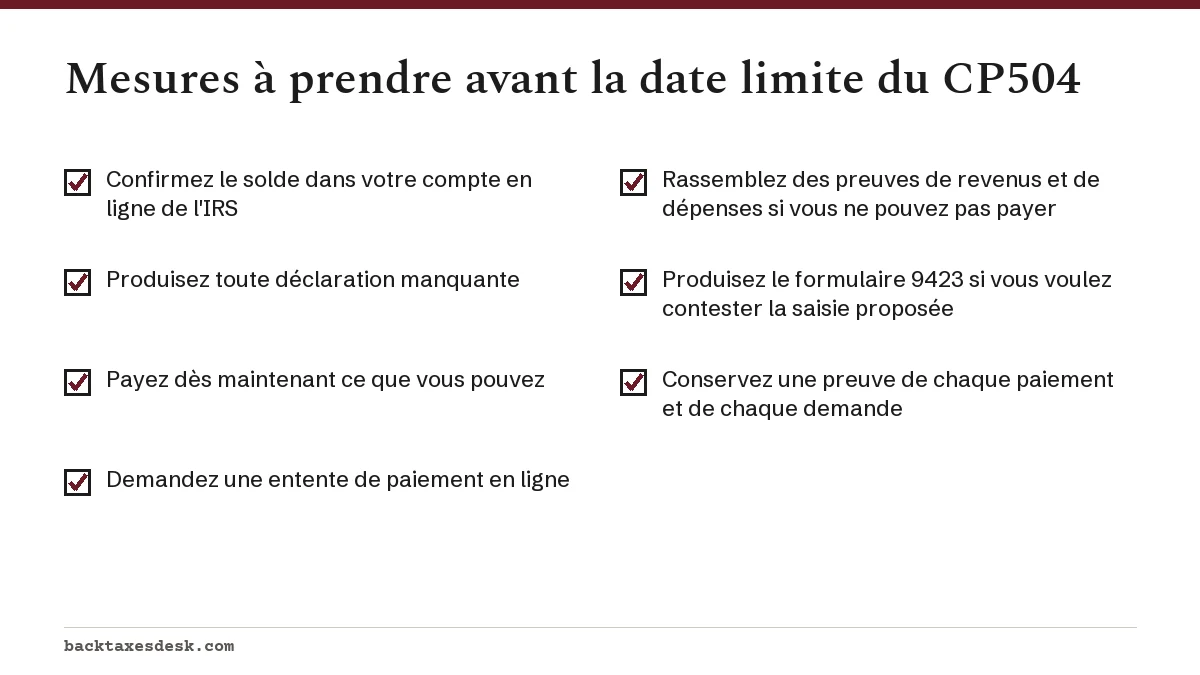
- Payez en entier par IRS Direct Pay, par carte ou par chèque avec le talon de l'avis. Cela entraîne aussi la mainlevée de tout privilège inscrit dans un délai de 30 jours.
- Concluez une entente de paiement au moyen de l'Online Payment Agreement. Les particuliers qui doivent 50 000 $ ou moins peuvent obtenir une entente à long terme en ligne; les frais d'établissement sont de 29 $ avec prélèvement automatique. Les soldes de moins de 100 000 $ peuvent faire l'objet d'une entente à court terme d'au plus 180 jours, sans frais.
- Demandez le statut Currently Not Collectible (recouvrement suspendu) si vous ne pouvez rien payer. L'IRS peut demander le formulaire 433-F et des preuves de revenus et de dépenses. Les intérêts continuent de courir et un privilège peut quand même être inscrit.
- Présentez une Offer in Compromise (offre de règlement) si vous ne pouvez pas payer la totalité de la dette. Les frais de demande sont de 205 $, sauf si vous remplissez les conditions de l'attestation de faible revenu.
- Appelez au numéro indiqué sur l'avis si vous avez déjà payé ou si vous contestez le solde, avec votre confirmation de paiement ou vos documents en main.
Vous devez avoir produit toutes les déclarations exigées avant que l'IRS approuve une entente. S'il manque une déclaration, produisez-la maintenant. Pour le fonctionnement de chaque type de saisie, consultez notre page sur ce qu'est une saisie de l'IRS.
L'avis CP504B de l'IRS et les autres versions
L'IRS publie une page d'explication distincte pour le CP504B. Le message est le même : un avis d'intention de saisie, un délai de 30 jours à compter de la date de l'avis et un avertissement au sujet des privilèges et des passeports. Sa liste des biens que l'IRS peut saisir mentionne aussi les comptes clients, ce que la liste du CP504 ne fait pas.
Les réponses possibles sont les mêmes que pour un CP504 : payer, conclure une entente, demander un report pour difficultés financières, présenter une offre ou faire appel par le Collection Appeals Program avant une saisie. Pour une entreprise qui doit des retenues à la source (trust fund taxes), une entente simplifiée n'est généralement possible que si le solde est de 25 000 $ ou moins.
Ce qui suit le CP504
Si rien ne change après 30 jours, la lettre suivante est normalement l'avis final d'intention de saisie avec droit à une audience. Il ouvre un nouveau délai de 30 jours pour demander une audience de Collection Due Process au moyen du formulaire 12153. Une fois ce délai expiré, les saisies de comptes bancaires et les saisies continues du salaire deviennent possibles. Notre page sur les avis de l'IRS présente la séquence complète.
Questions fréquentes
Que veut dire un avis CP504?
C'est un avis d'intention de saisie prévu à l'article 6331(d) de l'IRC. Il vous informe que le solde est toujours impayé, permet à l'IRS de saisir votre remboursement d'impôt d'un État et prévient que d'autres saisies et un privilège fiscal pourraient suivre.
Combien de temps ai-je après un CP504?
L'IRS demande un paiement immédiat, et son explication du CP504B fixe une limite de 30 jours à compter de la date de l'avis pour payer ou communiquer avec lui. Agissez dès que vous ouvrez la lettre.
L'IRS peut-il saisir mon salaire après un CP504?
Pas encore. Une saisie du salaire exige le Final Notice of Intent to Levy and Notice of Your Right to a Hearing, envoyé au moins 30 jours avant la saisie. Le CP504 est l'étape qui le précède.
Le CP504 est-il l'avis final?
Non, malgré son ton. L'avis final est le LT11 ou la Letter 1058, qui vous donne aussi 30 jours pour demander une audience de Collection Due Process.
Une entente de paiement arrête-t-elle une saisie après un CP504?
En général, oui. Selon la Publication 1660 de l'IRS, l'IRS ne peut pas procéder à une saisie avant 30 jours après le rejet ou la résiliation d'une entente de paiement, et une dette visée par une demande d'entente en attente ou par une entente payée à temps n'est pas certifiée aux fins du passeport.
Sources
- Understanding your CP504 notice irs.gov
- Failure to pay penalty irs.gov
- Collection due process (CDP) FAQs irs.gov
- Levy irs.gov
- Understanding your CP504B notice irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Avis de l'IRS : le sens de chaque lettre et quoi faire
Un avis de l'IRS (le fisc fédéral américain) est une lettre que l'IRS envoie par la poste quand il a besoin de quelque chose de v…
 Avis final d'intention de saisie de l'IRS (LT11, Letter 1058)
Un avis final d'intention de saisie de l'IRS (le fisc fédéral américain), envoyé sous la forme d'un LT11 ou d'une Letter 1058, es…
Saisie de l'IRS : ce qui peut être saisi et comment l'arrêter
Une saisie de l'IRS (le fisc fédéral américain) est la prise légale de vos biens ou droits sur des biens, comme le salaire, les s…
Avis CP90 de l'IRS : dernier avis avant saisie et audience
Un avis CP90 de l'IRS (le fisc fédéral américain) est un dernier avis d'intention de saisie qui vous informe aussi de votre droit…
L'IRS peut-il retirer votre passeport? Dette fiscale
L'IRS peut-il retirer votre passeport? Pas lui-même, mais l'IRS (le fisc fédéral américain) peut certifier une dette fiscale grav…