
Avis CP3219A : l'avis de redressement qui suit un écart de revenus
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'avis CP3219A est un avis légal de redressement (Statutory Notice of Deficiency). L'IRS (le fisc fédéral américain) a comparé votre déclaration avec les formulaires W-2, 1099 et autres déclarations transmises par des employeurs et des banques, a trouvé des revenus ou des paiements qui ne concordent pas et propose maintenant une hausse d'impôt. Vous avez 90 jours à compter de la date de l'avis (150 s'il vous a été adressé à l'extérieur des États-Unis) pour déposer une requête devant la US Tax Court (Cour de l'impôt des États-Unis), et ce délai ne peut pas être prolongé.
- 01Ce que c'est
- Avis légal de redressement fondé sur des déclarations de revenus de tiers
- 02Délai pour la Tax Court
- 90 jours à compter de la date de l'avis, 150 jours s'il est adressé à l'extérieur des États-Unis
- 03Formulaire pour donner votre accord
- Formulaire 5564, Notice of Deficiency Waiver
- 04Frais de dépôt à la Tax Court
- 60 $, dispense possible
Que signifie un avis CP3219A?
Un CP3219A est l'avis officiel, exigé par la loi, par lequel l'IRS annonce qu'il a l'intention d'établir un supplément d'impôt pour une année précise. Il découle du programme automatisé de rapprochement des revenus, qui compare votre déclaration aux formulaires W-2, 1099 et autres documents semblables que des employeurs, des banques, des courtiers et d'autres ont produits à votre sujet. Quand les montants ne concordent pas et que l'écart n'a pas été réglé plus tôt, l'IRS émet cet avis.
L'avis n'est ni une facture ni une vérification. Il énumère les éléments qui ne concordent pas, montre comment l'impôt proposé, toute pénalité et les intérêts ont été calculés, et explique vos options. Comme il s'agit d'un avis prévu par la loi, il vous ouvre aussi votre seule occasion de porter le différend devant la US Tax Court avant que l'impôt soit établi.
Les règles générales de ce type de lettre sont expliquées sur notre page sur l'avis de redressement de l'IRS; la présente page porte sur la version liée à un écart de revenus et sur la façon d'y répondre.
CP3219A ou CP2000 : le lien entre les deux avis
Les deux avis proviennent du même programme de rapprochement, mais ils interviennent à des étapes différentes. Un CP2000 est une proposition : l'IRS vous demande d'être d'accord, d'exprimer votre désaccord documents à l'appui ou d'envoyer une déclaration corrigée. Un CP3219A est généralement l'étape suivante quand un CP2000 est resté sans réponse ou que votre réponse n'a pas réglé l'écart.
| Point | CP2000 | CP3219A |
|---|---|---|
| Statut juridique | Rajustement proposé | Avis légal de redressement |
| Droit de recours à la Tax Court | Pas encore de droit de requête | Requête dans les 90 jours (150 à l'étranger) |
| Délai | Date de réponse imprimée sur l'avis | Date de requête fixée par la loi, sans prolongation |
| Formulaire pour donner votre accord | Formulaire de réponse signé | Formulaire 5564 |
| Si vous l'ignorez | L'IRS émet un avis de redressement | L'impôt est établi et facturé |
La différence concrète, c'est le délai. Avec un CP2000, vous négociez. Avec un CP3219A, si vous ratez la date de la requête, l'impôt est établi et les options qui vous restent sont des voies plus lentes, comme le réexamen de la vérification (audit reconsideration) ou une demande de remboursement après avoir payé.
Le délai de 90 jours du CP3219A
L'avis indique le dernier jour pour déposer une requête devant la Tax Court. Comptez à partir de la date de l'avis, pas du jour où il est arrivé dans votre boîte aux lettres. Par exemple, un CP3219A daté du 2 mars 2027 fixe la date limite de la requête au 31 mai 2027, soit 90 jours plus tard. Si l'avis vous a été adressé à l'extérieur des États-Unis, le délai est de 150 jours.
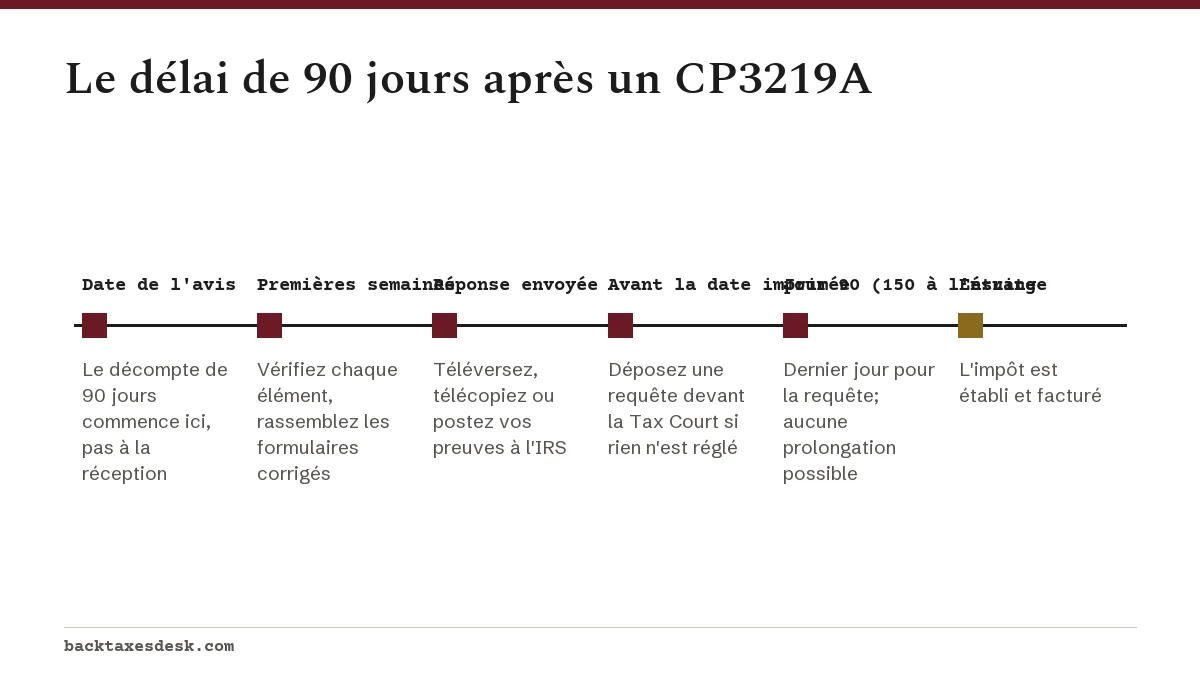
L'IRS continuera de traiter votre dossier pendant ces 90 jours si vous envoyez des documents, mais les échanges avec l'IRS ne suspendent pas le délai de la Tax Court. Si vous êtes en désaccord et que l'IRS n'a pas accepté votre réponse avant la date imprimée, déposez quand même la requête. Le tribunal ne peut pas entendre une requête tardive.
Accepter l'avis : le formulaire 5564
Si les modifications sont exactes, signez et retournez le formulaire 5564, Notice of Deficiency Waiver (renonciation relative à l'avis de redressement), joint à l'avis. Le signer permet à l'IRS d'établir l'impôt sans attendre la fin du délai de requête. Vous recevez ensuite une facture pour l'impôt, toute pénalité et les intérêts.
Les intérêts continuent de s'accumuler sur le montant impayé jusqu'à son paiement complet; payer tôt réduit donc le total. Si vous ne pouvez pas tout payer, vous pouvez demander une entente de paiement dès que la facture arrive. Consultez notre page sur les façons de payer ses impôts impayés pour connaître les modes de paiement.
Exemple chiffré
Supposons que vous avez oublié un formulaire 1099-INT déclarant 2 400 $ d'intérêts bancaires et que votre tranche d'imposition la plus élevée cette année-là était de 22 %. La hausse d'impôt proposée serait d'environ 528 $ (22 % de 2 400 $), plus les intérêts depuis la date d'échéance initiale et, possiblement, une pénalité si l'avis en indique une. L'avis présente le calcul exact pour votre déclaration.
Contester un CP3219A : réponse et requête
Si vous croyez que l'IRS se trompe, vous avez deux voies et pouvez les utiliser en même temps. La première est une réponse écrite à l'IRS, preuves à l'appui. La seconde est une requête devant la Tax Court, qui protège vos droits si la réponse ne règle pas la question à temps.
- Comparez chaque élément énuméré avec vos dossiers et les formulaires originaux.
- Si un payeur a déclaré des montants erronés, demandez-lui un formulaire W-2 ou 1099 corrigé.
- Rédigez une déclaration signée qui explique quels éléments sont erronés et pourquoi, et joignez des copies de vos preuves.
- Envoyez-la par l'IRS Documents Upload Tool (l'outil de téléversement de documents, que l'IRS présente comme l'option la plus rapide), par télécopieur au numéro correspondant à votre lieu de résidence, ou par la poste à l'adresse indiquée sur l'avis.
- Si la question n'est pas réglée bien avant la date imprimée, déposez une requête devant la Tax Court avec les frais de 60 $ (dispense possible), en ligne par DAWSON ou sur papier.
Ce que doit contenir une lettre de réponse à un CP3219A
Beaucoup de gens cherchent un modèle de lettre de réponse au CP3219A. Aucune formulation n'est imposée, mais une réponse utile couvre les points suivants en phrases simples :
- Votre nom, votre numéro d'identification de contribuable, l'année d'imposition ainsi que le numéro et la date de l'avis
- Chaque élément contesté, repris tel qu'il figure sur l'avis
- La raison de l'erreur, par exemple un formulaire 1099 en double, un revenu déjà déclaré à une autre ligne ou un prix de base manquant sur un formulaire 1099-B
- La liste des documents joints
- Votre signature et un moyen de vous joindre pendant la journée
Si le revenu appartient à quelqu'un qui a usurpé votre identité, joignez à la réponse le formulaire 14039, Identity Theft Affidavit (déclaration sous serment de vol d'identité).
Recourir à la procédure des petites causes fiscales
Les différends de 50 000 $ ou moins par année peuvent suivre la procédure des petites causes fiscales (small tax case) de la Tax Court. Elle est moins formelle, mais la décision ne peut pas être portée en appel. Notre guide sur la requête devant la Tax Court explique le dépôt étape par étape.
Que se passe-t-il si vous ignorez un CP3219A?
Quand la date de requête passe sans qu'une requête soit déposée, l'IRS établit l'impôt proposé et vous envoie par la poste une facture pour le solde, la pénalité et les intérêts. À partir de là, la séquence de recouvrement habituelle s'applique, décrite dans notre guide des avis de l'IRS.
Vous pouvez encore contester le montant après son établissement au moyen d'un réexamen de la vérification si vous avez de nouveaux renseignements et que l'impôt est impayé, ou en payant puis en présentant une demande de remboursement. Ces deux voies prennent plus de temps que répondre à l'avis dans les délais.
Questions fréquentes
C'est quoi un avis CP3219A de l'IRS?
C'est un avis légal de redressement émis après que l'IRS a trouvé, sur des formulaires de tiers, des revenus ou des paiements qui ne concordent pas avec votre déclaration. Il propose un supplément d'impôt et vous donne 90 jours pour déposer une requête devant la Tax Court.
Combien de temps ai-je pour répondre à un CP3219A?
L'avis indique une date précise, soit 90 jours après la date de l'avis, ou 150 jours s'il vous a été adressé à l'extérieur des États-Unis. Cette date est le dernier jour pour déposer une requête devant la Tax Court et ne peut pas être prolongée.
Puis-je encore communiquer avec l'IRS après un CP3219A?
Oui. L'IRS examinera les documents que vous envoyez pendant les 90 jours. Les échanges avec l'IRS n'arrêtent pas le délai de la Tax Court; déposez donc une requête si la question n'est pas réglée à temps.
Qu'est-ce que le formulaire 5564?
Le formulaire 5564 est la Notice of Deficiency Waiver (renonciation relative à l'avis de redressement) jointe au CP3219A. Le signer signifie que vous acceptez les modifications proposées et permet à l'IRS d'établir l'impôt immédiatement.
Un CP3219A est-il la même chose qu'une vérification?
Non. Il provient du rapprochement automatisé des déclarations de renseignements, et non de l'examen de vos livres par un vérificateur. C'est un avis officiel d'impôt proposé qui donne droit à un recours devant la Tax Court.
Les intérêts continuent-ils d'augmenter après un CP3219A?
Oui. Les intérêts courent sur le solde impayé à partir de la date d'échéance initiale jusqu'à son paiement complet, que vous soyez d'accord ou non avec l'avis.
Sources
- Understanding your CP3219A notice irs.gov
- US Tax Court, starting a case ustaxcourt.gov
- US Tax Court, case procedure ustaxcourt.gov
- Understanding your CP2000 notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Avis CP2000 de l'IRS : vos revenus ne concordent pas
Un avis CP2000 est une proposition de l'IRS (le fisc fédéral américain) de modifier votre déclaration parce que les renseignement…
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…
 Avis de l'IRS : le sens de chaque lettre et quoi faire
Un avis de l'IRS (le fisc fédéral américain) est une lettre que l'IRS envoie par la poste quand il a besoin de quelque chose de v…
 Répondre à un avis CP2000 : accepter, contester, modifier
Pour répondre à un avis CP2000, comparez chaque élément de revenu que l'IRS (le fisc fédéral américain) énumère avec vos document…