
Avis de redressement (notice of deficiency) : ce que signifie l'avis de 90 jours de l'IRS
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un avis de redressement de l'IRS (notice of deficiency) est l'avis juridique officiel par lequel l'IRS (le fisc fédéral américain) annonce son intention d'établir une cotisation d'impôt supplémentaire. Vous avez 90 jours après la date de l'avis (150 s'il vous est adressé hors des États-Unis) pour déposer une requête devant la US Tax Court sans payer d'abord. Ce délai ne peut pas être prolongé. Si vous ne faites rien, l'IRS établit la cotisation et vous envoie une facture.
- 01Numéros de lettre courants
- Lettre 3219 (vérifications par la poste), lettre 531 (vérifications en personne), CP3219A, CP3219N
- 02Délai pour la Tax Court
- 90 jours après la date de l'avis, 150 s'il est adressé hors des États-Unis
- 03Peut-il être prolongé
- Non, ni par l'IRS ni par le tribunal
- 04Frais de dépôt à la Tax Court
- 60 $, exonération possible
- 05Limite de la procédure simplifiée (small tax case)
- 50 000 $ ou moins en litige par année
- 06Pour accepter
- Signez et retournez le formulaire 5564
Ce qu'est un avis de redressement
Un avis de redressement, souvent appelé statutory notice of deficiency (avis de redressement légal) ou lettre de 90 jours, est l'étape juridique que l'IRS doit franchir avant de pouvoir établir une cotisation d'impôt sur le revenu supplémentaire que vous n'avez pas acceptée. Le Taxpayer Advocate Service (service de défense des contribuables) le décrit comme votre billet d'entrée à la Tax Court, car c'est lui qui vous permet de demander à un juge d'examiner les chiffres de l'IRS avant de payer quoi que ce soit.
Il arrive habituellement au terme d'échanges plus longs : une vérification, une proposition CP2000 pour revenus sous-déclarés qui n'a pas été réglée, ou une déclaration de remplacement que l'IRS a établie parce qu'une déclaration n'a jamais été produite.
| Lettre ou avis | Origine habituelle |
|---|---|
| Lettre 3219 | Une vérification menée par la poste |
| Lettre 531 | Une vérification menée en personne |
| CP3219A | Des revenus déclarés par des tiers qui ne concordent pas avec votre déclaration, souvent après un avis CP2000 |
| CP3219N | Une déclaration de remplacement établie quand aucune déclaration n'a été produite |
Le délai de 90 jours (ou de 150 jours)
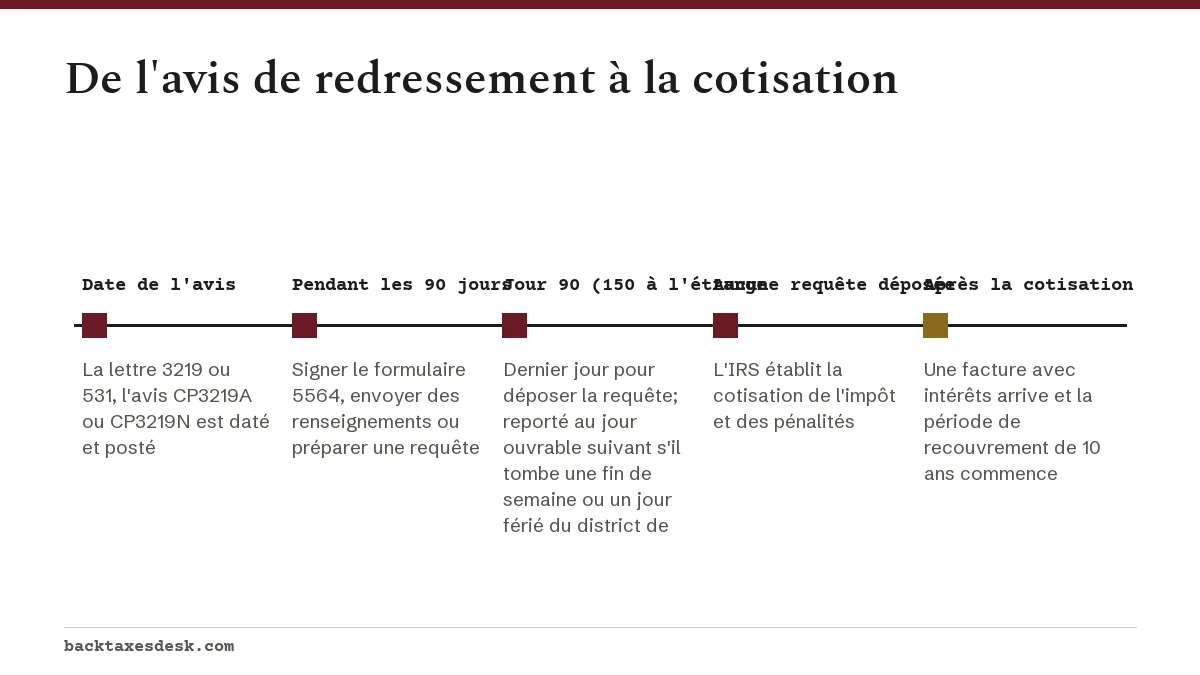
Le délai court à partir de la date inscrite sur l'avis, et non du jour où il est arrivé dans votre boîte aux lettres. L'avis lui-même indique le dernier jour pour déposer une requête. Vous avez 90 jours, ou 150 jours si l'avis est adressé à une personne qui se trouve hors des États-Unis, et la Tax Court précise qu'elle ne peut pas prolonger ce délai.
Si le dernier jour tombe un samedi, un dimanche ou un jour férié légal dans le district de Columbia, une requête déposée le jour ouvrable suivant est encore dans les délais. Une requête électronique doit parvenir au tribunal au plus tard à 23 h 59 (11:59 p.m.), heure de l'Est, le dernier jour.
Exemple de calcul de date
Pour un avis de redressement daté du lundi 5 octobre 2026, le 90e jour tombe le dimanche 3 janvier 2027. Comme c'est une fin de semaine, le dernier jour pour déposer la requête devient le lundi 4 janvier 2027. Vérifiez toujours ce calcul par rapport à la date imprimée sur votre avis, puisque c'est celle sur laquelle le tribunal se fonde.
Vos options devant un avis de redressement de l'IRS
Accepter et signer le formulaire 5564
Si les chiffres sont exacts, signez le formulaire 5564, Notice of Deficiency-Waiver (renonciation), et retournez-le selon les instructions de la lettre. Vous pouvez payer une partie ou la totalité de l'impôt maintenant, ou attendre la facture. Les intérêts continuent de courir sur le solde impayé jusqu'à son paiement complet : payer maintenant les limite donc.
Contester et saisir la Tax Court
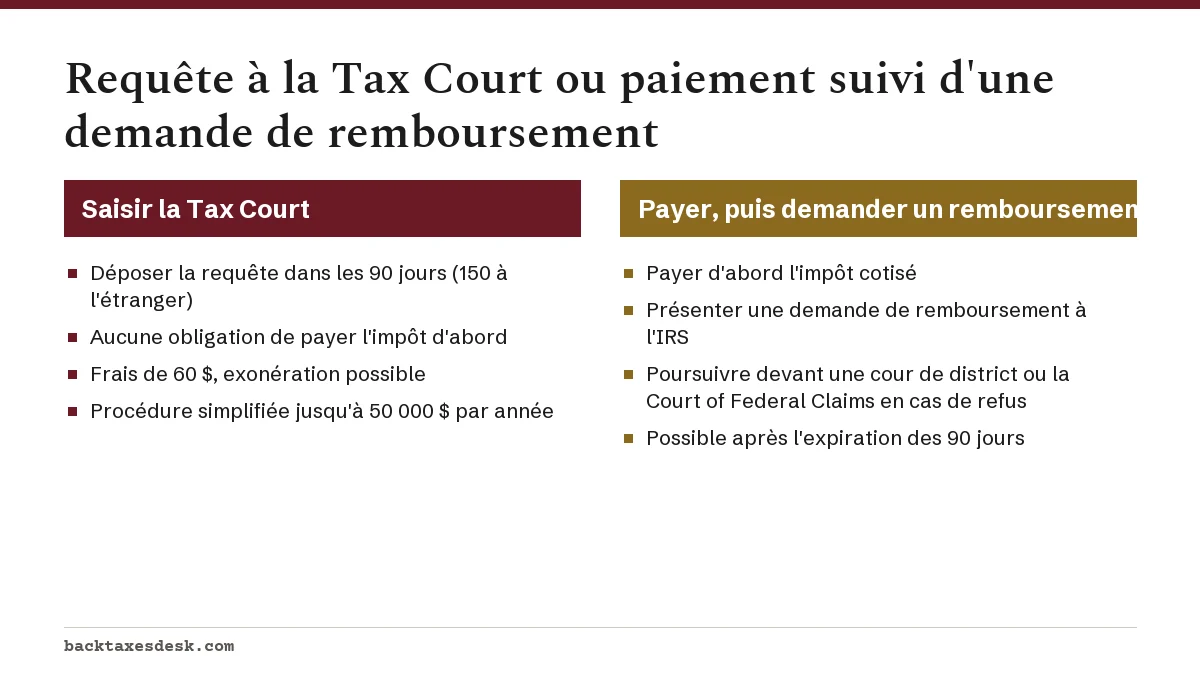
La requête est adressée à la United States Tax Court, et non à l'IRS. Vous pouvez la déposer en ligne par le système DAWSON du tribunal ou l'envoyer par la poste, et les frais sont de 60 $, que le tribunal peut annuler si vous ne pouvez pas payer. Joignez une copie complète de l'avis et ne joignez ni reçus ni déclarations à cette étape. Notre guide de la requête à la Tax Court explique le formulaire.
Si le montant en litige est de 50 000 $ ou moins par année, vous pouvez choisir la procédure simplifiée (small tax case). Elle est moins formelle, mais la décision ne peut pas faire l'objet d'un appel. Notre page sur le fonctionnement des appels auprès de l'IRS explique la place de l'Independent Office of Appeals (bureau indépendant des appels) dans les différends sur les résultats de vérification.
Envoyer plus de renseignements à l'IRS
Vous pouvez encore écrire à l'IRS en joignant une explication signée et des documents, et il travaillera avec vous pendant les 90 jours. Cela peut régler des erreurs simples. C'est une démarche parallèle, et non un substitut à une requête si la date limite approche.
Payer, puis demander un remboursement
La Tax Court est le seul tribunal où vous pouvez contester l'impôt sans payer d'abord. Si vous payez le montant cotisé, vous pouvez présenter une demande de remboursement à l'IRS et, si elle est refusée, intenter une poursuite devant une cour de district fédérale ou la US Court of Federal Claims.
Qu'arrive-t-il si vous ratez le délai de la lettre de 90 jours de l'IRS?
Si l'IRS ne reçoit aucune renonciation signée et qu'aucune requête n'est déposée, il établit la cotisation de l'impôt et des pénalités proposés et vous envoie une facture avec les intérêts. À partir de ce moment, le compte suit le processus normal de recouvrement, et la période de recouvrement de 10 ans commence à la date de cotisation.
- Attendez-vous à un premier avis de solde dû, puis à des rappels si le solde reste impayé.
- Si vous avez de nouveaux renseignements, demandez un réexamen de la vérification (audit reconsideration). Cette démarche ne fonctionne généralement que tant que l'impôt cotisé reste impayé.
- Si vous avez déjà payé, présentez plutôt une demande de remboursement, et adressez-vous à une cour de district ou à la Court of Federal Claims si elle est refusée.
- Si vous ne pouvez pas payer, examinez les ententes de paiement ou le statut de difficulté financière avant l'arrivée des lettres d'exécution.
Si le redressement découle d'une déclaration de remplacement, produire votre propre déclaration exacte est souvent la meilleure solution; notre page sur la déclaration de remplacement de l'IRS explique cette démarche.
Obtenir de l'aide avant la date limite
Une requête à la Tax Court est un acte juridique : il vaut donc la peine d'obtenir des conseils tôt si le montant est important. Les avocats, les CPA et les enrolled agents peuvent vous représenter auprès de l'IRS, et les Low Income Taxpayer Clinics (cliniques fiscales pour contribuables à faible revenu) aident gratuitement ou à peu de frais les contribuables admissibles dans leurs différends avec l'IRS. Notre page sur les Low Income Taxpayer Clinics précise qui y a droit.
Pour les autres lettres de la même famille, consultez le guide des avis de l'IRS.
Questions fréquentes
Qu'est-ce qu'un avis de redressement de l'IRS?
C'est la lettre officielle que l'IRS doit envoyer avant d'établir une cotisation d'impôt sur le revenu supplémentaire que vous n'avez pas acceptée. Elle vous donne 90 jours, ou 150 si elle est adressée hors des États-Unis, pour déposer une requête devant la US Tax Court.
Le délai de 90 jours d'un avis de redressement peut-il être prolongé?
Non. La Tax Court ne peut pas le prolonger, et envoyer plus de renseignements à l'IRS ou produire une déclaration en retard ne le suspend pas. Seul un samedi, un dimanche ou un jour férié du district de Columbia le dernier jour reporte la date limite au jour ouvrable suivant.
Qu'arrive-t-il si je rate la date limite de la Tax Court?
L'IRS établit la cotisation de l'impôt proposé et vous envoie une facture. Vous pouvez encore demander un réexamen de la vérification avec de nouveaux renseignements, ou payer et présenter une demande de remboursement, mais vous ne pouvez plus vous adresser à la Tax Court sans payer d'abord.
Que faire si je suis d'accord avec le redressement?
Signez et retournez le formulaire 5564, Notice of Deficiency-Waiver, puis payez maintenant ou attendez la facture. Les intérêts et les pénalités éventuelles s'ajoutent au montant final.
La lettre 3219 est-elle la même chose que l'avis CP3219A?
Les deux sont des avis de redressement légaux assortis du même délai de 90 jours pour saisir la Tax Court. La lettre 3219 suit habituellement une vérification par la poste, tandis que l'avis CP3219A suit habituellement une non-concordance de revenus, comme un avis CP2000 non réglé.
Combien coûte une requête à la Tax Court?
Les frais de dépôt sont de 60 $. Le tribunal peut les annuler si vous présentez une demande montrant que vous ne pouvez pas payer.
Sources
- Letter 3219, Notice of Deficiency (Taxpayer Advocate Service) taxpayeradvocate.irs.gov
- Understanding your CP3219A notice irs.gov
- Understanding your CP3219N notice irs.gov
- US Tax Court: Starting a case ustaxcourt.gov
- US Tax Court: Case procedure ustaxcourt.gov
- Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…
Avis CP3219A : avis de redressement après un écart de revenus
L'avis CP3219A est un avis légal de redressement (Statutory Notice of Deficiency). L'IRS (le fisc fédéral américain) a comparé vo…
 Répondre à un avis CP2000 : accepter, contester, modifier
Pour répondre à un avis CP2000, comparez chaque élément de revenu que l'IRS (le fisc fédéral américain) énumère avec vos document…
Réexamen de vérification IRS : rouvrir une vérification
Le réexamen de vérification de l'IRS (audit reconsideration) est le processus du fisc fédéral américain qui permet de rouvrir une…
 Avis de l'IRS : le sens de chaque lettre et quoi faire
Un avis de l'IRS (le fisc fédéral américain) est une lettre que l'IRS envoie par la poste quand il a besoin de quelque chose de v…