
Comment déposer une requête à la Tax Court des États-Unis
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
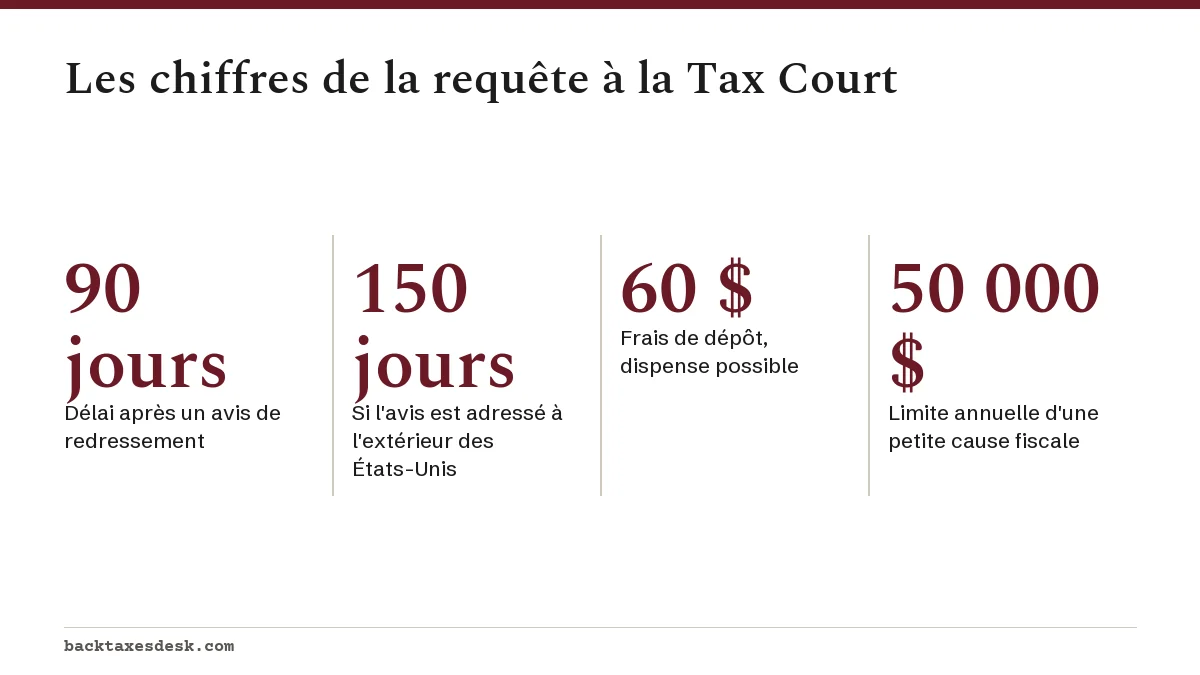
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) avant que vous payiez. Pour un avis de redressement (notice of deficiency), elle doit être déposée dans les 90 jours suivant la date de l'avis (150 si l'avis est adressé à l'extérieur des États-Unis), et personne ne peut prolonger ce délai. Les frais de dépôt sont de 60 $, avec dispense possible en cas de difficultés financières, et vous pouvez transmettre la requête électroniquement dans DAWSON ou l'envoyer par la poste.
- 01Délai après un avis de redressement
- 90 jours (150 si l'avis est adressé à l'extérieur des États-Unis)
- 02Délai après un avis de décision CDP
- 30 jours
- 03Frais de dépôt
- 60 $, dispense possible si vous ne pouvez pas payer
- 04Limite des petites causes fiscales
- 50 000 $ ou moins en litige par année
- 05Formulaires
- Requête (formulaire 2), formulaire 4 (numéro d'identification du contribuable), formulaire 5 (lieu du procès)
- 06Heure limite du dépôt électronique
- 23 h 59 (11:59 pm), heure de l'Est, le dernier jour, dans DAWSON
Qu'est-ce qu'une requête à la Tax Court?
Une requête à la Tax Court est le document qui lance une cause devant la United States Tax Court, un tribunal fédéral indépendant qui révise certaines décisions de l'IRS. Une requête à la Tax Court des États-Unis vous permet de contester une hausse d'impôt proposée sans la payer d'abord; c'est pourquoi l'IRS décrit ce tribunal, dans la publication 3498-A, comme un forum où l'on plaide avant de payer.
Le tribunal ne fait pas partie de l'IRS. Il entend les causes de particuliers et d'entreprises qui ont reçu un avis admissible de l'IRS, et bien des requérants se représentent eux-mêmes. Vous pouvez encore conclure un règlement avec l'IRS après le dépôt, et la plupart des causes se terminent ainsi, avant tout procès.
Quand peut-on s'adresser à la Tax Court?
Vous ne pouvez présenter une requête à la Tax Court qu'après avoir reçu de l'IRS un avis qui vous en donne le droit. Le tribunal énumère trois types d'avis admissibles, plus une situation où aucun avis n'est nécessaire.
| Avis ou situation | Cause habituelle | Délai pour déposer la requête |
|---|---|---|
| Avis de redressement (par exemple CP3219A ou lettre 3219) | Modifications à la suite d'une vérification ou d'un rapprochement des revenus que vous n'avez pas acceptées | 90 jours; 150 si l'avis est adressé à l'extérieur des États-Unis |
| Avis de décision, collection due process | Décision du service des appels après une audience sur un privilège ou une saisie | 30 jours |
| Avis de certification | Dette fiscale gravement en souffrance certifiée en vue d'une mesure visant le passeport | Indiqué sur l'avis |
| Demande d'exonération du conjoint innocent sans décision de l'IRS | Six mois se sont écoulés depuis le dépôt du formulaire 8857 | Aucun avis nécessaire |
La plupart des gens y arrivent après une vérification : un avis de redressement suit une lettre de 30 jours ignorée ou contestée. Si votre cause découle d'une audience sur un privilège ou une saisie, consultez le guide sur l'audience collection due process, et pour les différends entre conjoints, voyez l'exonération du conjoint innocent.
Quel est le délai pour déposer une requête à la Tax Court?
Le délai pour déposer une requête à la Tax Court à la suite d'un avis de redressement expire le 90e jour après l'envoi de l'avis par l'IRS, ou le 150e jour si l'avis est adressé à une personne à l'extérieur des États-Unis. La Tax Court précise que la loi l'empêche de prolonger ce délai, et que poursuivre les discussions avec un vérificateur ou le service des appels ne le suspend pas.
L'IRS imprime normalement la dernière date de dépôt sur l'avis lui-même. Utilisez cette date. Par exemple, un avis posté le 1er octobre 2026 a un délai de 90 jours qui expire le mercredi 30 décembre 2026.
Les requêtes envoyées par la poste sont généralement considérées comme déposées à temps si elles arrivent dans une enveloppe portant un cachet lisible du US Postal Service daté avant l'expiration du délai. Le courrier certifié ou recommandé vous donne un reçu qui prouve la date d'envoi. Les requêtes transmises électroniquement doivent être reçues dans DAWSON au plus tard à 23 h 59, heure de l'Est, le dernier jour.
Formulaire de requête à la Tax Court et frais de dépôt
Le formulaire de requête à la Tax Court est le Petition (Simplified Form), formulaire 2, que vous remplissez avec deux formulaires complémentaires. Le tribunal publie les trois sur sa page destinée aux requérants.
- Formulaire 2, requête : indique l'avis, les années et les montants en litige, ainsi que chaque motif pour lequel vous êtes en désaccord avec l'IRS.
- Formulaire 4, Statement of Taxpayer Identification Number : le seul document qui devrait montrer votre numéro de sécurité sociale américain (SSN).
- Formulaire 5, Request for Place of Trial : vous pouvez choisir n'importe quelle ville de procès que le tribunal énumère, peu importe votre État de résidence.
- Une copie complète de l'avis de l'IRS, y compris l'explication des rajustements, avec votre numéro de sécurité sociale masqué.
- Les frais de dépôt de 60 $, ou une Application for Waiver of Filing Fee accompagnée de renseignements financiers signés sous peine de parjure.
Présentez des motifs factuels et précis. Une phrase comme « L'IRS a refusé 12 000 $ de kilométrage d'affaires; j'ai un registre tenu au fur et à mesure et des reçus d'essence » donne à l'avocat de l'IRS et au juge un élément concret à évaluer.
Comment déposer une requête à la Tax Court : DAWSON ou la poste
Vous déposez la requête dans DAWSON, le système de dépôt électronique et de gestion des causes du tribunal, ou sur papier, par la poste ou en main propre. Le dépôt électronique est habituellement plus sûr à l'approche d'une date limite, car l'horodatage est immédiat.
- Créez un compte DAWSON sur le site Web de la Tax Court.
- Ouvrez une nouvelle cause et téléversez la requête, l'avis de l'IRS, le formulaire 4 et le formulaire 5, selon les instructions.
- Indiquez si vous voulez suivre la procédure des petites causes fiscales.
- Payez les frais de 60 $ en ligne, par chèque ou par mandat, ou présentez la demande de dispense des frais.
- Conservez la confirmation et le numéro de rôle; vous en aurez besoin pour chaque dépôt ultérieur.
Pour déposer sur papier, postez les documents à la United States Tax Court, 400 Second Street, N.W., Washington, D.C. 20217-0002. Le dépôt en main propre est accepté en semaine de 8 h à 16 h 30, heure de l'Est.
L'option des petites causes à la Tax Court
Une petite cause à la Tax Court, appelée cause S (S case), est une procédure simplifiée pour les litiges de 50 000 $ ou moins pour une même année, en comptant le redressement ainsi que les majorations d'impôt et les pénalités. Les étapes préalables au procès et le procès lui-même sont moins formels, et le juge peut tenir compte de toute preuve pertinente.
| Type de cause | Limite d'une cause S |
|---|---|
| Redressement | 50 000 $ ou moins pour une même année, pénalités comprises |
| Collection due process (privilège ou saisie) | 50 000 $ ou moins d'impôt impayé au total, toutes années confondues |
| Conjoint innocent | 50 000 $ ou moins d'allègement demandé, toutes années confondues |
| Annulation des intérêts | 50 000 $ ou moins d'annulation demandée |
Le piège, c'est le caractère définitif : si vous perdez une cause S, en tout ou en partie, vous ne pouvez pas faire appel de la décision. Vous pouvez faire passer une cause au statut de petite cause, ou l'en retirer, à tout moment avant le début du procès, mais pas après.
Que se passe-t-il après le dépôt?
Une fois la requête déposée, un avocat de l'IRS dépose une réponse (Answer), et la cause est normalement transmise à l'Independent Office of Appeals de l'IRS pour tenter un règlement avant le procès, selon la publication 3498-A. Vous devez envoyer une copie de tout ce que vous déposez au tribunal à l'avocat de l'IRS affecté à votre cause.
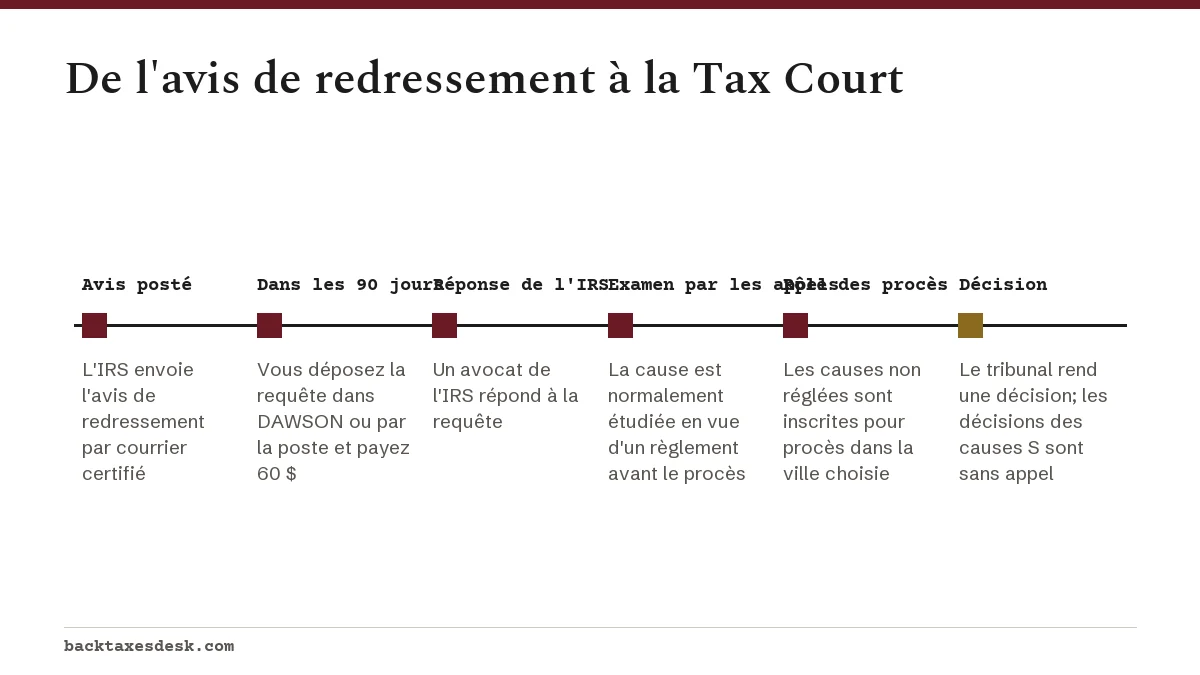
Si vous parvenez à une entente avec le service des appels, les parties déposent un document de décision et la cause se termine sans procès. Sinon, le tribunal inscrit la cause au rôle des procès dans la ville que vous avez choisie. Tant que la cause est pendante, l'IRS ne peut généralement pas établir la cotisation du redressement contesté ni le recouvrer.
Les intérêts continuent de courir sur tout impôt que vous finirez par devoir. Un paiement ou un dépôt fait pendant la cause arrête les intérêts sur le montant payé. Pour comprendre pourquoi la déclaration a été choisie au départ, consultez les déclencheurs de vérification de l'IRS, et pour obtenir une représentation, une Low Income Taxpayer Clinic peut prendre en charge des causes à la Tax Court pour les contribuables admissibles. Le guide de la vérification de l'IRS décrit chaque étape, de la première lettre jusqu'au tribunal.
Étape par étape
Confirmez que vous avez un avis admissible
Vérifiez que vous avez reçu un avis de redressement, un avis de décision ou un avis de certification, et notez la dernière date pour déposer la requête.
Remplissez les formulaires
Remplissez la requête (formulaire 2), le formulaire 4 avec votre numéro d'identification de contribuable et le formulaire 5 avec la ville de procès de votre choix.
Joignez l'avis
Incluez une copie complète de l'avis de l'IRS, sans votre numéro de sécurité sociale.
Choisissez la procédure ordinaire ou celle des petites causes
Optez pour la procédure des petites causes fiscales si le litige est de 50 000 $ ou moins par année et que vous acceptez qu'il n'y ait pas d'appel possible.
Déposez et payez
Transmettez la requête dans DAWSON au plus tard à 23 h 59, heure de l'Est, le dernier jour, ou postez-la avec un cachet de l'USPS dans les délais, puis payez les frais de 60 $ ou demandez une dispense.
Signifiez les documents à l'avocat de l'IRS
Une fois la réponse (Answer) déposée, envoyez des copies de tous vos documents à l'avocat de l'IRS et travaillez avec le service des appels à un règlement.
Questions fréquentes
Combien coûte le dépôt d'une requête à la Tax Court?
Les frais de dépôt sont de 60 $. Le tribunal peut vous en dispenser si vous démontrez que vous ne pouvez pas payer, au moyen de son Application for Waiver of Filing Fee.
Faut-il un avocat pour déposer une requête à la Tax Court?
Non. Vous pouvez déposer la requête et vous représenter vous-même; le formulaire de requête simplifié du tribunal est conçu pour cela. Les Low Income Taxpayer Clinics et les autres praticiens admis devant le tribunal peuvent aussi vous représenter.
L'IRS peut-il prolonger le délai de 90 jours pour la Tax Court?
Non. Le délai est fixé par la loi, et ni l'IRS ni la Tax Court ne peuvent le prolonger, même si vous êtes encore en discussion avec un vérificateur ou le service des appels.
Faut-il payer l'impôt avant d'aller à la Tax Court?
Non. La Tax Court entend les causes avant paiement : vous pouvez donc contester un redressement sans le payer d'abord. Les district courts et la Court of Federal Claims exigent généralement un paiement et une demande de remboursement au préalable.
Qu'est-ce qu'une petite cause fiscale à la Tax Court?
C'est une procédure facultative et moins formelle pour les litiges de 50 000 $ ou moins par année. Les décisions rendues dans les petites causes fiscales ne peuvent faire l'objet d'un appel par aucune des parties.
Où poster une requête à la Tax Court?
Postez-la à la United States Tax Court, 400 Second Street, N.W., Washington, D.C. 20217-0002, et non à l'IRS. Le courrier certifié vous donne la preuve d'un cachet postal dans les délais.
Sources
- US Tax Court, Petitioners: starting a case ustaxcourt.gov
- US Tax Court, Case procedure ustaxcourt.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- Understanding your CP3219A notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Avis de redressement de l'IRS : la lettre 3219 de 90 jours
Un avis de redressement de l'IRS (notice of deficiency) est l'avis juridique officiel par lequel l'IRS (le fisc fédéral américain…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…
Déclencheurs de vérification de l'IRS : comment on est choisi
L'IRS (le fisc fédéral américain) nomme trois déclencheurs de vérification : la sélection au hasard, un filtrage informatique qui…
Réexamen de vérification IRS : rouvrir une vérification
Le réexamen de vérification de l'IRS (audit reconsideration) est le processus du fisc fédéral américain qui permet de rouvrir une…