
Exonération du conjoint innocent : qui est admissible et comment produire le formulaire 8857
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'exonération du conjoint innocent (innocent spouse relief) vous permet d'échapper à l'impôt, aux intérêts et aux pénalités causés par les erreurs d'un conjoint ou d'un ex-conjoint sur une déclaration conjointe. Vous faites la demande sur le formulaire 8857, et l'IRS (le fisc fédéral américain) vérifie votre admissibilité aux trois types : l'exonération du conjoint innocent, la séparation de la responsabilité et l'allègement équitable. Les deux premiers doivent généralement être demandés dans les 2 ans suivant la première tentative de recouvrement de l'IRS contre vous.
- 01Formulaire
- Formulaire 8857, Request for Innocent Spouse Relief
- 02Délai, conjoint innocent et séparation de la responsabilité
- Généralement 2 ans après la première tentative de recouvrement de l'IRS contre vous
- 03Délai, allègement équitable sur un solde dû
- Tant que le délai de recouvrement de 10 ans n'est pas expiré
- 04Durée d'examen habituelle
- Environ 6 mois, parfois plus
- 05Appel d'une décision
- Dans les 30 jours suivant la lettre de décision
- 06Requête à la Tax Court
- Dans les 90 jours suivant la lettre de décision finale
Ce que couvre l'exonération du conjoint innocent
Quand vous signez une déclaration conjointe, chaque conjoint est responsable de la totalité de l'impôt, même après un divorce. L'exonération du conjoint innocent est le processus de l'IRS qui peut vous libérer de l'impôt, des intérêts et des pénalités qui découlent de votre conjoint ou ex-conjoint. Un jugement de divorce qui dit que votre ex paiera ne lie pas l'IRS : c'est donc la voie fédérale à suivre.
Vous faites une seule demande sur le formulaire 8857, et l'IRS l'évalue selon les trois types d'exonération. Vous n'avez pas à choisir vous-même le bon type, mais savoir lequel convient vous aide à exposer clairement votre situation.
Les trois types d'exonération et les conditions de l'exonération du conjoint innocent
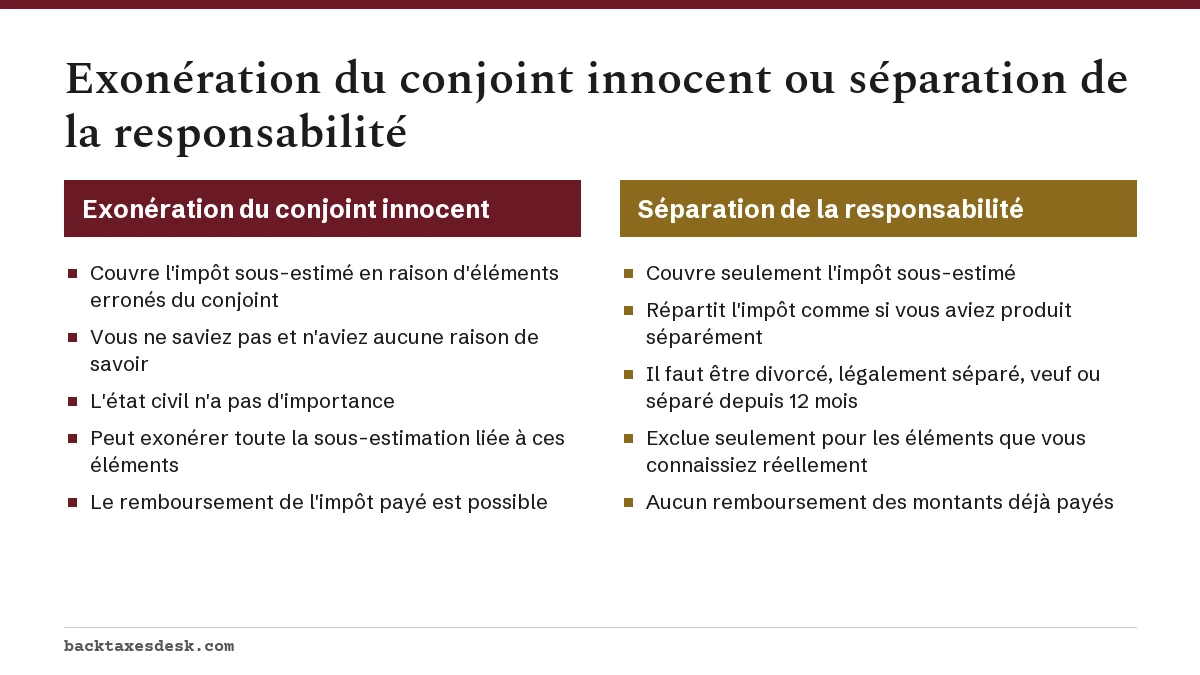
Exonération du conjoint innocent
Ce type retire l'impôt ajouté parce que votre conjoint a omis un revenu ou a demandé à tort des déductions ou des crédits. Les instructions du formulaire 8857 énumèrent quatre conditions pour l'exonération du conjoint innocent, et vous devez toutes les remplir.
- Vous avez produit une déclaration conjointe pour l'année.
- La déclaration sous-estimait l'impôt en raison d'éléments erronés de votre conjoint ou ex-conjoint.
- Au moment de signer, vous ne saviez pas et n'aviez aucune raison de savoir que l'impôt était sous-estimé.
- Compte tenu de tous les faits, il serait injuste de vous tenir responsable.
Séparation de la responsabilité
La séparation de la responsabilité (separation of liability relief) répartit l'impôt sous-estimé entre vous et votre conjoint comme si vous aviez produit des déclarations séparées : vous ne payez que la partie liée à vos propres éléments. Vous êtes admissible seulement si vous êtes divorcé, légalement séparé, veuf ou si vous avez vécu séparément pendant les 12 mois complets qui précèdent la production du formulaire 8857. Elle ne couvre pas les éléments que vous connaissiez réellement au moment de signer.
Allègement équitable de l'IRS
L'allègement équitable (equitable relief) est la solution de repli quand vous n'êtes pas admissible aux deux autres. C'est le seul type qui peut couvrir un paiement insuffisant, c'est-à-dire un impôt correctement inscrit sur la déclaration mais jamais payé, en plus d'une sous-estimation. Le critère est de savoir si, compte tenu de tous les faits, il serait injuste de vous tenir responsable.
Le formulaire 8857 pose des questions détaillées sur votre mariage, vos finances et ce que vous saviez, et vos réponses sont la preuve que l'IRS évalue. Soyez précis et cohérent. Notre page sur les options d'allègement de dette fiscale présente d'autres voies si l'exonération est refusée.
Peut-on obtenir l'exonération si on était au courant de l'erreur?
Habituellement pas dans le cadre de l'exonération du conjoint innocent. Vous êtes exclu si vous connaissiez réellement l'erreur, ou si une personne raisonnable dans votre situation l'aurait connue. De même, la séparation de la responsabilité ne s'étend pas aux éléments que vous connaissiez réellement.
Il existe une exception importante. Si vous avez été victime de violence conjugale ou familiale avant de signer la déclaration, et que vous n'avez pas contesté les éléments par crainte de représailles, l'IRS peut accorder l'exonération même si vous étiez au courant. Décrivez ce qui s'est passé sur le formulaire 8857 et joignez les documents que vous avez, comme des ordonnances de protection, des rapports de police ou des déclarations d'un conseiller.
L'exonération n'est pas non plus possible pour les années où vous avez déjà signé une offre de compromis ou un accord de règlement définitif (closing agreement) visant le même impôt. Si vous envisagez une offre de compromis, notez que l'IRS vous demande de régler toute demande d'exonération du conjoint innocent en cours avant d'étudier une offre.
Délais pour produire le formulaire 8857
Le délai dépend du type d'exonération et du fait que vous voulez récupérer de l'argent ou faire retirer un solde. Manquer le délai de 2 ans ne met pas toujours fin à votre dossier, parce que l'allègement équitable a des délais plus longs.
| Type d'exonération | Délai |
|---|---|
| Exonération du conjoint innocent | Au plus tard 2 ans après la première tentative de l'IRS de recouvrer l'impôt auprès de vous |
| Séparation de la responsabilité | Au plus tard 2 ans après la première tentative de l'IRS de recouvrer l'impôt auprès de vous |
| Allègement équitable, solde impayé | Tant que l'IRS peut encore recouvrer, généralement pendant le délai de recouvrement de 10 ans |
| Allègement équitable, remboursement de l'impôt payé | Dans les 3 ans suivant la production de la déclaration ou dans les 2 ans suivant le paiement de l'impôt, selon la date la plus tardive |
Les instructions du formulaire 8857 considèrent comme mesure de recouvrement un avis en vertu de l'article 6330 (l'avis avant saisie de votre droit à une audience), la compensation de votre remboursement contre une dette conjointe d'une autre année, une poursuite contre vous ou une réclamation de l'IRS dans une affaire judiciaire. Vérifiez les dates des lettres qui vous sont adressées, et pas seulement celles adressées à votre ex-conjoint. Des règles distinctes s'appliquent à l'exonération liée aux lois sur la communauté de biens : produisez au plus tard 6 mois avant la fin de la période de cotisation, ou dans les 30 jours suivant une communication de l'IRS au sujet d'une vérification.
Les États à régime de communauté de biens sont l'Arizona, la Californie, l'Idaho, la Louisiane, le Nevada, le Nouveau-Mexique, le Texas, l'État de Washington et le Wisconsin. Si vous habitiez dans l'un d'eux et n'avez pas produit de déclaration conjointe, vous pouvez quand même demander, sur le formulaire 8857, d'être exonéré de la façon dont la loi de l'État a réparti le revenu.
Produire le formulaire 8857 étape par étape
- Procurez-vous le formulaire 8857 en vigueur et ses instructions sur IRS.gov, et dressez la liste de chaque année d'imposition visée par votre demande.
- Répondez aux questions sur votre mariage, votre scolarité, vos finances, votre participation à la gestion de l'argent du ménage et ce que vous saviez au moment de signer.
- Expliquez dans vos propres mots pourquoi il serait injuste de vous tenir responsable, et décrivez toute violence subie avec les documents que vous avez.
- Joignez les pièces justificatives : jugement de divorce ou de séparation, preuve d'une adresse distincte et documents montrant qui gérait les finances.
- Postez-le à Internal Revenue Service, P.O. Box 120053, Covington, KY 41012, ou envoyez-le par télécopieur au numéro indiqué dans les instructions. Ne le joignez pas à votre déclaration de revenus et ne l'envoyez pas à la Tax Court.
- Gardez une copie et une preuve de la date d'envoi.
Combien de temps l'IRS prend-il et que se passe-t-il pendant l'attente?
L'IRS indique qu'un examen peut prendre environ 6 mois, et parfois plus. Il confirme d'abord que le formulaire est complet, puis envoie un questionnaire à l'autre conjoint et rassemble les documents. Répondez à chaque lettre avant sa date limite, car les renseignements manquants sont une cause fréquente de retard.
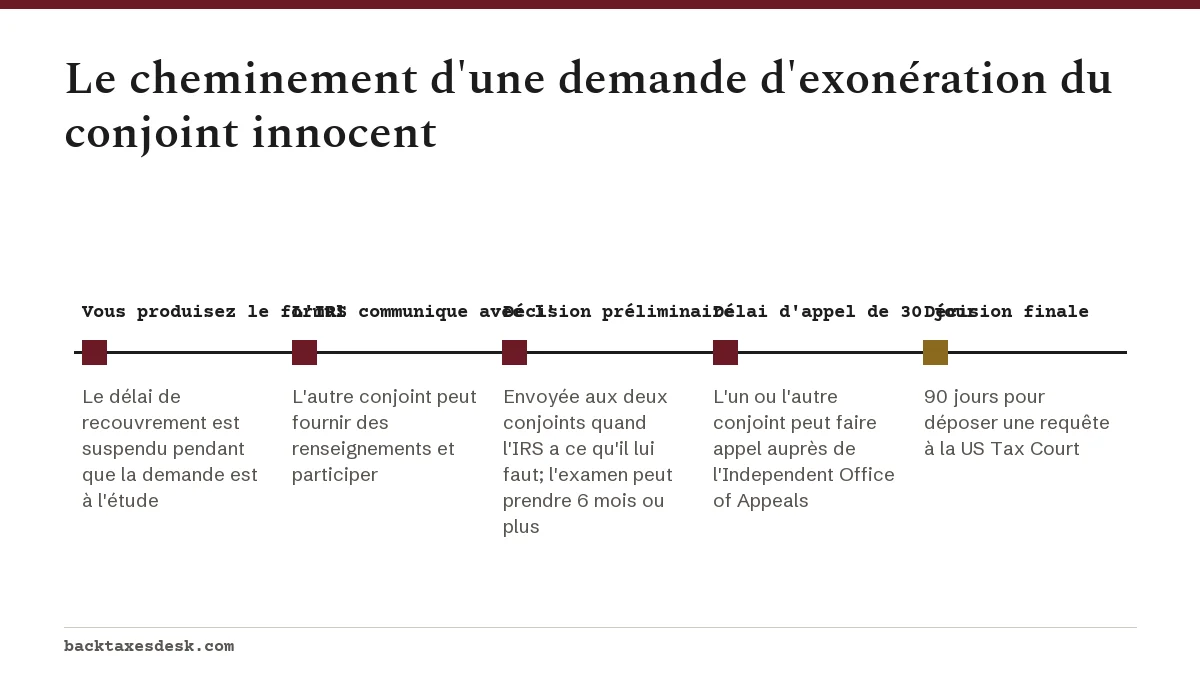
Pendant que la demande est à l'étude, le délai de recouvrement de 10 ans est suspendu, comme l'explique notre page sur le délai de prescription du recouvrement de l'IRS. Les intérêts continuent de s'accumuler sur tout solde qui n'est pas exonéré : payer les montants non contestés peut donc quand même être judicieux.
Examen, appel et Tax Court
Quand l'IRS a les renseignements nécessaires, il envoie une lettre de décision préliminaire à vous deux. L'un ou l'autre conjoint peut faire appel auprès de l'Independent Office of Appeals de l'IRS dans les 30 jours suivant la date de cette lettre. Vous recevez ensuite une lettre de décision finale.
Si vous contestez la décision finale, vous pouvez déposer une requête à la US Tax Court (tribunal fiscal fédéral américain) au plus tard le 90e jour après la mise à la poste de cette lettre par l'IRS. Vous pouvez aussi déposer une requête si vous n'avez reçu aucune décision finale dans les 6 mois suivant la production du formulaire 8857. Les frais de dépôt sont de 60 $ et peuvent être supprimés; consultez notre guide sur la requête à la Tax Court.
De l'aide gratuite existe. Une Low Income Taxpayer Clinic représente gratuitement ou à faible coût les personnes sous certains seuils de revenu dans leurs différends avec l'IRS, et le Taxpayer Advocate Service peut intervenir si la demande est bloquée et cause une difficulté financière.
Étape par étape
Déterminer le type de problème
Établissez s'il s'agit d'un impôt sous-estimé en raison d'éléments de votre conjoint ou d'un impôt déclaré mais non payé.
Vérifier le délai
Trouvez la date de la première tentative de recouvrement de l'IRS contre vous et confirmez que vous êtes dans les 2 ans, ou dans les délais de l'allègement équitable.
Remplir le formulaire 8857
Répondez à chaque question et expliquez pourquoi il serait injuste de vous tenir responsable, y compris tout antécédent de violence.
Joindre les documents
Incluez les documents de divorce ou de séparation, une preuve de résidence distincte et les documents montrant qui gérait les finances du ménage.
L'envoyer à l'IRS
Postez le formulaire 8857 ou envoyez-le par télécopieur à l'adresse indiquée dans les instructions, et non avec votre déclaration ni à la Tax Court, et gardez une preuve d'envoi.
Répondre et faire appel au besoin
Répondez à temps aux lettres de l'IRS, faites appel d'une décision préliminaire dans les 30 jours et déposez une requête à la Tax Court dans les 90 jours suivant une décision finale si vous êtes en désaccord.
Questions fréquentes
Qui est admissible à l'exonération du conjoint innocent?
Une personne qui a produit une déclaration conjointe dans laquelle l'impôt était sous-estimé en raison d'éléments erronés de l'autre conjoint, qui ne savait pas et n'avait aucune raison de savoir qu'ils existaient, et qu'il serait injuste de tenir responsable. Les personnes qui ne remplissent pas ces conditions peuvent quand même obtenir la séparation de la responsabilité ou l'allègement équitable.
Peut-on produire le formulaire 8857 si on est toujours marié?
Oui. L'exonération du conjoint innocent et l'allègement équitable n'exigent pas de divorce. La séparation de la responsabilité exige toutefois que vous soyez divorcé, légalement séparé, veuf ou que vous ayez vécu séparément pendant les 12 mois précédant la production.
Mon ex saura-t-il que j'ai demandé l'exonération du conjoint innocent?
Oui. La loi oblige l'IRS à communiquer avec l'autre conjoint ou ex-conjoint et à lui permettre de participer, sans exception. L'IRS ne lui divulgue pas votre nom actuel, votre adresse, votre numéro de téléphone, votre employeur, vos revenus ni vos biens.
L'exonération du conjoint innocent couvre-t-elle un impôt impayé inscrit sur la déclaration?
Seul l'allègement équitable peut couvrir un paiement insuffisant d'un impôt correctement déclaré mais non payé. L'exonération du conjoint innocent et la séparation de la responsabilité s'appliquent à l'impôt sous-estimé en raison d'éléments erronés.
Peut-on obtenir un remboursement grâce à l'exonération du conjoint innocent?
Un remboursement est possible dans le cadre de l'exonération du conjoint innocent et de l'allègement équitable si vous avez payé l'impôt, à condition de produire la demande dans les délais de remboursement. La séparation de la responsabilité ne donne pas lieu au remboursement des montants déjà payés.
Sources
- Innocent spouse relief irs.gov
- Instructions for Form 8857 irs.gov
- Time IRS can collect tax irs.gov
- US Tax Court: starting a case ustaxcourt.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…
Clinique fiscale pour contribuables à faible revenu (LITC)
Une clinique fiscale pour contribuables à faible revenu (Low Income Taxpayer Clinic, ou LITC) est un organisme indépendant financ…
Offre de compromis IRS : régler une dette fiscale pour moins
Une offre de compromis IRS (Offer in Compromise) est une entente qui permet de régler une dette fiscale envers l'IRS (le fisc féd…
Service de défense du contribuable : aide gratuite IRS
Le Service de défense du contribuable de l'IRS (Taxpayer Advocate Service ou TAS) est un organisme gratuit et indépendant au sein…