
Conjoint lésé ou conjoint innocent : quel formulaire de l'IRS vous faut-il?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Conjoint lésé ou conjoint innocent : le conjoint lésé (injured spouse) utilise le formulaire 8379 pour récupérer sa part d'un remboursement conjoint retenu pour une dette que seul l'autre conjoint doit. Le conjoint innocent (innocent spouse) utilise le formulaire 8857 pour être libéré de l'impôt, des intérêts et des pénalités d'une déclaration conjointe qui découlent de l'autre conjoint. Bref, l'un est un problème de remboursement et l'autre un problème de dette fiscale, et certains couples ont les deux.
- 01Formulaire du conjoint lésé
- Formulaire 8379, Injured Spouse Allocation (répartition pour conjoint lésé)
- 02Formulaire du conjoint innocent
- Formulaire 8857, Request for Innocent Spouse Relief
- 03Délai de traitement du formulaire 8379
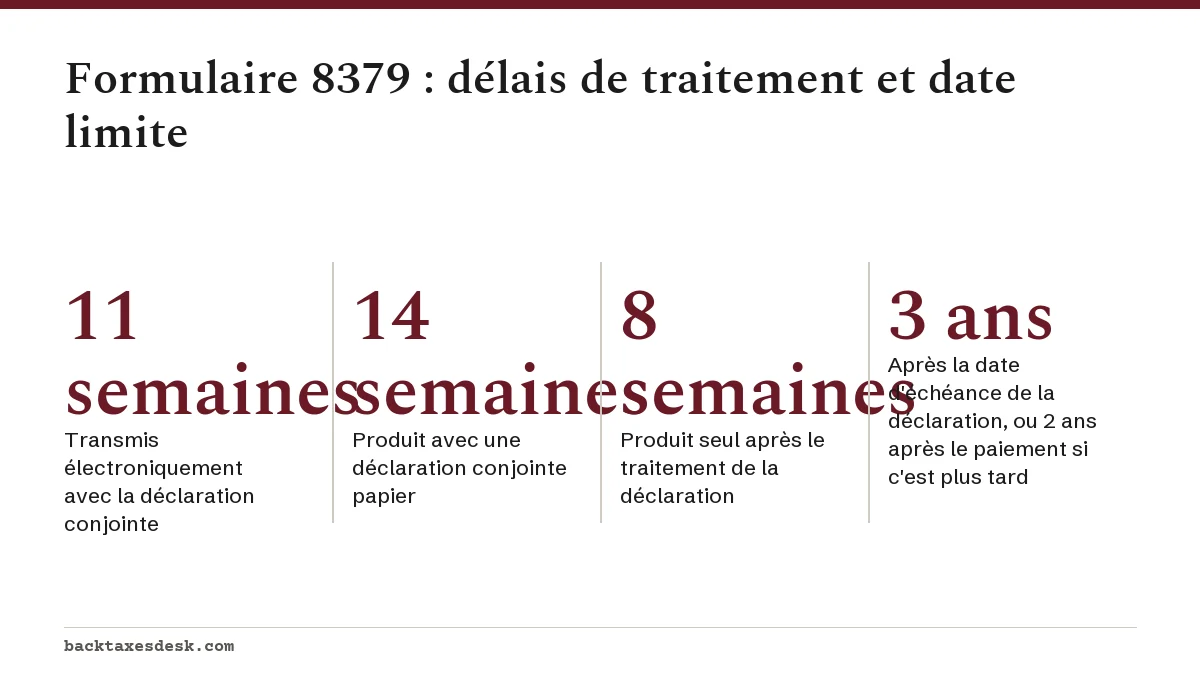
- Environ 11 semaines s'il est transmis électroniquement avec la déclaration, 14 semaines sur papier, 8 semaines s'il est produit seul
- 04Date limite du formulaire 8379
- La plus tardive de ces dates : 3 ans après la date d'échéance de la déclaration, prorogations comprises, ou 2 ans après le paiement de l'impôt
- 05Délai du formulaire 8857, conjoint innocent et séparation de la responsabilité
- Généralement 2 ans après la première tentative de recouvrement de l'IRS contre vous
Quelle est la différence entre l'allègement du conjoint lésé et celui du conjoint innocent?
Les deux partent d'une déclaration conjointe. Quand vous produisez une déclaration conjointe, le remboursement est un seul paiement en trop commun et l'impôt est une seule dette commune. Chaque formulaire traite l'une de ces deux moitiés. Un conjoint lésé n'est pas responsable de la dette qui a absorbé le remboursement et veut récupérer sa part. Un conjoint innocent est, sur papier, responsable de l'impôt conjoint et demande à l'IRS (le fisc fédéral américain) de l'en libérer.
Le test le plus rapide consiste à vous demander ce que l'IRS a pris ou ce qu'il réclame. Si l'argent que vous attendiez comme remboursement a servi à payer une vieille dette fiscale de votre conjoint, une pension alimentaire pour enfants ou un prêt étudiant, examinez le formulaire 8379. Si l'IRS affirme que vous devez tous les deux plus d'impôt à cause des revenus ou des déductions de votre conjoint, ou parce que votre conjoint n'a jamais payé ce que la déclaration indiquait, examinez le formulaire 8857.
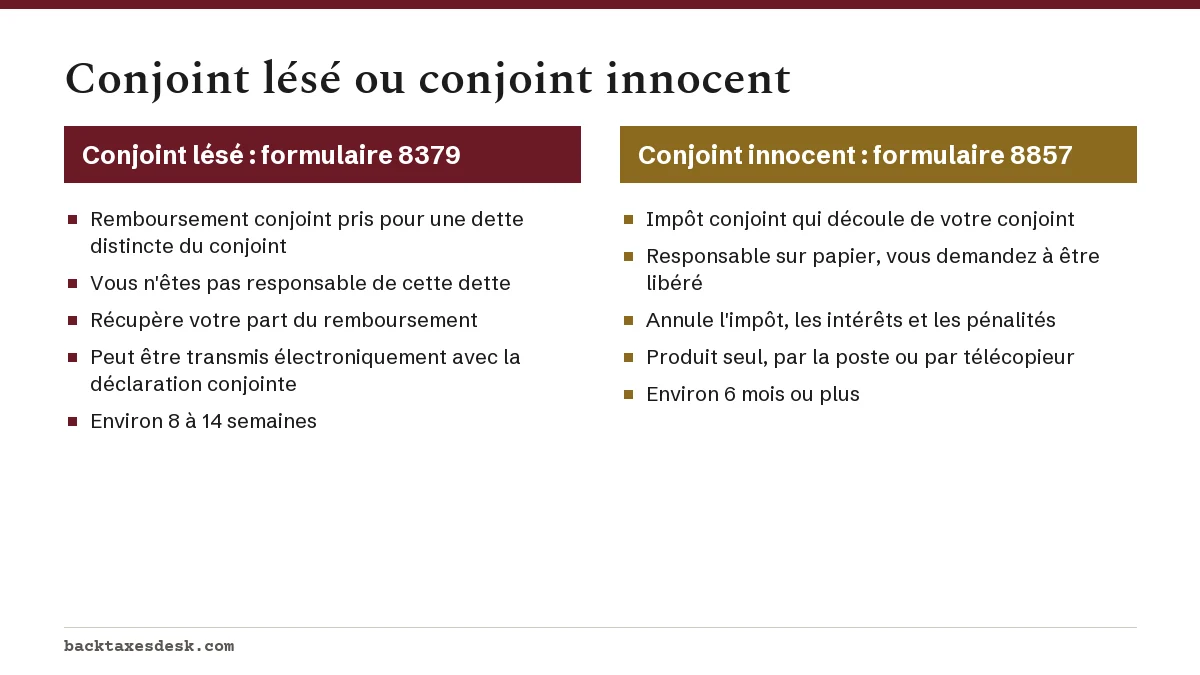
| Élément | Conjoint lésé (formulaire 8379) | Conjoint innocent (formulaire 8857) |
|---|---|---|
| Le problème | Votre part d'un remboursement conjoint a été, ou sera, prise pour une dette en souffrance qui appartient seulement à votre conjoint | On vous tient responsable d'un impôt sur une déclaration conjointe qui découle de votre conjoint |
| Dettes visées | Impôt fédéral, impôt sur le revenu d'un État, prestations d'assurance-chômage d'un État, pension alimentaire pour enfants, pension alimentaire pour conjoint ou dette fédérale non fiscale que seul votre conjoint doit | Impôt sous-déclaré à cause d'éléments erronés de votre conjoint, ou impôt déclaré mais non payé (allègement équitable seulement) |
| Ce que vous obtenez | Votre part du remboursement conjoint | Une libération de l'impôt, des intérêts et des pénalités, parfois le remboursement d'un impôt que vous avez payé |
| Date limite | La plus tardive de ces dates : 3 ans après la date d'échéance de la déclaration, prorogations comprises, ou 2 ans après le paiement de l'impôt | Généralement 2 ans après la première tentative de recouvrement contre vous; plus long pour l'allègement équitable |
| Comment le produire | Avec la déclaration conjointe, par voie électronique ou sur papier, ou seul après la compensation | Seul, par la poste ou par télécopieur, jamais joint à votre déclaration de revenus |
| Attente habituelle | Environ 11 semaines s'il est transmis électroniquement avec la déclaration, 14 semaines sur papier, 8 semaines s'il est produit seul | Environ 6 mois, parfois plus |
Qui est considéré comme conjoint lésé?
La partie I du formulaire 8379 sert de test, et vous y répondez pour une année d'imposition à la fois. Vous êtes un conjoint lésé pour cette année seulement si ces quatre conditions sont remplies.
- Vous avez produit, ou produirez, une déclaration conjointe pour l'année.
- L'IRS a utilisé, ou utilisera, le paiement en trop commun pour payer une dette en souffrance légalement exigible que seul votre conjoint doit : impôt fédéral, impôt sur le revenu d'un État, prestations d'assurance-chômage d'un État, pension alimentaire pour enfants, pension alimentaire pour conjoint ou dette fédérale non fiscale comme un prêt étudiant.
- Vous n'êtes pas légalement tenu de payer cette dette vous-même.
- Une partie du remboursement vous appartient : vous habitiez un État de communauté de biens (community property), vous avez fait et déclaré des paiements comme des retenues ou des acomptes d'impôt estimatif, vous aviez un revenu d'emploi et avez demandé le crédit d'impôt sur le revenu gagné (EITC) ou le crédit d'impôt additionnel pour enfants, ou vous avez demandé un autre crédit remboursable.
Si vous ne remplissez pas l'une des trois premières conditions, le formulaire vous dit de vous arrêter : vous n'êtes pas un conjoint lésé. Le quatrième point vérifie qu'il y a quelque chose à récupérer. Un conjoint sans retenues, sans paiements et sans crédits remboursables n'a aucune part du paiement en trop à réclamer.
Qui est un conjoint innocent?
L'exonération du conjoint innocent vise la situation inverse : c'est l'impôt conjoint lui-même qui pose problème. Quand vous signez une déclaration conjointe, chaque conjoint est responsable de la totalité de l'impôt, même après un divorce. Le formulaire 8857 demande à l'IRS de vous libérer de l'impôt, des intérêts et des pénalités qui découlent de votre conjoint ou ex-conjoint. Un seul formulaire 8857 est évalué selon trois types d'allègement.
- Exonération du conjoint innocent : annule l'impôt sous-déclaré provenant d'éléments erronés de votre conjoint lorsque vous ne saviez pas et n'aviez aucune raison de savoir qu'ils existaient.
- Séparation de la responsabilité : répartit l'impôt sous-déclaré comme si vous aviez produit des déclarations distinctes; vous devez être divorcé, séparé légalement, veuf ou avoir vécu séparément pendant les 12 mois précédant votre demande.
- Allègement équitable : la solution de repli quand les deux autres ne s'appliquent pas, et le seul type qui peut viser un impôt correctement déclaré mais jamais payé.
Vous n'avez pas à choisir le type vous-même. Notre guide complet sur l'exonération du conjoint innocent explique les conditions, les délais et le déroulement de l'examen, y compris la règle selon laquelle l'IRS doit informer votre conjoint ou ex-conjoint de la demande.
Comment produire le formulaire 8379?
Il y a deux façons de faire. Si vous vous attendez à ce que le remboursement soit pris, produisez le formulaire 8379 avec la déclaration conjointe; il peut être transmis électroniquement avec la déclaration ou posté avec une déclaration papier, et sur papier vous écrivez "Injured Spouse" (conjoint lésé) dans le coin supérieur gauche de la page 1 de la déclaration. Si le remboursement a déjà été compensé, produisez le formulaire seul dès que vous l'apprenez.
- Répondez à la partie I pour l'année d'imposition. Si le formulaire vous dit de vous arrêter, vous n'êtes pas un conjoint lésé pour cette année.
- À la partie II, inscrivez les deux noms et numéros de sécurité sociale américains (SSN) dans le même ordre que sur la déclaration conjointe.
- À la partie III, répartissez les revenus, rajustements, déductions, crédits, retenues et paiements entre vous deux comme si vous aviez produit des déclarations distinctes.
- Si vous le produisez seul, signez la partie IV et joignez des copies de tous les formulaires W-2 et W-2G des deux conjoints et de tout formulaire 1099 qui indique une retenue. Ne joignez pas de copie de la déclaration conjointe.
- Postez un formulaire produit seul au centre de l'IRS où vous avez produit la déclaration originale sur papier, ou au centre de votre région si l'originale a été transmise électroniquement. Un Taxpayer Assistance Center (bureau d'aide aux contribuables) local n'est pas un centre de l'IRS.
- Produisez un formulaire 8379 distinct pour chaque année où vous voulez récupérer votre part.
La répartition suit des règles précises. Les revenus, rajustements et crédits vont au conjoint qui les aurait déclarés sur une déclaration distincte, et les éléments qui n'appartiennent clairement à aucun des deux sont partagés en parts égales. Chaque conjoint reçoit la moitié de la déduction forfaitaire de base, plus tout montant supplémentaire pour âge ou cécité qui le concerne. Les acomptes d'impôt estimatif conjoints peuvent être répartis comme vous le convenez. L'IRS calcule ensuite le remboursement qui vous revient.
Combien de temps prend une demande de conjoint lésé?
Les instructions du formulaire 8379 donnent trois délais de traitement, selon la façon et le moment où vous le produisez. Si vous savez déjà qu'une dette est inscrite, envoyer le formulaire avec une déclaration transmise électroniquement vous évite d'attendre la compensation puis de le produire séparément.
Ne produisez pas le formulaire « au cas où ». Les instructions préviennent que produire le formulaire 8379 alors qu'aucune dette en souffrance n'existe ne fait que retarder votre remboursement. Si vous ne savez pas si une dette est inscrite, appelez le Treasury Offset Program (programme de compensation du Trésor) au 800-304-3107 avant de décider. Si le remboursement a déjà été réduit sans qu'aucun avis vous parvienne, ce même numéro peut vous dire quel organisme a reçu l'argent.
Peut-on avoir besoin des deux formulaires?
Oui. Imaginez un couple qui produit une déclaration conjointe pour 2026. Le mari a un solde d'impôt fédéral d'une année antérieure au mariage qui n'appartient qu'à lui, et l'IRS affecte tout le remboursement conjoint à cette dette. Une partie de ce remboursement venait des retenues de la femme, qui produit donc le formulaire 8379 pour récupérer sa part. Si l'IRS établissait plus tard que la même déclaration de 2026 sous-déclarait l'impôt parce que le mari avait omis un revenu d'appoint dont elle ignorait tout, elle pourrait aussi produire le formulaire 8857 pour cette année.
Les deux formulaires répondent à des questions différentes, donc l'un ne remplace pas l'autre. Les instructions du formulaire 8379 vous disent de ne pas l'utiliser pour demander l'exonération du conjoint innocent; c'est le formulaire 8857 qui sert à cela, et il n'est jamais joint à votre déclaration.
Si le remboursement a servi à payer vos propres impôts impayés plutôt que ceux de votre conjoint, aucun des deux formulaires ne vous aide. Notre page qui explique si l'IRS garde votre remboursement quand vous devez des impôts impayés décrit la compensation et l'exception étroite pour difficultés financières.
Où obtenir de l'aide
Les deux formulaires peuvent être produits sans professionnel, mais les questions du formulaire 8857 demandent une attention particulière. Si votre revenu est modeste, une clinique fiscale pour contribuables à faible revenu peut vous aider pour l'une ou l'autre demande gratuitement ou pour un petit montant. Le Service de défense du contribuable peut intervenir si une demande est bloquée et que le retard vous cause des difficultés financières. Pour les autres façons de sortir d'une dette fiscale, consultez nos options d'allègement de dette fiscale.
Étape par étape
Cernez le problème
Déterminez si un remboursement conjoint a été pris pour une dette distincte de votre conjoint ou si l'on vous tient responsable d'un impôt conjoint.
Vérifiez la partie I du formulaire 8379
Confirmez que vous avez produit une déclaration conjointe, que la dette appartient seulement à votre conjoint et qu'une partie du remboursement provient de vos retenues, paiements ou crédits.
Produisez le bon formulaire
Utilisez le formulaire 8379 pour votre part d'un remboursement et le formulaire 8857 pour être libéré de l'impôt lui-même; produisez les deux si les deux problèmes existent.
Suivez la demande
Comptez environ 8 à 14 semaines pour le formulaire 8379 et environ 6 mois ou plus pour le formulaire 8857.
Questions fréquentes
Quelle est la différence entre conjoint lésé et conjoint innocent?
Le conjoint lésé demande sa part d'un remboursement conjoint pris pour une dette distincte de l'autre conjoint, au moyen du formulaire 8379. Le conjoint innocent demande d'être libéré d'un impôt conjoint causé par l'autre conjoint, au moyen du formulaire 8857.
Qui est considéré comme conjoint lésé?
Le conjoint qui a produit une déclaration conjointe, qui n'est pas légalement tenu de payer la dette en souffrance réglée par le remboursement, et qui avait des retenues, des paiements, un crédit pour revenu gagné ou d'autres crédits remboursables qui font qu'une partie du remboursement lui appartient.
Peut-on transmettre le formulaire 8379 par voie électronique?
Oui, quand vous le produisez avec la déclaration conjointe. Un formulaire 8379 produit seul après la compensation du remboursement est posté au centre de l'IRS qui correspond à votre déclaration.
Combien de temps faut-il pour traiter le formulaire 8379?
Selon les instructions du formulaire 8379, environ 11 semaines quand il est transmis électroniquement avec la déclaration, environ 14 semaines avec une déclaration papier et environ 8 semaines quand il est produit seul.
Le formulaire 8379 aide-t-il si mon conjoint doit une pension alimentaire pour enfants?
Oui. Une pension alimentaire pour enfants en souffrance que seul votre conjoint doit fait partie des dettes énumérées sur le formulaire; vous pouvez donc demander qu'on vous rende votre part du remboursement conjoint.
Y a-t-il une date limite pour une demande de conjoint lésé?
Généralement la plus tardive de ces dates : 3 ans après la date d'échéance de la déclaration originale, prorogations comprises, ou 2 ans après le paiement de l'impôt qui a été compensé. Vous produisez une demande distincte pour chaque année.
Sources
- Injured spouse relief irs.gov
- Instructions for Form 8379 irs.gov
- Form 8379, Injured Spouse Allocation irs.gov
- Innocent spouse relief irs.gov
- Instructions for Form 8857 irs.gov
- Topic no. 203, Reduced refund irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.