
Cónyuge perjudicado vs cónyuge inocente: qué formulario necesita
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
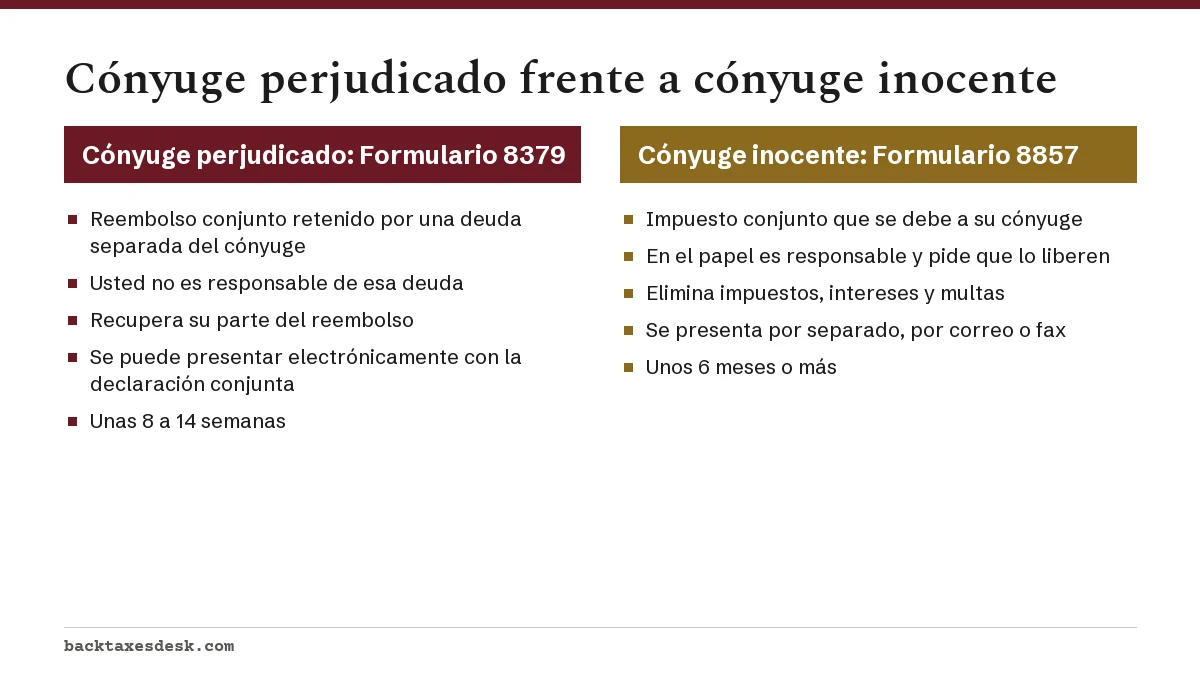
En el caso de cónyuge perjudicado vs cónyuge inocente, el cónyuge perjudicado usa el Formulario 8379 para recuperar su parte de un reembolso conjunto que se retuvo por una deuda que solo debe el otro cónyuge. El cónyuge inocente usa el Formulario 8857 para quedar libre de impuestos, intereses y multas de una declaración conjunta que se deben al otro cónyuge. En pocas palabras, uno es un problema de reembolso y el otro un problema de deuda tributaria, y algunas parejas tienen los dos.
- 01Formulario del cónyuge perjudicado
- Formulario 8379, Injured Spouse Allocation (asignación del cónyuge perjudicado)
- 02Formulario del cónyuge inocente
- Formulario 8857, Request for Innocent Spouse Relief (solicitud de alivio del cónyuge inocente)
- 03Tiempo de trámite del Formulario 8379
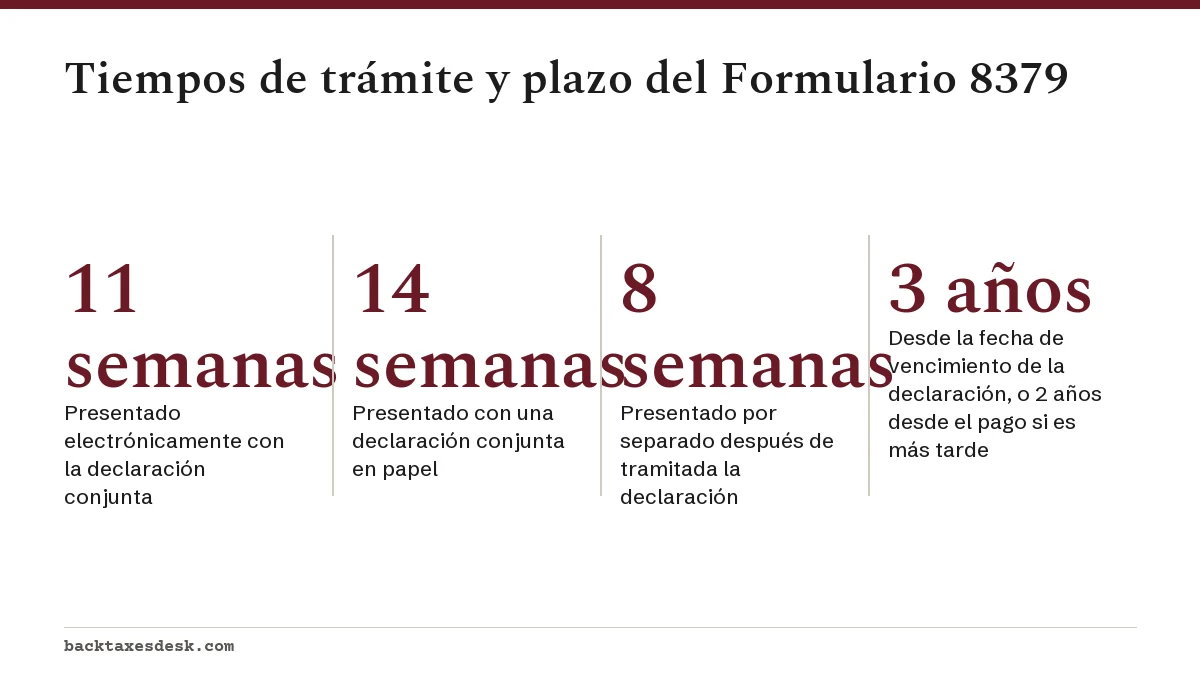
- Unas 11 semanas si se presenta electrónicamente con la declaración, 14 semanas en papel y 8 semanas si se presenta por separado
- 04Plazo del Formulario 8379
- Lo que ocurra más tarde: 3 años desde la fecha de vencimiento de la declaración, incluidas las prórrogas, o 2 años después de pagado el impuesto
- 05Plazo del Formulario 8857 para cónyuge inocente y separación de responsabilidad
- Por lo general, 2 años después del primer intento de cobro del IRS contra usted
¿Cuál es la diferencia entre el alivio del cónyuge perjudicado y el del cónyuge inocente?
Los dos parten de una declaración conjunta. Cuando presentan juntos, el reembolso es un solo pago en exceso conjunto y el impuesto es una sola deuda conjunta. Cada formulario se ocupa de una de esas dos mitades. Un cónyuge perjudicado no es responsable de la deuda que se llevó el reembolso y quiere recuperar su parte. Un cónyuge inocente es, en el papel, responsable del impuesto conjunto y pide al IRS (Servicio de Impuestos Internos) que lo libere de él.
La prueba más rápida es preguntarse qué se llevó o qué reclama el IRS. Si el dinero que esperaba como reembolso se fue a pagar una deuda vieja de impuestos de su cónyuge, la manutención de hijos o un préstamo estudiantil, revise el Formulario 8379. Si el IRS dice que los dos deben más impuestos por los ingresos o las deducciones de su cónyuge, o porque su cónyuge nunca pagó lo que mostraba la declaración, revise el Formulario 8857.
| Aspecto | Cónyuge perjudicado (Formulario 8379) | Cónyuge inocente (Formulario 8857) |
|---|---|---|
| El problema | Su parte de un reembolso conjunto se retuvo, o se retendrá, para una deuda vencida que es solo de su cónyuge | Se le hace responsable de impuestos de una declaración conjunta que se deben a su cónyuge |
| Deudas que cubre | Impuestos federales, impuesto estatal sobre los ingresos, compensación estatal por desempleo, manutención de hijos, manutención del cónyuge o deudas federales no tributarias que solo debe su cónyuge | Impuesto subdeclarado por partidas erróneas de su cónyuge, o impuesto declarado pero no pagado (solo alivio equitativo) |
| Lo que obtiene | La parte del reembolso conjunto que le corresponde | Alivio de los impuestos, intereses y multas, y a veces el reembolso de impuestos que pagó |
| Plazo | Lo que ocurra más tarde: 3 años desde la fecha de vencimiento de la declaración, incluidas las prórrogas, o 2 años después de pagado el impuesto | Por lo general, 2 años después del primer intento de cobro contra usted; más tiempo para el alivio equitativo |
| Cómo se presenta | Con la declaración conjunta, electrónicamente o en papel, o por separado después de la compensación | Por separado, por correo o fax, nunca adjunto a su declaración de impuestos |
| Espera habitual | Unas 11 semanas si se presenta electrónicamente con la declaración, 14 semanas en papel y 8 semanas si se presenta por separado | Unos 6 meses, a veces más |
¿Quién se considera cónyuge perjudicado?
La Parte I del Formulario 8379 es la prueba, y se contesta para un año tributario a la vez. Usted es cónyuge perjudicado para ese año solo si se cumplen estas cuatro condiciones.
- Presentó, o presentará, una declaración conjunta para ese año.
- El IRS usó, o usará, el pago en exceso conjunto para pagar una deuda vencida y legalmente exigible que solo debe su cónyuge: impuestos federales, impuesto estatal sobre los ingresos, compensación estatal por desempleo, manutención de hijos, manutención del cónyuge o una deuda federal no tributaria, como un préstamo estudiantil.
- Usted no está legalmente obligado a pagar esa deuda.
- Parte del reembolso es suyo: vivió en un estado de bienes gananciales (community property), hizo y declaró pagos como retenciones o impuestos estimados, tuvo ingresos del trabajo y reclamó el crédito por ingreso del trabajo o el crédito tributario adicional por hijos, o reclamó otro crédito reembolsable.
Si no cumple alguna de las tres primeras, el formulario le indica que se detenga: no es cónyuge perjudicado. El cuarto punto comprueba que haya algo que recuperar. Un cónyuge sin retenciones, sin pagos y sin créditos reembolsables no tiene ninguna parte del pago en exceso que reclamar.
¿Quién es un cónyuge inocente?
El alivio del cónyuge inocente cubre la situación contraria: el problema es el propio impuesto conjunto. Cuando firma una declaración conjunta, cada cónyuge es responsable del impuesto completo, incluso después de un divorcio. El Formulario 8857 pide al IRS que lo libere de los impuestos, intereses y multas que se deben a su cónyuge o excónyuge. Un solo Formulario 8857 se evalúa para tres tipos de alivio.
- Alivio del cónyuge inocente: elimina el impuesto subdeclarado por partidas erróneas de su cónyuge cuando usted no sabía ni tenía motivos para saber de ellas.
- Separación de responsabilidad: divide el impuesto subdeclarado como si hubieran presentado por separado; debe estar divorciado, separado legalmente, viudo o haber vivido aparte durante los 12 meses anteriores a presentar la solicitud.
- Alivio equitativo: la opción de reserva cuando las otras dos no encajan, y el único tipo que puede cubrir un impuesto que se declaró correctamente pero nunca se pagó.
No tiene que elegir el tipo usted mismo. Nuestra guía completa sobre el alivio del cónyuge inocente explica los requisitos, los plazos y cómo funciona la revisión, incluida la regla de que el IRS debe informar a su cónyuge o excónyuge sobre la solicitud.
¿Cómo se presenta el Formulario 8379?
Hay dos maneras. Si espera que le retengan el reembolso, presente el Formulario 8379 con la declaración conjunta; puede enviarse electrónicamente con la declaración o por correo con una declaración en papel, y en papel se escribe "Injured Spouse" (cónyuge perjudicado) en la esquina superior izquierda de la página 1 de la declaración. Si el reembolso ya se compensó, presente el formulario por separado en cuanto se entere.
- Conteste la Parte I para el año tributario. Si el formulario le indica que se detenga, no es cónyuge perjudicado para ese año.
- En la Parte II, anote los dos nombres y números de Seguro Social (SSN) en el mismo orden que en la declaración conjunta.
- En la Parte III, asigne los ingresos, ajustes, deducciones, créditos, retenciones y pagos entre los dos como si hubieran presentado por separado.
- Si lo presenta por separado, firme la Parte IV y adjunte copias de todos los Formularios W-2 y W-2G de ambos cónyuges y de cualquier Formulario 1099 que muestre retenciones. No adjunte una copia de la declaración conjunta.
- Envíe el formulario independiente al centro del IRS donde presentó la declaración original en papel, o al centro que corresponde a su zona si la original se presentó electrónicamente. Un Centro de Asistencia al Contribuyente (Taxpayer Assistance Center) local no es un centro del IRS.
- Presente un Formulario 8379 aparte para cada año en que quiera recuperar su parte.
La asignación sigue reglas fijas. Los ingresos, ajustes y créditos van al cónyuge que los habría declarado en una declaración separada, y las partidas que no pertenecen claramente a ninguno de los dos se dividen en partes iguales. A cada cónyuge le corresponde la mitad de la deducción estándar básica, más cualquier monto adicional por edad o ceguera que sea suyo. Los pagos conjuntos de impuestos estimados pueden dividirse como ustedes acuerden. Luego el IRS calcula el reembolso que le pertenece a usted.
¿Cuánto tarda una reclamación de cónyuge perjudicado?
Las instrucciones del Formulario 8379 dan tres tiempos de trámite, según cómo y cuándo lo presente. Si ya sabe que hay una deuda registrada, enviar el formulario con una declaración electrónica le ahorra esperar la compensación y luego presentarlo por separado.
No presente el formulario por si acaso. Las instrucciones advierten que presentar el Formulario 8379 cuando no existe ninguna deuda vencida solo retrasa su reembolso. Si no está seguro de si hay una deuda registrada, llame al Programa de Compensación del Tesoro (Treasury Offset Program) al 800-304-3107 antes de decidir. Si el reembolso ya se redujo y no le llegó ningún aviso, ese mismo número puede decirle qué agencia recibió el dinero.
¿Puede necesitar los dos formularios?
Sí. Imagine una pareja que presenta una declaración conjunta de 2026. El esposo tiene un saldo de impuestos federales de un año anterior al matrimonio que es solo suyo, y el IRS aplica todo el reembolso conjunto a esa deuda. Parte de ese reembolso venía de las retenciones de la esposa, así que ella presenta el Formulario 8379 para recuperar su parte. Si más adelante el IRS determinara que esa misma declaración de 2026 subdeclaró impuestos porque el esposo omitió ingresos de un trabajo extra de los que ella no sabía nada, ella también podría presentar el Formulario 8857 para ese año.
Los dos formularios responden a preguntas distintas, así que uno no sustituye al otro. Las instrucciones del Formulario 8379 le dicen que no lo use para pedir el alivio del cónyuge inocente; el formulario para eso es el 8857, que nunca se adjunta a la declaración.
Si el reembolso se fue a pagar sus propios impuestos atrasados y no los de su cónyuge, ninguno de los dos formularios sirve. Nuestra página sobre si el IRS se queda con su reembolso cuando debe impuestos atrasados explica la compensación y la limitada excepción por dificultades económicas.
Dónde conseguir ayuda
Los dos formularios pueden presentarse sin un profesional, pero las preguntas del Formulario 8857 en particular exigen cuidado. Si sus ingresos son limitados, una clínica para contribuyentes de bajos ingresos puede ayudarle con cualquiera de las dos reclamaciones gratis o por una tarifa baja. El Servicio del Defensor del Contribuyente puede intervenir si una reclamación se estanca y la demora le causa dificultades económicas. Para otras formas de salir de una deuda tributaria, consulte nuestras opciones de alivio de impuestos atrasados.
Paso a paso
Identifique el problema
Decida si se retuvo un reembolso conjunto por una deuda separada de su cónyuge o si se le hace responsable de impuestos conjuntos.
Revise la Parte I del Formulario 8379
Confirme que presentaron una declaración conjunta, que la deuda es solo de su cónyuge y que parte del reembolso vino de sus retenciones, pagos o créditos.
Presente el formulario correcto
Use el Formulario 8379 para su parte de un reembolso y el Formulario 8857 para el alivio del impuesto en sí; presente los dos si tiene los dos problemas.
Dé seguimiento a la reclamación
Cuente con unas 8 a 14 semanas para el Formulario 8379 y unos 6 meses o más para el Formulario 8857.
Preguntas frecuentes
¿Cuál es la diferencia entre cónyuge perjudicado y cónyuge inocente?
El cónyuge perjudicado pide su parte de un reembolso conjunto que se retuvo por una deuda separada del otro cónyuge, con el Formulario 8379. El cónyuge inocente pide quedar libre de impuestos conjuntos causados por el otro cónyuge, con el Formulario 8857.
¿Quién se considera cónyuge perjudicado?
El cónyuge que presentó una declaración conjunta, que no está legalmente obligado a pagar la deuda vencida que cubrió el reembolso y que tuvo retenciones, pagos, créditos por ingreso del trabajo u otros créditos reembolsables que hacen suya parte del reembolso.
¿Puedo presentar el Formulario 8379 electrónicamente?
Sí, cuando lo presenta con la declaración conjunta. Un Formulario 8379 presentado por separado después de que se compensó el reembolso se envía por correo al centro del IRS que corresponde a su declaración.
¿Cuánto tarda el Formulario 8379?
Las instrucciones del Formulario 8379 dicen que unas 11 semanas cuando se presenta electrónicamente con la declaración, unas 14 semanas con una declaración en papel y unas 8 semanas cuando se presenta por separado.
¿Sirve el Formulario 8379 si mi cónyuge debe manutención de hijos?
Sí. La manutención de hijos vencida que solo debe su cónyuge es una de las deudas que figuran en el formulario, así que puede pedir que le devuelvan su parte del reembolso conjunto.
¿Hay un plazo para la reclamación de cónyuge perjudicado?
Por lo general, lo que ocurra más tarde: 3 años desde la fecha de vencimiento de la declaración original, incluidas las prórrogas, o 2 años después de pagado el impuesto que se compensó. Se presenta una reclamación aparte para cada año.
Fuentes
- Injured spouse relief irs.gov
- Instructions for Form 8379 irs.gov
- Form 8379, Injured Spouse Allocation irs.gov
- Innocent spouse relief irs.gov
- Instructions for Form 8857 irs.gov
- Topic no. 203, Reduced refund irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.