
¿Vale la pena el ofrecimiento de transacción del IRS?
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El ofrecimiento de transacción del IRS (Offer in Compromise) vale la pena sobre todo cuando sus bienes y sus ingresos futuros claramente no alcanzan para cubrir la deuda antes de que venza el plazo de cobro. Si pudiera pagar la totalidad con un plan de pagos, el IRS (Servicio de Impuestos Internos) por lo general rechazará el ofrecimiento, y usted perderá el cargo de $205, los pagos que haya enviado y los reembolsos compensados mientras está pendiente.
- 01Cargo de solicitud
- $205, no reembolsable (no se cobra con la certificación de bajos ingresos)
- 02Ofrecimientos presentados en el año fiscal 2025
- 38,797
- 03Ofrecimientos aceptados en el año fiscal 2025
- 5,464
- 04Periodo de cumplimiento después de la aceptación
- 5 años presentando y pagando a tiempo
- 05Plazo para apelar un rechazo
- 30 días, con el Formulario 13711
¿Vale la pena el ofrecimiento de transacción del IRS? La prueba rápida
Decidir si vale la pena un ofrecimiento de transacción del IRS se reduce a una pregunta que el propio IRS se hace: ¿la cantidad que usted ofrece es lo máximo que puede esperar cobrarle en un tiempo razonable? Si la respuesta es sí, un ofrecimiento puede liquidar un saldo grande por mucho menos. Si usted pudiera pagar la deuda completa con un plan de pagos a plazos o con el valor neto de sus bienes, el IRS por lo general dirá que no.
Así que el ofrecimiento no es un programa de descuentos. Es una apuesta a que sus finanzas, medidas con la fórmula del propio IRS, muestran una diferencia entre lo que debe y lo que jamás podrá pagar. Antes de gastar dinero en una solicitud, use el precalificador del ofrecimiento de transacción, que es gratuito y usa la misma fórmula.
Cuándo suele tener sentido un ofrecimiento
- Los ingresos de su hogar, después de los gastos de vida permitidos por el IRS, le dejan poco o nada cada mes.
- Tiene poco valor neto en una casa, un auto, una cuenta de jubilación o ahorros una vez que el IRS aplica su valor de venta rápida del 80%.
- Su saldo es grande comparado con lo que un plan de pagos podría liquidar antes de la fecha de vencimiento del plazo de cobro (CSED).
- Es poco probable que su situación mejore, por ejemplo por jubilación, discapacidad o una enfermedad prolongada.
- Ha presentado todas las declaraciones requeridas y está al día con los pagos estimados de este año, algo que el IRS exige antes de considerar un ofrecimiento.
Cuándo un ofrecimiento no le conviene
- Gana lo suficiente, después de los gastos permitidos, para pagar la deuda con un plan de pagos normal.
- Tiene valor neto en su casa o ahorros para la jubilación que cubren el saldo, incluso después de la reducción del 20%.
- Tiene un caso de bancarrota abierto, o una auditoría abierta o una reclamación de cónyuge inocente sin resolver.
- No está de acuerdo con la cantidad en sí. Eso requiere un ofrecimiento por duda sobre la responsabilidad (Doubt as to Liability) con el Formulario 656-L, una apelación o una reconsideración de la auditoría, no un ofrecimiento basado en la capacidad de pago.
¿Cuántos ofrecimientos de transacción acepta el IRS?
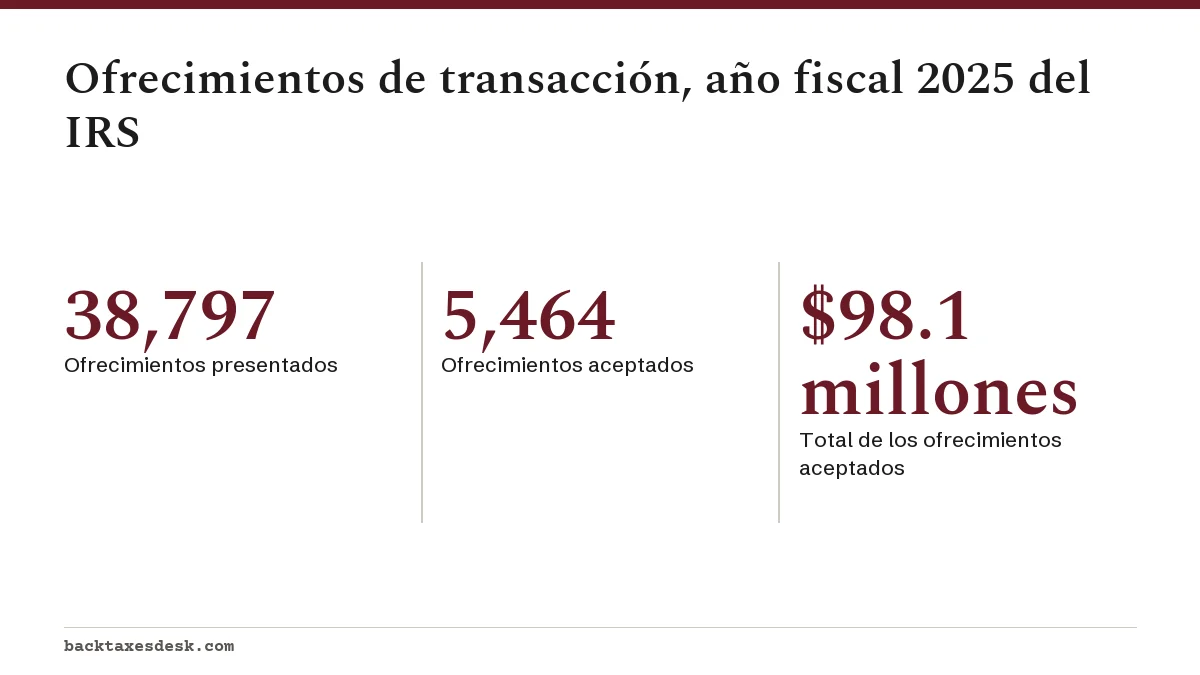
La mayoría de los ofrecimientos no se aceptan. El IRS Data Book (libro de datos del IRS) del año fiscal 2025 indica que los contribuyentes presentaron 38,797 ofrecimientos y que el IRS aceptó 5,464, por un total combinado de $98.1 millones. Como no todos los ofrecimientos aceptados provienen de las solicitudes de ese año, la proporción de alrededor del 14% es solo una referencia aproximada.
Muchos ofrecimientos fracasan antes de cualquier revisión real. El IRS devuelve ofrecimientos, sin derecho de apelación, cuando falta una declaración requerida, cuando se salta un pago periódico durante la revisión o cuando usted no responde a tiempo a una solicitud de información adicional. Son pérdidas evitables, y son la razón principal para ponerse al día con sus declaraciones primero.
Ventajas y desventajas del ofrecimiento de transacción
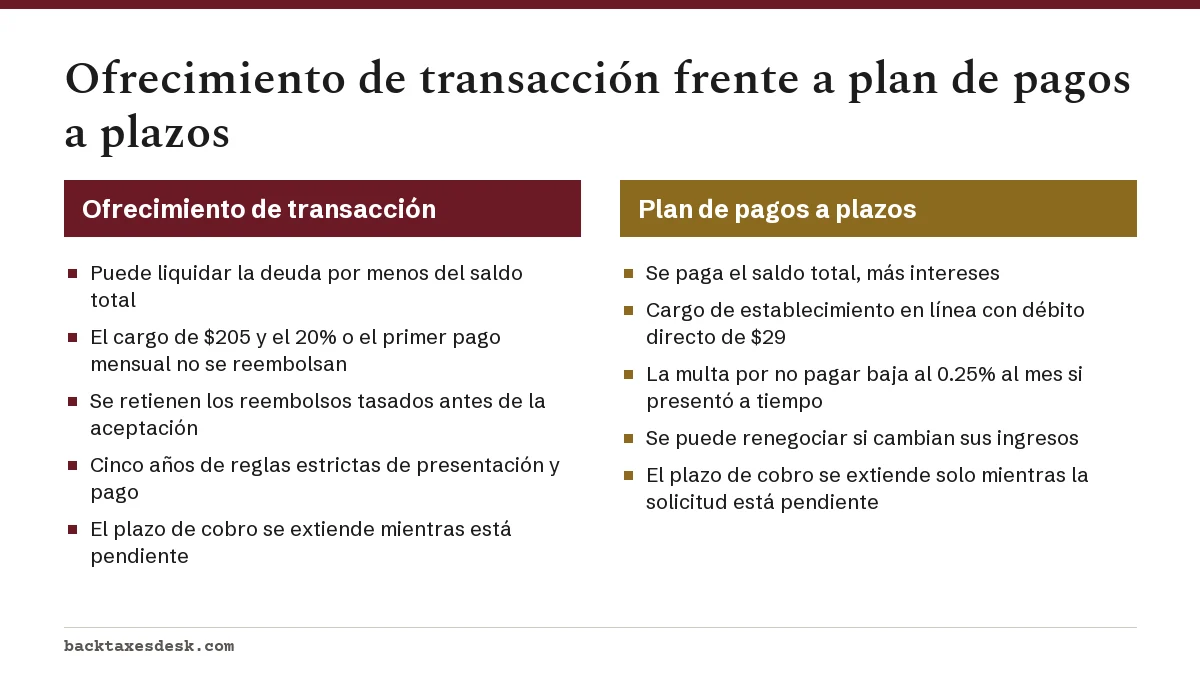
Las ventajas y desventajas del ofrecimiento de transacción se ven mejor junto a la opción con la que la mayoría lo compara: un plan de pagos a largo plazo. Un plan de pagos es más barato de iniciar y difícil de perder, pero usted paga todo más intereses. Un ofrecimiento puede reducir el saldo, pero tiene costos iniciales que nunca recupera y reglas estrictas después.
| Costo | Cantidad o efecto | Certificación de bajos ingresos |
|---|---|---|
| Cargo de solicitud | $205 | No se cobra |
| Ofrecimiento de suma global | 20% de la cantidad ofrecida, enviado con la solicitud | No se cobra |
| Ofrecimiento de pagos periódicos | Primer pago con la solicitud y luego pagos mensuales durante la revisión | No se cobra hasta la aceptación |
| Reembolsos de impuestos | Los reembolsos de declaraciones tasadas antes de la aceptación se retienen y se aplican a la deuda | Se retienen igual |
| Multas e intereses | Siguen creciendo mientras el IRS revisa el ofrecimiento | Siguen creciendo igual |
La certificación de bajos ingresos se basa en el tamaño de la familia y el ingreso bruto ajustado. En la revisión de abril de 2026 del Formulario 656, un contribuyente soltero en los 48 estados contiguos califica con $39,900 o menos, y una familia de cuatro con $82,500 o menos, según la tabla del Formulario 656 en el folleto del Formulario 656-B.
Los costos que no recupera
¿Pierdo mi reembolso si presento un ofrecimiento?
A menudo, sí. El IRS se queda con cualquier reembolso, con sus intereses, de una declaración tasada antes de la fecha en que acepta su ofrecimiento, y ese reembolso no cuenta como pago del ofrecimiento. El folleto del Formulario 656-B da el ejemplo de una declaración presentada el 15 de abril y tasada a fines de mayo, con el ofrecimiento aceptado en julio: el pago en exceso se aplica a la deuda anterior.
Además, usted se compromete a no presentar una declaración enmendada de los años incluidos en el ofrecimiento mientras está pendiente o después de la aceptación. Si espera un reembolso grande o un reembolso por una declaración enmendada, compare ese dinero con el ahorro que podría darle el ofrecimiento.
¿Qué pasa si rechazan mi ofrecimiento?
Tiene 30 días desde la carta de rechazo para apelar con el Formulario 13711, Request for Appeal of Offer in Compromise (solicitud de apelación de un ofrecimiento de transacción). El ofrecimiento sigue pendiente durante esos 30 días y durante la apelación. Un ofrecimiento devuelto es distinto: el IRS no lo tramitó y no hay apelación.
Si el rechazo se mantiene, sigue debiendo el saldo total, y el dinero que envió ya se aplicó a él. El tiempo en que el ofrecimiento estuvo pendiente, más 30 días después de un rechazo y cualquier tiempo de apelación, se suma al plazo de cobro, así que el IRS tiene más tiempo para cobrar. Un plan de pagos que tuviera antes del ofrecimiento solo se restablece si no acumuló deuda tributaria nueva.
Obligaciones después de la aceptación
Un ofrecimiento aceptado es un contrato. Durante cinco años a partir de la fecha de aceptación, debe presentar todas las declaraciones y pagar todos los impuestos a tiempo. Si no cumple, el IRS puede declarar el ofrecimiento en incumplimiento y restablecer la deuda original, menos lo que pagó, más los intereses y las multas que siguieron acumulándose.
- Pague el resto del ofrecimiento según lo acordado: los ofrecimientos de suma global dentro de los cinco meses siguientes a la aceptación y los de pagos periódicos dentro de los 24 meses siguientes al ofrecimiento.
- Presente todas las declaraciones y pague todos los impuestos a tiempo hasta el quinto año después de la aceptación.
- No pida un plan de pagos ni otro ofrecimiento durante esos cinco años; tendrá que pagar por completo cualquier saldo nuevo.
- Pague sin demora cualquier impuesto tasado más adelante por años que terminaron antes de la aceptación pero que no estaban en el ofrecimiento.
¿El ofrecimiento de transacción afecta el crédito?
El ofrecimiento es un acuerdo con el IRS, no un préstamo nuevo ni una cuenta de crédito. Lo que importa a los prestamistas es el gravamen por impuestos federales. El IRS puede presentar un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) mientras revisa el ofrecimiento o mientras usted paga un ofrecimiento periódico, y es un aviso público a los acreedores que afecta su capacidad de pedir préstamos.
Después de la aceptación, los gravámenes de los periodos incluidos en el ofrecimiento por lo general se liberan dentro de los 45 días siguientes a que se reciba y verifique su último pago. Lea más sobre cómo funciona un gravamen en nuestra página sobre el gravamen por impuestos federales.
Alternativas que conviene comparar primero
Antes de decidir, calcule el costo de cada opción oficial en la página de opciones de alivio de deudas tributarias. La adecuada depende de su sobrante mensual y de cuántos años le quedan al plazo de cobro.
- Plan de pagos a plazos: paga el saldo total con el tiempo; el cargo de establecimiento en línea con débito directo es de $29. Vea planes de pagos a plazos del IRS.
- Plan de pagos parciales: pagos mensuales que usted puede afrontar, y cualquier saldo que quede cuando llega la CSED ya no se puede cobrar. Vea planes de pagos parciales.
- Estado de cobro no viable por el momento (Currently Not Collectible): una pausa por dificultad económica cuando no puede pagar nada; los intereses siguen creciendo y el IRS vuelve a revisar su caso más adelante. Vea el estado de cobro no viable por el momento.
- Alivio de multas: si las multas son una parte grande del saldo, eliminarlas puede reducir la deuda lo suficiente para poder pagarla.
Si aún cree que un ofrecimiento le conviene, la guía paso a paso para presentarlo está en nuestra página sobre el ofrecimiento de transacción. Desconfíe de las empresas que prometen un acuerdo antes de ver sus números; el IRS incluye la publicidad engañosa de ofrecimientos en su lista Dirty Dozen ("docena sucia" de estafas) de 2026.
Preguntas frecuentes
¿Es buena idea un ofrecimiento de transacción si puedo pagar un plan de pagos?
Por lo general, no. El IRS suele rechazar los ofrecimientos de personas que pueden pagar la totalidad con un plan de pagos a plazos o con el valor neto de sus bienes, y usted perdería el cargo de $205 y cualquier pago enviado con el ofrecimiento.
¿Cuánto suele aceptar el IRS en un ofrecimiento de transacción?
No hay un porcentaje fijo. El ofrecimiento mínimo aceptable es el valor neto de sus bienes más su sobrante mensual después de los gastos permitidos, multiplicado por 12 (suma global) o por 24 (pagos periódicos). Los ofrecimientos aceptados en el año fiscal 2025 sumaron $98.1 millones entre 5,464 ofrecimientos.
¿Me devuelven los $205 si rechazan mi ofrecimiento?
No. El cargo y cualquier pago que haya enviado se aplican a su deuda tributaria. El cargo solo se devuelve si el IRS no acepta el ofrecimiento para trámite.
¿El IRS puede embargar mi cuenta bancaria mientras mi ofrecimiento está pendiente?
El IRS puede embargar hasta el momento en que un funcionario del IRS firma el ofrecimiento como pendiente. Después de eso, la mayoría de las medidas de cobro se detienen, aunque se puede mantener un embargo continuo de salario que ya esté en marcha.
¿Qué pasa si no pago un impuesto después de que aceptan mi ofrecimiento?
No presentar o no pagar a tiempo durante los cinco años posteriores a la aceptación permite al IRS declarar el ofrecimiento en incumplimiento. La deuda original, menos los pagos hechos, más los intereses y las multas acumulados, vuelve a ser exigible.
Fuentes
- Offer in Compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- Payment plans, installment agreements irs.gov
- IRS Data Book: Collections, activities, penalties and appeals irs.gov
- Time IRS can collect tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.