
简短回答
国税局折中方案值得申请吗?主要看您的资产和未来收入是否明显不足以在催收期限届满前还清欠款。如果您能通过分期付款计划全额付清,国税局一般会拒绝折中申请,而您会损失$205申请费、已寄出的所有付款,以及审理期间被抵扣的退税。
- 01申请费
- $205,不予退还(获得低收入认证者免收)
- 022025财年提交的折中申请
- 38,797份
- 032025财年获批的折中申请
- 5,464份
- 04获批后的合规期
- 5年内按时报税和缴税
- 05对拒绝决定提出申诉的期限
- 30天,使用13711表
国税局折中方案值得申请吗?简单测试
判断国税局折中方案是否值得申请,关键在于国税局自己要回答的一个问题:您提出的金额,是否就是国税局在合理时间内能从您身上收取的最多金额?如果答案是肯定的,折中方案可以用少得多的钱结清一大笔欠款。如果您能通过分期付款协议(installment agreement)或动用资产净值付清全部欠款,国税局一般会拒绝。
所以折中方案并不是打折计划。它是在赌:按国税局自己的公式衡量,您的欠款和您永远付得起的金额之间存在差距。在花钱提交申请之前,先用免费的折中方案资格预审工具测一下,它采用同一套公式,而且不花一分钱。
什么情况下折中方案通常合适
- 扣除国税局允许的生活开支后,您的家庭收入每月所剩无几或一无所剩。
- 按国税局80%的快速变现价值计算后,您在房屋、汽车、退休账户或储蓄中的净值很少。
- 与分期付款计划在催收时效到期日(CSED)前能还清的金额相比,您的欠款余额很大。
- 您的情况不太可能好转,例如因为退休、残疾或长期患病。
- 所有应提交的报税表都已提交,今年的预估税也已按时缴纳;这是国税局审查折中申请的前提条件。
什么情况下折中方案不合适
- 扣除允许的开支后,您的收入足以通过普通的分期付款计划还清欠款。
- 即使减去20%,您的房屋净值或退休储蓄仍足以付清欠款。
- 您正处于尚未结案的破产程序中,或者有尚未了结的税务审计或无辜配偶减免申请。
- 您对欠款金额本身有异议。这种情况应使用656-L表提出“对纳税义务存疑”(Doubt as to Liability)折中申请、提出申诉或申请审计重新考虑,而不是提出基于支付能力的折中申请。
折中方案成功率有多高?
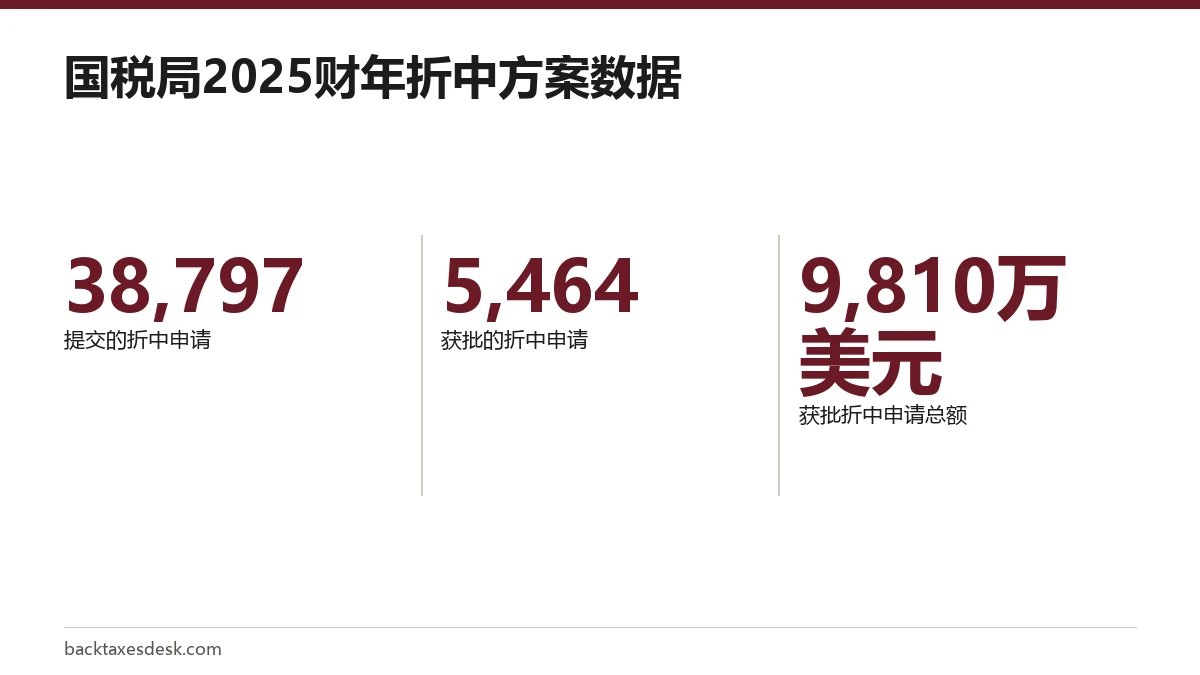
大多数折中申请都不会获批。根据国税局2025财年数据手册(Data Book),纳税人共提交了38,797份折中申请,国税局接受了其中5,464份,总金额为9,810万美元($98.1 million)。由于获批的申请并不全是当年提交的,约14%这个比例只能作为粗略参考。
许多折中申请还没进入实质审查就失败了。如果缺少应提交的报税表、审理期间漏付一期定期付款,或没有按时回复补充资料的要求,国税局会直接退回申请,而且不给申诉权利。这些损失本可以避免,这也是应该先把报税补齐的主要原因。
折中方案的利弊
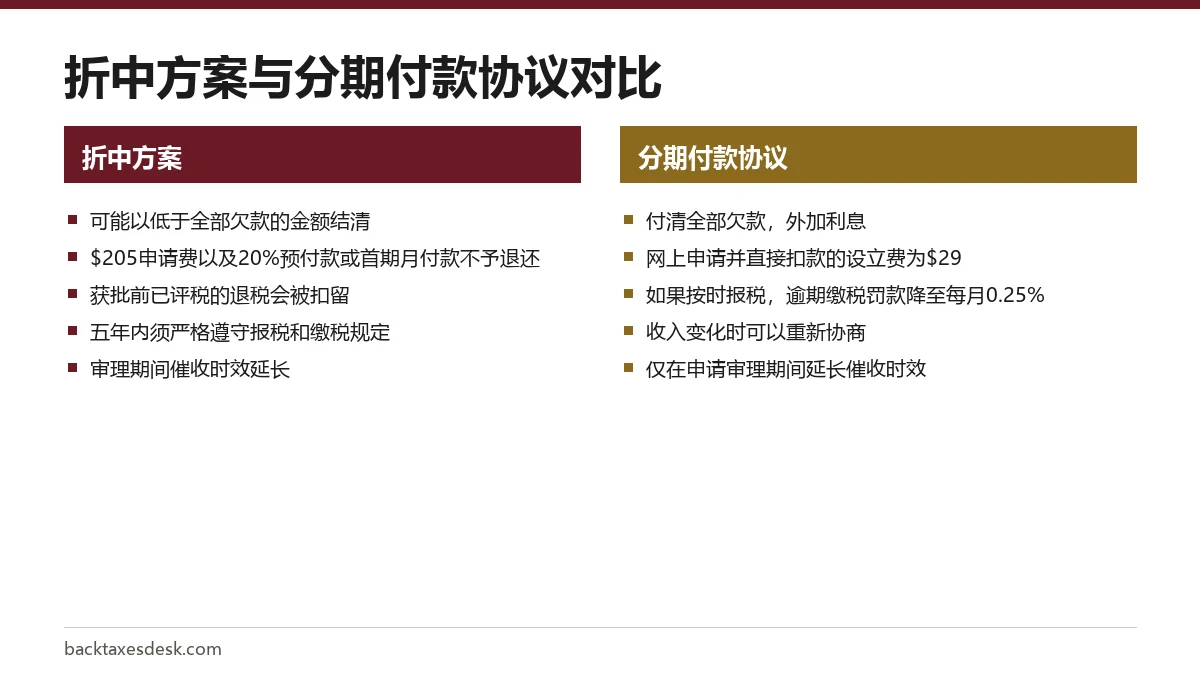
把折中方案和大多数人会拿来比较的选项,也就是长期分期付款计划放在一起,最容易看清折中方案的利弊。分期付款计划启动成本更低,也不容易失去,但您要付清全部欠款外加利息。折中方案可以减少欠款,但有一笔永远拿不回来的前期费用,之后还要遵守严格的规定。
| 费用 | 金额或影响 | 低收入认证 |
|---|---|---|
| 申请费 | $205 | 免收 |
| 一次性付款方案 | 申请时须附上折中金额的20% | 免收 |
| 定期付款方案 | 申请时付首期,审理期间每月继续付款 | 获批前免付 |
| 退税 | 获批前已评税的报税表所产生的退税会被扣留,用于抵扣欠款 | 仍会被扣留 |
| 罚款和利息 | 国税局审理期间继续增加 | 仍会增加 |
低收入认证依据家庭人数和调整后总收入(AGI)判断。根据2026年4月版656表,本土48个相连州的单身报税人收入在$39,900或以下、四口之家在$82,500或以下即符合条件,详见656-B手册中的656表收入标准表。
拿不回来的费用
提交折中申请会失去退税吗?
往往会。对于国税局接受您折中申请之日前已评税的报税表,国税局会扣留其退税(连同利息),而且这笔退税不算作折中款的付款。656-B手册举的例子是:报税表于4月15日提交、5月下旬评税,折中申请于7月获批,那么这笔多缴税款会用来抵扣旧欠款。
您还需同意,在折中申请审理期间或获批之后,不就折中申请涵盖的年份提交修改后的报税表。如果您预计会有一大笔退税,或能从修改后的报税表中获得退税,请把这笔钱与折中方案可能带来的节省比较一下。
折中申请被拒会怎样?
您可以自拒绝信日期起30天内,用13711表,即折中方案申诉请求(Request for Appeal of Offer in Compromise)提出申诉。在这30天内以及申诉期间,折中申请仍处于审理状态。被退回的申请则不同:国税局根本没有受理,因此也没有申诉途径。
如果拒绝决定维持不变,您仍欠全部余额,而您已寄出的钱已经用于抵扣这笔欠款。折中申请的审理时间,加上被拒后的30天和任何申诉时间,都会加到催收时效上,国税局因此有更长时间催收。您在提交折中申请之前已有的分期付款计划,只有在您没有新增税务欠款的情况下才会恢复。
获批后的义务
获批的折中方案是一份合同。自获批之日起五年内,您必须按时提交每一份报税表、缴纳每一笔税款。做不到的话,国税局可以宣布折中方案违约,恢复原来的欠款,扣除您已付的金额,再加上一直在累积的利息和罚款。
- 按时付清剩余的折中款:一次性付款方案须在获批后五个月内付清,定期付款方案须在提出申请后24个月内付清。
- 在获批后第五年结束之前,按时提交所有报税表并缴纳所有税款。
- 在这五年内,不要申请分期付款协议或再次提出折中申请;任何新产生的欠款都需要一次付清。
- 对于获批前已结束但未包含在折中方案中的年份,如果之后被评定税款,要及时缴纳。
折中方案会影响信用吗?
折中方案是与国税局达成的协议,不是新的贷款或信用账户。对贷款机构有影响的是联邦税务留置权。在折中申请审理期间或您支付定期付款方案期间,国税局可能会提交联邦税务留置权通知(Notice of Federal Tax Lien)。这是向债权人发出的公开通知,会影响您的借贷能力。
获批后,在国税局收到并核实您的最后一笔付款后,折中方案涵盖期间的留置权一般会在45天内解除。想进一步了解留置权如何运作,请参阅我们的联邦税务留置权页面。
先比较这些替代方案
在做决定之前,先在税务债务减免途径页面上算一算每种官方途径的成本。哪种合适,取决于您每月的结余,以及催收时效还剩多少年。
- 分期付款协议:分期付清全部欠款;网上申请并直接扣款的设立费为$29。请参阅国税局分期付款协议。
- 部分付款分期协议:按您负担得起的金额每月付款,到CSED时仍未付清的余额不再催收。请参阅部分付款计划。
- 暂不可催收:在您完全无力付款时因经济困难暂停催收;利息继续增加,国税局以后会再次审查您的情况。请参阅暂不可催收状态。
- 罚款减免:如果罚款在欠款中占很大比例,免除罚款后欠款可能就减少到您付得起的程度。
如果您仍然认为折中方案适合自己,可以在我们的折中方案页面查看逐步申请指南。对那些还没看过您的财务数字就承诺能和解的公司要保持警惕;国税局在2026年“十二大税务骗局”(Dirty Dozen)名单中点名了误导性的折中方案营销。
常见问题
负担得起分期付款计划,还值得申请折中方案吗?
通常不值得。对于能够通过分期付款协议或资产净值全额付清的人,国税局一般会拒绝其折中申请,而您会损失$205申请费以及随申请寄出的所有付款。
国税局折中方案通常接受多少钱?
没有固定的比例。可接受的最低折中金额,是您的资产净值加上扣除允许开支后的每月结余乘以12(一次性付款)或24(定期付款)。2025财年获批的5,464份折中申请总额为9,810万美元。
折中申请被拒,$205申请费能退回吗?
不能。申请费和您寄出的所有付款都会用于抵扣您的税务欠款。只有在国税局不受理该折中申请时,申请费才会退还。
折中申请审理期间,国税局会扣押我的银行账户吗?
在国税局官员签字确认折中申请进入审理状态之前,国税局都可以实施扣押。之后大多数催收活动会停止,但已经在执行的持续性工资扣押可能会保留。
折中方案获批后漏缴税款会怎样?
在获批后的五年内,如果未按时报税或缴税,国税局可以宣布折中方案违约。原来的欠款扣除已付金额,再加上累积的利息和罚款,将重新到期应缴。
来源
- Offer in Compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- Payment plans, installment agreements irs.gov
- IRS Data Book: Collections, activities, penalties and appeals irs.gov
- Time IRS can collect tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。