
简短回答
国税局留置权是美国政府对您所有财产享有的法定索偿权:当税款经过评定、美国国税局(IRS)寄出缴款通知及付款要求,而您没有全额付清时,留置权就自动产生。留置权涵盖现有和将来的财产,包括房子、汽车和企业应收账款。它会一直存在,直到欠款付清、催收期结束,或者国税局批准解除特定财产的留置(discharge)、从属(subordination)或撤回(withdrawal)。
- 01留置权何时产生
- 税款评定、寄出缴款通知及付款要求,且未付款之后
- 02涵盖范围
- 所有现有和将来的财产及财产权利
- 03提交后的听证通知
- 5个工作日内寄出;有30天时间申请CDP听证
- 04付清后解除
- 30天内
- 05申请解除特定财产留置的提前时间
- 至少在过户成交前45天(14135表)
国税局留置权是什么,何时产生
联邦税务留置权是美国政府为担保未缴税款而对纳税人财产享有的法定索偿权。国税局留置权依法自动产生,不需要法院命令:国税局评定税款,寄出一张兼作缴款通知及付款要求的账单,而您没有或拒绝全额付清。
实际上,这意味着从第一张账单(通常是CP14通知)未付的那一刻起,留置权就已存在。在这个阶段,国税局以外的人都不知道它。只有当国税局在公共记录中提交联邦税务留置权通知(Notice of Federal Tax Lien)时,留置权才会公开可见。
留置不是没收。国税局有了留置权并不会拿走任何东西;拿走财产需要扣押,而扣押适用另一套通知规则,我们的国税局扣押页面对此有解释。整个流程请参阅国税局催收流程概览。
什么是联邦税务留置权通知
联邦税务留置权通知(NFTL)是一份公开登记文件,告诉其他债权人政府对您的财产享有索偿权。国税局会根据财产类型和所在州,把它提交给县契据登记处或州务卿办公室,使政府的索偿权有一个登记在案的优先顺位日期。
通知上显示的是截至提交日您已评定的欠款余额。它不显示此后加上的利息和罚款,也不包括国税局提交和解除留置权的费用,所以通知上的数字并不是您需要付清的金额(第594号出版物)。
提交留置权后您的听证权利
针对某笔欠款首次提交NFTL后5个工作日内,国税局会寄出3172号信函,即联邦税务留置权提交通知及听证权利通知(Notice of Federal Tax Lien Filing and Your Right to a Hearing)。之后您有30天时间用12153表申请催收正当程序(Collection Due Process)听证。独立申诉办公室可以决定通知继续保留、撤回或解除,您可以在30天内将该决定上诉到税务法院。
联邦税务留置权附着在哪些财产上?
联邦税务留置权附着在您所有的财产和财产权利上,包括留置权有效期间您新取得的资产。对企业来说,国税局表示,留置权还附着在所有营业财产和营业财产权利上,包括应收账款。
| 财产类型 | 示例 |
|---|---|
| 房地产 | 您的住房、出租房产、土地,包括留置权产生后购买的房产 |
| 个人财产 | 车辆、船只、设备、贵重物品 |
| 金融资产 | 银行存款、证券账户、退休账户权益 |
| 收款权利 | 别人欠您的工资、企业应收账款、合同项下的应收款项 |
| 营业资产 | 您所拥有企业的存货、固定装置、应收账款 |
由于留置权会延伸到新取得的财产,还清房贷或继承资产都无法摆脱它。在留置权解除之前,您积累的任何资产净值都会成为政府索偿权的一部分。
房子有国税局留置权,还能卖房或重新贷款吗?
能。房子有国税局留置权也可以出售,但在留置权用卖房收入付清、或者国税局把它从该房产上解除之前,产权公司不会办理过户。为此可用的两种工具是解除特定财产留置证书(certificate of discharge,用于出售)和从属证书(certificate of subordination,通常用于重新贷款)。
卖房:解除特定财产留置
计算示例:一套房子以$300,000售出,第一按揭的还清金额为$200,000,过户费用为$20,000,已登记的国税局留置权为$45,000。净收入$80,000超过留置权金额,所以国税局通常会在过户时全额收回。如果净收入只有$30,000,房主可以申请解除特定财产留置证书:国税局接受它应得的那部分卖房收入,把留置权从这一处房产上解除,其余欠款仍然存在。
申请解除特定财产留置要使用14135表(Application for Certificate of Discharge of Property from Federal Tax Lien,联邦税务留置权财产解除证书申请表),并按照第783号出版物的说明填写。国税局要求您至少在过户日期前45天提交,以便有时间审核并签发证书。
重新贷款:留置权从属
在联邦税务留置权享有优先顺位时,贷款机构通常不会为房子办理重新贷款。从属安排可以让新的按揭排在政府的索偿权之前。您需要按照第784号出版物的指引,用14134表申请,至少在贷款过户前45天提交。根据IRC第6325(d)(1)条,您需要向国税局支付与被从属权益等额的款项;根据IRC第6325(d)(2)条,如果您能证明从属安排会增加政府收回的金额,就不需要付款,例如以更低利率重新贷款,腾出更多钱每月偿还欠税。
国税局留置权如何影响信用和生意
国税局表示,已提交的联邦税务留置权通知可能会限制您获得信贷的能力,因为贷款机构和其他人可以在公共记录中查到它。第594号出版物还指出,雇主、房东和其他人可能会对这项登记持负面看法。
对企业来说,留置权涵盖应收账款,这可能会让应收账款保理或信贷额度变得复杂。任何要取得担保权益的贷款机构,都会希望在放款前看到留置权已被解除、已就特定财产解除、已从属或已撤回。
如何解除国税局留置权:四种方法
解除或化解联邦税务留置权有四种方法,区别在于欠款是否消失,以及公共记录是否改变。选错方法会浪费时间,所以要根据目标选择合适的工具。
| 方法 | 作用 | 还欠款吗? | 表格或指南 |
|---|---|---|---|
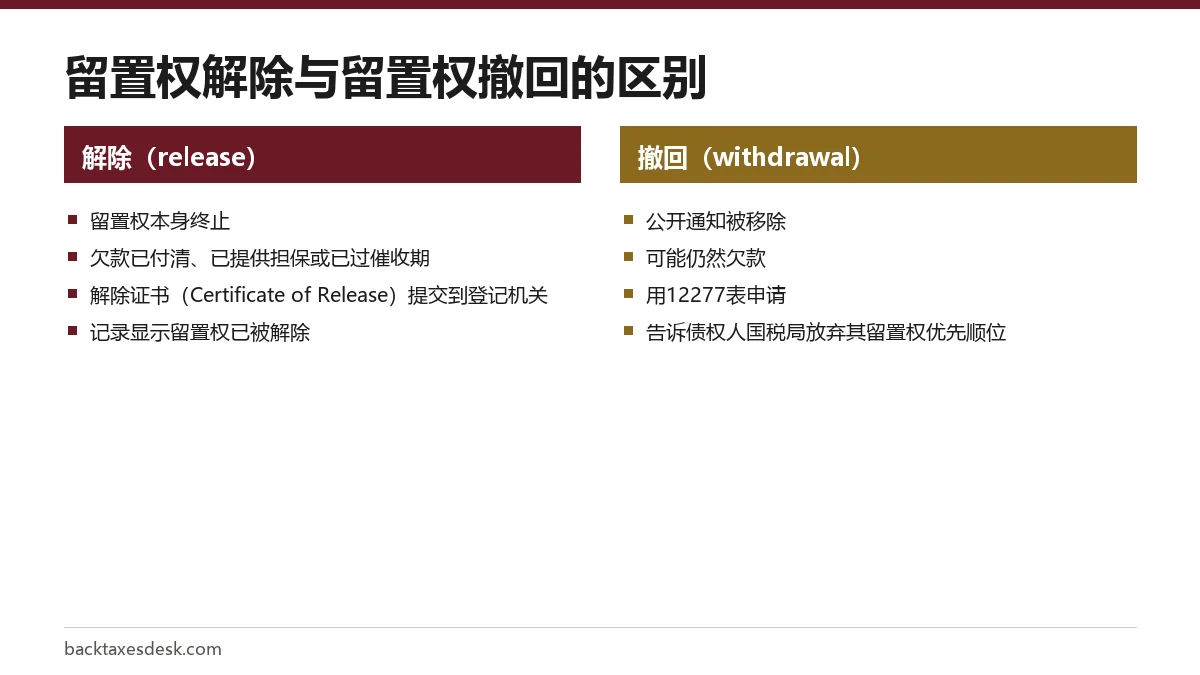
| 解除(release) | 终止留置权并清除公开通知 | 不欠,已付清、已提供担保或已不可强制执行 | 第1450号出版物 |
| 解除特定财产留置(discharge) | 把留置权从某一处特定财产上解除 | 仍欠 | 14135表、第783号出版物 |
| 从属(subordination) | 让另一名债权人排在国税局之前 | 仍欠 | 14134表、第784号出版物 |
| 撤回(withdrawal) | 把公开通知从记录中移除 | 仍欠,除非已经付清 | 12277表 |
解除是通常的最终结果:在全额付清、提供担保、完成已接受的折中方案或催收期结束后30天内,国税局会解除留置权。我们的国税局留置权解除指南介绍了还清金额,以及收不到解除证书时该怎么办。
撤回是对信用最有影响的选择,因为它会把通知从公共记录中移除。根据“重新开始”(Fresh Start)规则,对于采用直接扣款(Direct Debit)分期付款协议、欠款在$25,000或以下的纳税人,在连续按时付款三次后,国税局可以撤回通知。包括留置权解除后申请撤回在内的详细信息,请参阅国税局留置权撤回页面。
常见问题
国税局留置权是什么意思?
它意味着因为有税单未付,联邦政府对您的财产享有法定索偿权。留置权是为欠款提供担保,它本身不会从您那里拿走任何东西。
国税局提交留置权之前会通知吗?
CP501和CP503等催收通知会警告可能提交留置权。联邦税务留置权通知提交后,国税局会在5个工作日内寄出3172号信函,告知您的听证权利。
国税局能对我和配偶共有的房子设立留置权吗?
留置权附着在欠税人本人的财产和财产权利上。如果只有一方配偶欠税,留置权涵盖的是该配偶的权益;在出售共同住房或重新贷款时,产权公司仍会把它标记出来。
欠国税局多少钱才会被提交留置权?
法律没有规定留置权产生的最低余额;任何已评定的未缴税款,在寄出缴款通知及付款要求后都会产生留置权。国税局是否提交公开通知,是根据账户情况作出的内部决定。
国税局留置权10年后会消失吗?
催收期结束时留置权就会终止,催收期一般为自评税之日起10年,除非期间被暂停计算。第594号出版物指出,这种情况下的解除是自动的。
有国税局留置权还能申请房贷吗?
在留置权享有优先顺位时会很困难。如果国税局根据14134表批准从属安排,重新贷款就有可能办成;在采用符合条件的直接扣款计划后撤回留置权通知,也会有帮助。
来源
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 783, How to Apply for a Certificate of Discharge irs.gov
- Collection Due Process (CDP) FAQs irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局催收流程:留置权、扣押以及您的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知(Final Notice of Intent to Levy);大多数扣押之前,国税局至少要提前30天发出该通知。在此过程中,国税局可以提交税务留置权。国税局一…
国税局解除留置权:何时解除以及如何申请
国税局解除留置权是法定义务:在税务债务全额付清、在法律上无法强制执行,或有已获接受的担保(bond)作保之后30天内,国税局必须解除(第1450号出版物)。国税局会在当初登记留置权的机构提交联邦税务留置权解除证书(Certificate of Release…
撤销联邦税务留置权:12277表申请条件和方法
撤销联邦税务留置权,是把公开的联邦税务留置权通知(Notice of Federal Tax Lien)从当初提交它的记录中移除;而解除(release)只表示债务已经了结。申请撤销要用12277表。欠款在$25,000或以下、通过直接扣款在60个月内还清的…
国税局扣押:能拿走什么以及如何阻止
国税局扣押是指依法拿走您的财产或财产权利,例如工资、银行存款、社会安全福利金或汽车,用来偿还欠税。对大多数扣押来说,美国国税局(IRS)必须至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)。有些财产免于扣押,…
催收正当程序听证:12153表逐项填写
催收正当程序听证(collection due process hearing,CDP)是由国税局独立申诉办公室对拟议的扣押或已提交的税务留置权进行的独立审查。您用12153表提出申请:针对扣押通知,邮戳须在通知日期起30天内;针对留置权通知,须在通知上印明…