
Privilèges, saisies et recouvrement
Privilège fiscal de l'IRS : ce qu'un privilège fiscal fédéral signifie pour vous
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un privilège fiscal de l'IRS (le fisc fédéral américain) est la revendication légale du gouvernement sur tout ce que vous possédez. Il naît automatiquement quand un impôt est établi, que l'IRS vous envoie un avis exigeant le paiement et que vous ne payez pas en entier. Le privilège vise vos biens actuels et futurs, y compris une maison, une voiture et les comptes clients d'une entreprise. Il demeure jusqu'au paiement de la dette, jusqu'à la fin de la période de recouvrement ou jusqu'à ce que l'IRS accorde une mainlevée partielle (discharge), une subordination ou un retrait.
- 01Quand un privilège naît
- Après l'établissement de l'impôt, un avis exigeant le paiement et le non-paiement
- 02Ce qu'il vise
- Tous les biens et droits sur des biens, actuels et futurs
- 03Avis d'audience après l'inscription
- Envoyé dans les 5 jours ouvrables; 30 jours pour demander une audience CDP
- 04Mainlevée après le paiement
- Dans les 30 jours
- 05Délai pour une demande de discharge
- Au moins 45 jours avant la clôture de la vente (formulaire 14135)
Ce que sont les privilèges de l'IRS et quand ils naissent
Un privilège fiscal fédéral est une revendication légale que les États-Unis détiennent sur les biens d'un contribuable pour garantir une dette fiscale impayée. Les privilèges de l'IRS naissent par l'effet de la loi, sans ordonnance d'un tribunal : l'IRS établit l'impôt, envoie une facture qui sert d'avis exigeant le paiement, et vous négligez ou refusez de la payer en entier.
En pratique, le privilège existe dès que la première facture, habituellement l'avis CP14, reste impayée. À ce stade, personne à l'extérieur de l'IRS n'est au courant. Le privilège devient visible seulement quand l'IRS inscrit un Notice of Federal Tax Lien (avis de privilège fiscal fédéral) dans les registres publics.
Un privilège n'est pas une saisie. L'IRS ne prend rien du simple fait d'avoir un privilège; il lui faut pour cela une saisie (levy), qui suit des règles d'avis distinctes expliquées dans notre page sur la saisie de l'IRS. L'ensemble des étapes est présenté dans notre aperçu du processus de recouvrement de l'IRS.
Ce qu'est un Notice of Federal Tax Lien
Un Notice of Federal Tax Lien (NFTL) est l'inscription publique qui informe les autres créanciers que le gouvernement a une revendication sur vos biens. L'IRS l'inscrit auprès du bureau d'enregistrement des actes du comté ou du bureau du Secretary of State, selon le type de bien et l'État, afin que sa revendication ait une date de priorité enregistrée.
L'avis indique votre solde établi à la date de l'inscription. Il ne tient pas compte des intérêts et des pénalités ajoutés par la suite, ni des frais que l'IRS facture pour inscrire et lever le privilège; le montant de l'avis n'est donc pas le montant à payer pour régler la dette (Publication 594).
Votre droit à une audience après l'inscription d'un privilège
Dans les cinq jours ouvrables suivant la première inscription d'un NFTL pour une dette, l'IRS envoie la lettre 3172, Notice of Federal Tax Lien Filing and Your Right to a Hearing (avis d'inscription d'un privilège fiscal fédéral et droit à une audience). Vous avez ensuite 30 jours pour demander une audience Collection Due Process (CDP) au moyen du formulaire 12153. L'Office of Appeals peut décider que l'avis doit rester inscrit, être retiré ou faire l'objet d'une mainlevée, et vous pouvez porter cette décision devant la Tax Court dans les 30 jours.
Sur quels biens porte un privilège fiscal fédéral?
Un privilège fiscal fédéral porte sur tous vos biens et droits sur des biens, y compris ceux que vous acquérez pendant qu'il est en vigueur. Pour une entreprise, l'IRS précise qu'il porte aussi sur tous les biens de l'entreprise et les droits sur ces biens, y compris les comptes clients.
| Type de bien | Exemples |
|---|---|
| Biens immobiliers | Votre maison, un immeuble locatif, un terrain, y compris un bien acheté après la naissance du privilège |
| Biens meubles | Véhicules, bateaux, équipement, objets de valeur |
| Actifs financiers | Soldes bancaires, comptes de courtage, droits dans un compte de retraite |
| Droits à des paiements | Salaire qui vous est dû, comptes clients d'une entreprise, sommes dues en vertu de contrats |
| Actifs d'entreprise | Stocks, installations, comptes clients d'une entreprise qui vous appartient |
Comme le privilège suit les nouveaux biens, rembourser un prêt hypothécaire ou recevoir un héritage ne permet pas d'y échapper. Toute valeur nette que vous accumulez s'ajoute à ce sur quoi le gouvernement a une revendication tant que le privilège n'est pas levé.
Peut-on vendre ou refinancer une maison grevée d'un privilège de l'IRS?
Oui, vous pouvez vendre une maison grevée d'un privilège de l'IRS, mais la société de titres ne conclura pas la transaction tant que le privilège n'est pas payé à même le produit de la vente ou que l'IRS ne l'a pas retiré de ce bien. Les deux outils pour y arriver sont le certificat de discharge (pour une vente) et le certificat de subordination (habituellement pour un refinancement).
Vendre : la voie de la discharge
Exemple chiffré : une maison se vend 300 000 $, le solde du premier prêt hypothécaire est de 200 000 $, les frais de clôture s'élèvent à 20 000 $ et le privilège de l'IRS inscrit est de 45 000 $. Le produit net de 80 000 $ dépasse le privilège, donc l'IRS sera normalement payé en entier à la clôture. Si le produit net n'était que de 30 000 $, le propriétaire pourrait demander un certificat de discharge : l'IRS accepte alors sa part du produit et retire le privilège de ce seul bien, tandis que le reste de la dette demeure.
Les demandes de discharge se font sur le formulaire 14135, Application for Certificate of Discharge of Property from Federal Tax Lien, selon les instructions de la Publication 783. L'IRS vous demande de la présenter au moins 45 jours avant la date de clôture pour avoir le temps de l'examiner et de délivrer le certificat.
Refinancer : la voie de la subordination
En général, un prêteur ne refinance pas une maison tant que le privilège fiscal fédéral a priorité. La subordination permet au nouveau prêt hypothécaire de passer avant la revendication du gouvernement. Vous la demandez sur le formulaire 14134, selon les indications de la Publication 784, au moins 45 jours avant la clôture du prêt. En vertu de l'IRC 6325(d)(1), vous versez à l'IRS un montant égal à l'intérêt subordonné; en vertu de l'IRC 6325(d)(2), aucun paiement n'est requis si vous démontrez que la subordination augmentera ce que le gouvernement recouvrera, par exemple un refinancement à taux plus bas qui libère un paiement mensuel plus élevé sur la dette fiscale.
L'effet des privilèges de l'IRS sur le crédit et l'entreprise
L'IRS indique qu'un Notice of Federal Tax Lien inscrit peut limiter votre capacité d'obtenir du crédit, puisque les prêteurs et d'autres personnes peuvent le trouver dans les registres publics. La Publication 594 ajoute que les employeurs, les propriétaires et d'autres peuvent voir cette inscription d'un mauvais œil.
Pour une entreprise, le privilège vise les comptes clients, ce qui peut compliquer l'affacturage ou l'obtention d'une marge de crédit. Tout prêteur qui prend une sûreté voudra que le privilège ait fait l'objet d'une mainlevée, d'une discharge, d'une subordination ou d'un retrait avant de verser les fonds.
Comment faire lever un privilège de l'IRS : quatre options
Il existe quatre façons de lever ou de neutraliser un privilège fiscal fédéral. Elles diffèrent selon que la dette disparaît ou non et que le registre public change ou non. Choisir la mauvaise fait perdre du temps; associez donc l'outil au but visé.
| Option | Effet | Dette toujours due? | Formulaire ou guide |
|---|---|---|---|
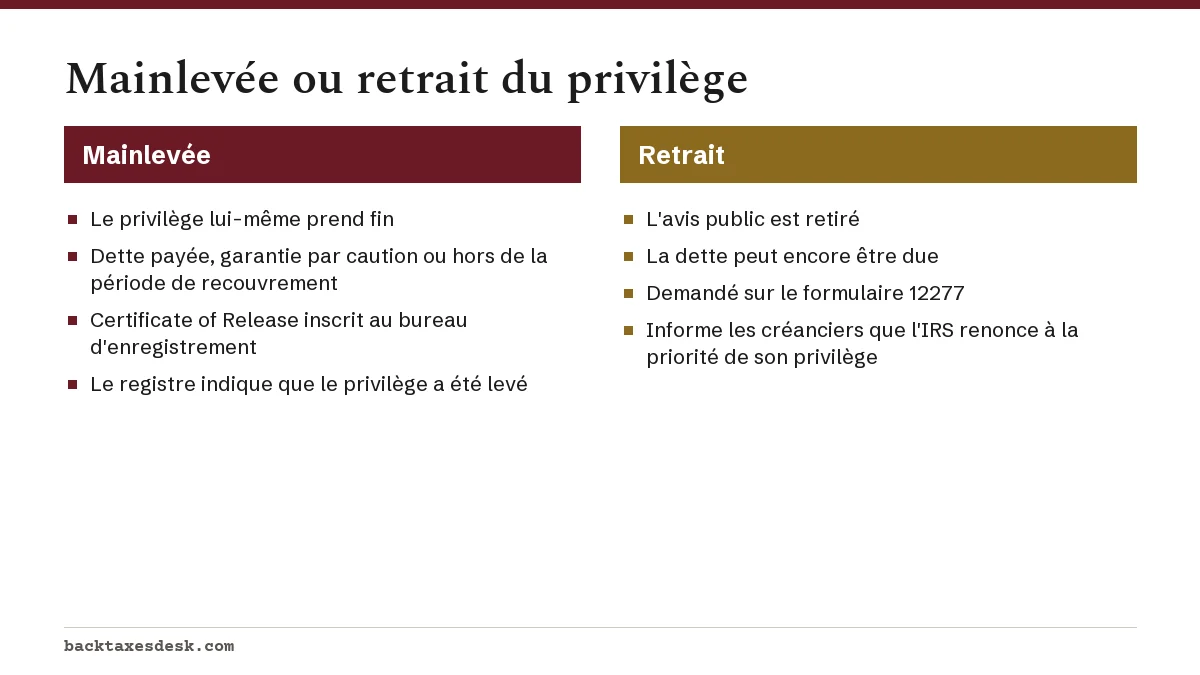
| Mainlevée (release) | Met fin au privilège et efface l'avis public | Non : payée, garantie par caution ou inexécutoire | Publication 1450 |
| Discharge | Retire le privilège d'un bien précis | Oui | Formulaire 14135, Publication 783 |
| Subordination | Permet à un autre créancier de passer avant l'IRS | Oui | Formulaire 14134, Publication 784 |
| Retrait (withdrawal) | Retire l'avis public du registre | Oui, sauf si elle est déjà payée | Formulaire 12277 |
La mainlevée est l'aboutissement habituel : l'IRS lève le privilège dans les 30 jours suivant le paiement complet, une caution, l'exécution d'une offre acceptée ou la fin de la période de recouvrement. Notre guide sur la mainlevée d'un privilège de l'IRS traite du montant à payer et de la marche à suivre si le certificat n'arrive pas.
Le retrait est l'option qui compte pour le crédit, parce qu'il retire l'avis du registre public. Selon les règles Fresh Start, l'IRS peut retirer un avis pour les contribuables qui ont une entente de paiement par prélèvement automatique (Direct Debit installment agreement) de 25 000 $ ou moins, une fois trois paiements consécutifs effectués. Les détails, y compris le retrait après la mainlevée d'un privilège, se trouvent dans notre page sur le retrait d'un privilège de l'IRS.
Questions fréquentes
Que veut dire un privilège de l'IRS?
Cela veut dire que le gouvernement fédéral a une revendication légale sur vos biens parce qu'un impôt est resté impayé. Le privilège garantit la dette; à lui seul, il ne vous enlève rien.
L'IRS vous avertit-il avant d'inscrire un privilège?
Les avis de recouvrement comme le CP501 et le CP503 préviennent qu'un privilège peut être inscrit. Une fois le Notice of Federal Tax Lien inscrit, l'IRS envoie la lettre 3172 dans les cinq jours ouvrables avec vos droits à une audience.
L'IRS peut-il mettre un privilège sur une maison détenue avec un conjoint?
Le privilège porte sur les biens et les droits sur des biens de la personne qui doit l'impôt. Si un seul des conjoints doit l'impôt, le privilège vise la part de ce conjoint, et une société de titres le signalera tout de même lors de la vente ou du refinancement de la maison commune.
Combien faut-il devoir pour que l'IRS inscrive un privilège?
La loi ne fixe aucun solde minimal pour qu'un privilège naisse; il naît sur tout impôt établi et impayé après un avis exigeant le paiement. La décision d'inscrire un avis public est une décision interne de l'IRS fondée sur le dossier.
Un privilège de l'IRS disparaît-il après 10 ans?
Le privilège prend fin avec la période de recouvrement, qui est généralement de 10 ans après l'établissement de l'impôt, sauf suspension. La Publication 594 indique que la mainlevée est alors automatique.
Peut-on obtenir un prêt hypothécaire avec un privilège de l'IRS?
C'est difficile tant que le privilège a priorité. Un refinancement peut fonctionner si l'IRS accorde une subordination sur le formulaire 14134, et le retrait du privilège après une entente admissible par prélèvement automatique peut aussi aider.
Sources
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 783, How to Apply for a Certificate of Discharge irs.gov
- Collection Due Process (CDP) FAQs irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Mainlevée d'un privilège de l'IRS : quand et comment
La mainlevée d'un privilège de l'IRS (le fisc fédéral américain) est exigée par la loi dans les 30 jours suivant le paiement comp…
Retrait d'un privilège de l'IRS : formulaire 12277
Le retrait d'un privilège fiscal fédéral supprime l'avis public, le Notice of Federal Tax Lien, des registres où il a été inscrit…
Saisie de l'IRS : ce qui peut être saisi et comment l'arrêter
Une saisie de l'IRS (le fisc fédéral américain) est la prise légale de vos biens ou droits sur des biens, comme le salaire, les s…
Audience Collection Due Process : formulaire 12153
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des app…