
Rubrique
Le processus de recouvrement de l'IRS : privilèges, saisies et vos droits
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'intensifie par des avis de rappel jusqu'à un Final Notice of Intent to Levy (avis final d'intention de saisie), qui doit être envoyé au moins 30 jours avant la plupart des saisies. En cours de route, l'IRS peut inscrire un privilège fiscal. L'IRS dispose généralement de 10 ans à compter de la cotisation pour recouvrer l'impôt, et vous avez des droits d'audience et d'appel à chaque étape d'exécution.
17 guides dans cette rubrique Mis à jour 19 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Agence de recouvrement privée de l'IRS : vraie ou arnaque?Dans le cadre du programme de recouvrement privé de l'IRS (le fisc fédéral américain), trois agences de recouvrement privées sous contrat, CBE Group,…
- Arrêter une saisie de salaire de l'IRS : les bonnes étapesPour arrêter une saisie de salaire de l'IRS (le fisc fédéral américain), communiquez avec le bureau de l'IRS indiqué sur votre avis de saisie et ente…
- Audience Collection Due Process : formulaire 12153Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des appels) de l'IRS (le fi…
- Collection Appeals Program (CAP) : formulaire 9423 et délaisLe Collection Appeals Program (CAP) de l'IRS vous permet de demander à l'Independent Office of Appeals de l'IRS de réexaminer un privilège, une saisi…
- Date CSED de l'IRS : la trouver sur votre relevé de compteLa date CSED de l'IRS tombe généralement 10 ans après la date de cotisation d'un impôt, repoussée par toute période où le recouvrement a été légaleme…
- Dette fiscale gravement en souffrance 2027 : passeportLe seuil de dette fiscale gravement en souffrance 2027 qui entraîne le refus du passeport n'avait pas été annoncé en septembre 2026. Pour 2026, il es…
- Délai de prescription du recouvrement IRS : la règle des 10 ansLe délai de prescription du recouvrement de l'IRS (le fisc fédéral américain) est généralement de 10 ans à compter de la date de cotisation de l'impô…
- L'IRS peut-il retirer votre passeport? Dette fiscaleL'IRS peut-il retirer votre passeport? Pas lui-même, mais l'IRS (le fisc fédéral américain) peut certifier une dette fiscale gravement en souffrance…
- L'IRS peut-il saisir la sécurité sociale? Règles de saisieL'IRS peut-il saisir la sécurité sociale? Oui. Grâce au Federal Payment Levy Program, l'IRS (le fisc fédéral américain) peut généralement prélever ju…
- Mainlevée d'un privilège de l'IRS : quand et commentLa mainlevée d'un privilège de l'IRS (le fisc fédéral américain) est exigée par la loi dans les 30 jours suivant le paiement complet de la dette fisc…
- Mainlevée de saisie de l'IRS : l'obtenir vite et légalementL'IRS (le fisc fédéral américain) doit accorder une mainlevée de saisie quand vous payez la dette, que le délai de recouvrement a pris fin avant la s…
- Privilège fiscal de l'IRS : ce que cela signifie pour vousUn privilège fiscal de l'IRS (le fisc fédéral américain) est la revendication légale du gouvernement sur tout ce que vous possédez. Il naît automatiq…
- Retrait d'un privilège de l'IRS : formulaire 12277Le retrait d'un privilège fiscal fédéral supprime l'avis public, le Notice of Federal Tax Lien, des registres où il a été inscrit, alors qu'une mainl…
- Saisie de biens par l'IRS : votre maison ou votre auto?Une saisie de biens par l'IRS (le fisc fédéral américain) est une mesure de saisie qui prend une maison, une auto ou un autre bien et le vend pour pa…
- Saisie de compte bancaire par l'IRS : le blocage de 21 joursLors d'une saisie de compte bancaire par l'IRS (le fisc fédéral américain), la banque doit bloquer les fonds disponibles jusqu'au montant de la saisi…
- Saisie de l'IRS : ce qui peut être saisi et comment l'arrêterUne saisie de l'IRS (le fisc fédéral américain) est la prise légale de vos biens ou droits sur des biens, comme le salaire, les soldes bancaires, les…
- Saisie de salaire par l'IRS : combien l'IRS peut prendreLors d'une saisie de salaire, les règles de l'IRS (le fisc fédéral américain) lui permettent de prendre toute votre paie nette au-delà d'un montant e…
Qu'est-ce que le processus de recouvrement de l'IRS?
Le processus de recouvrement de l'IRS est la suite d'étapes légales que l'IRS suit lorsqu'un impôt a été cotisé et n'est pas payé : une facture, des avis de rappel, un privilège qui garantit la dette, puis une saisie qui prend réellement de l'argent ou des biens. Chaque étape comporte des exigences d'avis fixées par l'Internal Revenue Code (le code fiscal fédéral), et la plupart s'accompagnent d'un droit d'appel.
Le recouvrement est distinct de la vérification. La vérification établit combien vous devez; le recouvrement commence une fois ce montant cotisé et impayé. Si vous contestez le montant lui-même, cette contestation relève habituellement de la vérification, de l'avis de redressement ou des appels, et non du recouvrement.
Cette section de Back Taxes Desk explique chaque moyen d'exécution utilisé par l'IRS, ce qui le déclenche et ce que vous pouvez faire à ce moment-là. L'IRS décrit toute la séquence dans la Publication 594, The IRS Collection Process (Rev. 1-2026).
Lire la transcription de la vidéo
Le processus de recouvrement de l'IRS : privilèges, saisies et vos droits
Le processus de recouvrement de l'IRS commence par une facture (habituellement l'avis CP14) et s'intensifie par des avis de rappel jusqu'à un Final Notice of Intent to Levy, qui doit être envoyé au moins 30 jours avant la plupart des saisies.
Première facture : avis CP14.
Préavis minimal avant la plupart des saisies : 30 jours après le Final Notice of Intent to Levy.
Formulaire de demande d'audience : formulaire 12153, dans les 30 jours.
Le processus de recouvrement de l'IRS suit un ordre fixe d'avis postaux avant le recouvrement forcé.
Un privilège est une revendication légale sur vos biens; une saisie est la prise effective de ces biens.
Les mesures d'exécution de l'IRS vont de l'inscription d'un avis public de privilège à la saisie d'une maison, et l'IRS utilise généralement le moyen le moins draconien qui fonctionnera.
Le processus de recouvrement de l'IRS, étape par étape
Le processus de recouvrement de l'IRS suit un ordre fixe d'avis postaux avant le recouvrement forcé. L'IRS commence chaque dossier par la poste, et le numéro d'avis imprimé dans le coin de la lettre vous indique où vous en êtes dans la séquence.
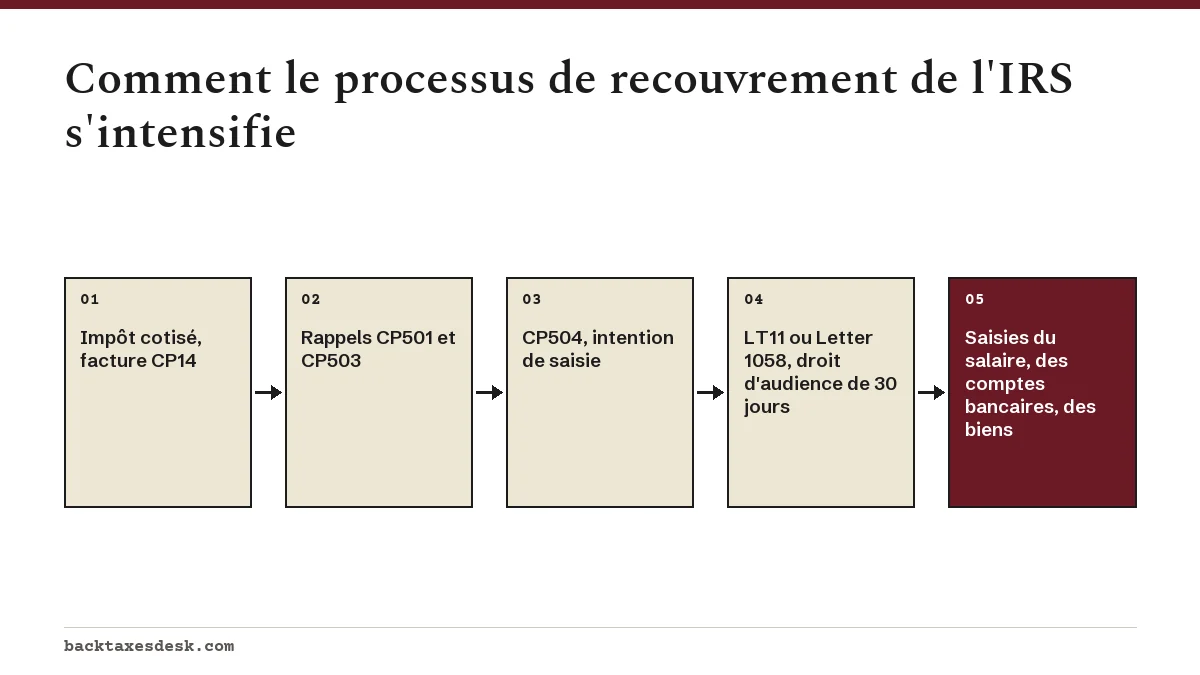
| Avis | Ce qu'il signifie | Ce que l'IRS peut faire ensuite |
|---|---|---|
| CP14 | Première facture pour le solde impayé, avec une date d'échéance | Envoyer des rappels; les intérêts et les pénalités continuent de courir |
| CP501 | Rappel que le solde n'est toujours pas payé | Inscrire un Notice of Federal Tax Lien (avis de privilège fiscal fédéral) |
| CP503 | Deuxième rappel; l'IRS n'a pas eu de vos nouvelles | Inscrire un privilège |
| CP504 | Avis d'intention de saisie en vertu de l'article 6331(d) de l'IRC | Saisir votre remboursement d'impôt d'État; avertit de saisies plus larges |
| LT11 ou Letter 1058 | Final Notice of Intent to Levy and Notice of Your Right to a Hearing (avis final d'intention de saisie et avis de votre droit à une audience) | Saisir le salaire, les comptes bancaires et d'autres biens après 30 jours |
L'IRS ne publie pas de nombre fixe de semaines entre ces avis, et certains dossiers sautent des lettres. Ce qui compte juridiquement, c'est l'avis final : selon la Publication 594, l'IRS ne saisit habituellement des biens qu'après avoir cotisé l'impôt et envoyé une facture, que vous avez négligé ou refusé de payer, et qu'il a envoyé le Final Notice of Intent to Levy au moins 30 jours avant la saisie.
Privilège ou saisie : quelle est la différence?
Un privilège est une revendication légale sur vos biens; une saisie est la prise effective de ces biens. C'est la réponse courte à la question fréquente sur la différence entre privilège et saisie de l'IRS. Le privilège protège l'intérêt de l'État tant que vous êtes encore propriétaire du bien, et la saisie transfère l'argent ou le bien à l'IRS.
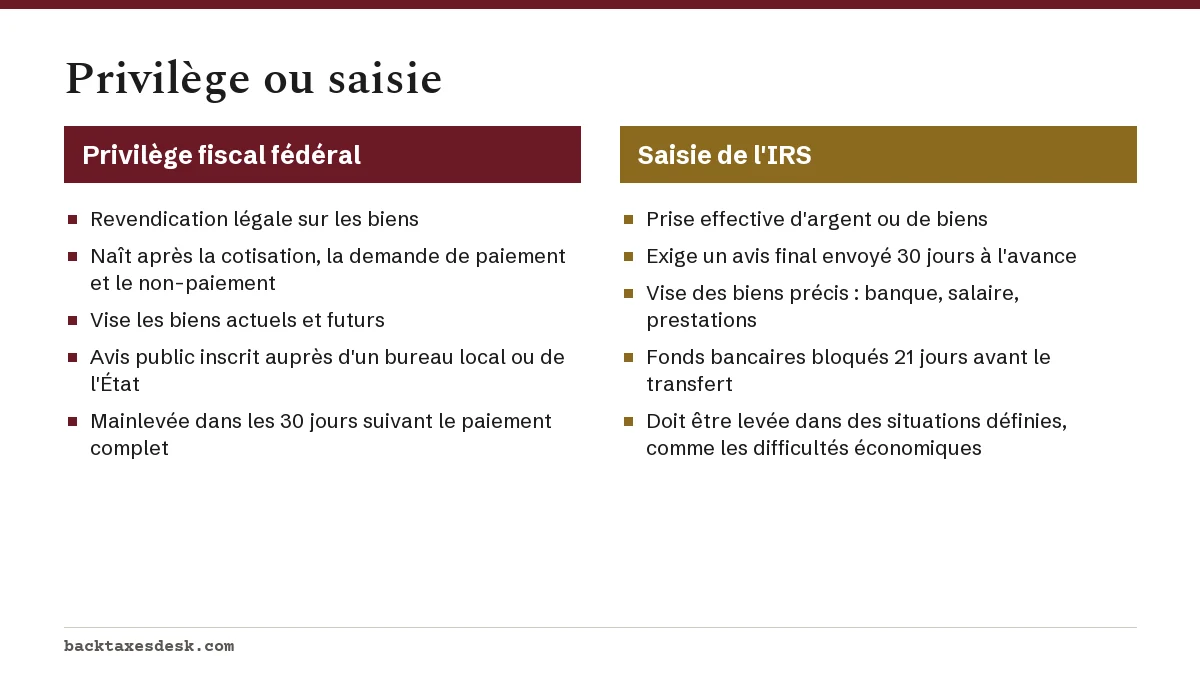
Un privilège fiscal fédéral naît automatiquement dès que l'IRS cotise l'impôt, vous envoie un avis et une demande de paiement, et que vous ne payez pas. Il grève tout ce que vous possédez maintenant et acquerrez plus tard. L'IRS décide ensuite s'il inscrit un Notice of Federal Tax Lien public, que voient les créanciers et les sociétés d'assurance titres. Notre guide sur les privilèges de l'IRS explique l'effet de cette inscription publique sur la vente ou le refinancement d'une maison.
Une saisie exige davantage de formalités. Elle nécessite l'avis final et le droit d'audience décrits plus haut, et elle vise des biens précis : un compte bancaire, un salaire, une prestation de la Sécurité sociale américaine, un compte de retraite ou des biens matériels. La page sur la saisie de l'IRS énumère ce qui peut être pris et ce qui ne peut pas l'être.
Quelles mesures d'exécution l'IRS peut-il prendre pour de l'impôt impayé?
Les mesures d'exécution de l'IRS vont de l'inscription d'un avis public de privilège à la saisie d'une maison, et l'IRS utilise généralement le moyen le moins draconien qui fonctionnera. Voici les principales, chacune ayant sa propre page dans cette section.
- Notice of Federal Tax Lien. Inscrit auprès du bureau d'enregistrement du comté ou du Secretary of State. Mainlevée dans les 30 jours suivant le paiement complet; voyez comment fonctionne la mainlevée d'un privilège de l'IRS.
- Saisie bancaire. La banque bloque les fonds disponibles jusqu'au montant de la saisie et les envoie à l'IRS après 21 jours. Le guide de la saisie bancaire explique quoi faire pendant ce délai.
- Saisie du salaire. Signifiée une seule fois, elle reste en vigueur jusqu'au paiement de la dette, à sa mainlevée ou à la fin de la période de recouvrement. Une partie de chaque paie est insaisissable selon la Publication 1494; voyez la saisie-arrêt du salaire par l'IRS.
- Federal Payment Levy Program. L'IRS peut généralement prendre jusqu'à 15 % de certains paiements fédéraux, dont les prestations de la Sécurité sociale versées en vertu du titre II, au moyen d'une saisie automatisée (Publication 594).
- Saisie du remboursement d'impôt d'État. Permise après l'avis CP504, sans l'avis final d'audience.
- Saisie et vente de biens. Véhicules, immeubles et autres biens, vendus après un avis public avec une mise à prix minimale. La résidence principale bénéficie de limites légales supplémentaires.
- Certification pour le passeport. Pour une dette fiscale gravement en souffrance de plus de 66 000 $ en 2026; le seuil 2027 n'est pas encore annoncé et paraît habituellement avec les rajustements annuels selon l'inflation en octobre ou en novembre.
- Recouvrement par une agence privée. Certains dossiers sont confiés à l'une de trois agences privées après l'avis CP40 de l'IRS; les paiements vont quand même uniquement au Trésor américain.
Quels sont vos droits pendant le recouvrement de l'IRS?
Vous avez deux principales voies d'appel pendant le recouvrement de l'IRS : l'audience de Collection Due Process (CDP) et le Collection Appeals Program (CAP). Les deux relèvent de l'Independent Office of Appeals (bureau indépendant des appels) de l'IRS, qui fonctionne séparément du personnel de recouvrement qui poursuit la dette.
| Caractéristique | Collection Due Process (CDP) | Collection Appeals Program (CAP) |
|---|---|---|
| Déclenché par | Avis final de saisie, avis d'inscription de privilège (Letter 3172), avis de saisie du remboursement d'État ou de saisie en péril | Toute mesure de privilège, de saisie ou de prise de biens, proposée ou effectuée, et les ententes de paiement refusées ou résiliées |
| Formulaire | Formulaire 12153 | Formulaire 9423, après un entretien avec le gestionnaire du recouvrement |
| Date limite | 30 jours à compter de la date de l'avis; audience équivalente dans un délai d'un an | Variable; 10 jours ouvrables après un Notice of Seizure pour les biens saisis |
| Suspend la saisie pendant l'examen | Généralement oui, pour les périodes visées par une audience de saisie demandée à temps | Le recouvrement peut reprendre si les délais du CAP ne sont pas respectés |
| Examen par la Tax Court | Oui, requête dans les 30 jours suivant la décision | Aucun examen judiciaire |
Une demande de CDP faite à temps suspend aussi le délai de recouvrement de 10 ans. Vous avez droit à une audience CDP pour le privilège et à une audience CDP pour la saisie par période d'imposition; servez-vous-en pour proposer une vraie solution de rechange, comme une entente de paiement ou une offre. Le guide de l'audience de Collection Due Process explique le formulaire 12153 ligne par ligne.
Si une mesure de recouvrement vous cause des difficultés financières et que les voies habituelles ont échoué, le Taxpayer Advocate Service (service de défense des contribuables) peut intervenir. Son aide est gratuite, et vous la demandez au moyen du formulaire 911.
Pendant combien de temps l'IRS peut-il recouvrer des impôts impayés?
L'IRS dispose généralement de 10 ans à compter de la date de cotisation d'un impôt pour le recouvrer, pénalités et intérêts compris. La fin de ce délai est la Collection Statute Expiration Date (CSED, date d'expiration du délai de recouvrement), et chaque année d'imposition a sa propre CSED, puisque chacune a été cotisée à une date différente.
Exemple : l'impôt de 2020 cotisé le 14 juin 2021 a une CSED initiale au 14 juin 2031. Si vous passez ensuite 120 jours avec une demande d'entente de versements échelonnés en attente, la date est repoussée d'environ ces 120 jours. Les événements de suspension qui se chevauchent ne sont pas comptés deux fois.
| Événement | Durée de la suspension de la CSED |
|---|---|
| Demande d'entente de versements échelonnés en attente | Pendant l'attente, plus 30 jours en cas de refus, plus tout appel |
| Offer in Compromise en attente | Pendant l'attente, plus 30 jours en cas de refus, plus tout appel |
| Faillite | Pendant la suspension automatique des procédures, plus 6 mois |
| Audience de Collection Due Process | De la demande jusqu'à ce que la décision soit définitive |
| Demande d'exonération de l'époux innocent (innocent spouse) | Pendant l'attente, avec un délai supplémentaire après la décision |
| Résidence à l'extérieur des États-Unis | Périodes de résidence continue à l'étranger de 6 mois ou plus |
Une fois la CSED passée, l'IRS doit cesser le recouvrement et le privilège est levé automatiquement. La page sur le délai de prescription du recouvrement explique comment lire votre CSED dans un relevé de compte de l'IRS.
Comment arrêter le processus de saisie de l'IRS avant qu'il commence
Le moyen le plus sûr d'arrêter le processus de saisie de l'IRS est de placer le dossier dans un statut que la loi protège. Selon la Publication 594, l'IRS ne peut pas émettre de nouvelle saisie pendant que vous avez une entente de paiement ou une Offer in Compromise en vigueur ou en attente, ni lorsqu'il reconnaît que vous ne pouvez pas payer en raison de difficultés économiques.
- Confirmez le solde dans votre compte en ligne de l'IRS ou sur le dernier avis, et vérifiez que toutes les déclarations exigées sont produites. Une entente ne peut pas être approuvée tant que des déclarations manquent.
- Si vous pouvez payer dans les 180 jours et que vous devez moins de 100 000 $ au total, demandez une entente de paiement à court terme; il n'y a aucuns frais d'établissement.
- Si vous devez 50 000 $ ou moins, présentez une demande en ligne pour une entente de versements échelonnés à long terme; les frais d'établissement en ligne par prélèvement automatique sont de 29 $.
- Si vous ne pouvez rien payer sans compromettre vos dépenses de base, demandez le statut Currently Not Collectible (actuellement irrécouvrable) et préparez-vous à soumettre le formulaire 433-F avec des preuves de revenus et de dépenses.
- Si vous avez reçu un LT11 ou une Letter 1058, produisez le formulaire 12153 dans les 30 jours afin que le bureau des appels examine le dossier avant toute saisie.
Une fois qu'une saisie est déjà en place, les règles changent : l'IRS doit la lever dans les situations décrites dans notre guide sur la mainlevée d'une saisie de l'IRS, et les délais sont serrés pour les comptes bancaires.
Pages de la section sur le recouvrement de l'IRS
Chacune des pages ci-dessous porte sur un moyen de recouvrement ou un droit précis et va plus loin que ce survol. Commencez par celle qui correspond à la lettre ou à la mesure que vous avez devant vous.
- Privilèges : ce que grève un privilège fiscal fédéral, en quoi la mainlevée, la libération d'un bien, la subordination et le retrait diffèrent, et comment obtenir le montant de remboursement.
- Saisies : les règles générales de saisie, le blocage de 21 jours pour une saisie bancaire, les saisies du salaire et des prestations de la Sécurité sociale, et comment faire lever toute saisie.
- Saisies de biens et passeports : le fonctionnement des saisies de biens et les cas où de l'impôt impayé peut bloquer un passeport.
- Audiences et délais : le Collection Due Process, le délai de prescription de 10 ans pour le recouvrement et la façon de trouver votre CSED.
- Agences de recouvrement privées : comment reconnaître un contact légitime d'une agence de recouvrement privée.
Questions fréquentes
Que fait l'IRS en premier quand on doit des impôts impayés?
L'IRS envoie par la poste une facture, normalement l'avis CP14, qui indique le solde et une date d'échéance. Si elle n'est pas payée, des avis de rappel comme le CP501 et le CP503 suivent avant tout avertissement de saisie.
L'IRS peut-il prendre de l'argent sans avertissement?
Habituellement non. Pour la plupart des saisies, l'IRS doit envoyer un Final Notice of Intent to Levy au moins 30 jours à l'avance. Les exceptions comprennent la saisie du remboursement d'État après le CP504, la saisie en péril et la saisie visant un entrepreneur fédéral.
Un privilège fiscal est-il la même chose qu'une saisie?
Non. Un privilège est une revendication qui garantit la dette sur vos biens, alors qu'une saisie prend réellement le bien ou l'argent. Un privilège peut grever une maison pendant des années sans que rien soit saisi.
Combien d'avis l'IRS envoie-t-il avant une saisie?
En général quatre ou cinq : CP14, CP501, CP503, CP504, puis LT11 ou Letter 1058. Le nombre exact varie selon le dossier, mais l'avis final avec droit d'audience est obligatoire avant la plupart des saisies.
Le processus de recouvrement de l'IRS s'arrête-t-il si j'établis une entente de paiement?
En grande partie, oui. L'IRS ne peut pas émettre de nouvelle saisie pendant qu'une demande d'entente de paiement est en attente ou qu'une entente est en vigueur. Un privilège peut quand même être inscrit ou rester en place jusqu'au paiement du solde.
L'IRS peut-il recouvrer après 10 ans?
Généralement non. Une fois la Collection Statute Expiration Date passée, le recouvrement doit cesser. La date peut tomber plus de 10 ans après la cotisation si des événements comme une faillite ou une offre en attente ont suspendu le délai.