
简短回答
国税局没收财产是一种扣押,指收走房子、汽车或其他资产并将其出售,用来偿还未缴的联邦税款。只有在寄出账单、您拒不付款,并且至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)之后,美国国税局(IRS)才能这样做。没收自住房还需要联邦地区法院法官或治安法官的书面批准。
- 01须提前发出的通知
- 最终扣押意向通知,至少在没收前30天发出
- 02自住房
- 需要联邦地区法院法官或治安法官的书面批准
- 03扣押金额较小时住房免于扣押
- 扣押金额为$5,000或以下
- 04没收后与经理面谈
- 在收到没收通知后10个工作日内提出申请
- 05赎回已出售的房地产
- 180天内,支付成交价加每年20%的利息
什么是国税局没收财产?
国税局没收财产,是指为追收欠税而实际收走您拥有的资产,然后公开拍卖。第594号出版物《国税局催收流程》(The IRS Collection Process)指出,没收(seizure)和扣押(levy)在法律上没有区别,因此适用相同的通知和申诉规则。
实际操作中,国税局会先去拿别人替您持有的钱,例如工资、银行存款和联邦付款,因为这些更容易收取。收走房子、车辆或营业设备既慢又贵,而且第594号出版物规定,除非国税局预计出售后扣除费用还有净收入可用来抵税,否则不能没收财产。
本页主要介绍有形资产和房地产。银行账户、工资和福利金的扣押,请先阅读什么是国税局扣押。
国税局能没收您拥有的财产吗?
能。只要满足通知规则,国税局几乎可以没收您拥有的任何财产。税法第6334(c)条规定,除国会在第6334(a)条中列出的类别外,任何财产都不能免于扣押。
| 资产 | 国税局能没收吗? | 附加条件 |
|---|---|---|
| 车辆、船只、设备 | 能 | 必须预计出售后有净收入 |
| 出租或空置的房地产 | 能 | 出售前先定出最低出价 |
| 您的自住房 | 只有经法院批准才能 | 联邦地区法院法官或治安法官的书面批准 |
| 扣押金额为$5,000或以下时,任何用作住所的房屋 | 不能 | 根据IRC第6334(a)(13)条免于扣押 |
| 个人的营业资产 | 有限制 | 适用IRC第6334(a)(13)条的特别批准规则 |
| 课本、衣物、部分家居用品和谋生工具 | 在规定限额内不能 | 第594号出版物列出的豁免项目 |
国税局能没收您的房子吗?
国税局只有在很有限的情况下才能没收房子。根据IRC第6334(e)条,除非美国联邦地区法院的法官或治安法官书面批准扣押,否则自住房免于扣押。另外,当扣押金额为$5,000或以下时,任何用作住所的房地产都完全不能被扣押。
税务留置权是另一种手段。联邦税务留置权附着在您的房子上,但并不收走房子;通常在房子出售或重新贷款时,留置权对应的欠款会被偿还。
国税局能没收汽车和设备等资产吗?
车辆、船只、收藏品和营业设备都可能被没收,但要受净收入规则的约束,一定数量的家居用品和谋生工具也享有豁免。例如,一辆贷款余额超过车辆价值的汽车就不是理想的没收对象,因为出售所得大部分会付给贷款方和没收费用。
国税局没收财产之前会寄哪些通知?
国税局必须先评定税款、寄出账单、确认账单未付,并至少在没收财产前30天寄出最终扣押意向通知及听证权利通知(Final Notice of Intent to Levy and Notice of Your Right to a Hearing)。这封最终通知通常是LT11或1058号信函,也就是人们常说的国税局没收财产意向信。
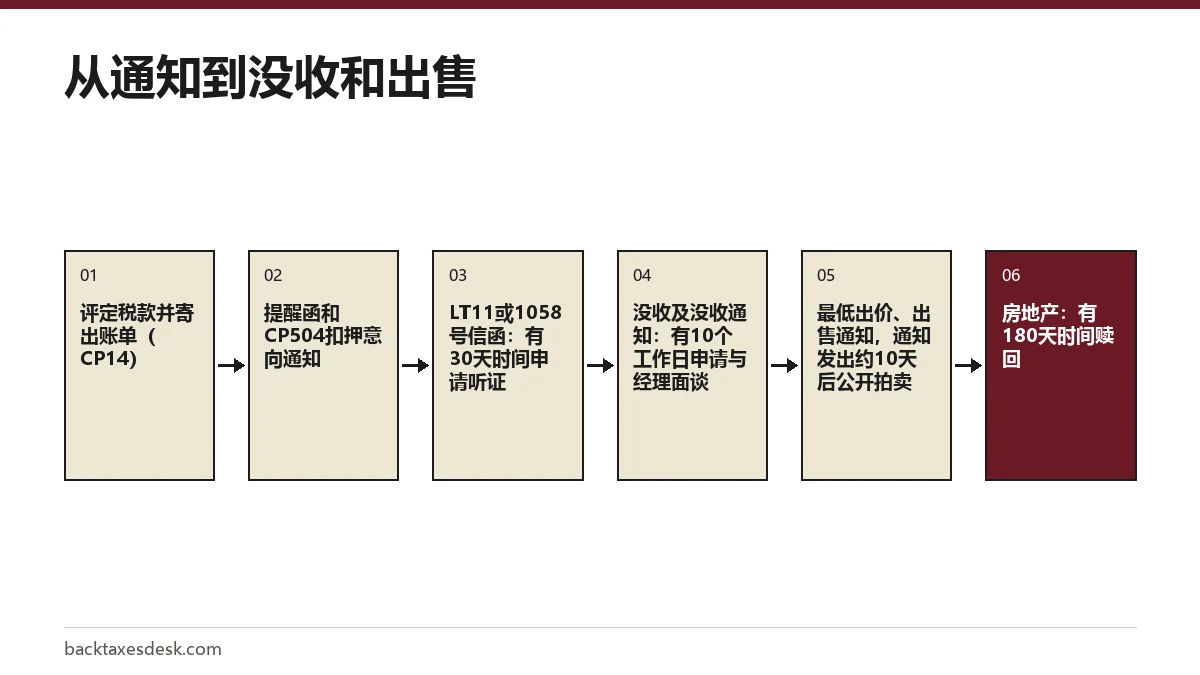
较早的通知(例如CP504)会警告财产可能被扣押,但不附带听证权利。第594号出版物列出了四种例外情况,扣押前不需要发出30天听证通知:危险情形(jeopardy)案件、州退税、联邦承包商欠款,以及不合格雇佣税扣押(Disqualified Employment Tax Levy)。在这些情况下,国税局会在事后说明申诉权利。
没收有形财产通常由税务官(revenue officer)负责,即在外勤处理案件的国税局员工。如果有税务官联系过您,请保留每一封信,并记下每一通电话。我们的最终扣押意向通知指南介绍了如何回复LT11和1058号信函。
没收前后您有哪些权利?
您主要有两条申诉途径:扣押之前的催收正当程序(Collection Due Process)听证,以及扣押之前或之后都可使用的催收申诉计划(Collection Appeals Program)。两者各有各的期限。
- 催收正当程序(CDP)听证。在收到LT11或1058号信函后30天内提交12153表。在按时申请的CDP扣押听证期间,国税局一般不得没收财产,10年的催收期暂停计算,而且您可以在30天内把结果上诉到美国税务法院。催收正当程序听证页面会带您逐步填写这份表格。
- 同等听证(equivalent hearing)。如果错过了30天期限,您可以在通知日起一年内申请同等听证,但它不会暂停催收,也不能上诉到法院。
- 催收申诉计划(CAP)。房子、汽车或其他财产被没收后,在没收通知(Notice of Seizure)交给您本人或留在您家中或营业场所后的10个工作日内,申请与税务官的经理面谈。如果您不同意经理的决定,请在2个工作日内告知催收部门,并提交9423表(催收申诉请求,Collection Appeal Request),确保国税局在面谈后3个工作日内收到,或邮戳日期在此期限内。
国税局没收财产后会发生什么?
没收之后,国税局会对财产进行估价,定出最低出价,并把计算结果的副本交给您,您有机会对公平市场价值提出异议。然后国税局会给您寄出出售通知,并公开宣布拍卖,通常刊登在当地报纸上或张贴传单。
国税局一般会在公告发出10天后才出售。出售所得先用于支付没收和出售的费用,然后才用来抵税。如果还有剩余,国税局会告诉您如何申领余款。
被没收的财产能要回来吗?
在出售之前,如果没收过早或违法、国税局没有遵守程序、归还有助于催收、您签订了允许归还财产的分期付款计划,或者归还对您和政府双方都有利,国税局可以随时归还被没收的财产。如果财产已经出售,国税局会把它收到的款项付给您。归还申请一般须在没收后9个月内提出。
因别人的欠税而被收走的财产,处理方式不同。根据第4528号出版物的说明,财产所有人可以根据IRC第6343(b)条提出错误扣押(wrongful levy)索赔,或根据IRC第7426条提起诉讼,一般须在没收后2年内进行。
被没收的房地产如何赎回?
您或任何对该财产享有权益的人,都可以在国税局出售后180天内赎回房地产,方法是向买方支付成交价,外加按每年20%计算、每日复利的利息。国税局请赎回人联系实施没收的税务官,或联系财产评估与清算专家(Property Appraisal and Liquidation Specialists)办公室。
| 出售后天数 | 买方成交价 | 大致利息 | 大致赎回金额 |
|---|---|---|---|
| 30 | $120,000 | $1,988 | $121,988 |
| 90 | $120,000 | $6,064 | $126,064 |
| 180 | $120,000 | $12,435 | $132,435 |
以上数字仅为说明用的估算;国税局会按税收程序(Rev. Proc.)95-17计算确切金额。付款后,请向买方索取出售证书(certificate of sale)作为证明,并通知国税局。如果找不到买方或买方回避联系,国税局表示可以把款项付给地区主管,收款人写United States Treasury(美国财政部)。
如何防止国税局没收资产
防止被没收最可靠的办法,是让账户进入一种在法律上阻止新扣押的安排。第594号出版物指出,在分期付款计划或折中方案(Offer in Compromise)正在履行或正在审理期间,或者国税局同意扣押会让您无法支付基本生活开支时,国税局不能实施新的扣押。
- 如果您欠的税款、罚款和利息合计为$50,000或以下,可以在网上申请分期付款协议。
- 如果您一分钱都付不出,可以申请经济困难状态。
- 如果您通过国税局的预审资格工具(Pre-Qualifier)判断符合条件,可以提交折中方案。
- 补报所有缺失的报税表,因为申请分期付款计划要求您已按时报税。
欠款金额较大时,一旦超过年度门槛,还可能被认证用于护照处理,详见因欠税被吊销护照页面。
常见问题
国税局没收财产的情况多吗?
没收房子和汽车远比扣押工资和银行账户少见,因为国税局必须预计有净收入,还要遵守额外的规则。国税局在每年的《数据手册》(Data Book)中公布扣押和没收的年度数量。
国税局能没收我和配偶共同拥有的房子吗?
国税局只能追及欠税人在该财产中的权益。如果您住的房子是您的自住房,仍须由联邦地区法院书面批准扣押;不欠税的共同所有人可以提出错误扣押索赔。
我工作需要用车,国税局能没收我的汽车吗?
车辆可以被没收,但从事某一行业或职业所用的工具和设备在规定金额内免于扣押,而且国税局必须预计出售后扣除费用还有钱可以抵税。申请经济困难状态或分期付款计划也能阻止没收。
国税局留置权是否意味着我的财产会被没收?
不是。留置权是保护政府权益的法定索偿权;没收才是真正收走资产。很多人名下有留置权多年都没有被没收,尤其是在履行分期付款计划期间。
财产被没收之前,我能自己卖掉它来还国税局的税吗?
可以。自己出售资产通常比国税局拍卖卖得更高。如果财产上附有留置权,您可能需要国税局解除留置权(lien discharge)或出具还清金额,买方才能获得无瑕疵的产权。
来源
- Publication 594, The IRS Collection Process irs.gov
- Redeeming your real estate irs.gov
- Levy irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- 26 U.S. Code 6334, Property exempt from levy uscode.house.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局催收流程:留置权、扣押以及您的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知(Final Notice of Intent to Levy);大多数扣押之前,国税局至少要提前30天发出该通知。在此过程中,国税局可以提交税务留置权。国税局一…
国税局扣押:能拿走什么以及如何阻止
国税局扣押是指依法拿走您的财产或财产权利,例如工资、银行存款、社会安全福利金或汽车,用来偿还欠税。对大多数扣押来说,美国国税局(IRS)必须至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)。有些财产免于扣押,…
催收正当程序听证:12153表逐项填写
催收正当程序听证(collection due process hearing,CDP)是由国税局独立申诉办公室对拟议的扣押或已提交的税务留置权进行的独立审查。您用12153表提出申请:针对扣押通知,邮戳须在通知日期起30天内;针对留置权通知,须在通知上印明…
欠税会被吊销护照吗?国税局护照规定
欠税会被吊销护照吗?美国国税局(IRS)本身不会收走护照,但它可以把严重拖欠的税款认证并通报美国国务院,国务院随后可能拒绝护照申请或吊销现有护照。2026年,欠款总额(含罚款和利息)必须超过$66,000,而且国税局必须已经提交了留置权或实施了扣押。
国税局留置权:联邦税务留置权对您意味着什么
国税局留置权是美国政府对您所有财产享有的法定索偿权:当税款经过评定、美国国税局(IRS)寄出缴款通知及付款要求,而您没有全额付清时,留置权就自动产生。留置权涵盖现有和将来的财产,包括房子、汽车和企业应收账款。它会一直存在,直到欠款付清、催收期结束,或者国税局…