
简短回答
国税局折中方案(Offer in Compromise)是以低于全部余额的金额结清美国国税局(IRS)税务债务的协议。只有当您的报价至少等于国税局从您的资产和未来收入中实际能收到的金额时,国税局才会接受。申请时须提交656表和433-A (OIC)表,缴纳$205申请费和首付款,符合低收入认证条件者除外。
- 01申请费
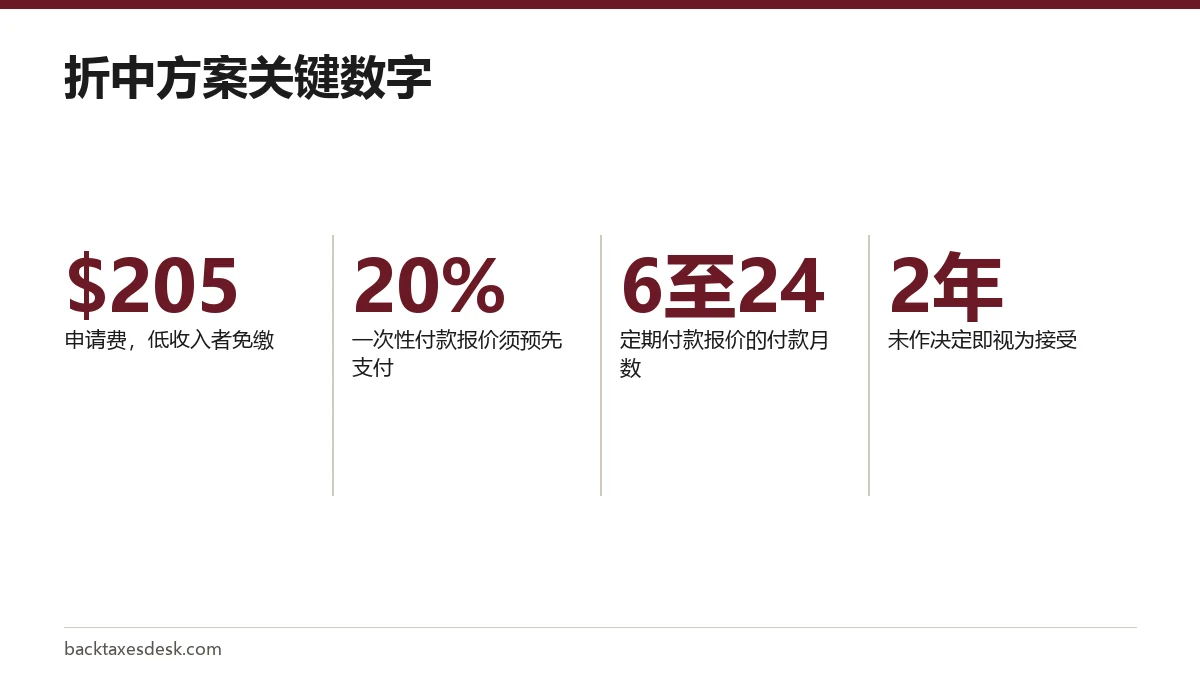
- $205,不予退还
- 02一次性付款报价
- 申请时支付报价的20%
- 03定期付款报价
- 在6至24个月内按月付清
- 04两年内未作决定
- 视为接受报价
- 05对拒绝决定提出申诉
- 30天内,使用13711表
折中方案是什么
折中方案是您与国税局之间的一份合约,以低于欠款的固定金额结清特定纳税期间的税款。一旦获接受并付清,这些期间的税务责任即最终了结,您也放弃了用修改后的报税表重新处理这些期间的权利。
国税局不会就一个听起来合理的数字讨价还价。只有当报价等于或高于国税局在合理时间内预计最多能收取的金额时,它才会接受,这个数字被称为合理可收取金额(reasonable collection potential)。
申请折中方案的三种理由
- 可收取性存疑(doubt as to collectibility):您无法用资产和收入付清全部余额。这是最常见的理由。
- 有效税务管理(effective tax administration):从技术上讲您付得起,但付清会造成经济困难,或者因特殊情况而有失公正。
- 税务责任存疑(doubt as to liability):您认为自己不欠部分或全部税款。这种情况使用另一份表格,即656-L表,而且不能同时与另外两种理由合并申请。
法律要求国税局公开已接受折中方案的某些信息供公众查阅,所以获接受的折中方案并不完全保密。
折中方案申请条件
在查看金额之前,国税局会先按基本条件筛查每一份申请。根据656表说明手册(2026年4月修订版),您必须满足以下所有条件。
- 依法应提交的每一份报税表都已提交。
- 对于折中方案所涉及的欠税,您至少已收到其中一笔的账单。
- 本年度所有预估税款都已缴纳。
- 有雇员的企业主已缴存本季度及前两个季度的联邦税款。
- 您没有正在进行的破产案件。
- 任何尚未结束的税务审计或审核中的无辜配偶减免申请,都要先解决。
- 如果您使用个人纳税识别号(ITIN),该号码须处于有效状态。
付款能力是第二道筛选。如果您可以通过分期付款协议、资产净值或两者结合付清全部余额,国税局一般不会接受折中方案。
国税局如何计算您的最低报价
合理可收取金额由两部分组成。第一部分是资产净值:大多数财产按当前市值的80%(即快速变卖价)计算,再减去以该财产作抵押的贷款。第二部分是未来剩余收入:每月家庭收入减去允许开支,一次性付款报价乘以12,定期付款报价乘以24。
对于无法全额付清的个人,433-A (OIC)表允许扣除$1,000的银行存款和$3,450的车辆价值。只有在国税局确认您无法通过其他方式全额付清之后,才适用这些扣除额。
| 项目 | 计算 | 计入报价的金额 |
|---|---|---|
| 支票账户 | $2,500减去$1,000扣除额 | $1,500 |
| 汽车 | $12,000 x 80% = $9,600,减去$7,000贷款,再减去$3,450扣除额 | $0 |
| 每月剩余收入 | $5,200收入减去$4,950允许开支 | 每月$250 |
| 一次性付款报价 | $1,500 + ($250 x 12) | $4,500 |
| 定期付款报价 | $1,500 + ($250 x 24) | $7,500 |
在这个例子中,一次性付款方式需要$900的首付款($4,500的20%),外加$205的申请费。定期付款方式的总成本更高,因为国税局计算的是两年而不是一年的剩余收入。在依赖自己的计算之前,请先用国税局免费的预审工具算一下,再参考我们关于折中方案是否值得申请的指南,把结果与分期付款计划进行权衡。
国税局一般不认可的开支包括私立学校学费、大学费用、慈善捐款,以及信用卡等无担保债务的还款。
折中方案656表及申请材料
您需要的一切都在656-B表,即折中方案说明手册(Offer in Compromise Booklet)中,里面有各种表格、说明和邮寄地址。个人也可以通过国税局个人网上账户(Individual Online Account)准备、付费并提交折中方案。
- 收集报税表、银行对账单、W-2和1099表、房贷和其他贷款对账单,以及退休账户对账单。
- 个人和独资经营者填写433-A (OIC)表;公司、合伙企业和有限责任公司(LLC)填写433-B (OIC)表。
- 附上每份财务表格末尾所列文件的复印件,而不是原件。
- 填写656表,列出纳税年度、报价金额和付款方式。报价金额至少要达到433-A (OIC)表计算出的数额。
- 通过联邦电子缴税系统(EFTPS)、您的网上账户,或抬头为United States Treasury的单独支票,缴纳$205申请费和首付款。
- 把申请材料寄到您所在州对应的孟菲斯(Memphis)或布鲁克黑文(Brookhaven)国税局中心的折中方案集中处理组(Centralized Offer in Compromise Unit),并保留一份完整副本。
有些情况需要提交不止一份656表,每份都要缴纳申请费。有共同欠款但也各有单独欠款的夫妻,每人各交一份;同时有个人欠款和企业欠款的人,每种欠款各交一份。
折中方案费用:申请费和付款方式
申请费以及随折中方案寄出的任何款项都会用于抵扣您的税款,即使折中方案被拒绝,一般也不予退还。请在申请前选好付款方式,因为它会同时影响首付款和最低金额。
| 方式 | 申请时支付 | 剩余余额 | 收入乘数 |
|---|---|---|---|
| 一次性付款 | 报价的20% | 获接受后5个月内分5次或更少次付清 | 12个月 |
| 定期付款 | 第一笔月付款 | 在6至24个月内按月支付,审核期间也要继续支付 | 24个月 |
低收入认证可以免除申请费以及审核期间的所有付款。如果您的调整后总收入(AGI),或家庭每月总收入乘以12,等于或低于656表中与您家庭人数和所在地区对应的标准,您就符合条件。这种情况下,第一笔付款在折中方案获接受后30天到期。
您不能用预计会拿到的退税、国税局已持有的款项或被扣押的资金来支付折中方案。可以提取个人退休账户(IRA)或401(k)的资金来付款,但这可能产生新的税单。
国税局审核您的折中方案期间会发生什么?
折中方案被受理后,国税局会暂停大部分其他催收。它仍可能提交联邦税务留置权通知(Notice of Federal Tax Lien),而且在国税局官员签字确认折中方案处于审核中之前,仍然可以实施扣押;所以如果您寄出申请材料后收到扣押通知,请立即拨打通知上的电话号码。
- 罚款和利息继续按全部余额累积。
- 折中方案审核期间,10年催收期限会延长。
- 在接受之前评税的报税表所产生的退税,可以被扣留并用于抵扣欠款;这些退税不算作折中方案付款。
- 如果您已有分期付款协议,审核期间可以停止支付;如果折中方案未成功,且没有产生新的欠款,原协议会恢复。
- 您必须按时申报并缴纳所有新的税款和预估税款,否则国税局可以退回折中方案。
国税局要求补充信息时,务必在规定日期前回复。回复太晚,折中方案就会被退回;与被拒绝的折中方案不同,被退回的折中方案没有申诉权利。如果国税局在收到折中方案后两年内(不含申诉时间)没有作出决定,该方案即视为已被接受。
如果国税局接受或拒绝您的折中方案
获接受后,您必须按约定的时间表付款,并在获接受后的第五年结束前,一直按时报税和缴税。如果未履行这项义务,国税局可以宣布折中方案违约,并恢复原来的欠款余额(扣除已付款项,加上累积的利息和罚款)。在折中方案条款全部履行之前,任何留置权都会保留。
如果折中方案被拒绝,您可以在30天内用13711表提出申诉。您也可以改为申请分期付款计划;如果审核显示您什么都付不起,可以申请暂不可催收状态。
对于在看到您的财务状况之前就承诺和解金额的人,要保持警惕。国税局已把误导性的折中方案营销列入2026年“十二大税务骗局”(Dirty Dozen)名单,我们的税务减免诈骗页面列出了常见的推销话术。如需并列比较其他方案,请参阅欠税减免方案。
分步说明
确认申请资格
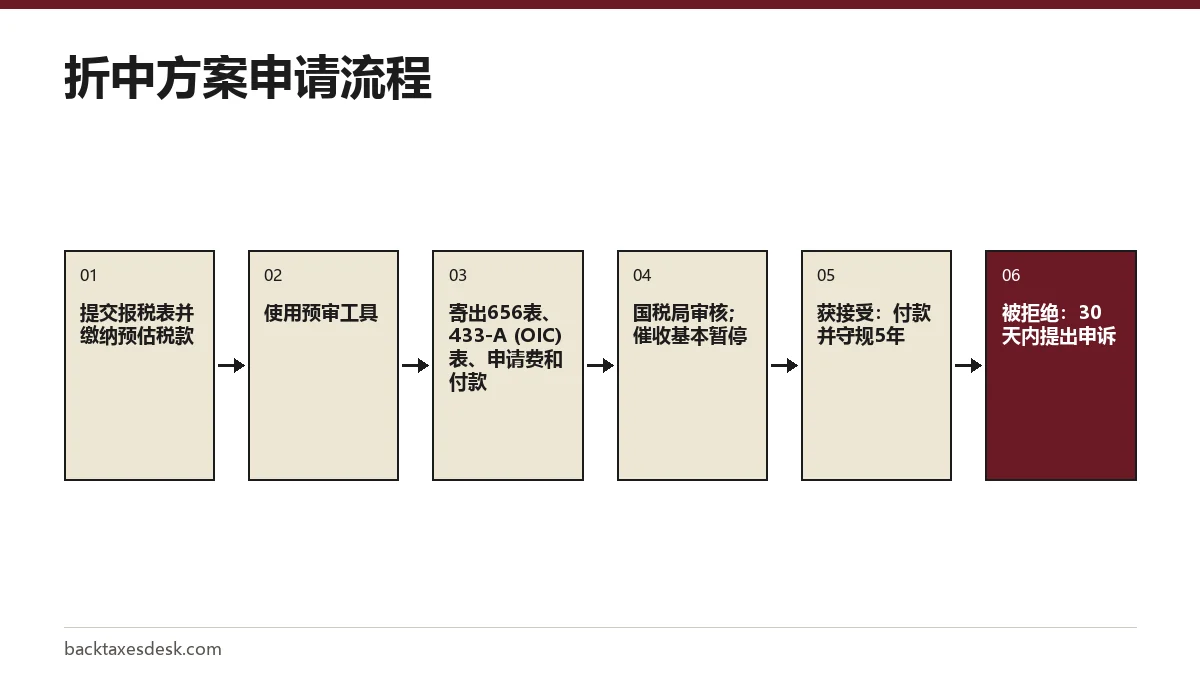
提交所有应报的报税表,缴纳当期预估税款,并确保您没有正在进行的破产案件。
使用预审工具
在国税局免费的预审工具中输入您的资产、收入和开支,看看折中方案是否现实,并估算最低金额。
填写433-A (OIC)表
填报家庭收入、允许开支和资产净值,并附上所列文件的复印件。
填写656表
列出纳税期间、报价金额,以及您选择一次性付款还是定期付款。
缴纳申请费和首付款
寄出$205申请费和一次性付款报价的20%,或第一笔定期付款,符合低收入认证者除外。
提交并继续守规
在网上申请,或把申请材料寄到正确的国税局中心;在国税局审核期间,按时申报并缴纳所有新的税款。
回复或申诉
在期限内回复补充信息的要求;如果折中方案被拒绝,在30天内用13711表提出申诉。
常见问题
国税局折中方案需要多长时间?
国税局没有公布固定的处理时间。如果国税局在收到您的折中方案后两年内(不含申诉期间)没有作出决定,该方案即视为已被接受。
折中方案被拒绝后,$205申请费会退还吗?
不会。申请费以及任何首付款或月付款都会用于抵扣您的税务欠款,一般不予退还。例外情况是国税局因缺少报税表而退回折中方案:这时申请费会退还,但首付款会被扣留。
折中方案能阻止扣押吗?
国税局官员签字确认折中方案处于审核中之后,国税局会暂停其他催收,包括新的扣押。在此之前实施的扣押可以继续有效,国税局也可以保留已收取的款项。
国税局会接受我报出的任何金额吗?
不会。您的报价至少要达到433-A (OIC)表计算出的金额,即资产净值加上12或24个月的剩余收入。低于这个数字的报价通常会被拒绝。
配偶不参与,我可以自己申请折中方案吗?
可以。如果配偶不愿一起申请,您可以单独提交656表,结清您对共同欠款应负的责任。已离婚或依法分居且分开居住的配偶,必须分别提交折中方案。
折中方案获接受后会撤销联邦税务留置权吗?
不会立即撤销。在您履行折中方案的所有条款(包括付清全部报价金额)之前,国税局会保留留置权。
折中方案和欠税和解是一回事吗?
是的。折中方案(offer in compromise)就是国税局自己的欠税和解计划,可以用低于所欠金额的款项了结税务债务。如果有公司宣传与国税局进行欠税和解,指的就是这种协议:同样的656表申请材料、同样的合理可收取金额审查,以及同样的$205申请费,除非您符合低收入认证条件。在国税局审核您的财务状况之前,谁都无法向您承诺和解金额。
来源
- Offer in compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- About Form 656-B irs.gov
- Time IRS can collect tax irs.gov
- Dirty Dozen tax scams for 2026 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。