
Ofrecimiento de transacción del IRS: cómo se liquida una deuda tributaria por menos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
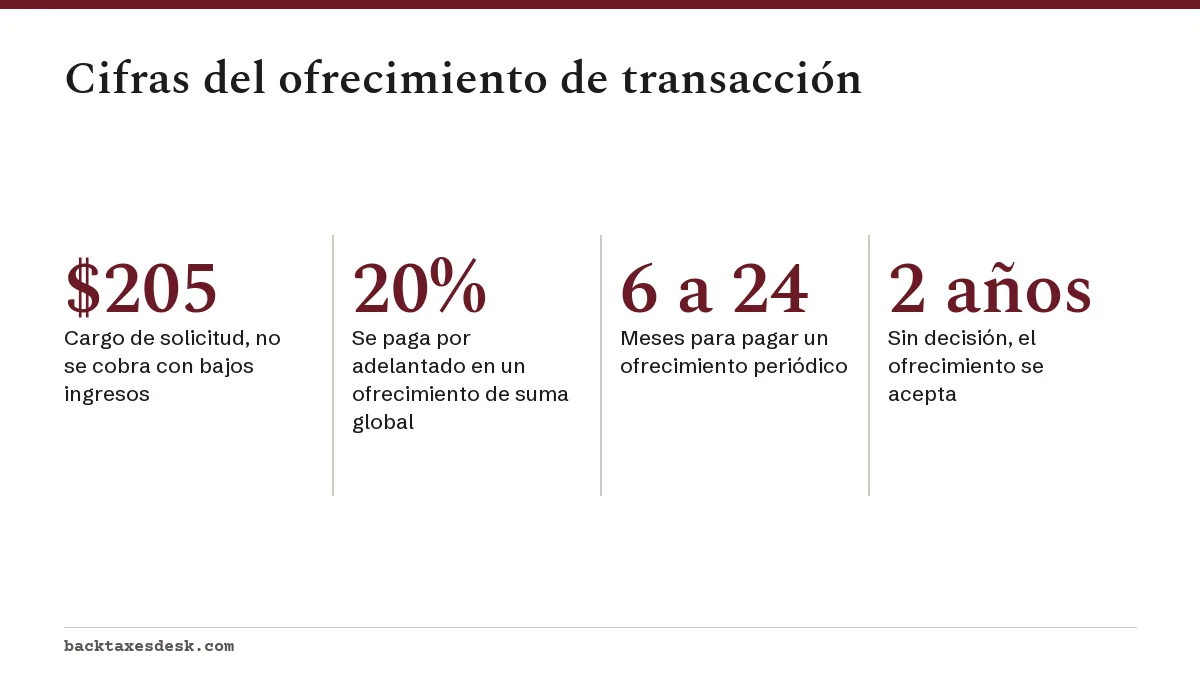
Un ofrecimiento de transacción del IRS (Offer in Compromise) es un acuerdo para liquidar una deuda de impuestos con el IRS (Servicio de Impuestos Internos) por menos del saldo total. El IRS solo lo acepta cuando su ofrecimiento es al menos lo que podría cobrar de forma realista de sus bienes y sus ingresos futuros. Se solicita con el Formulario 656 y el Formulario 433-A (OIC), un cargo de $205 y un pago inicial, a menos que cumpla con la certificación de bajos ingresos.
- 01Cargo de solicitud
- $205, no reembolsable
- 02Ofrecimiento de suma global
- 20% pagado con la solicitud
- 03Ofrecimiento de pagos periódicos
- Pagos mensuales en un plazo de 6 a 24 meses
- 04Sin decisión en dos años
- El ofrecimiento se considera aceptado
- 05Apelar un rechazo
- Dentro de 30 días, Formulario 13711
Qué es un ofrecimiento de transacción
Un ofrecimiento de transacción es un contrato entre usted y el IRS que liquida periodos tributarios concretos por una cantidad fija menor de lo que debe. Una vez aceptado y pagado, la deuda de esos periodos queda liquidada de forma definitiva, y usted renuncia al derecho de reabrirlos con una declaración enmendada.
El IRS no regatea por una cifra que suene justa. Acepta un ofrecimiento cuando la cantidad es igual o mayor que lo máximo que podría esperar cobrar en un tiempo razonable, una cifra que llama potencial de cobro razonable (reasonable collection potential).
Los tres motivos para presentar un ofrecimiento
- Duda sobre la posibilidad de cobro: usted no puede pagar el saldo total con sus bienes e ingresos. Es el motivo más común.
- Administración tributaria eficaz: técnicamente podría pagar, pero hacerlo le causaría una dificultad económica o sería injusto por circunstancias excepcionales.
- Duda sobre la responsabilidad: usted cree que no debe parte o la totalidad del impuesto. Este motivo usa un formulario aparte, el Formulario 656-L, y no se puede combinar al mismo tiempo con los otros dos.
La ley obliga al IRS a poner a disposición del público cierta información sobre los ofrecimientos aceptados, así que un ofrecimiento aceptado no es del todo privado.
Requisitos para el ofrecimiento de transacción
El IRS revisa cada paquete según unas condiciones básicas antes de mirar la cantidad en dólares. Según el folleto del Formulario 656 (revisado en abril de 2026), usted debe cumplir con todas estas.
- Ha presentado todas las declaraciones de impuestos que la ley le exige.
- Ha recibido una factura por al menos una de las deudas tributarias incluidas en el ofrecimiento.
- Ha hecho todos los pagos de impuestos estimados del año en curso.
- Si es dueño de un negocio con empleados, ha hecho los depósitos de impuestos federales del trimestre actual y de los dos anteriores.
- No tiene un caso de bancarrota abierto.
- Cualquier auditoría abierta o reclamación de cónyuge inocente pendiente se resuelve primero.
- Su Número de Identificación Personal del Contribuyente (ITIN), si usa uno, está vigente.
La capacidad de pago es el segundo filtro. Por lo general, el IRS no acepta un ofrecimiento si usted podría pagar el saldo total mediante un plan de pagos a plazos, con el valor neto de sus bienes, o con ambos.
Cómo calcula el IRS su ofrecimiento mínimo
El potencial de cobro razonable tiene dos partes. La primera es el valor neto de sus bienes: la mayoría de los bienes se valoran al 80% de su valor actual de mercado, una cifra de venta rápida, menos cualquier préstamo que tengan. La segunda son los ingresos futuros restantes: sus ingresos mensuales del hogar menos los gastos permitidos, multiplicados por 12 en un ofrecimiento de suma global o por 24 en un ofrecimiento de pagos periódicos.
Para las personas que no pueden pagar la totalidad, el Formulario 433-A (OIC) permite excluir $1,000 del saldo bancario y $3,450 del valor de un vehículo. Esas exclusiones solo se aplican después de que el IRS confirma que usted no puede pagar la totalidad de otra forma.
| Concepto | Cálculo | Cuenta para el ofrecimiento |
|---|---|---|
| Cuenta de cheques | $2,500 menos la exclusión de $1,000 | $1,500 |
| Auto | $12,000 x 80% = $9,600, menos un préstamo de $7,000, menos la exclusión de $3,450 | $0 |
| Ingresos mensuales restantes | $5,200 de ingresos menos $4,950 de gastos permitidos | $250 al mes |
| Ofrecimiento de suma global | $1,500 + ($250 x 12) | $4,500 |
| Ofrecimiento de pagos periódicos | $1,500 + ($250 x 24) | $7,500 |
En este ejemplo, la opción de suma global exige un pago inicial de $900 (20% de $4,500) más el cargo de $205. La opción de pagos periódicos cuesta más en total porque el IRS cuenta dos años de ingresos sobrantes en lugar de uno. Antes de confiar en sus propias cuentas, pase sus cifras por la herramienta gratuita Pre-Qualifier del IRS y compare el resultado con un plan de pagos usando nuestra guía sobre si un ofrecimiento vale la pena.
Entre los gastos que el IRS por lo general no cuenta están la matrícula de escuelas privadas, los costos universitarios, los donativos a organizaciones benéficas y los pagos de deudas sin garantía, como las tarjetas de crédito.
El Formulario 656 del ofrecimiento de transacción y el paquete de solicitud
Todo lo que necesita está en el Formulario 656-B, Offer in Compromise Booklet (folleto del ofrecimiento de transacción), que contiene los formularios, las instrucciones y las direcciones de envío. Las personas también pueden preparar, pagar y enviar un ofrecimiento en su cuenta individual en línea del IRS.
- Reúna sus declaraciones de impuestos, estados de cuenta bancarios, formularios W-2 y 1099, estados de cuenta de hipoteca y préstamos, y estados de cuenta de jubilación.
- Complete el Formulario 433-A (OIC) si es persona física o dueño único, o el Formulario 433-B (OIC) si es corporación, sociedad colectiva o LLC.
- Adjunte copias, no originales, de los documentos que aparecen al final de cada formulario financiero.
- Complete el Formulario 656 con los años tributarios, la cantidad ofrecida y su opción de pago. La cantidad debe ser al menos la que resulta del cálculo del 433-A (OIC).
- Pague el cargo de $205 y el pago inicial por EFTPS, en su cuenta en línea o con cheques separados a nombre de United States Treasury.
- Envíe el paquete por correo a la unidad centralizada de ofrecimientos de transacción (Centralized Offer in Compromise Unit) del centro del IRS de Memphis o de Brookhaven que corresponda a su estado, y guarde una copia completa.
Algunas situaciones requieren más de un Formulario 656, cada uno con su propio cargo. Los cónyuges que comparten una deuda conjunta pero también tienen deudas por separado presentan un formulario cada uno, y quien tiene deudas personales y de negocio presenta un formulario para cada una.
Cuánto cuesta un ofrecimiento de transacción: cargos y opciones de pago
El cargo y los pagos que se envían con el ofrecimiento se aplican a su impuesto y, por lo general, no se devuelven, aunque el ofrecimiento sea rechazado. Elija la opción de pago antes de solicitarlo, porque cambia tanto el pago inicial como la cantidad mínima.
| Opción | Pagado con la solicitud | Saldo restante | Multiplicador de ingresos |
|---|---|---|---|
| Suma global | 20% del ofrecimiento | 5 pagos o menos dentro de los 5 meses siguientes a la aceptación | 12 meses |
| Pagos periódicos | Primer pago mensual | Pagos mensuales en un plazo de 6 a 24 meses, que continúan durante la revisión | 24 meses |
La certificación de bajos ingresos elimina el cargo y todos los pagos durante la revisión. Usted califica si su ingreso bruto ajustado, o sus ingresos brutos mensuales del hogar multiplicados por 12, están en o por debajo de la tabla del Formulario 656 para el tamaño de su familia y el lugar donde vive. En ese caso, su primer pago vence 30 días después de la aceptación.
No puede pagar el ofrecimiento con un reembolso de impuestos que espera recibir, con dinero que el IRS ya tiene ni con fondos tomados mediante un embargo. Se permite retirar dinero de una IRA o de un 401(k) para pagar, pero eso puede generar una nueva factura de impuestos.
¿Qué pasa mientras el IRS revisa su ofrecimiento?
Una vez que el ofrecimiento se acepta para trámite, el IRS suspende la mayoría de las demás medidas de cobro. Aun así, puede presentar un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) y puede embargar hasta el momento en que un funcionario del IRS firma el ofrecimiento como pendiente, así que llame de inmediato al número de cualquier aviso de embargo que le llegue después de enviar el paquete.
- Las multas y los intereses siguen creciendo sobre el saldo total.
- El plazo de cobro de 10 años se extiende mientras el ofrecimiento está pendiente.
- Los reembolsos de declaraciones tasadas antes de la aceptación se pueden retener y aplicar a la deuda; no cuentan como pagos del ofrecimiento.
- Si ya tiene un plan de pagos a plazos, puede suspender esos pagos durante la revisión; el plan se restablece si el ofrecimiento no prospera y no se ha acumulado deuda nueva.
- Debe presentar y pagar a tiempo todas las declaraciones nuevas y los impuestos estimados, o el IRS puede devolverle el ofrecimiento.
Responda a cada solicitud de información adicional del IRS antes de la fecha indicada. Una respuesta tardía hace que le devuelvan el ofrecimiento, y un ofrecimiento devuelto, a diferencia de uno rechazado, no tiene derecho de apelación. Si el IRS no toma una decisión dentro de los dos años siguientes a recibir el ofrecimiento, sin contar el tiempo de apelación, se considera aceptado.
Si el IRS acepta o rechaza su ofrecimiento
Después de la aceptación, debe pagar según el calendario acordado y mantenerse al día con todas sus declaraciones y pagos hasta el quinto año posterior a la aceptación. Si no cumple esa obligación, el IRS puede declarar el ofrecimiento en incumplimiento y restablecer el saldo original, menos los pagos, más los intereses y las multas acumulados. Cualquier gravamen sigue vigente hasta que se cumplan los términos del ofrecimiento.
Si el ofrecimiento es rechazado, puede apelar dentro de 30 días con el Formulario 13711. También puede pasar a un plan de pagos o, si una revisión muestra que no puede pagar nada, pedir el estado de cobro no viable por el momento (Currently Not Collectible).
Desconfíe de cualquiera que le prometa una cifra de acuerdo antes de ver sus finanzas. El IRS incluyó la publicidad engañosa de ofrecimientos en su lista Dirty Dozen ("docena sucia" de estafas) de 2026, y nuestra página sobre estafas de alivio tributario muestra los argumentos de venta más comunes. Para ver las demás opciones lado a lado, consulte las opciones de alivio para impuestos atrasados.
Paso a paso
Confirme que califica
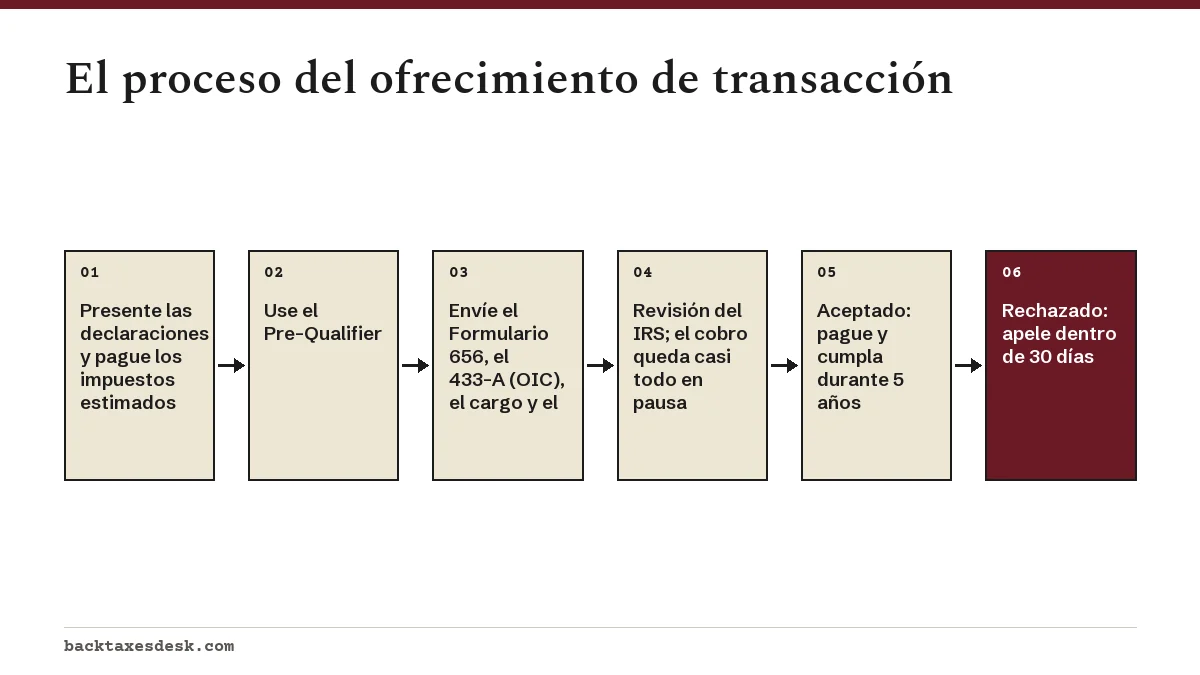
Presente todas las declaraciones requeridas, haga los pagos estimados del año en curso y asegúrese de no tener un caso de bancarrota abierto.
Use el Pre-Qualifier
Ingrese sus bienes, ingresos y gastos en la herramienta gratuita Pre-Qualifier del IRS para ver si un ofrecimiento es realista y calcular la cantidad mínima.
Complete el Formulario 433-A (OIC)
Declare los ingresos del hogar, los gastos permitidos y el valor neto de sus bienes, y adjunte copias de los documentos indicados.
Complete el Formulario 656
Indique los periodos tributarios, la cantidad ofrecida y si elige la suma global o los pagos periódicos.
Pague el cargo y el pago inicial
Envíe el cargo de $205 y el 20% de un ofrecimiento de suma global, o el primer pago periódico, a menos que cumpla con la certificación de bajos ingresos.
Envíelo y siga cumpliendo
Presente la solicitud en línea o envíe el paquete por correo al centro del IRS que corresponda, y luego presente y pague a tiempo todos los impuestos nuevos mientras el IRS lo revisa.
Responda o apele
Conteste las solicitudes de información antes de la fecha límite y, si el ofrecimiento es rechazado, apele dentro de 30 días con el Formulario 13711.
Preguntas frecuentes
¿Cuánto tarda un ofrecimiento de transacción del IRS?
El IRS no publica un tiempo fijo de trámite. Si no ha tomado una decisión dentro de los dos años siguientes a recibir su ofrecimiento, sin contar el tiempo en apelaciones, el ofrecimiento se considera aceptado.
¿Me devuelven el cargo de $205 del ofrecimiento de transacción si lo rechazan?
No. El cargo y cualquier pago inicial o mensual se aplican a su deuda tributaria y, por lo general, no se reembolsan. La excepción es cuando el IRS devuelve un ofrecimiento porque faltan declaraciones: en ese caso le devuelve el cargo, pero se queda con el pago inicial.
¿Un ofrecimiento de transacción detiene un embargo?
Una vez que un funcionario del IRS firma el ofrecimiento como pendiente, el IRS suspende las demás medidas de cobro, incluidos los embargos nuevos. Un embargo hecho antes de ese momento puede mantenerse, y el IRS puede quedarse con lo que cobró.
¿El IRS acepta cualquier cantidad que yo ofrezca?
No. Su ofrecimiento debe ser al menos la cantidad que resulta del cálculo del Formulario 433-A (OIC), que es el valor neto de sus bienes más 12 o 24 meses de ingresos sobrantes. Un ofrecimiento por debajo de esa cifra normalmente se rechaza.
¿Puedo presentar un ofrecimiento de transacción sin mi cónyuge?
Sí. Si su cónyuge no quiere participar, puede presentar su propio Formulario 656 para liquidar su parte de la deuda conjunta. Los cónyuges divorciados o separados legalmente que viven aparte deben presentar ofrecimientos por separado.
¿Un ofrecimiento aceptado elimina un gravamen por impuestos federales?
No de inmediato. El IRS mantiene el gravamen hasta que usted haya cumplido con todos los términos del ofrecimiento, incluido el pago de la cantidad total ofrecida.
¿El ofrecimiento de transacción es lo mismo que una liquidación de deudas tributarias?
Sí. El ofrecimiento de transacción (offer in compromise) es el programa del propio IRS para liquidar una deuda tributaria por menos de lo que usted debe. Cuando una empresa anuncia la liquidación de deudas tributarias con el IRS, se refiere a este acuerdo: el mismo paquete del Formulario 656, la misma prueba del potencial de cobro razonable y el mismo cargo de $205, salvo que cumpla con la certificación de bajos ingresos. Nadie puede prometerle una cantidad antes de que el IRS revise sus finanzas.
Fuentes
- Offer in compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- About Form 656-B irs.gov
- Time IRS can collect tax irs.gov
- Dirty Dozen tax scams for 2026 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.