
Alivio del cónyuge inocente: quién califica y cómo presentar el Formulario 8857
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El alivio del cónyuge inocente le permite librarse de los impuestos, intereses y multas causados por los errores de su cónyuge o excónyuge en una declaración conjunta. Se solicita con el Formulario 8857, y el IRS (Servicio de Impuestos Internos) evalúa su caso para los tres tipos: alivio del cónyuge inocente, separación de responsabilidad y alivio equitativo. Por lo general, los dos primeros deben solicitarse dentro de 2 años desde el primer intento de cobro del IRS contra usted.
- 01Formulario
- Formulario 8857, Request for Innocent Spouse Relief (solicitud de alivio del cónyuge inocente)
- 02Plazo para cónyuge inocente y separación de responsabilidad
- Por lo general, 2 años después del primer intento de cobro del IRS contra usted
- 03Plazo para alivio equitativo sobre un saldo adeudado
- Mientras siga abierto el plazo de cobro de 10 años
- 04Tiempo habitual de revisión
- Unos 6 meses, a veces más
- 05Apelar una determinación
- Dentro de 30 días desde la carta de determinación
- 06Petición ante el Tribunal Tributario
- Dentro de 90 días desde la carta de determinación final
Qué cubre el alivio del cónyuge inocente
Cuando firma una declaración conjunta, cada cónyuge es responsable del impuesto completo, incluso después de un divorcio. El alivio del cónyuge inocente es el proceso del IRS que puede liberarle de los impuestos, intereses y multas que se originan en su cónyuge o excónyuge. Una sentencia de divorcio que diga que su ex pagará no obliga al IRS, así que esta es la vía federal.
Usted presenta una sola solicitud con el Formulario 8857, y el IRS la evalúa según los tres tipos de alivio. No tiene que elegir usted mismo el tipo correcto, pero saber cuál le corresponde le ayuda a explicar su caso con claridad.
Los tres tipos de alivio y los requisitos del alivio del cónyuge inocente
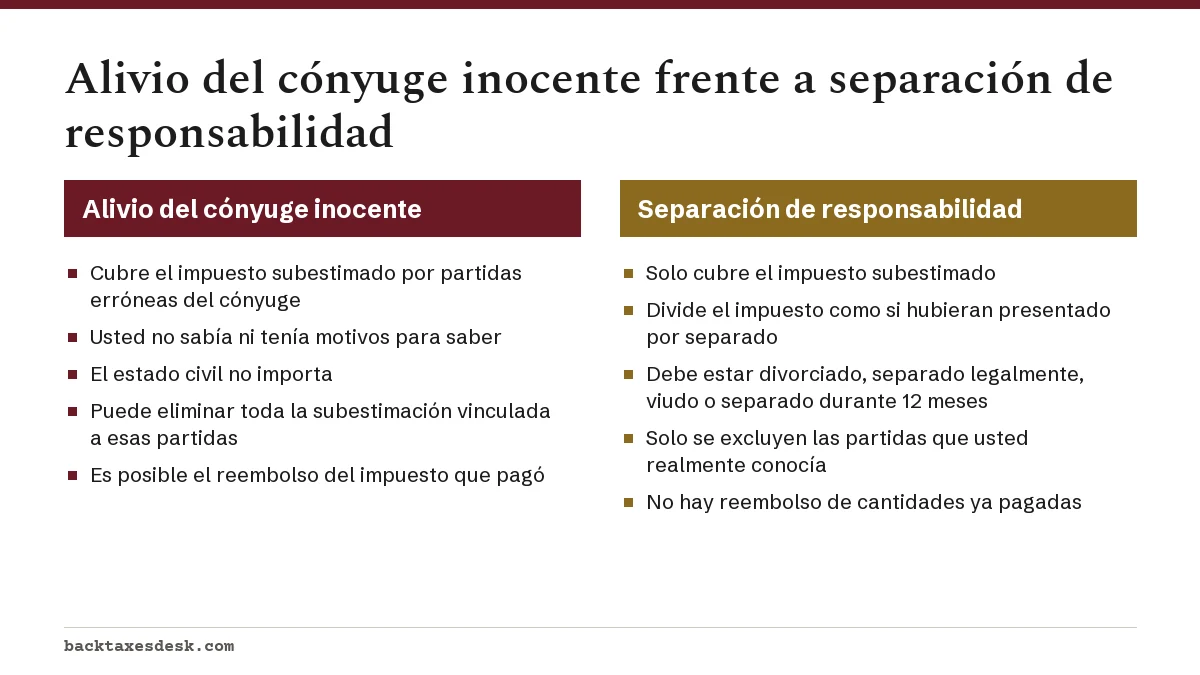
Alivio del cónyuge inocente
Este tipo elimina el impuesto añadido porque su cónyuge omitió ingresos o reclamó deducciones o créditos de forma indebida. Las instrucciones del Formulario 8857 enumeran cuatro requisitos del alivio del cónyuge inocente, y debe cumplirlos todos.
- Presentó una declaración conjunta para ese año.
- La declaración subestimó el impuesto debido a partidas erróneas de su cónyuge o excónyuge.
- Cuando firmó, no sabía ni tenía motivos para saber que el impuesto estaba subestimado.
- Teniendo en cuenta todos los hechos, sería injusto hacerle responsable.
Alivio por separación de responsabilidad
El alivio por separación de responsabilidad divide el impuesto subestimado entre usted y su cónyuge como si hubieran presentado por separado, de modo que usted solo paga la parte vinculada a sus propias partidas. Solo califica si está divorciado, separado legalmente o viudo, o si vivieron separados durante los 12 meses completos antes de presentar el Formulario 8857. No cubre las partidas que usted realmente conocía cuando firmó.
Alivio equitativo del IRS
El alivio equitativo es la opción de respaldo cuando no califica para los otros dos. Es el único tipo que puede cubrir un pago insuficiente, es decir, un impuesto que se declaró correctamente pero nunca se pagó, además de una subestimación. La prueba es si, teniendo en cuenta todos los hechos, sería injusto hacerle responsable.
El Formulario 8857 hace preguntas detalladas sobre su matrimonio, sus finanzas y lo que usted sabía, y sus respuestas son las pruebas que evalúa el IRS. Sea concreto y coherente. Nuestra página de opciones de alivio de deudas tributarias explica otras vías si le niegan el alivio.
¿Puedo obtener el alivio si sabía del error?
Por lo general, no con el alivio del cónyuge inocente. Queda excluido si tenía conocimiento real del error o si una persona razonable en su situación lo habría sabido. La separación de responsabilidad tampoco alcanza las partidas que usted realmente conocía.
Hay una excepción importante. Si fue víctima de abuso conyugal o violencia doméstica antes de firmar la declaración, y no cuestionó las partidas por miedo a represalias, el IRS puede conceder el alivio aunque usted lo supiera. Describa lo que ocurrió en el Formulario 8857 e incluya los documentos que tenga, como órdenes de protección, informes policiales o declaraciones de un consejero.
Tampoco hay alivio para los años en los que ya firmó un ofrecimiento de transacción o un acuerdo de cierre que cubra el mismo impuesto. Si está considerando un ofrecimiento de transacción, tenga en cuenta que el IRS le pide resolver cualquier reclamación de cónyuge inocente pendiente antes de estudiar un ofrecimiento.
Plazos para presentar el Formulario 8857
El plazo depende del tipo de alivio y de si quiere que le devuelvan dinero o que se elimine un saldo. Dejar pasar el plazo de 2 años no siempre pone fin a su caso, porque el alivio equitativo tiene límites más amplios.
| Tipo de alivio | Plazo |
|---|---|
| Alivio del cónyuge inocente | A más tardar 2 años después del primer intento del IRS de cobrarle el impuesto a usted |
| Separación de responsabilidad | A más tardar 2 años después del primer intento del IRS de cobrarle el impuesto a usted |
| Alivio equitativo, saldo no pagado | En cualquier momento en que el IRS todavía pueda cobrar, por lo general dentro del plazo de cobro de 10 años |
| Alivio equitativo, reembolso del impuesto pagado | Dentro de 3 años después de presentada la declaración o de 2 años después de pagado el impuesto, lo que ocurra más tarde |
Las instrucciones del Formulario 8857 consideran actividad de cobro un aviso de la sección 6330 (el aviso previo al embargo sobre su derecho a una audiencia), la compensación de su reembolso contra una deuda conjunta de otro año, una demanda contra usted o una reclamación del IRS en un caso judicial. Revise las fechas de las cartas dirigidas a usted, no solo a su excónyuge. Hay reglas aparte para el alivio de las leyes de bienes gananciales (community property): presente la solicitud a más tardar 6 meses antes de que termine el plazo de tasación, o dentro de 30 días desde que el IRS se comunique con usted por una revisión.
Los estados con régimen de bienes gananciales son Arizona, California, Idaho, Luisiana, Nevada, Nuevo México, Texas, Washington y Wisconsin. Si vivió en uno de ellos y no presentó una declaración conjunta, todavía puede pedir alivio con el Formulario 8857 frente a la forma en que la ley estatal dividió los ingresos.
Cómo presentar el Formulario 8857 paso a paso
- Obtenga el Formulario 8857 vigente y sus instrucciones en IRS.gov, y anote cada año tributario para el que quiere alivio.
- Responda las preguntas sobre su matrimonio, su educación, sus finanzas, su participación en el manejo del dinero del hogar y lo que sabía cuando firmó.
- Explique con sus propias palabras por qué sería injusto hacerle responsable, y describa cualquier abuso junto con los registros que tenga.
- Adjunte documentos de respaldo: la sentencia de divorcio o de separación, un comprobante de domicilio separado y registros que muestren quién manejaba las finanzas.
- Envíelo por correo a Internal Revenue Service, P.O. Box 120053, Covington, KY 41012, o por fax al número que aparece en las instrucciones. No lo adjunte a su declaración de impuestos ni lo envíe al Tribunal Tributario.
- Guarde una copia y un comprobante de la fecha de envío.
Cuánto tarda el IRS y qué pasa mientras espera
El IRS dice que una revisión puede tardar unos 6 meses, y a veces más. Primero confirma que el formulario esté completo, luego envía un cuestionario al otro cónyuge y reúne los registros. Responda cualquier carta dentro de su plazo, ya que la falta de información es una causa común de demoras.
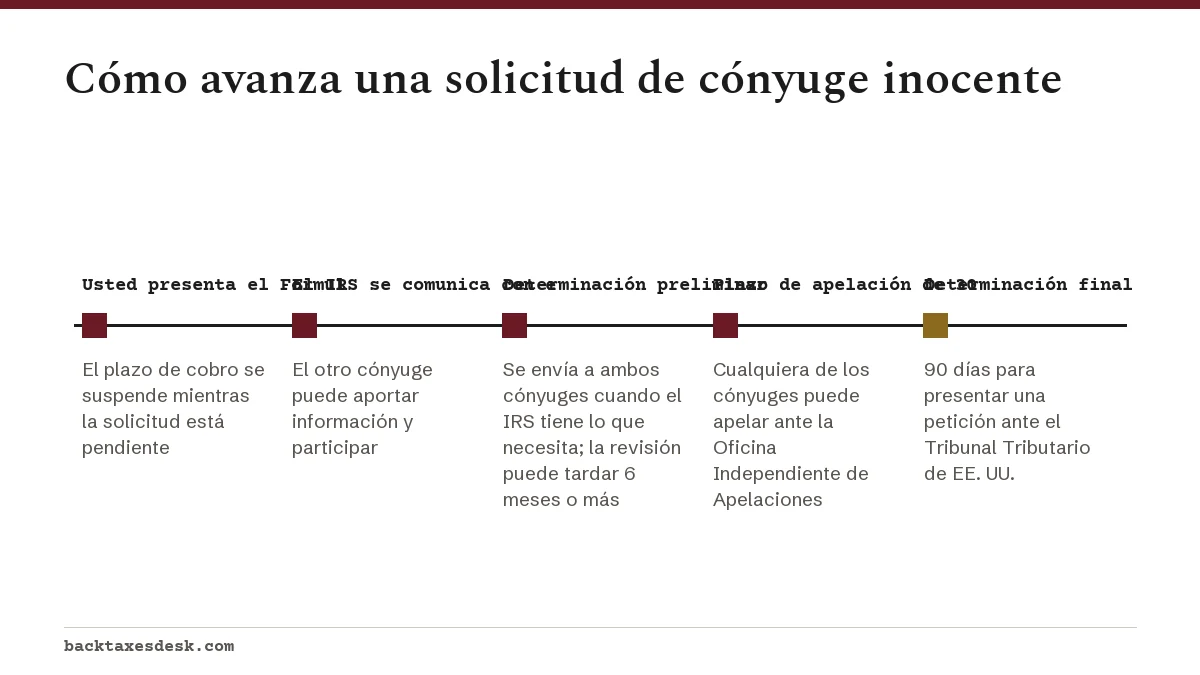
Mientras la solicitud está pendiente, el plazo de cobro de 10 años queda suspendido, como se explica en nuestra página sobre el plazo de prescripción para el cobro del IRS. Los intereses siguen aumentando sobre cualquier saldo que no quede cubierto por el alivio, así que pagar las cantidades que no están en disputa todavía puede tener sentido.
Revisión, apelación y Tribunal Tributario
Cuando el IRS tiene la información que necesita, envía una carta de determinación preliminar a ambos cónyuges. Cualquiera de los dos puede apelar ante la Oficina Independiente de Apelaciones del IRS dentro de 30 días desde la fecha de esa carta. Después recibe una carta de determinación final.
Si no está de acuerdo con la determinación final, puede presentar una petición ante el Tribunal Tributario de EE. UU. (US Tax Court) a más tardar el día 90 después de que el IRS envíe esa carta. También puede presentar la petición si no ha recibido una determinación final dentro de 6 meses desde que presentó el Formulario 8857. El cargo de presentación es de $60 y puede eximirse; vea nuestra guía sobre la petición ante el Tribunal Tributario.
Hay ayuda gratuita. Una Clínica para Contribuyentes de Bajos Ingresos (Low Income Taxpayer Clinic) representa gratis o por un cargo pequeño a personas por debajo de ciertos niveles de ingresos en disputas con el IRS, y el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) puede intervenir si la solicitud se estanca y le causa una dificultad económica.
Paso a paso
Identifique el tipo de problema
Determine si se trata de un impuesto subestimado por partidas de su cónyuge o de un impuesto que se declaró pero no se pagó.
Revise el plazo
Busque la fecha del primer intento de cobro del IRS contra usted y confirme que está dentro de los 2 años, o dentro de los límites del alivio equitativo.
Llene el Formulario 8857
Responda todas las preguntas y explique por qué sería injusto hacerle responsable, incluido cualquier antecedente de abuso.
Adjunte documentos
Incluya los papeles de divorcio o separación, un comprobante de domicilio separado y registros de quién manejaba las finanzas del hogar.
Envíelo al IRS
Envíe el Formulario 8857 por correo o fax a la dirección de las instrucciones, no con su declaración ni al Tribunal Tributario, y guarde un comprobante del envío.
Responda y apele si hace falta
Conteste a tiempo las cartas del IRS, apele una determinación preliminar dentro de 30 días y, si no está de acuerdo, presente una petición ante el Tribunal Tributario dentro de 90 días desde una determinación final.
Preguntas frecuentes
¿Quién califica para el alivio del cónyuge inocente?
Una persona que presentó una declaración conjunta en la que el impuesto quedó subestimado por partidas erróneas del otro cónyuge, que no sabía ni tenía motivos para saber de ellas, y a quien sería injusto hacer responsable. Quienes no cumplan esto todavía pueden obtener la separación de responsabilidad o el alivio equitativo.
¿Puedo presentar el Formulario 8857 si sigo casado?
Sí. El alivio del cónyuge inocente y el alivio equitativo no exigen un divorcio. El alivio por separación de responsabilidad sí exige que esté divorciado, separado legalmente o viudo, o que hayan vivido separados durante los 12 meses anteriores a la presentación.
¿Se enterará mi ex de que pedí el alivio del cónyuge inocente?
Sí. La ley obliga al IRS a comunicarse con el otro cónyuge o excónyuge y permitirle participar, sin excepciones. El IRS no le revela su nombre actual, dirección, número de teléfono, empleador, ingresos ni bienes.
¿El alivio del cónyuge inocente cubre un impuesto no pagado que sí aparecía en la declaración?
Solo el alivio equitativo puede cubrir un pago insuficiente de un impuesto que se declaró correctamente pero no se pagó. El alivio del cónyuge inocente y la separación de responsabilidad se aplican al impuesto subestimado por partidas erróneas.
¿Puedo recibir un reembolso con el alivio del cónyuge inocente?
Los reembolsos son posibles con el alivio del cónyuge inocente y con el alivio equitativo si usted pagó el impuesto, siempre que presente la solicitud dentro de los plazos para reembolsos. El alivio por separación de responsabilidad no genera reembolsos de cantidades ya pagadas.
Fuentes
- Innocent spouse relief irs.gov
- Instructions for Form 8857 irs.gov
- Time IRS can collect tax irs.gov
- US Tax Court: starting a case ustaxcourt.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…
Clínica para contribuyentes de bajos ingresos: ayuda gratis
Una clínica para contribuyentes de bajos ingresos (LITC, Low Income Taxpayer Clinic) es una organización independiente, financiad…
Ofrecimiento de transacción del IRS: cómo pagar menos
Un ofrecimiento de transacción del IRS (Offer in Compromise) es un acuerdo para liquidar una deuda de impuestos con el IRS (Servi…
Servicio del Defensor del Contribuyente: ayuda gratis
El Servicio del Defensor del Contribuyente (TAS, Taxpayer Advocate Service) es una organización gratuita e independiente dentro d…