
Prescripción de deudas con el IRS: la regla de los 10 años para el cobro, explicada
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La prescripción de deudas con el IRS (Servicio de Impuestos Internos) es, por lo general, de 10 años desde la fecha en que se tasa un impuesto, no desde el año en que se debía. Esa fecha final es la Fecha de Vencimiento del Estatuto de Cobro (Collection Statute Expiration Date, CSED). Las solicitudes de plan de pagos, los ofrecimientos, la bancarrota, las audiencias de Debido Proceso de Cobro y el tiempo en el extranjero pueden pausar el reloj y aplazar la fecha.
- 01Periodo de cobro
- Por lo general, 10 años desde la tasación
- 02Nombre de la fecha final
- Fecha de Vencimiento del Estatuto de Cobro (CSED)
- 03Pausa por bancarrota
- El periodo de la bancarrota más 6 meses
- 04Ofrecimiento o solicitud de plan de pagos rechazados
- El tiempo de revisión más 30 días
- 05Servicio en una zona de combate
- El tiempo en la zona más 180 días
Cómo funciona la prescripción de deudas con el IRS
La regla de prescripción de deudas con el IRS le da a la agencia, por lo general, 10 años desde la fecha de tasación para cobrar un impuesto, más las multas y los intereses correspondientes (IRS, Time IRS can collect tax). La tasación es la fecha en que el IRS registra formalmente la deuda en su cuenta, después de procesar su declaración o de finalizar una auditoría o una declaración sustitutiva.
Cada tasación tiene su propio reloj. Una declaración original, un ajuste posterior por auditoría del mismo año y una multa tasada por separado pueden tener cada uno una CSED diferente. Por eso, el tiempo que tiene el IRS para cobrar se controla por tasación, no por persona ni por año.
¿Cuándo empiezan a contar los 10 años que tiene el IRS para cobrar?
Empiezan en la fecha de tasación, así que un año no declarado no tiene ningún reloj de cobro corriendo. Si nunca presenta la declaración y el IRS nunca prepara una declaración sustitutiva, no se tasa ningún impuesto y los 10 años no han empezado. Esa es una de las razones por las que las declaraciones no presentadas no desaparecen solas con el tiempo.
Puede encontrar cada CSED en su transcripción de cuenta del IRS: busque en la sección Transactions (transacciones) el código de transacción correspondiente, con la fecha que aparece debajo. Nuestra página sobre la fecha CSED del IRS explica cómo leer esa línea de la transcripción.
¿Qué pausa el reloj de cobro de 10 años?
Varios eventos suspenden el plazo, y el tiempo suspendido se añade al final. El IRS los enumera en su página Time IRS can collect tax (tiempo que tiene el IRS para cobrar impuestos):
| Evento | Cuánto tiempo se pausa el reloj |
|---|---|
| Solicitud de plan de pagos a plazos | Mientras está pendiente, más 30 días si se rechaza, más el tiempo en Apelaciones |
| Ofrecimiento de transacción | Mientras está pendiente, más 30 días si se rechaza, más el tiempo en Apelaciones |
| Bancarrota | Desde la petición hasta la liberación de deudas, la desestimación o el cierre, más 6 meses |
| Audiencia de Debido Proceso de Cobro | Desde la solicitud hasta que la determinación es definitiva o se retira; después quedan al menos 90 días |
| Solicitud de cónyuge inocente | Mientras está pendiente, hasta que termina el plazo de 90 días para ir al Tribunal Tributario, más 60 días |
| Vivir fuera de EE. UU. 6 meses o más seguidos | El tiempo que pasa de forma continua en el extranjero |
El servicio en una zona de combate también pausa el cobro desde la entrada hasta la salida, más 180 días. Cuando dos eventos se superponen, el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) señala que los días superpuestos se cuentan una sola vez, no dos.
Ejemplo práctico: un periodo de 10 años con una pausa
Supongamos que un saldo de 2026 se tasa el 1 de junio de 2027. La CSED inicial es el 1 de junio de 2037. En 2029, el contribuyente presenta un ofrecimiento de transacción; queda pendiente durante 240 días y luego se rechaza, lo que añade 30 días más. La CSED se aplaza 270 días, hasta aproximadamente el 26 de febrero de 2038.
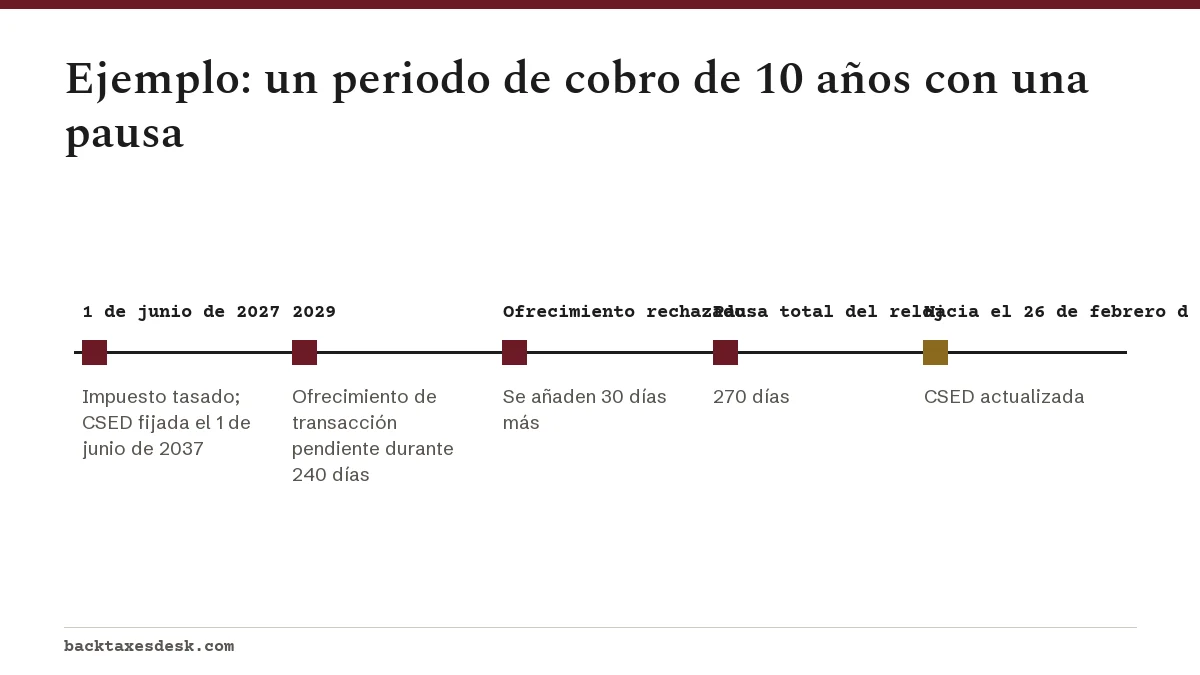
Si el contribuyente también hubiera apelado el rechazo, el tiempo en Apelaciones añadiría más días. Cada cambio se registra en la transcripción, así que revise la fecha actual en lugar de hacer el cálculo una vez y confiar en él.
¿Puede el IRS cobrar después de 10 años?
Por lo general no, una vez que la CSED realmente pasa. El IRS detiene la actividad de cobro sobre esa tasación, y un embargo de salario que estaba en curso termina porque el periodo de cobro ha concluido. Un gravamen por impuestos federales se libera automáticamente cuando termina el periodo de cobro, según la Publicación 594.
Si pagó cuando la CSED ya había pasado, puede pedir el reembolso del pago en exceso, siempre que siga dentro del plazo de prescripción para reembolsos. El IRS remite a los contribuyentes a la fecha de vencimiento del estatuto de reembolso para conocer ese plazo.
Como las suspensiones aplazan la fecha, es fácil calcular mal cuándo terminan los 10 años. Una transcripción que muestra una CSED posterior a la que usted esperaba suele reflejar una solicitud de plan de pagos, un ofrecimiento, una bancarrota o una audiencia del pasado.
¿La deuda con el IRS desaparece después de 10 años? Por qué esperar es arriesgado
La deuda puede vencer, pero dejar que se agote el plazo es un mal plan para la mayoría de las personas. Mientras espera, los intereses y las multas crecen, y el IRS todavía puede presentar gravámenes, embargar salarios y cuentas bancarias, quedarse con reembolsos y certificar deudas de más de $66,000 en 2026 para medidas sobre el pasaporte.
- Pedir un plan de pagos o un ofrecimiento pausa el reloj, así que las herramientas que detienen el cobro también lo alargan.
- La bancarrota añade 6 meses después de que termina el caso.
- Los años no declarados nunca ponen en marcha un reloj hasta que se tasan.
- Una audiencia equivalente, pedida después del plazo de 30 días para la audiencia CDP, ni pausa el reloj ni bloquea los embargos.
Una vía más realista cerca del final del periodo puede ser un plan de pagos parciales a plazos, en el que el IRS acepta pagos mensuales que no llegarán a cubrir el saldo total antes de la CSED. Si alguna deuda llega a cancelarse se explica en nuestra página sobre si el IRS perdona deudas tributarias.
Plazo de prescripción para el cobro de impuestos y cobradores privados
Los saldos más antiguos suelen asignarse a una de las agencias privadas de cobro del IRS: CBE Group, Coast Professional o ConServe. La asignación no cambia la CSED. Primero recibe el aviso CP40 del IRS, y cualquier pago sigue yendo al Tesoro, nunca a la agencia.
Vea nuestra página sobre el cobro de deudas del IRS por agencias privadas para saber cómo confirmar que un contacto es auténtico. Las etapas generales, desde la primera factura hasta el embargo, se detallan en nuestra guía del proceso de cobro del IRS.
Preguntas frecuentes
¿Cuánto tiempo tiene el IRS para cobrar impuestos atrasados?
Por lo general, 10 años desde la fecha en que se tasó cada impuesto. Los eventos de suspensión, como una bancarrota, un ofrecimiento de transacción, una solicitud de plan de pagos o una audiencia CDP, añaden tiempo a ese periodo.
¿El plazo de 10 años vuelve a empezar cuando hago un pago?
No. Los pagos no están entre los eventos que el IRS enumera como causas de suspensión o extensión del periodo de cobro. El reloj corre desde la tasación y se mueve por los eventos enumerados, como las solicitudes de plan de pagos pendientes, los ofrecimientos y la bancarrota.
¿Un plan de pagos con el IRS extiende el plazo de prescripción?
El IRS añade al periodo el tiempo en que una solicitud de plan de pagos está pendiente, más 30 días si la solicitud se rechaza y cualquier tiempo dedicado a apelar el rechazo. Revise su transcripción para ver la CSED actualizada.
¿Cómo encuentro mi fecha de vencimiento del estatuto de cobro?
Obtenga su transcripción de cuenta del IRS a través de su cuenta en línea del IRS o con el Formulario 4506-T. La CSED aparece en la sección Transactions (transacciones), bajo el código de transacción correspondiente.
¿Se elimina el gravamen cuando vence el plazo de cobro?
Sí. La Publicación 594 dice que el IRS libera el gravamen cuando termina el periodo de cobro, y esa liberación es automática.
Fuentes
- Time IRS can collect tax irs.gov
- Taxpayer Advocate Service, Collection Statute Expiration Date (CSED) taxpayeradvocate.irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Private debt collection irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
 ¿El IRS perdona deudas de impuestos? Lo que es posible
¿El IRS perdona deudas de impuestos? No de la forma que sugieren los anuncios. No existe un programa general de perdón. Un saldo…
Agencias privadas de cobro del IRS: ¿es real el cobrador?
Con el programa de agencias privadas de cobro del IRS (Servicio de Impuestos Internos), tres agencias contratadas, CBE Group, Coa…
Acuerdo de pagos a plazos parciales del IRS (PPIA)
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas qu…