
Retiro del gravamen federal por impuestos: quién califica y cómo solicitarlo con el Formulario 12277
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El retiro del gravamen federal por impuestos elimina el aviso público de gravamen federal por impuestos (Notice of Federal Tax Lien) de los registros donde se presentó, mientras que la liberación solo indica que la deuda está saldada. Se solicita con el Formulario 12277. Quienes deben $25,000 o menos y pagan con débito directo en un plazo de 60 meses a menudo califican después de tres pagos consecutivos.
- 01Formulario de solicitud
- Formulario 12277, Application for Withdrawal of Filed Form 668(Y) (solicitud de retiro del Formulario 668(Y) presentado)
- 02Vía del débito directo: límite del saldo
- $25,000 o menos
- 03Vía del débito directo: plazo para pagar
- Dentro de 60 meses
- 04Vía del débito directo: pagos previos
- Tres pagos consecutivos por débito directo
- 05Documento que presenta el IRS si lo aprueba
- Formulario 10916(c), Withdrawal of Filed Notice of Federal Tax Lien (retiro del aviso de gravamen federal por impuestos presentado)
¿Qué es el retiro de un gravamen?
El retiro del gravamen federal por impuestos elimina el aviso público de gravamen federal por impuestos (Formulario 668(Y)) de los registros del condado o del estado donde el IRS (Servicio de Impuestos Internos) lo presentó. Según el IRS, el retiro comunica a los demás acreedores que el IRS renuncia a la prioridad de su gravamen. No cancela el impuesto: usted sigue debiendo el saldo que quede.
El gravamen en sí surge automáticamente cuando el IRS tasa el impuesto, le envía una factura y usted no paga, y afecta todos sus bienes actuales y futuros. El aviso es la presentación pública que alerta a los prestamistas. Cómo nace el gravamen y qué bienes afecta se explica en nuestra página sobre el gravamen del IRS, y su lugar entre las facturas y los embargos se explica en la guía del proceso de cobro del IRS.
¿Cuál es la diferencia entre la liberación y el retiro de un gravamen?
La liberación pone fin al gravamen porque la deuda ya no existe; el retiro elimina el aviso público, aunque quede un saldo. El IRS libera un gravamen a más tardar 30 días después de que se pague la deuda, mientras que el retiro hay que solicitarlo y debe aprobarse.
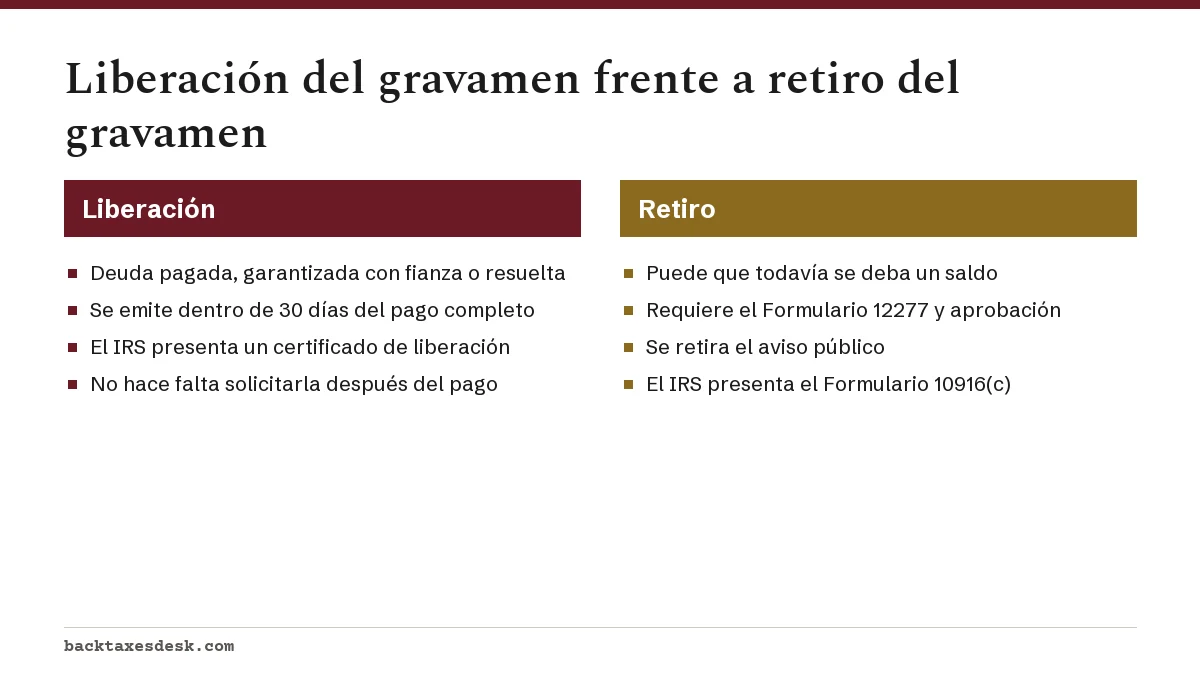
| Opción | Qué hace | Cómo se obtiene |
|---|---|---|
| Liberación | Elimina el gravamen y el aviso público una vez que la deuda se paga, se garantiza con fianza, se resuelve con un ofrecimiento aceptado o termina el plazo de cobro | Automática dentro de 30 días del pago completo; la Publicación 1450 explica cómo pedir un certificado |
| Retiro | Elimina el aviso público de los registros; la deuda se sigue debiendo si no se ha pagado | Formulario 12277 |
| Exoneración (discharge) | Elimina el gravamen de una propiedad concreta, como una casa que se está vendiendo | Publicación 783 |
| Subordinación | Permite que otro acreedor, como el prestamista de una refinanciación, pase por delante del IRS | Publicación 784 |
El pago completo y la liberación se explican en nuestra página sobre la liberación del gravamen del IRS. También puede pedir el retiro después de una liberación: las instrucciones del Formulario 12277 indican que quien pide el retiro de un aviso ya liberado por lo general debe marcar la casilla del mejor interés.
Si va a vender o refinanciar: cuándo conviene más la exoneración o la subordinación
Si el gravamen está bloqueando una transacción concreta y no su crédito en general, el retiro puede no ser la herramienta adecuada. La Publicación 594 da el ejemplo de la venta de una propiedad en la que el gobierno recibe su parte con el producto de la venta: un certificado de exoneración (Certificate of Discharge) libera esa propiedad del gravamen para que el cierre pueda realizarse.
Para una refinanciación, el ejemplo del IRS es una nueva hipoteca que no puede cerrarse porque el gravamen federal por impuestos tiene prioridad. La subordinación permite que el nuevo prestamista cobre primero. Con ambas opciones, la deuda y el gravamen sobre sus demás bienes siguen vigentes.
¿Quién califica para el retiro del gravamen federal por impuestos?
El IRS puede retirar un aviso de gravamen federal por impuestos en las situaciones que enumeran la Publicación 594 y el Formulario 12277. Marque las casillas de la línea 11 del formulario que correspondan a su caso:
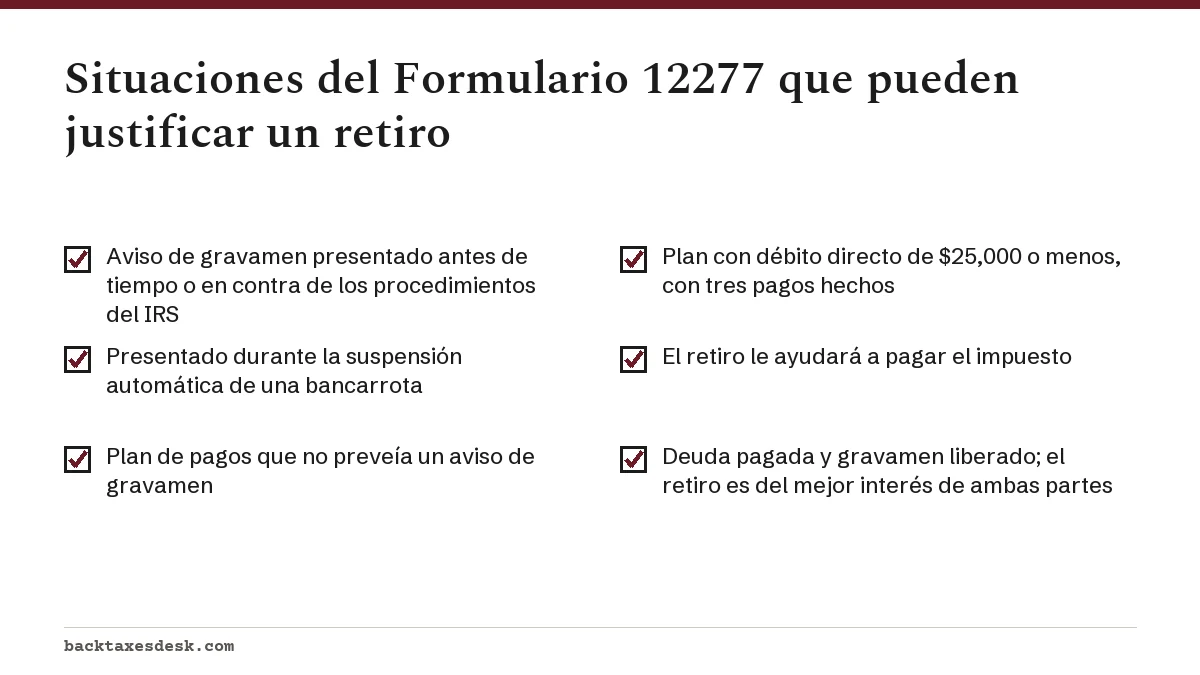
- Presentado antes de tiempo o en contra del procedimiento: el aviso se presentó de forma prematura o sin seguir los procedimientos del IRS, incluida una presentación durante la suspensión automática (automatic stay) de una bancarrota.
- Plan de pagos: usted estableció un plan de pagos para la deuda y el acuerdo no preveía que se presentara un aviso de gravamen.
- Plan de pagos con débito directo (Direct Debit Installment Agreement): usted paga con un retiro automático de su cuenta bancaria y cumple las condiciones que se indican más abajo.
- El retiro ayudará al cobro: por ejemplo, el aviso público le impide obtener un préstamo o un empleo que le permitiría pagar más rápido.
- Mejor interés para usted y para el gobierno: por ejemplo, después de pagar la deuda y de que se libere el gravamen; el Defensor del Contribuyente (Taxpayer Advocate) también puede hacer esta solicitud por usted.
Retiro del gravamen con un plan de pagos por débito directo: la vía de $25,000
Para quienes todavía deben, la vía más previsible es la del débito directo. El IRS enumera estas condiciones en su página Understanding a federal tax lien (cómo entender un gravamen federal por impuestos):
- Debe $25,000 o menos.
- Su plan de pagos con débito directo pagará la totalidad de lo que debe dentro de 60 meses.
- Cumple por completo con los demás requisitos de presentación y de pago.
- Ha hecho tres pagos consecutivos por débito directo.
- No ha incumplido este ni ningún otro plan de pagos con débito directo anterior.
Ejemplo práctico
Ana debe $21,600 y se presentó un aviso de gravamen. Establece en línea un plan con débito directo, que tiene un cargo de establecimiento de $29. Su pago debe ser de más de $360 al mes: $21,600 en 60 meses son $360 antes de intereses, y los intereses por pago insuficiente, del 7% anual de octubre a diciembre de 2026, se siguen acumulando. Cuando se cobra su tercer débito consecutivo, presenta el Formulario 12277 y marca la casilla del plan de pagos con débito directo.
Consulte la página sobre el plan de pagos a plazos del IRS para conocer los tipos de plan, los cargos y cómo solicitarlo.
¿Cómo se presenta el Formulario 12277?
El Formulario 12277, Application for Withdrawal of Filed Form 668(Y), Notice of Federal Tax Lien (solicitud de retiro del Formulario 668(Y) presentado, aviso de gravamen federal por impuestos), es una solicitud de una página con las instrucciones al reverso. No hay cargo por presentarlo.
- Líneas 1 y 2: su nombre y su número de Seguro Social (SSN) o su EIN tal como aparecen en el aviso de gravamen.
- Línea 3: su representante o, si es un negocio, el nombre y el cargo de la persona de contacto.
- Líneas 4 a 8: dirección y número de teléfono actuales.
- Línea 9: adjunte una copia del aviso de gravamen o indique su número de serie, la fecha de presentación y la oficina de registro donde se presentó.
- Línea 10: marque el estado del gravamen: abierto (todavía se debe un saldo), liberado o desconocido.
- Línea 11: marque todos los motivos que correspondan. Para un gravamen ya liberado, las instrucciones indican que por lo general se marque la casilla del mejor interés.
- Línea 12: explique los hechos en detalle y adjunte pruebas, como la carta de su plan de pagos y los estados bancarios que muestren tres débitos.
- Firme y ponga la fecha bajo pena de perjurio, e indique su cargo si es un negocio.
A dónde enviarlo
Envíelo por correo a la oficina del IRS asignada a su cuenta. Si no tiene una oficina asignada o no está seguro, envíelo a IRS, Attn: Advisory Group Manager (a la atención del gerente del Grupo Asesor), de la zona donde vive o donde tiene su sede el negocio; use la Publicación 4235, Advisory Group Addresses, para encontrar la oficina.
Después de la aprobación: qué presenta el IRS y a quién se le informa
Si el IRS aprueba su solicitud, presenta el Formulario 10916(c), Withdrawal of Filed Notice of Federal Tax Lien, en la misma oficina de registro que el aviso original y le envía una copia. Guarde esa copia con sus registros tributarios.
El IRS también enviará el retiro a las agencias de informes de crédito, a los prestamistas o a otros acreedores, pero solo si usted lo pide por escrito e indica sus nombres y direcciones. Su solicitud por escrito autoriza esa divulgación. Si más adelante necesita más copias, escriba al gerente del Grupo Asesor (Advisory Group Manager) con sus datos, una copia del retiro y la lista de destinatarios.
¿Qué pasa si el IRS rechaza el retiro de mi gravamen?
La carta de rechazo viene con el Formulario 9423, Collection Appeal Request (solicitud de apelación de cobro), y la Publicación 1660. Puede apelar el rechazo mediante el Programa de Apelaciones de Cobro (Collection Appeals Program), que por lo general decide más rápido que otras vías, pero cuya decisión no se puede llevar a los tribunales.
Si recibe la Carta 3172, el aviso de presentación del gravamen, también puede pedir el retiro dentro de una audiencia de Debido Proceso de Cobro marcando el motivo de retiro del gravamen en el Formulario 12153 antes de la fecha límite impresa en la carta.
Paso a paso
Verifique si califica
Confirme que se aplica uno de los motivos de la línea 11 del Formulario 12277, como un plan con débito directo sobre un saldo de $25,000 o menos con tres pagos consecutivos hechos.
Reúna los documentos
Consiga una copia del aviso de gravamen o su número de serie, la fecha de presentación y la oficina de registro, además de la carta de su plan de pagos y sus estados bancarios.
Llene el Formulario 12277
Complete las líneas 1 a 12, explique los hechos en detalle y luego firme y feche el formulario.
Envíe la solicitud por correo
Envíela a la oficina del IRS que lleva su cuenta o al Grupo Asesor de Cobros (Collection Advisory Group) que aparece en la Publicación 4235.
Pida que se avise a los acreedores
Incluya una lista por escrito de las agencias de informes de crédito y los prestamistas a los que quiere que el IRS notifique.
Guarde el retiro
Archive la copia del Formulario 10916(c) con sus registros, o apele un rechazo con el Formulario 9423.
Preguntas frecuentes
¿El retiro del gravamen lo elimina de mi informe de crédito?
El IRS presenta el retiro en los registros públicos y, si usted lo pide por escrito, lo envía a las agencias de informes de crédito que indique. Si su historial de crédito cambia, y cómo, depende de cada agencia, así que haga el seguimiento directamente con ellas.
¿Se puede retirar un gravamen después de pagar todo?
Sí. Una vez liberado el gravamen, todavía puede presentar el Formulario 12277 y marcar la casilla del mejor interés. La liberación elimina el gravamen; el retiro además retira el aviso público que se presentó.
¿Cuánto tarda el IRS en tramitar el Formulario 12277?
El IRS no publica un plazo de tramitación estándar. Puede pedirle más información y luego se comunica con usted para darle su decisión; un formulario incompleto retrasa el trámite.
¿Hay que pagar un cargo por el Formulario 12277?
No. El formulario no tiene cargo de presentación. Un plan de pagos con débito directo tiene su propio cargo de establecimiento, de $29 en línea a septiembre de 2026, y puede aplicarse la exención del cargo para personas de bajos ingresos.
¿El retiro del gravamen significa que ya no debo el impuesto?
No. La Publicación 594 indica que el retiro no libera el gravamen ni pone fin a su deuda. Cualquier saldo no pagado, las multas y los intereses se mantienen hasta que se paguen o termine el plazo de cobro.
¿Un negocio puede pedir el retiro del gravamen con el Formulario 12277?
Sí. El negocio indica su EIN y el nombre y el cargo de la persona que hace la solicitud, que firma con ese cargo. Se aplican los mismos motivos de la línea 11, y un rechazo se puede apelar con el Formulario 9423.
Fuentes
- Form 12277, Application for Withdrawal of Filed Form 668(Y) irs.gov
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- About Form 12277 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Acuerdo de pagos a plazos del IRS: tipos y cuál le sirve
Un acuerdo de pagos a plazos del IRS es un plan de pagos mensuales a largo plazo, y su tipo depende sobre todo de cuánto debe. Un…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…
Audiencia de debido proceso de cobro: Formulario 12153
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Ind…