
Embargo de cuenta bancaria del IRS: cómo aprovechar la retención de 21 días
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
En un embargo de cuenta bancaria del IRS (Servicio de Impuestos Internos), el banco debe congelar los fondos disponibles hasta la cantidad del embargo y retenerlos durante 21 días antes de enviarlos al IRS. Esos 21 días son su plazo para lograr que se libere el embargo por dificultad económica o por un error, establecer un acuerdo de pago o demostrar que el dinero de una cuenta conjunta pertenece a alguien que no debe el impuesto.
- 01Retención antes de que los fondos pasen al IRS
- 21 días
- 02Cantidad congelada
- Los fondos disponibles, hasta la cantidad del embargo
- 03Advertencia previa obligatoria
- Aviso Final de Intención de Embargo, 30 días antes
- 04Reclamo del cotitular por embargo indebido
- Sección 6343(b) del IRC, por lo general dentro de 2 años
- 05Reclamo de reembolso de cargos bancarios
- Formulario 8546
¿Puede el IRS embargar su cuenta bancaria?
Sí. Un embargo de cuenta bancaria del IRS ordena al banco entregar los fondos que usted tiene depositados para pagar su deuda tributaria. La Publicación 594 dice que el embargo cubre los fondos disponibles para retirar, hasta la cantidad del embargo, y que el banco los retiene durante 21 días antes de enviarlos al IRS junto con los intereses que hayan generado.
El embargo se aplica a cuentas de cheques, de ahorros y otras cuentas financieras en bancos y cooperativas de crédito. Los embargos de salario son continuos, pero un embargo bancario va dirigido al dinero que hay en la cuenta cuando el banco lo recibe; el IRS tendría que notificar otro embargo para alcanzar depósitos posteriores.
Ejemplo práctico: usted debe $4,000 y su cuenta de cheques tiene $6,400 cuando llega el embargo. El banco congela $4,000 y deja $2,400 disponibles. Si el saldo fuera en cambio de $2,500, el banco congelaría los $2,500 completos y los $1,500 restantes de la deuda seguirían pendientes.
¿Puede el IRS embargar una cuenta bancaria sin aviso?
En la mayoría de los casos, no. Antes de un embargo bancario, el IRS debe enviar un Final Notice of Intent to Levy and Notice of Your Right to a Hearing (aviso final de intención de embargo y aviso de su derecho a una audiencia) (LT11 o Carta 1058) con al menos 30 días de anticipación. Normalmente también habrán llegado antes facturas como el CP14 y el CP504.
Lo que sorprende a muchas personas es que el embargo en sí se envía al banco, no a usted. No hay una segunda advertencia el día en que se congelan los fondos; muchos se enteran por una tarjeta rechazada o por un mensaje del banco. Si se mudó y nunca recibió el aviso final, es posible que se enviara a su última dirección conocida, lo cual sigue siendo un aviso válido.
Las excepciones que permiten un embargo sin el aviso de audiencia de 30 días son pocas: los embargos por peligro, los embargos del reembolso de impuestos estatales, los embargos a contratistas federales y los Disqualified Employment Tax Levies (embargos por impuestos sobre la nómina descalificados) (Publicación 594). Si no se aplica ninguna de ellas y nunca se envió un aviso final, el embargo se emitió antes de tiempo y debe liberarse.
Cómo funciona la retención de 21 días en un embargo bancario
La retención de 21 días es el periodo entre el momento en que el banco congela sus fondos y el momento en que los envía al IRS. La Publicación 594 lo describe como un tiempo para resolver disputas sobre quién es el dueño de la cuenta; en la práctica, también es su mejor oportunidad para recuperar el dinero sin tener que presentar un reclamo más adelante.
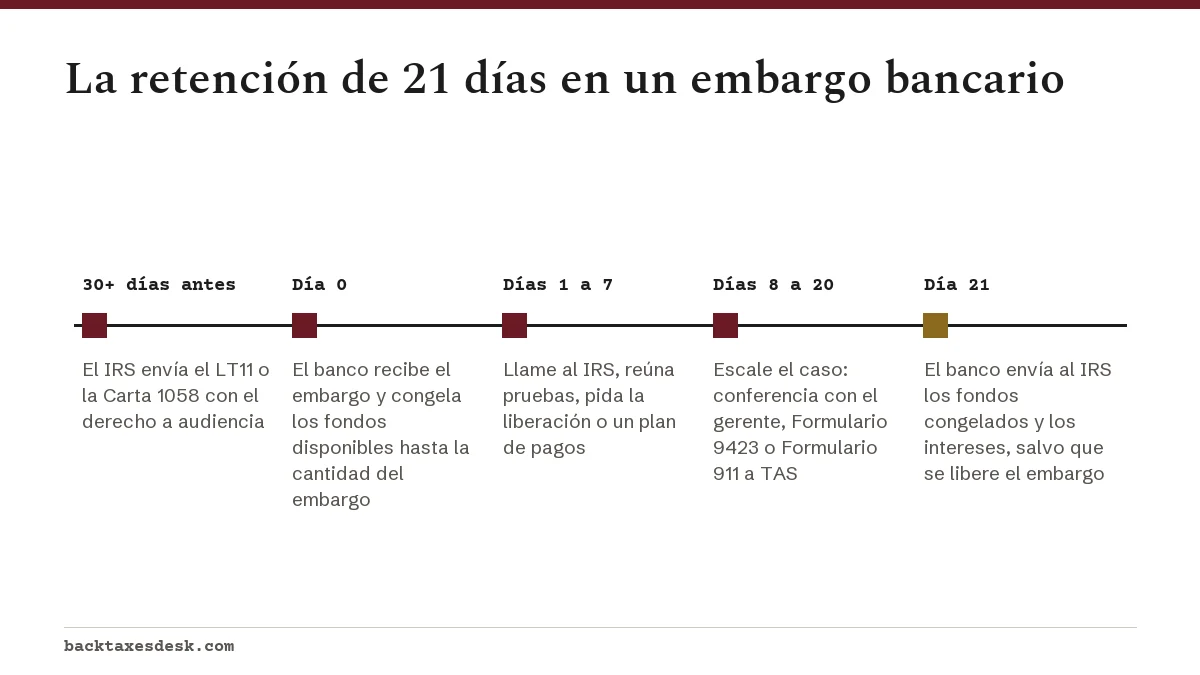
Una vez que el banco transfiere el dinero, el IRS lo aplica a su saldo. Recuperarlo después de ese momento solo es posible en las situaciones limitadas en las que el IRS puede devolver bienes embargados, como un embargo prematuro o ilegal o un nuevo plan de pagos que permita la devolución.
El IRS embargó mi cuenta bancaria: qué hacer primero
Si el IRS embargó su cuenta bancaria, llame ese mismo día al número del IRS que aparece en el aviso de embargo o en su aviso final. Si ya trata con un funcionario de ingresos (revenue officer), llame a esa persona. Luego siga estos pasos dentro de los 21 días.
- Pida a su banco una copia del embargo y anote la fecha en que se recibió; el día 21 se cuenta a partir de ese momento.
- Revise en su cuenta en línea del IRS el saldo y los años tributarios que aparecen, y confirme que ha presentado todas las declaraciones obligatorias.
- Decida el motivo para pedir la liberación: dificultad económica (no puede cubrir el alquiler, la comida o los servicios públicos), un error (no hubo aviso final, hay un plan de pagos pendiente, una suspensión por bancarrota) o un acuerdo de pago.
- Reúna pruebas: estados de cuenta bancarios, una lista de gastos mensuales, talones de pago y cualquier documento que muestre que el dinero es un ingreso exento o pertenece a otra persona.
- Pida al IRS la liberación del embargo y, si puede pagar a lo largo del tiempo, proponga un plan de pagos a plazos en la misma llamada.
- Si el empleado del IRS se niega, pida una conferencia con el gerente y luego presente el Formulario 9423 bajo el Programa de Apelaciones de Cobro (Collection Appeals Program).
- Si el problema le está causando dificultades económicas y no puede resolverlo con el IRS, presente el Formulario 911 al Servicio del Defensor del Contribuyente (Taxpayer Advocate Service).
Embargo del IRS a una cuenta bancaria conjunta
El IRS puede embargar una cuenta bancaria conjunta por la deuda de uno solo de los titulares, porque el embargo alcanza los fondos que el contribuyente puede retirar. Sin embargo, el cotitular que no debe nada no está atrapado: la retención de 21 días existe en parte para que las disputas sobre la propiedad se resuelvan antes de que se mueva el dinero.
Ejemplo: María y su hermano comparten una cuenta de ahorros con $9,000. María debe $7,000 en impuestos atrasados; su hermano no debe nada y depositó $6,000 del saldo de sus propios cheques de pago. Él puede comunicarse con el IRS durante la retención con los registros de los depósitos que muestran que ese dinero es suyo, y pedir que no se lo lleven.
Si el dinero ya se envió, una persona cuyos bienes fueron embargados por el impuesto de otra puede presentar un reclamo administrativo por embargo indebido según la sección 6343(b) del IRC, por lo general dentro de 2 años desde el embargo, siguiendo la Publicación 4528. Una negativa se puede apelar bajo el Programa de Apelaciones de Cobro, o el dueño puede demandar según la sección 7426 del IRC, también por lo general dentro de 2 años.
Embargo de cuenta bancaria del IRS: cómo evitar que se repita
Un embargo bancario liberado no pone fin a la deuda, y el IRS puede notificar un nuevo embargo más adelante. La forma de evitar que se repita es poner la cuenta en un estado protegido. La Publicación 594 dice que el IRS no puede emitir un nuevo embargo mientras un plan de pagos o un Ofrecimiento de Transacción (Offer in Compromise) esté pendiente o vigente, ni mientras acepte que usted está en dificultad económica.
- Si debe $50,000 o menos: solicite en línea un plan de pagos a largo plazo; el establecimiento con débito directo cuesta $29 en línea.
- Si puede pagar dentro de 180 días y debe menos de $100,000: pida un plan a corto plazo sin cargo de establecimiento.
- Si no puede pagar sus gastos básicos de vida: pida el estado de cobro no viable por el momento (Currently Not Collectible), respaldado con el Formulario 433-F.
- Si el banco le cobró cargos por un error del IRS: reclámelos con el Formulario 8546, Claim for Reimbursement of Bank Charges (reclamación de reembolso de cargos bancarios).
Para ver la lista completa de motivos que el IRS debe respetar, lea cómo lograr la liberación de un embargo del IRS. Las reglas generales para otros bienes están en la página sobre el embargo del IRS, y el resumen del proceso de cobro del IRS muestra dónde encaja un embargo bancario. Si también le están quitando parte de su cheque de pago, vea embargo de salario del IRS.
Preguntas frecuentes
¿Cuánto dinero puede quitarme el IRS de mi cuenta bancaria?
Hasta la cantidad total del embargo, limitada a los fondos disponibles para retirar cuando el banco lo recibe. El banco deja a su disposición cualquier saldo que supere la cantidad del embargo.
¿Un embargo bancario se lleva el dinero depositado después de notificarse?
Un embargo bancario va dirigido a los fondos depositados en el momento en que se recibe; a diferencia de un embargo de salario, no es continuo. El IRS puede notificar un nuevo embargo más adelante si la deuda sigue sin pagarse.
¿Mi banco me avisará de un embargo del IRS?
El embargo se notifica al banco, y los bancos por lo general avisan al cliente, pero el propio IRS no envía una alerta aparte el día en que se congelan los fondos. El aviso final enviado al menos 30 días antes es la advertencia legal.
¿Puedo sacar dinero de mi cuenta después de un embargo del IRS?
Solo los fondos que superen la cantidad embargada. La parte congelada se queda en el banco durante 21 días y luego se envía al IRS, a menos que se libere el embargo.
¿Puede el IRS embargar una cuenta bancaria de negocio por impuestos personales?
El embargo alcanza los bienes y los derechos sobre bienes de la persona que debe. Las cuentas de una entidad legal separada, como una corporación, pertenecen a esa entidad, pero la cuenta de negocio de un propietario único es propiedad del dueño.
¿Puede el banco cobrarme cargos por un embargo del IRS?
Los bancos pueden cobrar sus propios cargos por tramitar un embargo. Si el embargo fue indebido o se debió a un error del IRS, puede pedir al IRS que le reembolse los cargos bancarios con el Formulario 8546.
Fuentes
- Levy irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- Payment plans installment agreements irs.gov
- Form 911, Request for Taxpayer Advocate Service Assistance irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Embargo de salario del IRS: cuánto le pueden quitar
En un embargo de salario del IRS (Servicio de Impuestos Internos), las reglas permiten que la agencia se quede con todo su pago n…
Servicio del Defensor del Contribuyente: ayuda gratis
El Servicio del Defensor del Contribuyente (TAS, Taxpayer Advocate Service) es una organización gratuita e independiente dentro d…