
Programa de Apelaciones de Cobro del IRS (CAP): cómo apelar con el Formulario 9423
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El Programa de Apelaciones de Cobro del IRS (Collection Appeals Program, CAP) le permite pedir a la Oficina Independiente de Apelaciones del IRS que revise un gravamen, un embargo, una incautación o una decisión sobre un plan de pagos a plazos, por lo general más rápido que una audiencia del Debido Proceso de Cobro. En la mayoría de los casos primero habla con un gerente de cobros y luego envía el Formulario 9423 con matasellos dentro de 3 días hábiles. La decisión es vinculante: un caso del CAP no puede llevarse a los tribunales.
- 01Formulario
- Formulario 9423, Collection Appeal Request (solicitud de apelación de cobro)
- 02Después de la conferencia con un gerente de cobros
- Avise al IRS dentro de 2 días hábiles; Formulario 9423 con matasellos dentro de 3 días hábiles
- 03Plan de pagos a plazos rechazado
- Apele a más tardar el día 30 después de la carta de rechazo
- 04Después de una incautación
- Apele ante el gerente de cobros dentro de 10 días hábiles desde el aviso de incautación
- 05Revisión judicial
- Ninguna; la decisión del CAP es vinculante
¿Qué es el Programa de Apelaciones de Cobro?
El Programa de Apelaciones de Cobro es una de las dos vías principales para impugnar una acción de cobro del IRS (Servicio de Impuestos Internos); la otra es la audiencia del Debido Proceso de Cobro (Collection Due Process, CDP). Las dos se describen en la Publicación 1660 del IRS, Collection Appeal Rights (derechos de apelación en materia de cobro), y las dos envían su caso a la Oficina Independiente de Apelaciones del IRS (Independent Office of Appeals), que trabaja por separado de la oficina de cobros que lo persigue.
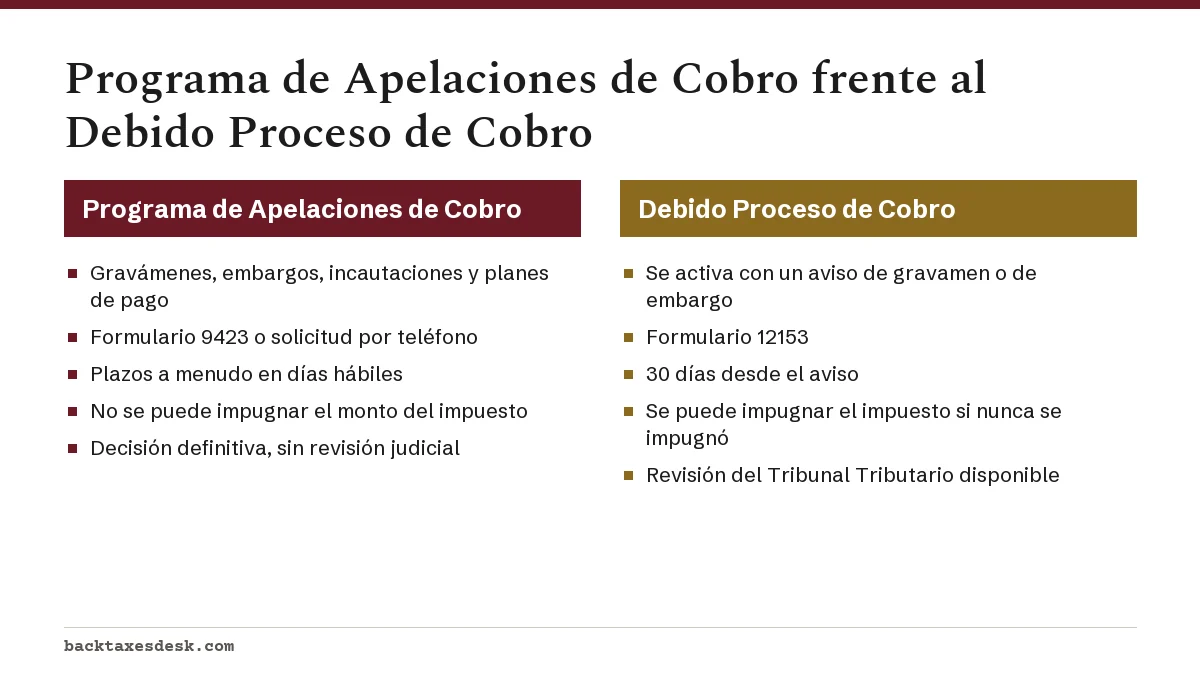
El CAP es más amplio y más rápido. Está disponible para más acciones de cobro que el CDP y, por lo general, da una decisión más pronto. Tiene dos límites que debe conocer antes de elegirlo: no puede alegar que no debe el impuesto ni que el monto está mal, y no puede ir a los tribunales si no está de acuerdo con el resultado.
¿Qué acciones del IRS se pueden apelar con el CAP?
La Publicación 1660 y las instrucciones del Formulario 9423 enumeran estas acciones. Un tercero cuyos bienes quedan afectados por una acción de cobro también puede usar el CAP.
| Acción | Qué puede apelar | Plazo clave |
|---|---|---|
| Aviso de gravamen federal por impuestos (Notice of Federal Tax Lien) | La presentación propuesta o real de un aviso de gravamen, en la primera y en cada presentación posterior, y las solicitudes denegadas de retiro, liberación de bienes específicos (discharge), subordinación o no adhesión | Por lo general, una conferencia con el gerente y luego el Formulario 9423 dentro de 3 días hábiles |
| Embargo | Un embargo antes o después de que se aplique sobre su salario, una cuenta bancaria u otros bienes, y una solicitud denegada de devolución de lo embargado | Solicitud de devolución de lo embargado: dentro de 2 años de un embargo hecho a partir del 23 de marzo de 2017 |
| Incautación | Una incautación antes o después de que ocurra, siempre que el bien no se haya vendido | Apele ante el gerente de cobros dentro de 10 días hábiles desde el aviso de incautación |
| Plan de pagos a plazos rechazado | Que el IRS rechace su solicitud de plan de pagos | A más tardar el día 30 después de la carta de rechazo |
| Plan de pagos a plazos terminado o modificado | Una terminación propuesta o real, o un cambio propuesto o real de las condiciones | 30 días desde el aviso de intención de terminar el plan y luego 30 días más después de la terminación |
| Embargo indebido | Una solicitud denegada de liberar o devolver bienes que son suyos y no de la persona que debe el impuesto | Solicitud por escrito dentro de 2 años de un embargo o una incautación hechos a partir del 23 de marzo de 2017 |
Algunas disputas siguen otros procedimientos de apelación. La Publicación 1660 menciona un ofrecimiento de transacción rechazado, una multa de recuperación de fondos fiduciarios (Trust Fund Recovery Penalty) propuesta, una reclamación denegada sobre esa multa y una solicitud denegada de cancelación de multas. Para impugnar una multa, siga los requisitos de protesta de la Publicación 5; en cada uno de estos casos, la carta que reciba le indica adónde enviar su protesta.
¿Cómo se apela un gravamen, un embargo o una incautación con el CAP?
Los pasos dependen de quién lleva su caso. Si hasta ahora su único contacto ha sido un aviso o una llamada, puede apelar por teléfono:
- Llame al número que aparece en el aviso, explique con qué acción no está de acuerdo y por qué, y proponga una solución a su problema de impuestos.
- Si no llegan a un acuerdo, diga que quiere apelar. El empleado debe remitirlo a un gerente, que hablará con usted en ese momento o le devolverá la llamada dentro de 24 horas.
- Explique su caso al gerente. Si no está de acuerdo con la decisión del gerente, el caso se envía a Apelaciones. No tiene que presentar la apelación por escrito.
Si un funcionario de cobros (Revenue Officer) lleva su caso
- Pida una conferencia con el gerente de cobros del funcionario.
- Si la conferencia no resuelve el asunto, dígale al funcionario o al gerente dentro de 2 días hábiles que quiere apelar con el CAP; de lo contrario, se reanuda el cobro.
- Llene el Formulario 9423: marque las acciones con las que no está de acuerdo, explique en la casilla 15 por qué y diga cómo resolvería el problema de impuestos. Adjunte copias de los documentos que lo respalden.
- Envíe el formulario a esa oficina de cobros, de modo que se reciba o lleve matasellos dentro de 3 días hábiles después de la conferencia con el gerente.
Estos plazos se cuentan en días hábiles y son mucho más cortos que los 30 días que se permiten para pedir una audiencia CDP. Prepare su solución antes de la conferencia, por ejemplo una propuesta de plan de pagos o documentos que muestren que un embargo le causa dificultades económicas, para que el formulario pueda salir esa misma semana.
¿Cómo se apela un plan de pagos rechazado o terminado?
Las apelaciones de planes de pago tienen plazos más largos. Llame al número que aparece en la carta de rechazo o en el aviso de terminación y diga que quiere apelar. Se recomienda mucho tener una conferencia con un gerente de cobros, pero no es obligatoria. La apelación no tiene que ser por escrito, salvo que la carta la haya enviado un funcionario de cobros; en ese caso, use el Formulario 9423. Envíelo a la oficina que tomó la decisión sobre su plan, nunca directamente a Apelaciones.
- Plan rechazado: apele a más tardar el día 30 después de la fecha de la carta de rechazo. Una solicitud enviada por correo debe llevar matasellos de ese día o anterior.
- Terminación: tiene 30 días desde el aviso de intención de terminar el plan. Si no apela ni corrige el incumplimiento en ese plazo, el plan termina, y su derecho a apelar sigue 30 días más. Si apela antes de que la terminación entre en vigor, no podrá volver a apelar cuando entre en vigor.
- Modificación: si el IRS propone cambiar, o cambia, las condiciones de su plan con base en su información financiera, siga los mismos pasos que para una terminación.
El plazo importa por la protección contra embargos. El IRS no puede embargar hasta 30 días después de rechazar o terminar su plan, y si usted apela dentro de esos 30 días, no puede embargar hasta que termine la apelación, salvo que considere que el cobro está en peligro. Para saber por qué se rechazan los planes, consulte plan de pagos del IRS rechazado; para los planes que fallan después de aprobados, consulte incumplimiento del plan de pagos.
¿Qué pasa después de presentar una apelación del CAP?
En una apelación de gravamen, embargo o incautación, el IRS normalmente no toma medidas para cobrar el impuesto de los periodos que Apelaciones está revisando, salvo que considere que el cobro está en riesgo. Por lo general, Apelaciones pide a la oficina de cobros que revise la información nueva que usted envíe y le comparte esos comentarios para que pueda responder.
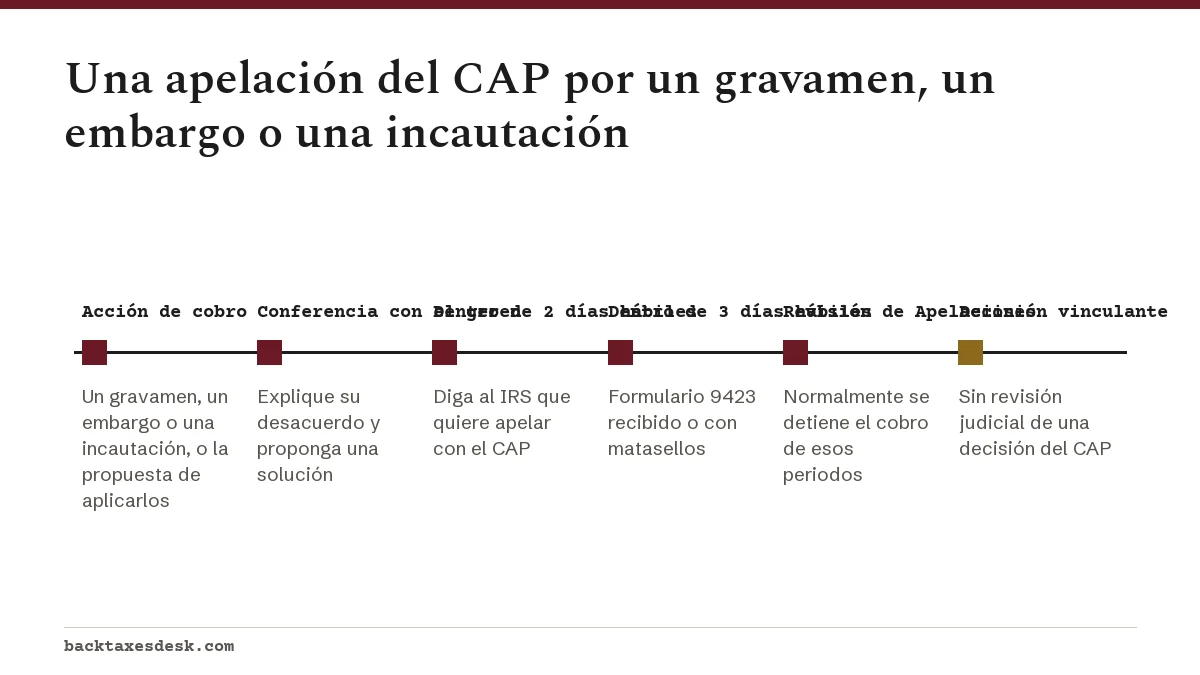
Cuando Apelaciones decide, la decisión es vinculante para usted y para el IRS, y no hay revisión judicial de una decisión del CAP. La Publicación 1660 señala que puede haber otras vías para el asunto de fondo; un tercero, por ejemplo, puede impugnar un embargo indebido ante un tribunal federal de distrito. Dar información falsa, omitir información pertinente o cometer fraude anula la decisión.
Puede representarse usted mismo o hacerse representar por un abogado, un contador público autorizado (CPA), un agente registrado (enrolled agent) o un familiar directo. Un representante que vaya a tratar con el IRS sin usted necesita el Formulario 2848. Si reúne los requisitos, una clínica para contribuyentes de bajos ingresos puede representarlo gratis o por una tarifa baja.
¿CAP o Debido Proceso de Cobro: cuál le conviene?
Si recibió un aviso que da derecho a una audiencia CDP, como un aviso final de intención de embargo (LT11 o Carta 1058) o un aviso de presentación de gravamen, compare las dos vías antes de que venza el plazo del CDP: el día 30 después de la fecha de un aviso de embargo, o la fecha que aparece en un aviso de gravamen. Una solicitud de CDP presentada a tiempo le permite plantear más asuntos, incluido el impuesto mismo si nunca tuvo la oportunidad de impugnarlo, suspende el plazo de cobro de 10 años y puede llevar al Tribunal Tributario (Tax Court) si no está de acuerdo. El CAP es más rápido y cubre acciones que el CDP no cubre, como un plan de pagos rechazado, pero su decisión es definitiva.
Para la vía del CDP paso a paso, consulte nuestra guía sobre la audiencia de debido proceso de cobro, y para disputas de auditoría y otras apelaciones, el proceso de apelaciones del IRS. El Servicio del Defensor del Contribuyente puede ayudar si un problema de cobro le causa dificultades económicas, pero no puede extender el plazo para pedir una audiencia CDP, una audiencia equivalente o una audiencia del CAP.
Paso a paso
Hable primero con Cobros
Llame al número que aparece en el aviso, o pida una conferencia con el gerente de cobros, y proponga una solución.
Diga que quiere apelar
Avíselo al funcionario de cobros o al gerente dentro de 2 días hábiles después de la conferencia.
Envíe el Formulario 9423
Marque las acciones que impugna, explique por qué, proponga una solución y haga que lleve matasellos dentro de 3 días hábiles desde la conferencia.
Vigile el plazo del plan de pagos
Apele un plan rechazado a más tardar el día 30 después de la carta de rechazo.
Preguntas frecuentes
¿Qué es el Formulario 9423?
El Formulario 9423, Collection Appeal Request (solicitud de apelación de cobro), pide a la Oficina Independiente de Apelaciones del IRS que revise un gravamen, un embargo, una incautación o una decisión sobre un plan de pagos a plazos dentro del Programa de Apelaciones de Cobro. La Publicación 1660 dice que una solicitud por escrito se hace de preferencia con este formulario.
¿Cuánto tiempo tengo para presentar el Formulario 9423?
En el caso de un gravamen, un embargo o una incautación, avise al IRS dentro de 2 días hábiles después de la conferencia con el gerente de cobros que quiere apelar, y haga que el Formulario 9423 se reciba o lleve matasellos dentro de 3 días hábiles desde esa conferencia. Un plan de pagos a plazos rechazado se puede apelar hasta el día 30 después de la carta de rechazo.
¿Puedo ir al Tribunal Tributario después de una decisión del CAP?
No. La decisión de Apelaciones en un caso del CAP es vinculante para usted y para el IRS, y ningún tribunal puede revisarla. El Debido Proceso de Cobro es la vía que puede llevar al Tribunal Tributario.
¿Puedo discutir cuánto debo en una apelación del CAP?
No. A diferencia del Debido Proceso de Cobro, el CAP no le permite impugnar la existencia ni el monto del impuesto. Revisa la acción de cobro en sí.
¿El IRS deja de cobrar durante una apelación del CAP?
Normalmente no toma medidas de cobro para los periodos apelados, salvo que considere que el cobro está en riesgo. Si se apela dentro de 30 días un plan de pagos rechazado o terminado, el IRS no puede embargar hasta que termine la apelación, salvo en casos de peligro para el cobro.
¿Qué es la Publicación 1660?
La Publicación 1660, Collection Appeal Rights (derechos de apelación en materia de cobro), es la publicación del IRS que explica las audiencias del Debido Proceso de Cobro, el Programa de Apelaciones de Cobro y otras apelaciones de cobro, con los plazos de cada una.
Fuentes
- Publication 1660, Collection Appeal Rights irs.gov
- Form 9423, Collection Appeal Request irs.gov
- Forms and publications about your appeal rights irs.gov
- Payment plans; installment agreements irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…