
L'offre de compromis IRS (Offer in Compromise) : comment l'IRS règle une dette fiscale pour moins
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une offre de compromis IRS (Offer in Compromise) est une entente qui permet de régler une dette fiscale envers l'IRS (le fisc fédéral américain) pour moins que le solde complet. L'IRS en accepte une seulement quand votre offre est au moins égale à ce qu'il pourrait réalistement recouvrer à partir de vos biens et de vos revenus futurs. Vous faites la demande avec le formulaire 656 et le formulaire 433-A (OIC), des frais de 205 $ et un paiement initial, sauf si vous remplissez les conditions de l'attestation de faible revenu.
- 01Frais de demande
- 205 $, non remboursables
- 02Offre à paiement forfaitaire
- 20 % payés avec la demande
- 03Offre à paiements périodiques
- Payée mensuellement sur 6 à 24 mois
- 04Aucune décision dans les deux ans
- Offre considérée comme acceptée
- 05Contester un rejet
- Dans les 30 jours, formulaire 13711
Ce qu'est une offre de compromis
Une offre de compromis est un contrat entre vous et l'IRS qui règle des périodes d'imposition précises pour un montant fixe inférieur à ce que vous devez. Une fois l'offre acceptée et payée, la dette pour ces périodes est définitivement réglée, et vous renoncez au droit de les rouvrir au moyen d'une déclaration modifiée.
L'IRS ne négocie pas autour d'un chiffre qui semble juste. Il accepte une offre quand le montant est égal ou supérieur au maximum qu'il pourrait s'attendre à recouvrer dans un délai raisonnable, un montant qu'il appelle le potentiel de recouvrement raisonnable (reasonable collection potential).
Les trois motifs d'une offre
- Doute quant à la recouvrabilité (doubt as to collectibility) : vous ne pouvez pas payer le solde complet avec vos biens et vos revenus. C'est le motif le plus courant.
- Administration fiscale efficace (effective tax administration) : vous pourriez techniquement payer, mais cela vous causerait des difficultés financières ou serait injuste en raison de circonstances exceptionnelles.
- Doute quant à l'obligation (doubt as to liability) : vous croyez ne pas devoir une partie ou la totalité de l'impôt. Ce motif utilise un formulaire distinct, le formulaire 656-L, et ne peut pas être combiné en même temps avec les deux autres.
La loi oblige l'IRS à rendre certains renseignements sur les offres acceptées accessibles au public; une offre acceptée n'est donc pas entièrement confidentielle.
L'admissibilité à une offre de compromis de l'IRS
L'IRS vérifie chaque dossier selon des conditions de base avant d'examiner le montant. Selon le livret du formulaire 656 (révisé en avril 2026), vous devez remplir toutes les conditions suivantes.
- Toutes les déclarations exigées par la loi sont produites.
- Vous avez reçu une facture pour au moins une des dettes fiscales visées par l'offre.
- Tous les acomptes provisionnels de l'année en cours sont versés.
- Les propriétaires d'entreprise qui ont des employés ont fait les dépôts d'impôt fédéral du trimestre en cours et des deux trimestres précédents.
- Vous n'êtes pas visé par une faillite en cours.
- Toute vérification en cours ou toute demande d'allègement pour conjoint innocent en attente est d'abord réglée.
- Votre numéro ITIN, si vous en utilisez un, est actif.
La capacité de payer est le deuxième filtre. En général, l'IRS n'accepte pas d'offre si vous pouviez payer le solde complet au moyen d'une entente de versements échelonnés, de la valeur nette de vos biens, ou des deux.
Comment l'IRS calcule-t-il votre offre minimale?
Le potentiel de recouvrement raisonnable comporte deux parties. La première est la valeur nette de vos biens : la plupart des biens sont évalués à 80 % de leur valeur marchande actuelle, soit une valeur de vente rapide, moins tout prêt qui les grève. La deuxième est le revenu futur disponible : le revenu mensuel de votre ménage moins les dépenses admissibles, multiplié par 12 pour une offre forfaitaire ou par 24 pour une offre à paiements périodiques.
Pour les particuliers qui ne peuvent pas payer au complet, le formulaire 433-A (OIC) permet d'exclure 1 000 $ du solde bancaire et 3 450 $ de la valeur d'un véhicule. Ces exclusions s'appliquent seulement une fois que l'IRS a confirmé que vous ne pouvez pas payer au complet d'une autre façon.
| Élément | Calcul | Montant compté dans l'offre |
|---|---|---|
| Compte chèques | 2 500 $ moins l'exclusion de 1 000 $ | 1 500 $ |
| Voiture | 12 000 $ x 80 % = 9 600 $, moins un prêt de 7 000 $, moins l'exclusion de 3 450 $ | 0 $ |
| Revenu mensuel disponible | Revenu de 5 200 $ moins 4 950 $ de dépenses admissibles | 250 $ par mois |
| Offre forfaitaire | 1 500 $ + (250 $ x 12) | 4 500 $ |
| Offre à paiements périodiques | 1 500 $ + (250 $ x 24) | 7 500 $ |
Dans cet exemple, l'option forfaitaire exige un paiement initial de 900 $ (20 % de 4 500 $) plus les frais de 205 $. L'option à paiements périodiques coûte plus cher au total, car l'IRS compte deux années de revenu disponible au lieu d'une. Avant de vous fier à vos propres calculs, entrez vos chiffres dans le Pre-Qualifier gratuit de l'IRS, et comparez le résultat à une entente de paiement à l'aide de notre guide pour savoir si une offre en vaut la peine.
Parmi les dépenses que l'IRS ne compte généralement pas, il y a les droits de scolarité d'une école privée, les frais d'études collégiales ou universitaires, les dons de bienfaisance et les paiements de dettes non garanties comme les cartes de crédit.
Le formulaire 656 de l'offre de compromis et le dossier de demande
Tout ce dont vous avez besoin se trouve dans le formulaire 656-B, le livret Offer in Compromise Booklet, qui contient les formulaires, les instructions et les adresses postales. Les particuliers peuvent aussi préparer, payer et soumettre une offre dans leur compte en ligne de l'IRS (Individual Online Account).
- Rassemblez vos déclarations de revenus, relevés bancaires, formulaires W-2 et 1099, relevés d'hypothèque et de prêt, et relevés de comptes de retraite.
- Remplissez le formulaire 433-A (OIC) pour les particuliers et les entreprises individuelles, ou le formulaire 433-B (OIC) pour les sociétés, les sociétés de personnes et les LLC.
- Joignez des copies, et non les originaux, des documents énumérés à la fin de chaque formulaire financier.
- Remplissez le formulaire 656 en indiquant les années d'imposition, le montant de l'offre et votre option de paiement. Le montant doit être au moins égal au résultat du calcul du formulaire 433-A (OIC).
- Payez les frais de 205 $ et le paiement initial par EFTPS, dans votre compte en ligne ou par chèques distincts à l'ordre de United States Treasury.
- Postez le dossier au Centralized Offer in Compromise Unit du centre de l'IRS de Memphis ou de Brookhaven indiqué pour votre État, et gardez une copie complète.
Certaines situations exigent plus d'un formulaire 656, chacun avec ses propres frais. Les conjoints qui ont une dette conjointe mais aussi des dettes distinctes produisent chacun un formulaire, et toute personne qui a à la fois une dette personnelle et une dette d'entreprise produit un formulaire pour chacune.
Le coût d'une offre de compromis : frais et options de paiement
Les frais et les paiements envoyés avec l'offre sont appliqués à votre impôt et ne sont généralement pas remboursés, même si l'offre est rejetée. Choisissez l'option de paiement avant de faire la demande, car elle modifie à la fois le paiement initial et le montant minimal.
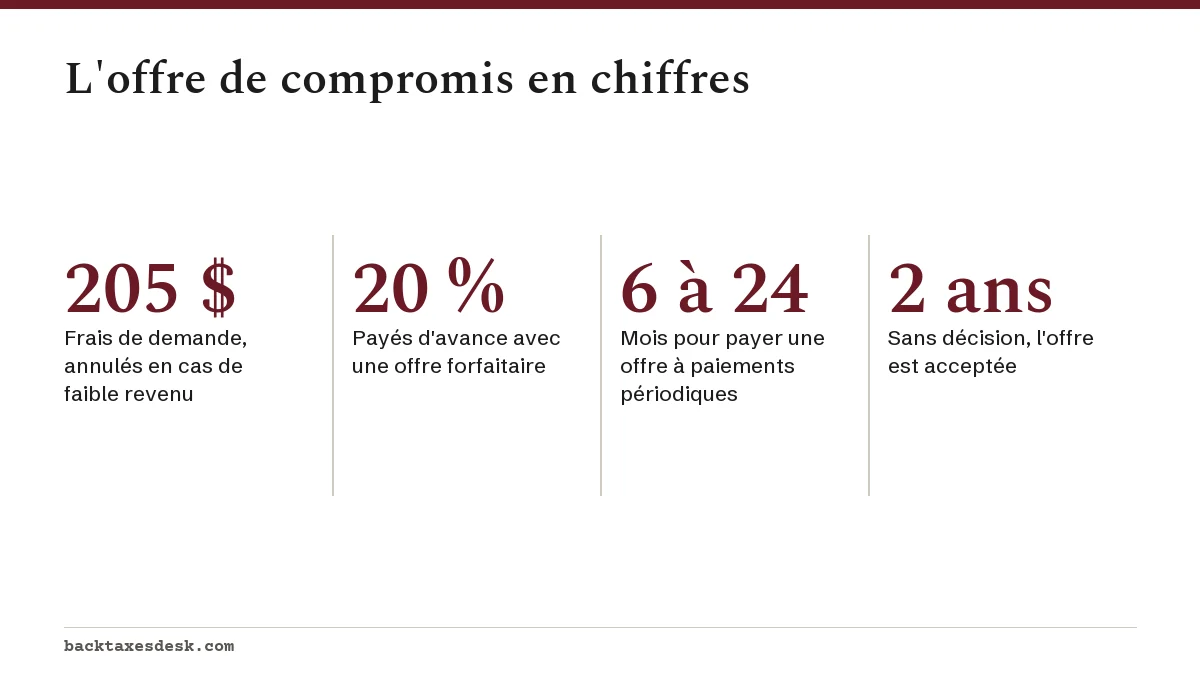
| Option | Payé avec la demande | Solde restant | Multiplicateur du revenu |
|---|---|---|---|
| Paiement forfaitaire | 20 % de l'offre | 5 paiements ou moins dans les 5 mois suivant l'acceptation | 12 mois |
| Paiements périodiques | Premier paiement mensuel | Paiements mensuels sur 6 à 24 mois, qui se poursuivent pendant l'examen | 24 mois |
L'attestation de faible revenu élimine les frais et tous les paiements pendant l'examen. Vous y avez droit si votre revenu brut rajusté, ou le revenu mensuel brut de votre ménage multiplié par 12, est égal ou inférieur au montant du tableau du formulaire 656 pour la taille de votre famille et votre lieu de résidence. Votre premier paiement est alors exigible 30 jours après l'acceptation.
Vous ne pouvez pas financer l'offre avec un remboursement d'impôt attendu, de l'argent que l'IRS détient déjà ou des fonds pris par une saisie. Encaisser un IRA ou un 401(k) pour payer est permis, mais peut créer une nouvelle facture d'impôt.
Que se passe-t-il pendant que l'IRS examine votre offre?
Une fois l'offre acceptée pour traitement, l'IRS suspend la plupart des autres mesures de recouvrement. Il peut quand même inscrire un avis de privilège fiscal fédéral (Notice of Federal Tax Lien), et il peut effectuer une saisie jusqu'au moment où un fonctionnaire de l'IRS signe l'offre comme étant en attente; appelez donc immédiatement le numéro indiqué sur un avis de saisie si vous en recevez un après avoir posté votre dossier.
- Les pénalités et les intérêts continuent de s'accumuler sur le solde complet.
- Le délai de recouvrement de 10 ans est prolongé pendant que l'offre est en attente.
- Les remboursements liés à des déclarations cotisées avant l'acceptation peuvent être conservés et appliqués à la dette; ils ne comptent pas comme des paiements de l'offre.
- Si vous avez déjà une entente de versements, vous pouvez en suspendre les paiements pendant l'examen; elle est rétablie si l'offre échoue et qu'aucune nouvelle dette ne s'est accumulée.
- Vous devez produire et payer à temps toutes vos nouvelles déclarations et vos acomptes provisionnels, sinon l'IRS peut vous renvoyer l'offre.
Répondez à chaque demande de renseignements de l'IRS avant la date indiquée. Une réponse tardive entraîne le renvoi de l'offre, et une offre renvoyée, contrairement à une offre rejetée, ne donne aucun droit d'appel. Si l'IRS ne prend aucune décision dans les deux ans suivant la réception de l'offre, sans compter le temps passé en appel, l'offre est considérée comme acceptée.
Si l'IRS accepte ou rejette votre offre
Après l'acceptation, vous devez payer selon le calendrier convenu et rester à jour dans toutes vos déclarations et tous vos paiements jusqu'à la cinquième année suivant l'acceptation. Si vous manquez à cette obligation, l'IRS peut déclarer l'offre en défaut et rétablir le solde initial, moins les paiements faits, plus les intérêts et les pénalités accumulés. Tout privilège reste en place jusqu'à ce que les conditions de l'offre soient respectées.
Si l'offre est rejetée, vous pouvez faire appel dans les 30 jours avec le formulaire 13711. Vous pouvez aussi passer à une entente de paiement ou, si un examen montre que vous ne pouvez rien payer, demander le statut Currently Not Collectible.
Méfiez-vous de quiconque promet un montant de règlement avant d'avoir vu vos finances. L'IRS a inscrit la publicité trompeuse sur les offres de compromis à sa liste Dirty Dozen de 2026, et notre page sur les arnaques d'allègement fiscal présente les arguments de vente courants. Pour comparer les autres options, consultez les options d'allègement pour les impôts impayés.
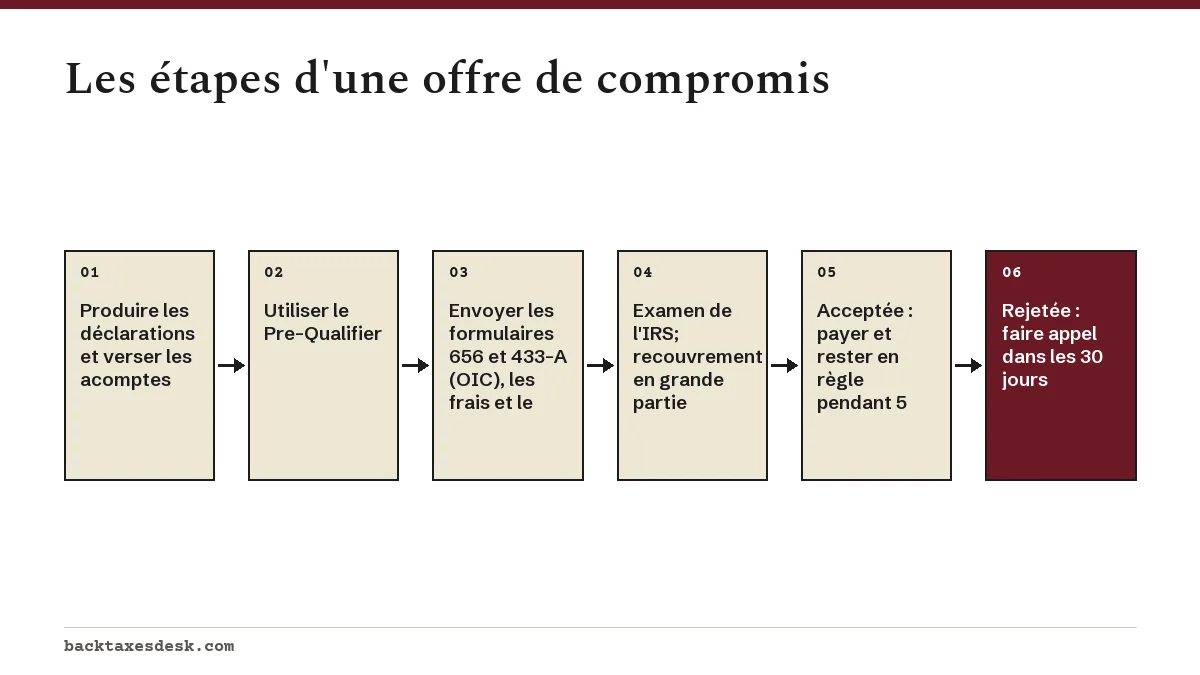
Étape par étape
Confirmer l'admissibilité
Produisez toutes les déclarations exigées, versez les acomptes provisionnels de l'année en cours et assurez-vous de ne pas être visé par une faillite en cours.
Utiliser le Pre-Qualifier
Entrez vos biens, vos revenus et vos dépenses dans le Pre-Qualifier gratuit de l'IRS pour voir si une offre est réaliste et estimer le montant minimal.
Remplir le formulaire 433-A (OIC)
Déclarez le revenu du ménage, les dépenses admissibles et la valeur nette des biens, et joignez des copies des documents énumérés.
Remplir le formulaire 656
Indiquez les périodes d'imposition, le montant de l'offre et votre choix entre le paiement forfaitaire et les paiements périodiques.
Payer les frais et le paiement initial
Envoyez les frais de 205 $ et 20 % d'une offre forfaitaire, ou le premier paiement périodique, sauf si vous remplissez les conditions de l'attestation de faible revenu.
Soumettre l'offre et rester en règle
Faites la demande en ligne ou postez le dossier au bon centre de l'IRS, puis produisez et payez à temps tous vos nouveaux impôts pendant l'examen.
Répondre ou faire appel
Répondez aux demandes de renseignements avant la date limite et, si l'offre est rejetée, faites appel dans les 30 jours avec le formulaire 13711.
Questions fréquentes
Combien de temps prend une offre de compromis de l'IRS?
L'IRS ne publie aucun délai de traitement fixe. S'il n'a pas pris de décision dans les deux ans suivant la réception de votre offre, sans compter le temps passé en appel, l'offre est considérée comme acceptée.
Les frais de 205 $ de l'offre de compromis sont-ils remboursés si l'offre est rejetée?
Non. Les frais et les paiements initiaux ou mensuels sont appliqués à votre dette fiscale et ne sont généralement pas remboursés. L'exception : quand l'IRS renvoie une offre à cause de déclarations manquantes, les frais vous sont retournés, mais le paiement initial est conservé.
Une offre de compromis arrête-t-elle une saisie?
Dès qu'un fonctionnaire de l'IRS signe l'offre comme étant en attente, l'IRS suspend les autres mesures de recouvrement, y compris les nouvelles saisies. Une saisie faite avant ce moment peut être maintenue, et l'IRS peut garder ce qu'il a recouvré.
L'IRS accepte-t-il n'importe quel montant offert?
Non. Votre offre doit être au moins égale au montant que produit le calcul du formulaire 433-A (OIC), soit la valeur nette de vos biens plus 12 ou 24 mois de revenu disponible. Une offre inférieure à ce montant est normalement rejetée.
Peut-on présenter une offre de compromis sans son conjoint?
Oui. Si votre conjoint ne veut pas se joindre à l'offre, vous pouvez soumettre votre propre formulaire 656 pour régler votre part de responsabilité dans la dette conjointe. Les conjoints divorcés ou légalement séparés qui vivent séparément doivent présenter des offres distinctes.
Une offre acceptée fait-elle disparaître un privilège fiscal fédéral?
Pas immédiatement. L'IRS maintient le privilège jusqu'à ce que vous ayez respecté toutes les conditions de l'offre, y compris le paiement du montant complet de l'offre.
Une offre de compromis, est-ce la même chose qu'un règlement de dette fiscale?
Oui. L'offre de compromis (offer in compromise) est le programme de l'IRS lui-même pour régler une dette fiscale pour moins que le montant dû. Quand une entreprise annonce un règlement de dette fiscale avec l'IRS, c'est de cette entente qu'il s'agit : le même dossier du formulaire 656, le même critère du potentiel de recouvrement raisonnable et les mêmes frais de 205 $, sauf si vous remplissez les conditions de l'attestation de faible revenu. Personne ne peut vous promettre un montant de règlement avant que l'IRS examine vos finances.
Sources
- Offer in compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- About Form 656-B irs.gov
- Time IRS can collect tax irs.gov
- Dirty Dozen tax scams for 2026 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.