
L'offre de compromis de l'IRS vaut-elle la peine?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une offre de compromis de l'IRS (le fisc fédéral américain) vaut la peine surtout quand vos biens et vos revenus futurs ne peuvent clairement pas couvrir la dette avant la fin du délai de recouvrement. Si vous pouviez payer au complet au moyen d'une entente de paiement, l'IRS rejettera généralement l'offre, et vous perdrez les frais de 205 $, les paiements envoyés et les remboursements retenus par compensation pendant l'examen.
- 01Frais de demande
- 205 $, non remboursés (annulés avec l'attestation de faible revenu)
- 02Offres proposées pendant l'exercice 2025
- 38 797
- 03Offres acceptées pendant l'exercice 2025
- 5 464
- 04Période de conformité après l'acceptation
- 5 ans de déclarations et de paiements à temps
- 05Délai pour contester un rejet
- 30 jours, avec le formulaire 13711
L'offre de compromis de l'IRS vaut-elle la peine? Le test rapide
Pour savoir si une offre de compromis de l'IRS vaut la peine, tout revient à une question que l'IRS se pose lui-même : le montant que vous offrez est-il le maximum qu'il peut s'attendre à recouvrer de vous dans un délai raisonnable? Si la réponse est oui, une offre peut régler un solde important pour beaucoup moins. Si vous pouviez payer toute la dette au moyen d'une entente de versements échelonnés ou en utilisant la valeur nette de vos biens, l'IRS dira généralement non.
L'offre n'est donc pas un programme de rabais. C'est un pari que vos finances, mesurées selon la formule de l'IRS lui-même, montrent un écart entre ce que vous devez et ce que vous pourrez jamais payer. Avant de dépenser de l'argent pour une demande, utilisez le Pre-Qualifier de l'offre de compromis, qui applique la même formule et ne coûte rien.
Quand une offre est généralement logique
- Le revenu de votre ménage, après les frais de subsistance admissibles de l'IRS, laisse peu ou rien chaque mois.
- Vous avez peu de valeur nette dans une maison, une voiture, un compte de retraite ou des économies une fois que l'IRS applique sa valeur de vente rapide de 80 %.
- Votre solde est élevé par rapport à ce qu'une entente de paiement pourrait rembourser avant la date d'expiration du délai de prescription du recouvrement (CSED).
- Votre situation a peu de chances de s'améliorer, par exemple en raison de la retraite, d'une invalidité ou d'une maladie de longue durée.
- Toutes les déclarations exigées sont produites et les acomptes provisionnels de cette année sont à jour, ce que l'IRS exige avant d'examiner une offre.
Quand une offre convient mal
- Vous gagnez assez, après les dépenses admissibles, pour payer la dette au moyen d'une entente de paiement ordinaire.
- Vous avez une valeur nette immobilière ou une épargne-retraite qui couvre le solde, même après la réduction de 20 %.
- Vous êtes visé par une faillite en cours, ou vous avez une vérification ou une demande d'allègement pour conjoint innocent qui n'est pas encore réglée.
- Vous contestez le montant lui-même. Il faut alors une offre fondée sur le doute quant à l'obligation (Doubt as to Liability) avec le formulaire 656-L, un appel ou un réexamen de la vérification, et non une offre fondée sur la capacité de payer.
Quel est le taux d'acceptation des offres de compromis?
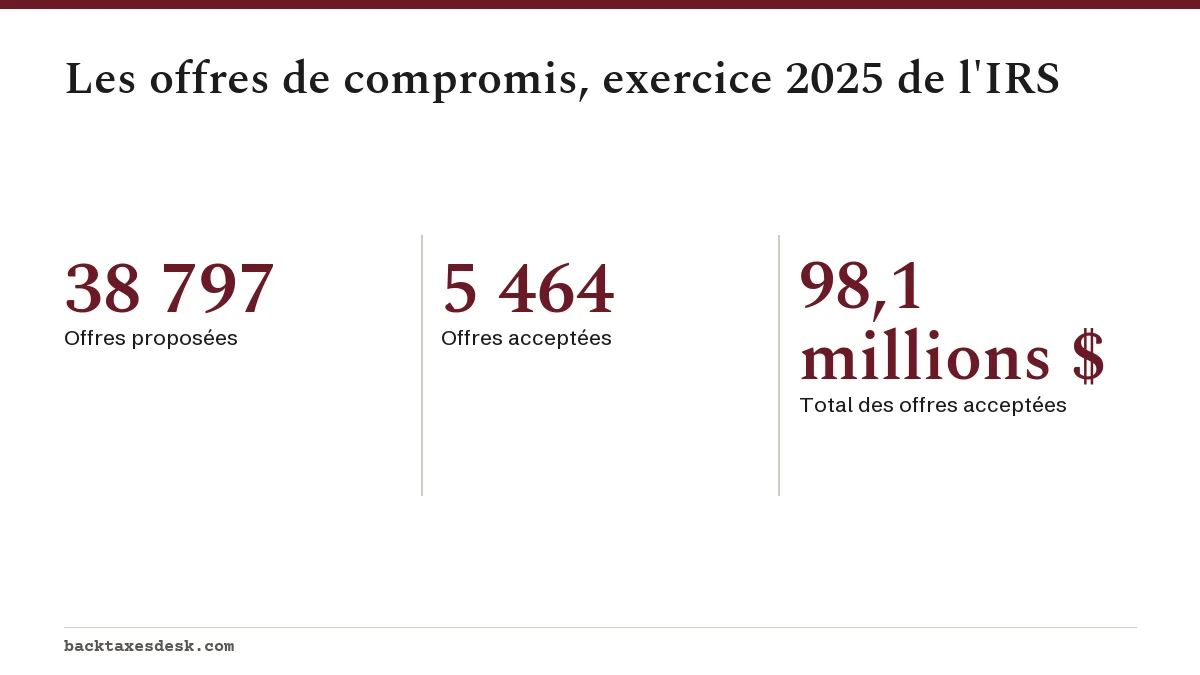
La plupart des offres ne sont pas acceptées. Le Data Book de l'IRS pour l'exercice 2025 indique que les contribuables ont proposé 38 797 offres et que l'IRS en a accepté 5 464, pour une valeur totale de 98,1 millions $. Comme les offres acceptées ne proviennent pas toutes des demandes de cette année-là, le ratio d'environ 14 % n'est qu'une indication approximative.
Beaucoup d'offres échouent avant tout examen réel. L'IRS renvoie les offres, sans droit d'appel, quand une déclaration exigée manque, quand un paiement périodique est omis pendant l'examen ou quand vous ne répondez pas à temps à une demande de renseignements supplémentaires. Ces pertes sont évitables, et elles sont la principale raison de mettre d'abord vos déclarations à jour.
Les avantages et les inconvénients d'une offre de compromis
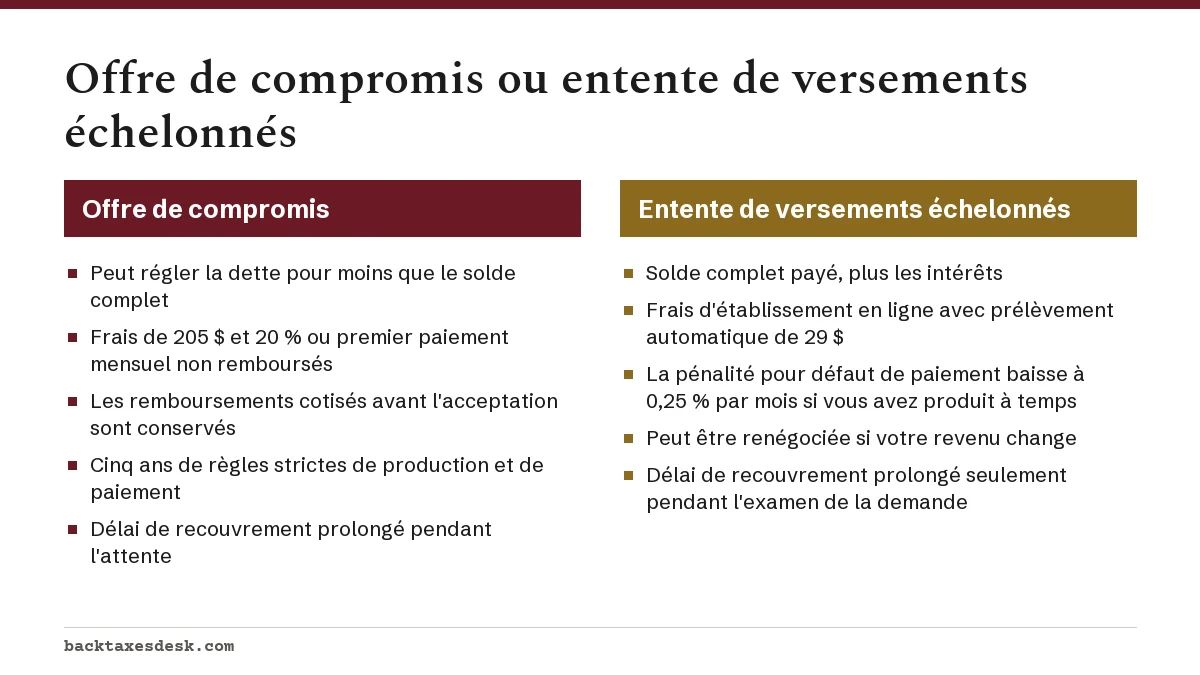
Les avantages et les inconvénients d'une offre de compromis se voient le mieux à côté de l'option à laquelle la plupart des gens la comparent : une entente de paiement à long terme. Une entente de paiement coûte moins cher au départ et se perd difficilement, mais vous payez tout, plus les intérêts. Une offre peut réduire le solde, mais elle entraîne des coûts initiaux que vous ne récupérez jamais et des règles strictes par la suite.
| Coût | Montant ou effet | Attestation de faible revenu |
|---|---|---|
| Frais de demande | 205 $ | Annulés |
| Offre forfaitaire | 20 % du montant de l'offre envoyés avec la demande | Annulé |
| Offre à paiements périodiques | Premier paiement avec la demande, puis paiements mensuels pendant l'examen | Annulés jusqu'à l'acceptation |
| Remboursements d'impôt | Les remboursements liés à des déclarations cotisées avant l'acceptation sont conservés et appliqués à la dette | Toujours conservés |
| Pénalités et intérêts | Continuent de s'accumuler pendant que l'IRS examine l'offre | S'accumulent toujours |
L'attestation de faible revenu dépend de la taille de la famille et du revenu brut rajusté. Selon la révision d'avril 2026 du formulaire 656, une personne seule dans les 48 États contigus y a droit avec un revenu de 39 900 $ ou moins, et une famille de quatre personnes avec 82 500 $ ou moins, d'après le tableau du formulaire 656 dans le livret du formulaire 656-B.
Les coûts que vous ne récupérez pas
Est-ce que je perds mon remboursement si je présente une offre?
Souvent, oui. L'IRS conserve tout remboursement, avec les intérêts, lié à une déclaration cotisée avant la date où il accepte votre offre, et ce remboursement ne compte pas comme un paiement de l'offre. Le livret du formulaire 656-B donne l'exemple d'une déclaration produite le 15 avril et cotisée à la fin de mai, avec une offre acceptée en juillet : le trop-payé est appliqué à l'ancienne dette.
Vous acceptez aussi de ne pas produire de déclaration modifiée pour les années visées par l'offre pendant qu'elle est en attente ou après son acceptation. Si vous attendez un remboursement important ou un remboursement découlant d'une déclaration modifiée, comparez cet argent aux économies que l'offre pourrait vous apporter.
Que se passe-t-il si mon offre est rejetée?
Vous avez 30 jours à compter de la lettre de rejet pour faire appel avec le formulaire 13711, Request for Appeal of Offer in Compromise. L'offre reste en attente pendant ces 30 jours et pendant l'appel. Une offre renvoyée est différente : l'IRS ne l'a pas traitée, et il n'y a aucun appel possible.
Si le rejet est maintenu, vous devez toujours le solde complet, et l'argent que vous avez envoyé y a déjà été appliqué. Le temps pendant lequel l'offre était en attente, plus 30 jours après un rejet et le temps de l'appel, s'ajoute au délai de recouvrement : l'IRS dispose donc de plus de temps pour recouvrer. Une entente de paiement que vous aviez avant l'offre n'est rétablie que si vous n'avez pas accumulé de nouvelle dette fiscale.
Les obligations après l'acceptation
Une offre acceptée est un contrat. Pendant cinq ans à compter de la date d'acceptation, vous devez produire toutes vos déclarations et payer tous vos impôts à temps. Si vous y manquez, l'IRS peut déclarer l'offre en défaut et rétablir la dette initiale, moins ce que vous avez payé, plus les intérêts et les pénalités qui ont continué de courir.
- Payez le reste de l'offre selon le calendrier : dans les cinq mois suivant l'acceptation pour les offres forfaitaires, dans les 24 mois suivant l'offre pour les offres à paiements périodiques.
- Produisez toutes vos déclarations et payez tous vos impôts à temps jusqu'à la cinquième année suivant l'acceptation.
- Ne demandez ni entente de versements ni nouvelle offre pendant ces cinq années; vous devrez payer tout nouveau solde au complet.
- Payez rapidement tout impôt cotisé plus tard pour des années terminées avant l'acceptation, mais qui n'étaient pas visées par l'offre.
Une offre de compromis nuit-elle à votre cote de crédit?
L'offre est une entente avec l'IRS, et non un nouveau prêt ni un nouveau compte de crédit. L'élément qui compte pour les prêteurs est le privilège fiscal fédéral. L'IRS peut inscrire un avis de privilège fiscal fédéral (Notice of Federal Tax Lien) pendant l'examen de l'offre ou pendant que vous payez une offre à paiements périodiques; il s'agit d'un avis public aux créanciers qui nuit à votre capacité d'emprunter.
Après l'acceptation, les privilèges visant les périodes de l'offre sont généralement libérés dans les 45 jours suivant la réception et la vérification de votre dernier paiement. Pour en savoir plus sur le fonctionnement d'un privilège, consultez notre page sur le privilège fiscal fédéral.
Les solutions de rechange à comparer d'abord
Avant de décider, évaluez le coût de chaque option officielle sur la page des options d'allègement de dette fiscale. La bonne dépend de votre surplus mensuel et du nombre d'années qui restent au délai de recouvrement.
- Entente de versements échelonnés : permet de payer le solde complet avec le temps; les frais d'établissement en ligne avec prélèvement automatique sont de 29 $. Voyez les ententes de versements échelonnés de l'IRS.
- Entente de versements partiels : des paiements mensuels à votre portée, et le solde qui reste à la date d'expiration du délai de prescription (CSED) ne peut plus être recouvré. Voyez les ententes de versements partiels.
- Currently Not Collectible : une pause pour difficultés financières quand vous ne pouvez rien payer; les intérêts continuent de courir et l'IRS réexamine votre situation plus tard. Voyez le statut Currently Not Collectible.
- Allègement des pénalités : si les pénalités représentent une grande partie du solde, les faire annuler peut réduire suffisamment la dette pour que vous puissiez la payer.
Si vous pensez toujours qu'une offre vous convient, le guide de demande étape par étape se trouve sur notre page sur l'offre de compromis. Méfiez-vous des entreprises qui promettent un règlement avant d'avoir vu vos chiffres; l'IRS nomme la publicité trompeuse sur les offres dans sa liste Dirty Dozen de 2026.
Questions fréquentes
Une offre de compromis est-elle une bonne idée si j'ai les moyens de payer une entente de paiement?
Généralement non. L'IRS rejette généralement les offres des personnes qui peuvent payer au complet au moyen d'une entente de versements ou de la valeur nette de leurs biens, et vous perdriez les frais de 205 $ et les paiements envoyés avec l'offre.
Quel montant l'IRS accepte-t-il habituellement dans une offre de compromis?
Il n'y a pas de pourcentage fixe. L'offre minimale acceptable correspond à la valeur nette de vos biens plus votre surplus mensuel après les dépenses admissibles, multiplié par 12 (forfaitaire) ou 24 (périodique). Les offres acceptées pendant l'exercice 2025 ont totalisé 98,1 millions $ pour 5 464 offres.
Puis-je récupérer mes 205 $ si mon offre est rejetée?
Non. Les frais et les paiements que vous avez envoyés sont appliqués à votre dette fiscale. Les frais sont remboursés seulement si l'IRS n'accepte pas l'offre pour traitement.
L'IRS peut-il saisir mon compte bancaire pendant que mon offre est en attente?
L'IRS peut effectuer une saisie jusqu'au moment où un fonctionnaire de l'IRS signe l'offre comme étant en attente. Ensuite, la plupart des mesures de recouvrement s'arrêtent, bien qu'une saisie continue du salaire déjà en place puisse être maintenue.
Que se passe-t-il si je manque un paiement d'impôt après l'acceptation de mon offre?
Ne pas produire ou ne pas payer à temps pendant les cinq années suivant l'acceptation permet à l'IRS de déclarer l'offre en défaut. La dette initiale, moins les paiements faits, plus les intérêts et les pénalités accumulés, redevient exigible.
Sources
- Offer in Compromise irs.gov
- Form 656-B, Offer in Compromise Booklet irs.gov
- Payment plans, installment agreements irs.gov
- IRS Data Book: Collections, activities, penalties and appeals irs.gov
- Time IRS can collect tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.