
Processus d'appel de l'IRS : comment contester une décision de vérification ou de recouvrement
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, distinct du bureau qui vous a vérifié ou facturé, de réexaminer une décision avec laquelle vous n'êtes pas d'accord. Pour les différends de vérification de 25 000 $ ou moins par période d'imposition, une courte demande écrite ou le formulaire 12203 suffit; les différends plus importants exigent une opposition écrite formelle, envoyée dans le délai indiqué sur votre lettre.
- 01Qui décide
- L'Independent Office of Appeals de l'IRS, distinct du vérificateur
- 02Demande pour petits dossiers
- 25 000 $ ou moins par période d'imposition : court exposé ou formulaire 12203
- 03Opposition écrite formelle
- Obligatoire au-delà de 25 000 $ pour une période
- 04Demande de Collection Due Process
- Formulaire 12153 dans les 30 jours suivant l'avis de saisie ou de privilège
- 05Collection Appeals Program
- Formulaire 9423, généralement dans les 3 jours ouvrables suivant la rencontre avec le gestionnaire
- 06Requête à la Tax Court
- 90 jours à partir d'un avis de redressement; frais de 60 $
Que fait l'Independent Office of Appeals de l'IRS?
L'Independent Office of Appeals de l'IRS règle les différends fiscaux sans passer par les tribunaux. La publication 5 le décrit comme une fonction indépendante, distincte de la division de l'IRS qui a proposé le changement, et comme le seul palier d'appel administratif au sein de l'IRS. Les agents d'appel pèsent les arguments des deux parties et appliquent le droit fiscal, y compris les décisions des tribunaux, aux faits (IRS Publication 5).
Les appels auprès de l'IRS couvrent bien plus que les vérifications. La publication 5 énumère notamment les refus d'annulation de pénalités, les offres de compromis rejetées, les refus d'exonération du conjoint innocent et les décisions sur les pénalités. Les mesures de recouvrement, comme les saisies, les privilèges et les refus d'entente de paiement, ont leurs propres voies d'appel, présentées plus loin sur cette page.
Comment faire appel du résultat d'une vérification de l'IRS?
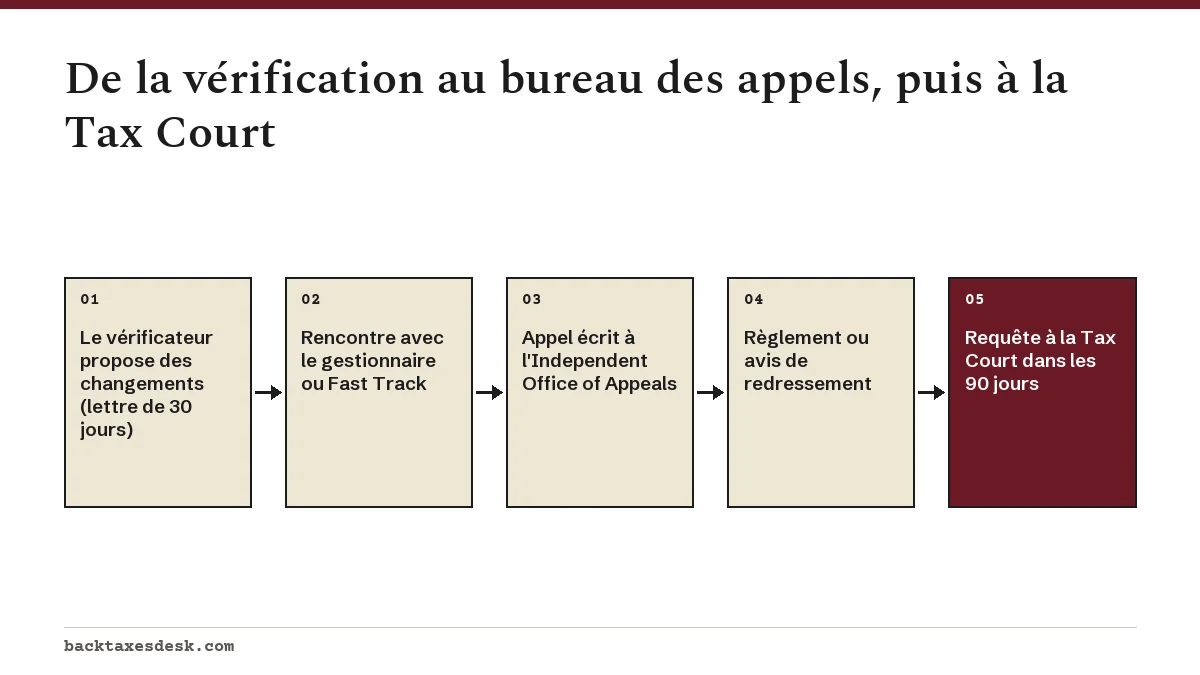
Vous faites appel du résultat d'une vérification en envoyant une demande écrite à l'adresse indiquée sur la lettre qui proposait les changements, avant la date limite qui y est imprimée. Cette lettre est souvent appelée lettre de 30 jours; pour les vérifications par la poste, il s'agit souvent de la lettre 525. Ne signez pas le formulaire d'acceptation si vous comptez faire appel.
Avant de faire appel, remettez au vérificateur tous les documents que vous voulez faire examiner. La publication 5 prévient que les nouveaux renseignements soumis pour la première fois au bureau des appels sont habituellement renvoyés au bureau de vérification, ce qui retarde le dossier. Vous pouvez aussi demander d'abord une rencontre avec le gestionnaire du vérificateur; beaucoup de différends se règlent à cette étape.
Demande pour petits dossiers ou opposition écrite formelle
| Montant en litige par période d'imposition | Quoi envoyer | Remarques |
|---|---|---|
| 25 000 $ ou moins | Un court exposé écrit des éléments contestés et des raisons de votre désaccord, le formulaire d'appel joint à votre lettre ou le formulaire 12203 | Incluez l'impôt et les pénalités proposés; pour une offre de compromis, le total de l'impôt, des pénalités et des intérêts impayés |
| Plus de 25 000 $ pour une période | Une opposition écrite formelle | Si une période dépasse 25 000 $, une opposition formelle est nécessaire pour toutes les périodes |
| Dossiers de sociétés de personnes, de sociétés S, de régimes d'avantages sociaux ou d'organismes exonérés | Une opposition écrite formelle | Obligatoire quel que soit le montant |
Exemple : une vérification propose 9 400 $ d'impôt supplémentaire et une pénalité liée à l'exactitude de 1 880 $ pour 2023. Le total, 11 280 $, est inférieur à 25 000 $; un exposé d'une page ou le formulaire 12203 suffit donc. Si la même vérification proposait aussi 26 000 $ pour 2024, il vous faudrait une opposition formelle couvrant les deux années.
Préparer votre opposition
Une opposition écrite formelle est une lettre qui indique que vous voulez faire appel et qui expose vos arguments. Selon la publication 5, elle doit contenir les éléments suivants. Des éléments manquants peuvent retarder le transfert au bureau des appels.
- Vos nom, adresse et numéro de téléphone de jour.
- Une déclaration indiquant que vous voulez faire appel des changements proposés par l'IRS.
- Les périodes d'imposition visées et la liste de chaque point contesté, avec le changement proposé.
- Les faits qui appuient votre position sur chaque point.
- Les dispositions légales ou la jurisprudence, s'il y en a, qui appuient votre position.
- La déclaration sous peine de parjure tirée de la publication 5, signée par vous. Un représentant qui prépare l'opposition signe une déclaration différente indiquant s'il connaît personnellement les faits.
Gardez votre opposition factuelle et organisée par point. Joignez les pièces, comme les reçus ou les registres de kilométrage, déjà remises au vérificateur, pour que l'agent d'appel les ait toutes au même endroit. Envoyez-la par un moyen qui permet le suivi et conservez-en une copie complète.
Que se passe-t-il après une demande d'appel à l'IRS?
Le vérificateur transmet votre dossier au bureau des appels de l'IRS, qui communique avec vous pour organiser une rencontre. Les rencontres d'appel sont informelles et se tiennent habituellement par téléphone ou par correspondance; le site Web des appels de l'IRS décrit aussi des options virtuelles et en personne. Vous pouvez être accompagné d'un représentant ou d'un témoin.
Seuls les avocats, les certified public accountants (CPA) et les enrolled agents peuvent vous représenter devant le bureau des appels, au moyen du formulaire 2848. Un préparateur non agréé peut assister à titre de témoin, mais ne peut pas vous représenter. Si vous n'avez pas les moyens de payer de l'aide, une clinique fiscale pour contribuables à faible revenu peut vous représenter si vous êtes admissible.
Le délai de prescription et le formulaire 872
Selon la publication 5, un dossier de vérification doit généralement disposer de plus de 365 jours avant la date limite de cotisation pour que le bureau des appels l'accepte. S'il reste moins de temps, l'IRS vous demandera de signer une prolongation. Si vous refusez, le bureau des appels ne prendra pas le dossier et l'IRS émettra généralement un avis de redressement, ce qui laisse la Tax Court comme seule voie. Consultez le délai de prescription pour une vérification de l'IRS pour comprendre le fonctionnement de ce délai.
Fast Track Settlement et médiation
Dans certains dossiers, vous pouvez demander le Fast Track Settlement (règlement accéléré) pendant que le dossier est encore entre les mains du vérificateur. Un employé du bureau des appels spécialement formé agit comme médiateur neutre, vous pouvez vous retirer à tout moment et vous conservez vos droits d'appel habituels pour tout ce qui n'est pas réglé. L'IRS offre aussi la médiation pour certains différends de recouvrement et d'offre de compromis.
Combien de temps dure un appel auprès de l'IRS?
L'IRS ne publie pas de délai type pour les appels, et la durée dépend du nombre de points contestés, du degré d'exhaustivité du dossier à son arrivée et de la nécessité de renvoyer de nouveaux renseignements au vérificateur. Prévoyez des mois plutôt que des semaines pour l'appel d'une vérification. Les intérêts continuent de courir sur tout impôt finalement dû, mais vous pouvez les arrêter sur le montant que vous envoyez en faisant un dépôt pendant l'appel.
Les appels en matière de recouvrement vont plus vite. Selon l'IRS, le Collection Appeals Program donne généralement une décision plus rapide qu'une audience de Collection Due Process, ce qui explique en partie pourquoi on le choisit pour une seule question de saisie ou de privilège.
Puis-je faire appel d'une mesure de recouvrement?
Oui, au moyen de deux programmes décrits dans la publication 1660, Collection Appeal Rights. L'audience de Collection Due Process (CDP) est déclenchée par des avis précis et permet un examen ultérieur par la Tax Court. Le Collection Appeals Program (CAP) couvre plus de mesures, mais sa décision est définitive.
| Caractéristique | Collection Due Process (CDP) | Collection Appeals Program (CAP) |
|---|---|---|
| Déclenché par | Avis final d'intention de saisie (LT11, lettre 1058) ou avis d'inscription de privilège (lettre 3172) | Privilèges, saisies, saisies de biens et ententes de versements échelonnés refusées, modifiées ou résiliées |
| Formulaire | Formulaire 12153 | Formulaire 9423 (ou demande verbale pour certaines questions d'entente de versements échelonnés) |
| Date limite | 30 jours après l'avis; audience équivalente dans un délai de 1 an | Généralement dans les 3 jours ouvrables suivant la rencontre avec un gestionnaire du recouvrement; 30 jours pour une entente de versements échelonnés refusée |
| Pouvez-vous contester l'impôt lui-même | Seulement si vous n'avez reçu aucun avis de redressement ni aucune autre occasion de le contester | Non |
| Examen par un tribunal | Oui, la Tax Court | Non, la décision est définitive |
Pour le CAP, vous demandez normalement d'abord une rencontre avec le gestionnaire du recouvrement, puis vous informez l'agent de recouvrement ou le gestionnaire dans les 2 jours ouvrables si vous voulez faire appel, et vous envoyez le formulaire 9423 avec un cachet postal daté dans les 3 jours ouvrables suivant cette rencontre. Une demande de CDP présentée à temps suspend aussi le délai de recouvrement de 10 ans. Notre page sur l'audience de Collection Due Process présente la marche à suivre étape par étape.
Bureau des appels ou Tax Court : quelle voie choisir?
Vous n'êtes pas obligé de passer par le bureau des appels avant d'aller devant un tribunal. Si votre vérification se termine par un avis de redressement, vous pouvez déposer une requête à la Tax Court dans les 90 jours (150 si l'avis est adressé à l'extérieur des États-Unis) sans payer l'impôt d'abord. Les frais de dépôt sont de 60 $ et peuvent faire l'objet d'une dispense.
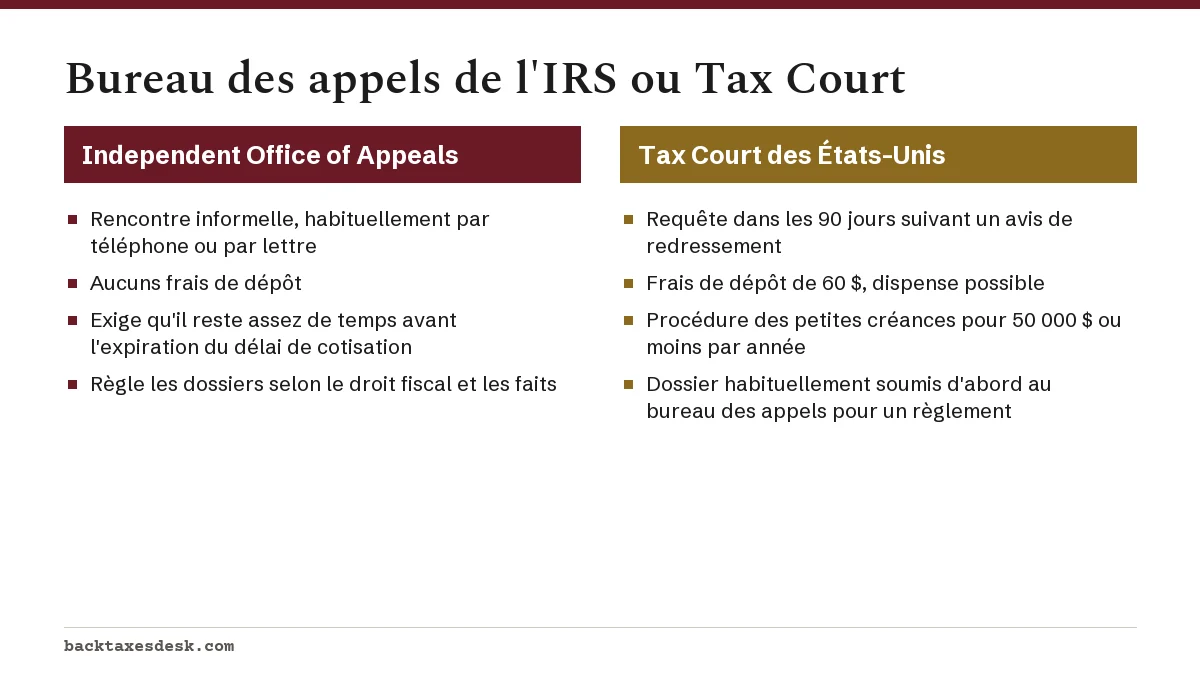
Même si vous sautez l'étape du bureau des appels, un dossier inscrit au rôle de la Tax Court est normalement renvoyé au bureau des appels pour des discussions de règlement avant le procès; beaucoup de dossiers s'y règlent donc quand même. Les différends de 50 000 $ ou moins par année peuvent suivre la procédure des petites créances de la Tax Court, moins formelle mais sans appel possible. Le tribunal peut imposer une pénalité pouvant atteindre 25 000 $ pour un dossier déposé surtout pour gagner du temps ou fondé sur une position frivole.
La District Court et la Court of Federal Claims sont aussi accessibles, mais généralement seulement après que vous avez payé l'impôt au complet et présenté une demande de remboursement. Une poursuite en remboursement doit être intentée dans les 2 ans suivant l'avis de refus de votre demande.
Comment demander un appel à l'IRS : liste de contrôle
- Trouvez la date limite sur votre lettre et visez à envoyer votre demande au moins une semaine à l'avance.
- Assurez-vous d'avoir remis au vérificateur tous les documents que vous voulez faire examiner.
- Calculez le montant en litige pour chaque période d'imposition afin de choisir entre une demande pour petits dossiers et une opposition formelle.
- Rédigez la demande ou l'opposition, signez-la et joignez des copies de la lettre et des pièces principales.
- Envoyez-la à l'adresse indiquée sur la lettre par un moyen qui permet le suivi et conservez-en une copie complète.
- Si un avis de redressement arrive alors que vous êtes encore en discussion avec l'IRS, le délai de 90 jours pour la Tax Court court quand même.
Pour comprendre l'origine du différend, consultez le guide de la vérification de l'IRS et notre page sur les déclencheurs de vérification de l'IRS.
Étape par étape
Vérifiez la date limite
Trouvez la date de réponse sur la lettre de 30 jours ou sur l'avis de recouvrement.
Terminez avec le vérificateur
Envoyez les documents qui restent et envisagez une rencontre avec le gestionnaire.
Choisissez le type de demande
Utilisez une demande pour petits dossiers ou le formulaire 12203 si le montant est de 25 000 $ ou moins par période; sinon, rédigez une opposition formelle.
Envoyez et gardez une preuve
Postez la demande signée à l'adresse indiquée sur la lettre par un moyen qui permet le suivi.
Préparez la rencontre
Classez les pièces par point contesté et décidez si un représentant sera présent au moyen du formulaire 2848.
Questions fréquentes
Le bureau des appels de l'IRS est-il vraiment indépendant?
Il fait partie de l'IRS, mais travaille séparément des vérificateurs et des agents de recouvrement qui ont pris la décision. La publication 1660 indique que le bureau des appels protège cette indépendance en interdisant certaines discussions unilatérales avec le bureau qui a pris la décision, comme les échanges sur les forces ou les faiblesses de votre dossier, en vertu de la Revenue Procedure 2012-18.
Puis-je faire appel après avoir signé le formulaire 4549?
Signer le formulaire 4549 signifie que vous avez accepté les changements et que l'impôt peut être établi. Ensuite, vos options sont généralement une demande de remboursement une fois l'impôt payé, ou un réexamen de vérification si vous avez de nouveaux renseignements.
À quoi sert le formulaire 12203?
Le formulaire 12203, Request for Appeals Review, est le formulaire de l'IRS pour les appels de petits dossiers, lorsque l'impôt et les pénalités contestés sont de 25 000 $ ou moins pour chaque période. Il énumère les éléments avec lesquels vous n'êtes pas d'accord et les raisons de votre désaccord.
Puis-je aller devant la Tax Court si je perds devant le bureau des appels?
Oui, pour les différends de vérification. Si le bureau des appels ne règle pas votre dossier, il émet un avis de redressement, et vous disposez alors de 90 jours pour déposer une requête à la Tax Court. Les décisions de recouvrement rendues dans le cadre du CAP ne peuvent pas être portées devant un tribunal.
Un appel arrête-t-il le recouvrement de l'IRS?
L'appel d'une vérification a lieu avant que l'impôt soit établi; il n'y a donc encore rien à recouvrer pour ces éléments. Une demande de CDP présentée à temps arrête généralement les saisies pendant l'audience, et un appel dans le cadre du CAP suspend généralement la mesure contestée, sauf si l'IRS estime que le recouvrement est compromis.
Sources
- Publication 5, Your Appeal Rights and How to Prepare a Protest if You Disagree irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- IRS Independent Office of Appeals irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- US Tax Court, starting a case ustaxcourt.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Collection Appeals Program (CAP) : formulaire 9423 et délais
Le Collection Appeals Program (CAP) de l'IRS vous permet de demander à l'Independent Office of Appeals de l'IRS de réexaminer un…
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…
Audience Collection Due Process : formulaire 12153
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des app…
Déclencheurs de vérification de l'IRS : comment on est choisi
L'IRS (le fisc fédéral américain) nomme trois déclencheurs de vérification : la sélection au hasard, un filtrage informatique qui…
Lettre 525 de l'IRS : modifications proposées et vos 30 jours
La lettre 525 que les vérificateurs de l'IRS (le fisc fédéral américain) envoient est la General 30-Day Letter (lettre générale d…