
Lettre 525 de l'IRS : ce que signifie la lettre de vérification de 30 jours
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La lettre 525 que les vérificateurs de l'IRS (le fisc fédéral américain) envoient est la General 30-Day Letter (lettre générale de 30 jours) : elle clôt une vérification par la poste avec des modifications proposées, habituellement présentées dans un formulaire 4549 joint, et vous donne 30 jours à partir de la date de la lettre pour accepter, envoyer d'autres preuves ou demander une conférence avec le service des appels (Appeals). Si vous ne faites rien, l'étape suivante est un avis de redressement légal (statutory notice of deficiency), votre dernière occasion de vous adresser à la Tax Court (le tribunal fiscal fédéral américain) avant la cotisation.
- 01Nom officiel
- Letter 525, General 30-Day Letter
- 02Délai de réponse
- 30 jours à partir de la date inscrite sur la lettre
- 03Principale pièce jointe
- Formulaire 4549, Report of Income Tax Examination Changes
- 04Limite pour une demande simplifiée (small case)
- 25 000 $ ou moins par période d'imposition (formulaire 12203)
- 05Si vous l'ignorez
- Avis de redressement légal, puis cotisation
- 06Équivalent pour une vérification en personne
- Lettre 915, Examination Report Transmittal
Qu'est-ce que la lettre 525 de l'IRS?
La lettre 525 de l'IRS est la lettre générale de 30 jours que l'IRS envoie quand une vérification se termine par des rajustements proposés à votre déclaration. L'IRS la classe parmi les lettres qui offrent une possibilité d'appel, et la lettre elle-même indique de présenter une contestation dans les 30 jours suivant sa date si vous voulez que l'Independent Office of Appeals examine les modifications.
La lettre suit habituellement une vérification par la poste qui a commencé par la lettre 566. Après une vérification en personne, l'équivalent est la lettre 915, Examination Report Transmittal. Les lettres portant un suffixe, comme la lettre 525-T de l'IRS, ont la même fonction pour certains programmes de vérification; lisez les pièces jointes et la date limite de la même façon.
Vous trouverez normalement en pièce jointe le formulaire 4549, Report of Income Tax Examination Changes, qui indique chaque ligne rajustée, l'impôt ajouté, les pénalités éventuelles et les intérêts à ce jour. Beaucoup de lettres comprennent aussi une explication des éléments (souvent le formulaire 886-A) et un exemplaire du formulaire 12203, Request for Appeals Review.
Combien de temps ai-je pour répondre à la lettre 525?
Vous avez 30 jours à partir de la date imprimée sur la lettre 525, et non à partir du jour où vous l'avez ouverte. La publication 3498 confirme le délai général de 30 jours pour accepter les modifications ou demander un appel.
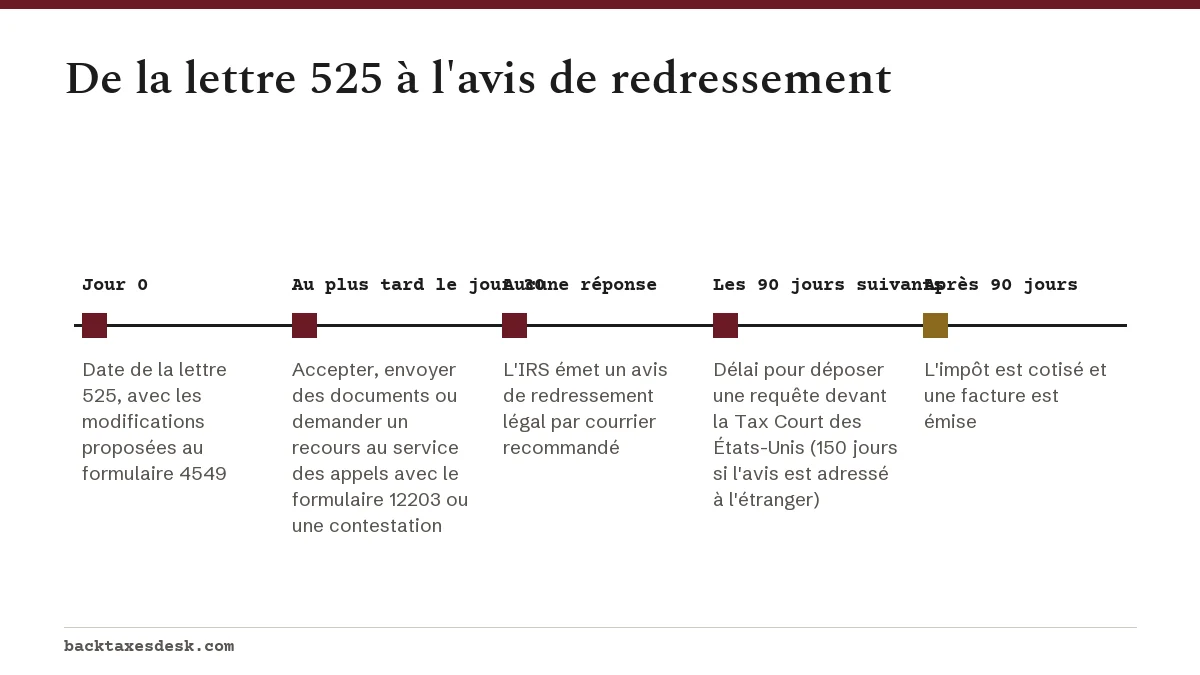
Si vous avez besoin de plus de temps pour rassembler des documents, appelez au numéro inscrit sur la lettre avant la fin des 30 jours. Faites confirmer toute prolongation par écrit, car la lettre suivante comporte une date limite fixée par la loi que personne à l'IRS ne peut modifier.
Répondre à la lettre 525 de l'IRS : accepter ou contester
Votre réponse à la lettre 525 de l'IRS se résume à trois choix : accepter entièrement, accepter en partie ou contester. Chaque choix exige des documents différents.
| Si vous | Ce qu'il faut envoyer | Ce qui se passe ensuite |
|---|---|---|
| Acceptez toutes les modifications | Le formulaire 4549 signé et le paiement, ou une demande d'entente de paiement | L'impôt est cotisé; vous recevez une facture pour toute partie impayée |
| Acceptez certaines modifications | Des documents et une explication pour les éléments contestés; ne signez pas | Le vérificateur fait un examen; un rapport révisé peut suivre |
| Contestez et voulez faire appel | Le formulaire 12203 ou une contestation écrite avant la date limite | Le dossier est transmis à l'Independent Office of Appeals |
| Ne faites rien | Rien | Avis de redressement légal par courrier recommandé |
Si vous êtes d'accord
Signez le formulaire d'accord et renvoyez-le avec votre paiement, ou payez ce que vous pouvez et demandez une entente. Selon la publication 3498, si le montant dû est inférieur à 100 000 $ et que vous payez dans les 21 jours civils suivant la facture, aucun autre intérêt ni aucune autre pénalité ne s'ajoutent; à partir de 100 000 $, le délai est de 10 jours ouvrables. S'il vous est impossible de tout payer, voyez comment conclure une entente de paiement avec l'IRS.
Si vous n'êtes pas d'accord
Ne signez pas. Envoyez tout document que le vérificateur n'a pas vu, avec une courte explication de chaque élément contesté. La publication 3498-A vous permet de demander une rencontre informelle avec le gestionnaire du vérificateur avant la date de la lettre et, séparément, de demander un recours au service des appels avant cette même date.
Puis-je faire appel d'une lettre 525?
Oui. La lettre 525 est précisément une lettre qui ouvre le droit d'appel, et la demande doit parvenir au bureau nommé sur la lettre dans les 30 jours. Ne l'envoyez pas directement au service des appels : selon l'IRS, cela ne fait que retarder le dossier.
- Demande simplifiée (small case request) : si la modification proposée de l'impôt et des pénalités est de 25 000 $ ou moins pour chaque période d'imposition, utilisez le formulaire 12203 ou une brève déclaration écrite indiquant les éléments contestés et pourquoi.
- Contestation écrite officielle (formal written protest) : obligatoire si une seule période dépasse 25 000 $. Elle doit énumérer les points contestés, les faits et les règles de droit sur lesquels vous vous appuyez, et être signée sous peine de parjure, comme l'explique la publication 5.
- Le service des appels a aussi besoin de temps avant la prescription : généralement au moins 365 jours restants avant la date limite de cotisation quand il reçoit le dossier. On pourrait donc vous demander de signer une prolongation.
Exemple concret : le rapport propose 3 100 $ d'impôt supplémentaire plus une pénalité de 620 $ pour 2024, soit un total de 3 720 $ pour une période. C'est moins de 25 000 $ : une demande simplifiée au moyen du formulaire 12203 suffit. Si la même vérification ajoutait 26 000 $ pour 2023, cette année-là à elle seule exigerait une contestation officielle. La page sur le processus d'appel de l'IRS explique ce qui se passe lors de la conférence.
Que se passe-t-il si je ne réponds pas à la lettre 525?
Si vous ignorez la lettre 525, l'IRS envoie par courrier recommandé un avis de redressement légal. Vous avez alors 90 jours à partir de cet avis (150 s'il vous est adressé à l'extérieur des États-Unis) pour déposer une requête devant la Tax Court. Si vous laissez passer ce délai, l'impôt est cotisé et des avis de recouvrement suivent.
Ignorer la lettre de 30 jours vous fait perdre la voie moins coûteuse et moins formelle du service des appels, avant qu'une affaire judiciaire n'existe. Vous pouvez encore vous adresser au service des appels plus tard dans le cadre d'une affaire devant la Tax Court, mais le délai pour déposer la requête ne peut pas être prolongé, même si vous continuez à discuter avec l'IRS.
Une fois l'impôt cotisé et impayé, le réexamen de la vérification reste possible si vous avez des documents que le vérificateur n'a jamais examinés.
Questions fréquentes
La lettre 525 est-elle une facture?
Non. La lettre 525 propose des modifications; rien n'est encore cotisé. Vous recevez une facture seulement après avoir donné votre accord, ou après la fin du délai de l'avis de redressement sans requête devant la Tax Court.
Qu'est-ce qu'une lettre générale de 30 jours de l'IRS?
C'est le nom courant de la lettre 525, qui vous communique les résultats de la vérification et vous donne 30 jours pour les accepter ou demander un examen par le service des appels.
Quelle est la différence entre la lettre 525 et la lettre 3219?
La lettre 525 est l'étape administrative antérieure, avec un délai de 30 jours et l'accès au service des appels. La lettre 3219 est l'avis de redressement légal, qui fixe un délai légal de 90 jours pour déposer une requête devant la Tax Court.
Puis-je envoyer de nouveaux documents après avoir reçu la lettre 525?
Oui, avant la date limite. Si vous envoyez plutôt de nouvelles preuves importantes au service des appels, la publication 3498-A indique que le dossier est habituellement renvoyé au vérificateur pour qu'il les examine d'abord.
Signer le formulaire 4549 me fait-il renoncer à mon droit d'appel?
Signer signifie que vous acceptez la cotisation des montants indiqués : vous ne pourriez donc plus les contester devant le service des appels ou la Tax Court. Si vous avez payé et trouvez ensuite de nouvelles preuves, la voie habituelle est une demande de remboursement.
Sources
- Letters and notices offering an appeal opportunity irs.gov
- Preparing a request for Appeals irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- Publication 3498, The Examination Process irs.gov
- Petitioners: starting a case ustaxcourt.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…
Avis de redressement de l'IRS : la lettre 3219 de 90 jours
Un avis de redressement de l'IRS (notice of deficiency) est l'avis juridique officiel par lequel l'IRS (le fisc fédéral américain…
Réexamen de vérification IRS : rouvrir une vérification
Le réexamen de vérification de l'IRS (audit reconsideration) est le processus du fisc fédéral américain qui permet de rouvrir une…
Lettre 566 de l'IRS : début d'une vérification par la poste
La lettre 566 de l'IRS (le fisc fédéral américain) est la lettre de premier contact d'une vérification par la poste : elle vous i…