
Carta 525 del IRS: qué significa la carta de auditoría de 30 días
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La carta 525 del IRS que envían los examinadores es la carta general de 30 días (General 30-Day Letter): cierra una auditoría por correo con cambios propuestos, normalmente en un Formulario 4549 adjunto, y le da 30 días desde la fecha de la carta para aceptarlos, enviar más pruebas o solicitar una conferencia de Apelaciones. Si no hace nada, el siguiente paso es un aviso legal de deficiencia, su última oportunidad de acudir al Tribunal Tributario antes de la tasación.
- 01Nombre oficial
- Carta 525, General 30-Day Letter (carta general de 30 días)
- 02Plazo para responder
- 30 días desde la fecha que aparece en la carta
- 03Documento adjunto principal
- Formulario 4549, Report of Income Tax Examination Changes (informe de cambios del examen del impuesto sobre los ingresos)
- 04Límite para la solicitud de caso pequeño
- $25,000 o menos por periodo tributario (Formulario 12203)
- 05Si la ignora
- Aviso legal de deficiencia y luego tasación
- 06Equivalente en una auditoría en persona
- Carta 915, Examination Report Transmittal (envío del informe del examen)
¿Qué es la carta 525 del IRS?
La carta 525 del IRS es la carta general de 30 días que el IRS envía cuando una auditoría termina con ajustes propuestos a su declaración. El IRS la incluye entre las cartas que ofrecen la oportunidad de apelar, y la propia carta dice que presente una protesta dentro de 30 días a partir de su fecha si quiere que la Oficina Independiente de Apelaciones revise los cambios.
La carta suele llegar después de una auditoría por correo que empezó con la Carta 566. Después de una auditoría en persona, el equivalente es la Carta 915, Examination Report Transmittal. Las cartas con sufijos, como la carta 525-T del IRS, cumplen la misma función en ciertos programas de examen; lea los documentos adjuntos y la fecha límite de la misma manera.
Normalmente encontrará adjunto el Formulario 4549, Report of Income Tax Examination Changes, que muestra cada línea ajustada, el impuesto adicional, las multas y los intereses hasta la fecha. Muchas cartas también incluyen una explicación de las partidas (a menudo el Formulario 886-A) y una copia del Formulario 12203, Request for Appeals Review (solicitud de revisión de Apelaciones).
¿Cuánto tiempo tengo para responder a la carta 525?
Tiene 30 días desde la fecha impresa en la carta 525, no desde el día en que la abrió. La Publicación 3498 confirma el plazo general de 30 días para aceptar los cambios o pedir una apelación.
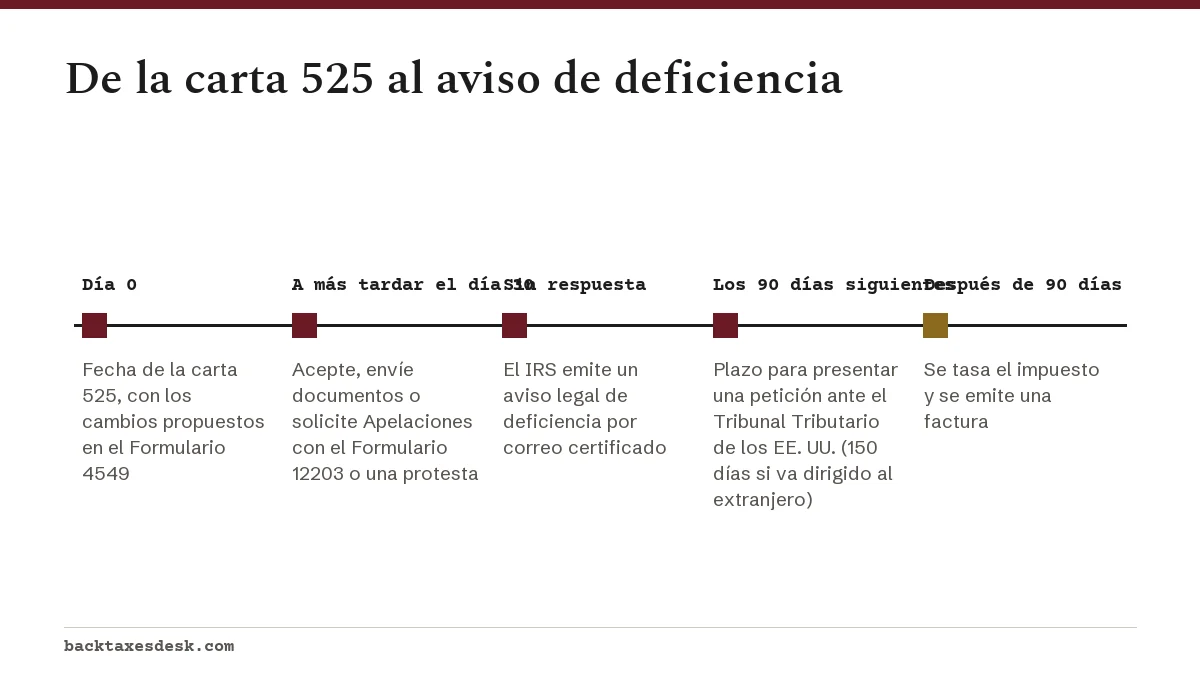
Si necesita más tiempo para reunir documentos, llame al número de la carta antes de que se cumplan los 30 días. Pida que cualquier prórroga se confirme por escrito, porque la siguiente carta de la secuencia trae una fecha límite fijada por ley que nadie en el IRS puede cambiar.
Cómo responder a la carta 525 del IRS: aceptar o no aceptar
Su respuesta a la carta 525 del IRS se reduce a tres opciones: aceptar todo, aceptar una parte o no estar de acuerdo. Cada una requiere enviar documentos distintos.
| Si usted | Qué enviar | Qué pasa después |
|---|---|---|
| Acepta todos los cambios | El Formulario 4549 firmado y el pago, o una solicitud de plan de pagos | Se tasa el impuesto; recibe una factura por cualquier parte no pagada |
| Acepta algunos cambios | Documentos y una explicación de las partidas en disputa; no firme | El examinador revisa; puede llegar un informe revisado |
| No está de acuerdo y quiere apelar | El Formulario 12203 o una protesta por escrito antes de la fecha límite | El caso pasa a la Oficina Independiente de Apelaciones |
| No hace nada | Nada | Aviso legal de deficiencia por correo certificado |
Si está de acuerdo
Firme el formulario de conformidad y devuélvalo con el pago, o pague lo que pueda y solicite un plan. La Publicación 3498 dice que si la cantidad adeudada es menor de $100,000 y paga dentro de 21 días naturales desde la factura, no se acumulan más intereses ni multas; si es de $100,000 o más, el plazo es de 10 días hábiles. Si no puede pagar todo, consulte cómo establecer un plan de pagos con el IRS.
Si no está de acuerdo
No firme. Envíe cualquier registro que el examinador no haya visto con una breve explicación de cada partida en disputa. La Publicación 3498-A le permite pedir una reunión informal con el gerente del examinador antes de la fecha de la carta y, por separado, solicitar Apelaciones antes de esa misma fecha.
¿Puedo apelar una carta 525?
Sí. La carta 525 es precisamente una carta de derechos de apelación, y la solicitud debe llegar a la oficina indicada en la carta dentro de los 30 días. No la envíe directamente a Apelaciones; el IRS dice que eso solo retrasa el caso.
- Solicitud de caso pequeño: si el cambio propuesto en impuestos y multas es de $25,000 o menos por cada periodo tributario, use el Formulario 12203 o una breve declaración por escrito que enumere las partidas que disputa y por qué.
- Protesta formal por escrito: es obligatoria si algún periodo supera los $25,000. Debe enumerar los asuntos en disputa, los hechos y las leyes en que se basa, y estar firmada bajo pena de perjurio, como se describe en la Publicación 5.
- Apelaciones también necesita tiempo dentro del plazo de prescripción: por lo general, al menos 365 días restantes antes de la fecha límite de tasación cuando recibe el caso, así que es posible que le pidan firmar una ampliación.
Ejemplo práctico: el informe propone $3,100 de impuesto adicional más una multa de $620 para 2024, un total de $3,720 en un solo periodo. Eso es menos de $25,000, así que basta con una solicitud de caso pequeño en el Formulario 12203. Si la misma auditoría añadiera $26,000 para 2023, ese año por sí solo necesitaría una protesta formal. La página sobre el proceso de apelaciones del IRS explica qué pasa en la conferencia.
¿Qué pasa si no respondo a la carta 525?
Si ignora la carta 525, el IRS envía un aviso de deficiencia legal por correo certificado. Entonces tiene 90 días desde ese aviso (150 si va dirigido a usted fuera de los EE. UU.) para presentar una petición ante el Tribunal Tributario. Si no lo hace, el impuesto se tasa y llegan los avisos de cobro.
Si deja pasar la carta de 30 días, pierde la vía más barata y menos formal de Apelaciones antes de que exista un caso judicial. Todavía puede llegar a Apelaciones más adelante a través de un caso en el Tribunal Tributario, pero la fecha límite para la petición no se puede ampliar aunque siga en conversaciones con el IRS.
Una vez tasado el impuesto y mientras siga sin pagarse, puede recurrir a la reconsideración de la auditoría si tiene documentos que el examinador nunca tomó en cuenta.
Preguntas frecuentes
¿La carta 525 es una factura?
No. La carta 525 propone cambios; todavía no se ha tasado nada. Solo recibe una factura después de aceptar los cambios, o después de que termine el plazo del aviso de deficiencia sin una petición ante el Tribunal Tributario.
¿Qué es la carta general de 30 días del IRS?
Es el nombre común de la carta 525, que le comunica los resultados de la auditoría y le da 30 días para aceptarlos o solicitar una revisión de Apelaciones.
¿Cuál es la diferencia entre la carta 525 y la carta 3219?
La carta 525 es el paso administrativo anterior, con un plazo de 30 días y acceso a Apelaciones. La carta 3219 es el aviso legal de deficiencia, con una fecha límite legal de 90 días para presentar una petición ante el Tribunal Tributario.
¿Puedo enviar documentos nuevos después de recibir la carta 525?
Sí, antes de la fecha límite. Si en cambio envía pruebas nuevas importantes a Apelaciones, la Publicación 3498-A dice que el caso normalmente se devuelve primero al examinador para que las revise.
¿Firmar el Formulario 4549 significa renunciar a mi derecho de apelación?
Firmar significa que acepta la tasación de las cantidades indicadas, así que ya no podría disputarlas en Apelaciones ni en el Tribunal Tributario. Si pagó y después encuentra pruebas nuevas, lo habitual es presentar una reclamación de reembolso.
Fuentes
- Letters and notices offering an appeal opportunity irs.gov
- Preparing a request for Appeals irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- Publication 3498, The Examination Process irs.gov
- Petitioners: starting a case ustaxcourt.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…
Aviso de deficiencia del IRS (Carta 3219): carta de 90 días
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde l…
Reconsideración de auditoría del IRS: cómo reabrirla
La reconsideración de auditoría del IRS (Servicio de Impuestos Internos) es el proceso para reabrir una auditoría terminada, o un…
Carta 566 del IRS: inicio de una auditoría por correo
La carta 566 del IRS es la carta de primer contacto de una auditoría por correo: le informa que una declaración fue seleccionada…