
Reconsideración de auditoría: cómo reabrir una auditoría del IRS ya cerrada
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La reconsideración de auditoría del IRS (Servicio de Impuestos Internos) es el proceso para reabrir una auditoría terminada, o una declaración que el IRS preparó por usted, cuando tiene información que el IRS nunca tomó en cuenta. Puede pedirla en cualquier momento después de la tasación mientras el impuesto siga sin pagar, por escrito y con copias de los documentos nuevos. Si ya pagó todo, presente en su lugar una reclamación de reembolso con el Formulario 1040-X.
- 01Publicación que la regula
- Publicación 3598, The Audit Reconsideration Process (el proceso de reconsideración de auditoría)
- 02Cuándo puede pedirla
- En cualquier momento después de la tasación mientras el impuesto siga sin pagar
- 03Formulario recomendado
- Formulario 12661, Disputed Issue Verification (verificación de asuntos en disputa), opcional
- 04Primera respuesta esperada
- En unos 30 días, a veces varios meses
- 05Si ya pagó
- Presente en su lugar el Formulario 1040-X como reclamación de reembolso
¿Qué es la reconsideración de auditoría?
La reconsideración de auditoría es un procedimiento del IRS que reabre un examen cerrado, o una declaración sustitutiva que el IRS preparó según la sección 6020(b) del Código de Impuestos Internos, para que el IRS pueda revisar pruebas que no tomó en cuenta antes. Se describe en la Publicación 3598, What You Should Know About the Audit Reconsideration Process (lo que debe saber sobre el proceso de reconsideración de auditoría).
No es una apelación ni un caso judicial. No hay cargo de presentación, no se exige ningún formulario especial y no depende de cumplir los plazos de 30 o de 90 días de la auditoría original. Ese es su principal valor: quienes no respondieron a ninguna carta todavía pueden lograr que se corrijan las cifras.
La contrapartida es que es discrecional y se basa en papeles. El IRS reconsidera solo lo que usted demuestre con documentos, un asunto a la vez. Para ver dónde encaja la reconsideración entre las demás soluciones para una auditoría, consulte la guía de auditorías del IRS. Si su saldo proviene de una declaración sustitutiva del IRS y no de una auditoría, se aplica el mismo proceso, y nuestra guía sobre cómo responder a un aviso del IRS trata las cartas que suelen llegar primero.
¿Cuándo puedo pedir la reconsideración de auditoría?
Puede pedir la reconsideración de auditoría en cualquier momento después de que el IRS haya hecho una tasación por examen y mientras el impuesto siga sin pagar, según la Publicación 3598. No hay una fecha límite fija, aunque mientras tanto el IRS sigue cobrando, salvo que acepte esperar.
Situaciones en las que el IRS acepta una solicitud
- No asistió a la auditoría o no respondió a las cartas de auditoría.
- Se mudó y nunca recibió la correspondencia de la auditoría ni el informe.
- Tiene información que el IRS no ha tomado en cuenta antes.
- Presentó su propia declaración después de que el IRS preparó por usted una declaración sustitutiva.
- Cree que el IRS cometió un error de cálculo o de procesamiento en la tasación.
- La deuda no está pagada o se le negaron créditos.
Situaciones en las que el IRS no hará una reconsideración
- Ya aceptó el impuesto en un acuerdo de cierre del Formulario 906, en un ofrecimiento de transacción aceptado o en un acuerdo del Formulario 870-AD con Apelaciones.
- El Tribunal Tributario de los EE. UU. u otro tribunal emitió una decisión definitiva sobre la deuda.
- El impuesto proviene de ajustes definitivos de partidas de sociedades colectivas según las reglas de sociedades colectivas de TEFRA.
¿Qué cuenta como información nueva?
Información nueva significa documentos del año tributario en cuestión que el examinador nunca vio, no los mismos papeles enviados otra vez ni un argumento más convincente sobre las mismas pruebas. La Publicación 3598 le indica que confirme que su documentación es nueva y del año correcto antes de enviarla.
| Partida rechazada | Probablemente suficiente | Probablemente insuficiente |
|---|---|---|
| Dependientes y créditos relacionados | Registros escolares o médicos y un contrato de arrendamiento que muestren que el niño vivía con usted | Una carta que repite que el niño vivía con usted |
| Gastos de negocio | Facturas y estados de cuenta bancarios o de tarjeta vinculados a cada gasto | Un total resumido sin respaldo |
| Ingresos no declarados de un Formulario 1099 | Un Formulario 1099 corregido o prueba de que el ingreso pertenece a otra persona | Una declaración de que nunca recibió el formulario |
| Cifras de una declaración sustitutiva | Su propia declaración original firmada, con estado civil tributario, deducciones y créditos | Una solicitud para que bajen el saldo |
Si el examinador ya revisó un documento y lo rechazó, volver a enviarlo rara vez cambia el resultado. La Publicación 3598 indica que la explicación del IRS enumera lo que usted presentó y si cada partida se aceptó, así que revise primero esa lista.
Cómo presentar una solicitud de reconsideración de auditoría
Una solicitud de reconsideración de auditoría es una carta por escrito, con copias de los documentos nuevos y del informe del examen, que se envía al centro del IRS que hizo la auditoría o se carga en línea según indique su aviso del IRS. Los pasos siguientes siguen la Publicación 3598 y la página del IRS sobre la reconsideración de auditorías por correo.
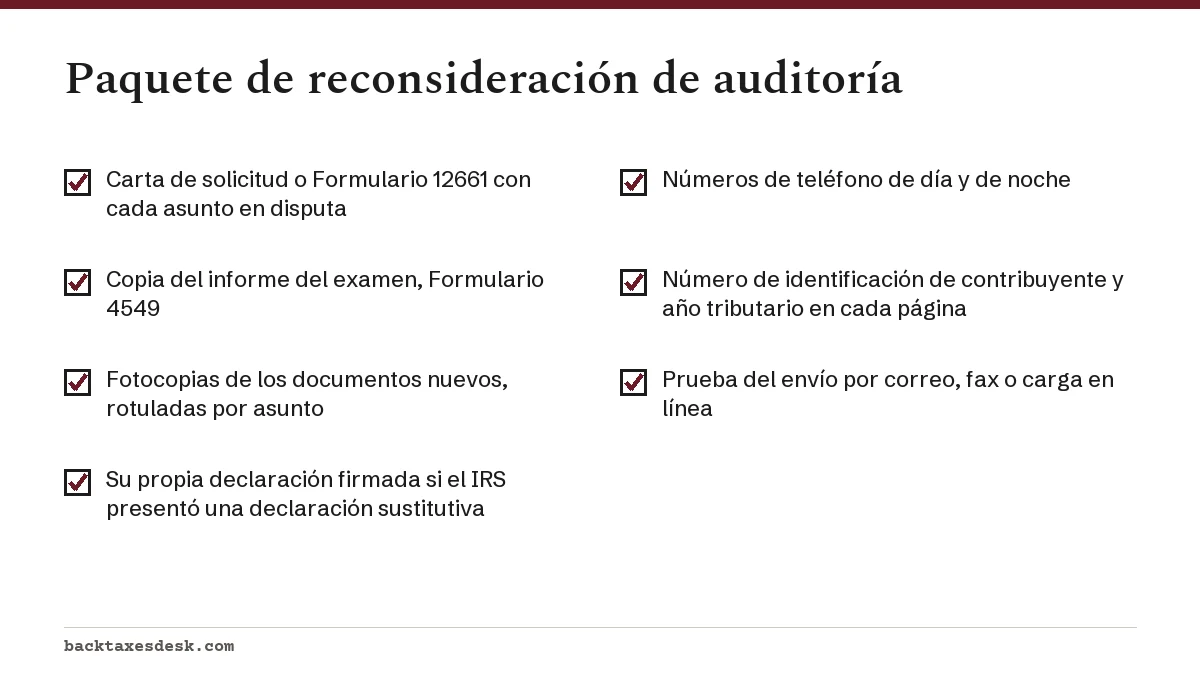
- Consiga el informe del examen. Busque el Formulario 4549 y la explicación de la auditoría. Si nunca lo recibió, pida la transcripción de cuenta del IRS de ese año o pida una copia al IRS.
- Elija los asuntos. Marque cada ajuste que impugna. No toque los que no pueda respaldar.
- Reúna documentos nuevos para cada asunto en disputa y saque fotocopias. El IRS no devuelve los originales.
- Escriba la carta de solicitud, o use el Formulario 12661, Disputed Issue Verification, para enumerar cada asunto y por qué el ajuste está mal.
- Adjunte una copia del Formulario 4549 si la tiene, y añada números de teléfono de día y de noche con la mejor hora para llamarle.
- Envíela a la dirección del centro que aparece en su informe del examen, o use la herramienta de carga de documentos (Documents Upload Tool) si su aviso la ofrece. Si la envía por fax, ponga su número de identificación de contribuyente y el año tributario en cada página.
- Guarde una copia completa y la prueba del envío, como un recibo de correo certificado.
Esquema de ejemplo de una carta de reconsideración de auditoría
No hay una redacción obligatoria. Una carta de solicitud clara sigue esta estructura, con un párrafo breve por sección:
- Encabezado: su nombre, dirección, número de identificación de contribuyente, año tributario y la frase Request for Audit Reconsideration (solicitud de reconsideración de auditoría).
- Motivo: una oración sobre por qué califica, por ejemplo, que se mudó y nunca recibió las cartas de auditoría.
- Lista de asuntos: cada ajuste en disputa, la cantidad que cambió el IRS y la cantidad que usted cree correcta.
- Pruebas: qué anexo adjunto respalda cada asunto, rotulados como Anexo A, B, C.
- Petición: pida al IRS que anule el impuesto, las multas y los intereses vinculados a las partidas corregidas.
- Contacto y firma: números de teléfono, la mejor hora para llamarle, y su firma y la fecha.
Ejemplo práctico: una auditoría rechazó $9,000 de créditos relacionados con dependientes de 2023 porque el contribuyente nunca respondió. La solicitud enumera ese único asunto, adjunta la carta de inscripción escolar del niño y los registros pediátricos que muestran la dirección del contribuyente, y pide la anulación de los $9,000 y de la multa y los intereses relacionados.
Qué pasa después de enviarla
La Publicación 3598 dice que puede esperar noticias del IRS en un plazo de 30 días desde que envía la solicitud, aunque la página del IRS advierte que puede tardar varios meses. Puede consultar el avance en su cuenta en línea del IRS o llamando al número que aparece en sus cartas.
- El cobro puede suspenderse mientras el IRS revisa sus documentos, pero puede reanudarse si sus registros no bastan y usted no responde a una solicitud de seguimiento dentro de 30 días naturales.
- Si tiene un plan de pagos a plazos, siga haciendo los pagos durante la revisión.
- El resultado es una de tres cartas: el impuesto se anula por completo, se reduce en parte o se mantiene sin cambios.
Si el impuesto se reduce, las multas y los intereses vinculados a ese impuesto bajan con él. Si la respuesta deja un saldo que no puede pagar, vea las opciones para establecer un plan de pagos con el IRS.
¿Qué pasa si el IRS niega la reconsideración de auditoría?
Si el IRS rechaza la solicitud o usted no está de acuerdo con el resultado, puede pedir una reunión con la Oficina Independiente de Apelaciones del IRS, pagar todo y presentar una reclamación formal de reembolso, o no hacer nada y recibir una factura. La reconsideración no le da un nuevo aviso de deficiencia, así que no vuelve a abrir la puerta a una petición ante el Tribunal Tributario.
Si la reconsideración no está a su alcance y el saldo está realmente mal, un Ofrecimiento de Transacción (Offer in Compromise) basado en duda sobre la responsabilidad (Formulario 656-L) es otra vía que menciona la Publicación 3498.
¿Qué pasa si ya pagué el impuesto?
Si ya pagó por completo el impuesto tasado, la reconsideración de auditoría no está disponible y debe presentar una reclamación formal de reembolso con el Formulario 1040-X, Amended U.S. Individual Income Tax Return (declaración enmendada del impuesto sobre los ingresos personales de los EE. UU.). La Publicación 3498 dice que lo mismo se aplica cuando la reconsideración produciría un reembolso de pagos que usted hizo.
Vigile la fecha límite del reembolso. El IRS dice que, por lo general, una reclamación debe presentarse a más tardar en la fecha más tardía entre tres años desde que presentó la declaración o dos años desde que pagó el impuesto, y el reembolso se limita a las cantidades pagadas dentro del periodo de revisión correspondiente. Quien pagó una factura de auditoría en marzo de 2025 por lo general tiene hasta marzo de 2027 para reclamar la devolución de ese pago.
Si el IRS niega la reclamación de reembolso, los pasos siguientes son una reunión con Apelaciones o una demanda de reembolso ante un Tribunal de Distrito de los EE. UU. o ante el Tribunal de Reclamaciones Federales, y ambas vías exigen pagar primero.
Paso a paso
Confirme que califica
Compruebe que el impuesto de la auditoría o de la declaración sustitutiva sigue sin pagar y que no lo cubre ningún acuerdo de cierre, Formulario 870-AD ni decisión judicial.
Consiga el informe del examen
Busque el Formulario 4549 y la explicación de las partidas, o pida una copia o su transcripción de cuenta del IRS.
Reúna documentos nuevos
Para cada ajuste en disputa, reúna registros que el examinador nunca vio, del año tributario correcto, y saque copias.
Escriba la solicitud
Use una carta o el Formulario 12661 con cada asunto, la cantidad correcta y los anexos que lo respaldan.
Envíela y dele seguimiento
Envíela por correo o cárguela a la oficina que aparece en su informe, guarde la prueba y espere contacto en unos 30 días.
Responda a las solicitudes de seguimiento
Conteste cualquier solicitud de más información del IRS dentro de 30 días naturales para que el cobro no se reanude.
Preguntas frecuentes
¿Hay una fecha límite para la reconsideración de auditoría?
No hay una fecha límite fija. La Publicación 3598 dice que puede pedirla en cualquier momento después de la tasación por examen mientras el impuesto siga sin pagar; una vez pagado por completo, se aplican en su lugar las fechas límite de las reclamaciones de reembolso.
¿La reconsideración de auditoría detiene el cobro del IRS?
El IRS puede aplazar el cobro mientras revisa sus documentos, pero no es automático. El cobro puede reanudarse si sus documentos no bastan y usted no responde a una solicitud de seguimiento dentro de 30 días naturales.
¿Puedo pedir la reconsideración de auditoría de una declaración sustitutiva?
Sí. Presentar su propia declaración después de que el IRS preparó una declaración sustitutiva es uno de los motivos indicados, y a menudo es la forma más rápida de bajar un saldo inflado por una declaración sustitutiva (SFR).
¿Necesito un formulario especial para una solicitud de reconsideración de auditoría?
No. Basta con una carta firmada con documentos, aunque el IRS recomienda el Formulario 12661, Disputed Issue Verification, para detallar cada asunto en disputa.
¿Cuántas veces puedo pedir la reconsideración de auditoría?
El IRS no publica un límite, pero cada solicitud debe aportar información que no haya tomado en cuenta. Es probable que se rechace si repite los mismos documentos.
¿Un Defensor del Contribuyente puede ayudar con la reconsideración de auditoría?
Sí, si el problema le causa dificultades económicas o el IRS no lo ha resuelto por los canales normales. El Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) es una oficina independiente dentro del IRS.
Fuentes
- Publication 3598, What You Should Know About the Audit Reconsideration Process irs.gov
- Audit reconsideration process for correspondence examination audits by mail irs.gov
- Publication 3498, The Examination Process irs.gov
- Time you can claim a credit or refund irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…
Cómo responder a un aviso del IRS (y qué pasa si lo ignora)
Para saber cómo responder a un aviso del IRS (Servicio de Impuestos Internos), responda antes de la fecha de vencimiento impresa…
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…
Declaración sustitutiva del IRS (SFR): qué es y qué hacer
Una declaración sustitutiva del IRS (Substitute for Return, SFR) es el cálculo que hace el propio IRS (Servicio de Impuestos Inte…