
Declaración sustitutiva del IRS (SFR): qué es y cómo reemplazarla
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Una declaración sustitutiva del IRS (Substitute for Return, SFR) es el cálculo que hace el propio IRS (Servicio de Impuestos Internos) de su impuesto de un año en el que usted no presentó, a partir de los formularios W-2, 1099 y otros informes. Puede no incluir deducciones, créditos ni gastos a los que usted tiene derecho, así que el impuesto suele ser demasiado alto. Puede reemplazarla presentando su propia declaración, pero sigue corriendo el plazo de 90 días del CP3219N para acudir al Tribunal Tributario.
- 01Fundamento legal
- IRC 6020(b)
- 02Avisos de propuesta
- CP2566 o CP2566R, y luego CP3219N (aviso de deficiencia)
- 03Plazo ante el Tribunal Tributario según el CP3219N
- 90 días (150 si el aviso va dirigido fuera de los EE. UU.), que no se amplía por presentar la declaración
- 04Cargo por la petición ante el Tribunal Tributario
- $60 (se puede pedir exención)
- 05Efecto sobre el plazo de cobro
- La tasación de la SFR inicia el plazo CSED de 10 años
Qué es una declaración sustitutiva
Una declaración sustitutiva, o SFR, es una declaración que el IRS prepara por usted según la sección 6020(b) del Código de Impuestos Internos cuando usted no presenta después de que se lo pidieran. El IRS usa solo la información que tiene, que en su mayoría es lo que los empleadores, bancos, corredores y otros pagadores informaron en los Formularios W-2 y 1099.
La declaración sustitutiva del IRS no es un favor. Es el primer paso para tasar el impuesto y que el IRS pueda cobrarlo. Como se prepara sin su participación, el propio IRS advierte que puede no darle crédito por las deducciones y exenciones que usted podría reclamar.
¿Por qué el IRS presentó una declaración por mí?
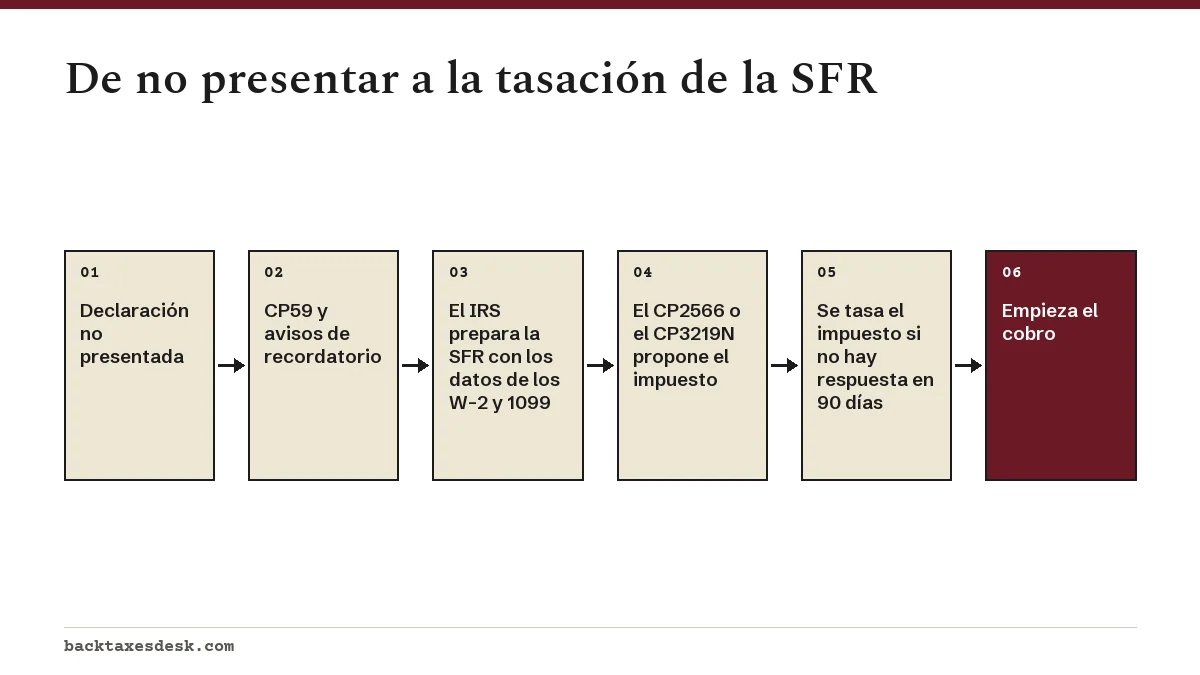
Una SFR casi siempre llega después de una serie de cartas que usted no contestó. La secuencia habitual empieza con un CP59 que dice que no hay registro de su declaración, seguido de recordatorios como el CP515, el CP516 y el CP518 final. Si se estaba reteniendo un reembolso de otro año, puede que también haya recibido un CP63.
Cuando esas cartas quedan sin respuesta y los registros de terceros muestran ingresos suficientes para exigir una declaración, el IRS calcula el impuesto, las multas y los intereses, y envía uno de estos avisos de declaración sustitutiva:
| Aviso | Qué dice | Qué hacer |
|---|---|---|
| CP2566 | El IRS calculó su impuesto a partir de los ingresos informados porque no recibió ninguna declaración | Presente su declaración, o acepte y pague, antes de la fecha indicada |
| CP2566R | El IRS calculó su impuesto después de que usted no respondiera a un aviso anterior CP63 de retención del reembolso | Presente su declaración, o acepte y pague, antes de la fecha indicada |
| CP3219N | Aviso de deficiencia (carta de 90 días) que propone el impuesto de la SFR | Presente su declaración y, si hace falta, una petición ante el Tribunal Tributario dentro de 90 días |
Por qué el impuesto de una SFR suele ser más alto
El IRS no conoce a su familia, sus gastos ni los pagos que nunca se le informaron. Por eso es probable que una SFR omita partidas que reducen su impuesto.
- Gastos del negocio: un formulario 1099-NEC se trata como ingreso, sin ninguno de los costos de generarlo en el Anexo C.
- Base de costo: las ventas de acciones en un 1099-B pueden gravarse sobre el total de lo obtenido si no se informó la base.
- Dependientes y créditos: no aparecen los hijos, los créditos por educación ni el Crédito Tributario por Ingreso del Trabajo (EITC).
- Deducciones: es posible que no se reclamen en su nombre los intereses hipotecarios ni otras deducciones detalladas.
- Estado civil tributario: el IRS no sabe si usted podría haber presentado como cabeza de familia o de forma conjunta.
Luego las multas se acumulan sobre esa cifra inflada. Las multas por no presentar y por no pagar son porcentajes del impuesto no pagado, así que un impuesto exagerado también significa multas e intereses exagerados.
¿Puedo reemplazar una declaración sustitutiva del IRS?
Sí. El IRS dice que presentar más tarde su propia declaración normalmente reemplaza las cifras de la SFR, y le anima a presentar para que obtenga todas las deducciones y los créditos para los que califica. Prepare la declaración en el Formulario 1040 de ese año con todos sus registros, no solo con los ingresos que aparecen en el aviso.
- Obtenga su transcripción de salarios e ingresos del año para que su declaración informe todas las partidas que el IRS ya tiene.
- Prepare la declaración con los formularios de ese año y añada los gastos, la base de costo, los dependientes y las deducciones, con registros que los respalden.
- Si la declaración es de los últimos dos años, las instrucciones del CP2566 y del CP3219N dicen que puede presentarla electrónicamente.
- Para años más antiguos, envíe la declaración por correo con el formulario de respuesta en el sobre que venía con el aviso, o a la dirección que aparece en el aviso, para que se relacione con su cuenta.
- Guarde copias y el comprobante de envío, y esté pendiente de un aviso de ajuste con el saldo corregido.
Nuestra guía sobre cómo presentar declaraciones de impuestos no presentadas explica con más detalle los registros y los formularios, y la de presentar declaraciones de años anteriores muestra las fechas límite de los reembolsos por año.
Avisos de deficiencia de la SFR y el plazo del Tribunal Tributario
El CP3219N es un aviso de deficiencia establecido por ley. Le da 90 días desde la fecha del aviso, o 150 días si va dirigido a usted fuera de los Estados Unidos, para presentar una petición ante el Tribunal Tributario de los EE. UU. El propio aviso del IRS indica que presentar una declaración no amplía este plazo, y el tribunal tampoco puede ampliarlo.
Si deja pasar los 90 días y no presenta, el IRS tasa el impuesto de la SFR y le envía una factura. Todavía puede presentar su propia declaración después de la tasación para pedirle al IRS que la reduzca, pero pierde el derecho a acudir al Tribunal Tributario antes de pagar. Nuestra página sobre la petición ante el Tribunal Tributario explica los pasos para presentarla mediante el sistema DAWSON del tribunal.
Después de que se corrige el saldo
Una vez procesada su declaración, el IRS ajusta la tasación y le envía un aviso con el nuevo saldo. Las multas y los intereses vinculados al impuesto eliminado bajan con él. Si todavía debe, se aplican las opciones habituales: pagar todo, pedir hasta 180 días o solicitar un plan de pagos a plazos.
Tenga en cuenta un detalle de plazos. La fecha de tasación de la SFR inició el periodo de cobro de 10 años para ese impuesto, y sigue corriendo después de que su declaración reemplace las cifras. Por otro lado, el manual del IRS señala que una SFR no inicia el plazo de tasación, así que es su propia declaración la que finalmente inicia el periodo de tres años para que el IRS revise ese año.
Los reembolsos son la excepción a la buena noticia. Si su propia declaración muestra un pago en exceso pero la presenta más de tres años después de la fecha de vencimiento, el reembolso se pierde, aunque la declaración sí elimina el saldo de la SFR. Vea nuestro resumen sobre declaraciones de impuestos no presentadas para planificar el resto de los años que le faltan.
Preguntas frecuentes
¿La declaración sustitutiva del IRS incluye mis deducciones?
A menudo, no. El IRS dice que una SFR puede no darle crédito por las deducciones y exenciones, porque solo conoce lo que informaron terceros.
¿Cómo respondo a un aviso de deficiencia por una SFR?
Si no está de acuerdo, presente su propia declaración antes de la fecha que indica el CP3219N, y presente una petición ante el Tribunal Tributario dentro de 90 días si quiere conservar ese derecho, ya que presentar una declaración no amplía el plazo. Si está de acuerdo, firme y devuelva el formulario de respuesta y pague o establezca un plan.
¿Puedo presentar electrónicamente una declaración para reemplazar una SFR?
Sí, si la declaración es de los últimos dos años, según las instrucciones del IRS para el CP2566 y el CP3219N. Los años más antiguos deben enviarse por correo con el formulario de respuesta a la dirección que aparece en el aviso.
¿Una SFR cuenta como si yo hubiera presentado mi declaración?
No. Permite que el IRS tase el impuesto, pero no cumple su obligación de presentar, no inicia el plazo de tasación y no reclama ningún reembolso por usted.
¿Se eliminará la SFR de mi cuenta?
La tasación de la SFR sigue en su historial, pero el IRS ajusta el impuesto para que coincida con su declaración procesada. El aviso que reciba después del procesamiento muestra el saldo corregido.
Fuentes
- Filing past due tax returns irs.gov
- Notices for past due tax returns irs.gov
- Understanding your CP3219N notice irs.gov
- Understanding your CP2566 notice irs.gov
- IRM 4.12.1 Nonfiled Returns irs.gov
- US Tax Court: starting a case ustaxcourt.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo hacer declaraciones de impuestos atrasadas: paso a paso
Para hacer sus declaraciones de impuestos atrasadas, confirme qué años faltan, descargue sus transcripciones de salarios e ingres…
Declaraciones de años anteriores: plazos y reembolsos
Se pueden presentar declaraciones de impuestos de años anteriores para cualquier año, pero los reembolsos solo se pagan si presen…
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…