
Declaraciones no presentadas de una persona fallecida: guía para el albacea
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las declaraciones no presentadas de una persona fallecida las presenta el representante personal: el albacea, el administrador nombrado por un tribunal o quien esté a cargo de los bienes de la persona. El representante presenta los años anteriores que faltan además de la declaración final, paga cualquier impuesto con los bienes del patrimonio antes de repartirlos y puede ser responsable personalmente si les paga primero a los herederos. Los herederos no son responsables personalmente a menos que hayan recibido bienes del patrimonio.
- 01Quién presenta
- El representante personal (albacea, administrador o persona a cargo de los bienes)
- 02Formulario para avisar al IRS
- Formulario 56, Notice Concerning Fiduciary Relationship (aviso sobre relación fiduciaria)
- 03Fecha de vencimiento de la declaración final
- 15 de abril del año siguiente a la muerte (15 de abril de 2027 si la muerte ocurrió en 2026)
- 04Formulario para reclamar el reembolso
- Formulario 1310, salvo que un cónyuge sobreviviente presente una declaración conjunta o un representante nombrado por un tribunal adjunte el certificado del tribunal
- 05Registros de la persona fallecida
- Formulario 4506-T (transcripciones) o Formulario 4506 (copias), con el certificado de defunción y las cartas del tribunal
Declaraciones no presentadas de una persona fallecida: quién es responsable
Cuando alguien muere con declaraciones de impuestos sin presentar, la obligación de presentarlas no muere con esa persona. Pasa al representante personal. La Publicación 559 del IRS (Servicio de Impuestos Internos) define ese papel de forma amplia: el albacea nombrado en el testamento, el administrador nombrado por un tribunal cuando no hay testamento o, si no existe ninguno de los dos, cualquier persona que tenga la posesión real o implícita de los bienes de la persona.
La Publicación 559 dice que el representante personal debe presentar todas las declaraciones que la persona no presentó en años anteriores, no solo la final. La página del IRS sobre las declaraciones finales de una persona fallecida dice lo mismo: si nunca se presentaron las declaraciones de los años anteriores a la muerte, es posible que usted tenga que presentarlas.
Avise al IRS de que actúa en nombre del patrimonio
Presente el Formulario 56, Notice Concerning Fiduciary Relationship (aviso sobre relación fiduciaria), en cuanto tenga la información que pide, incluido el número de identificación del empleador (EIN) del patrimonio si se obtuvo uno. El aviso sigue vigente hasta que usted presente otro Formulario 56 que ponga fin a esa relación.
Cómo obtener los registros y las transcripciones de un contribuyente fallecido
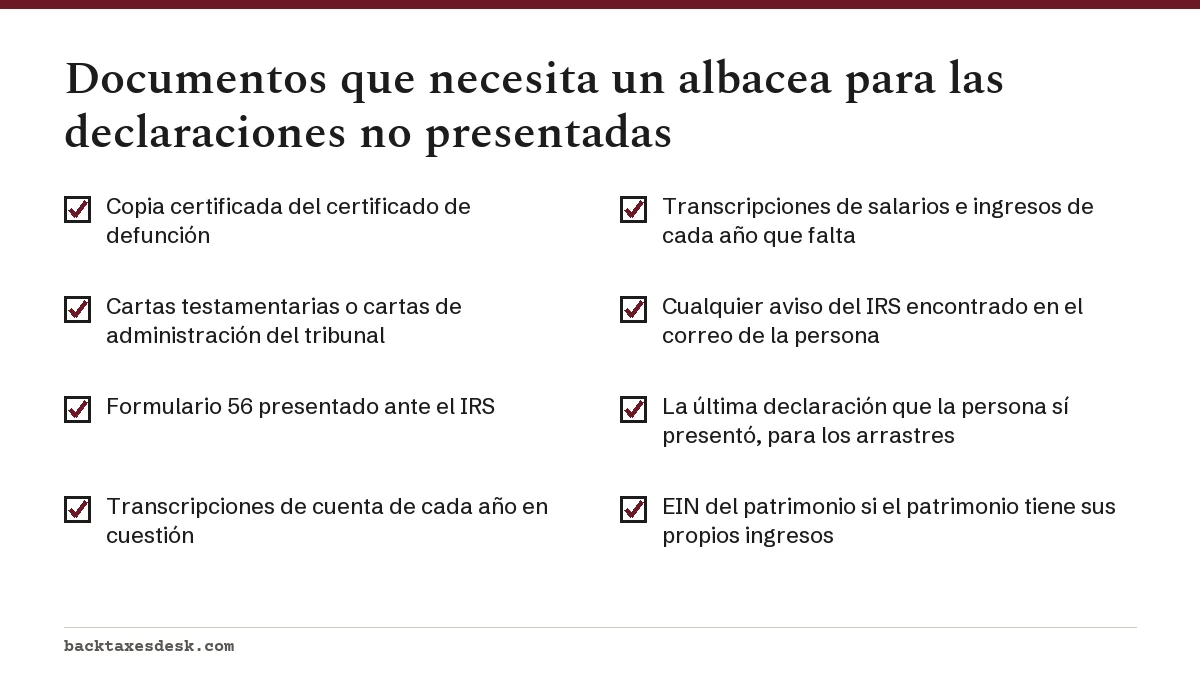
El IRS entrega las transcripciones y las copias de las declaraciones de una persona fallecida al albacea, al administrador o al representante personal que envíe los documentos correctos.
| Lo que necesita | Formulario | Qué adjuntar |
|---|---|---|
| Transcripciones de salarios e ingresos o transcripciones de cuenta | Formulario 4506-T | Certificado de defunción, más las cartas testamentarias aprobadas por el tribunal, o el Formulario 56 con esas cartas |
| Una copia completa de una declaración presentada | Formulario 4506 (tiene un cargo) | Lo mismo que arriba |
Las transcripciones de cuenta muestran qué años no tienen declaración, o si el IRS ya tasó una declaración sustitutiva. Luego, las transcripciones de salarios e ingresos indican los formularios W-2 y 1099 de cada año que falta.
Cómo presentar la declaración final y los años que faltan
Cada año que falta se prepara en el Formulario 1040 o 1040-SR de ese mismo año, exactamente como la persona lo habría presentado en vida. La declaración final cubre del 1 de enero hasta la fecha de la muerte y vence en la fecha límite normal de abril del año siguiente. Para alguien que murió en 2026, es el 15 de abril de 2027.
Cómo firmar y marcar las declaraciones
- Escriba DECEASED (fallecido), el nombre de la persona y la fecha de la muerte en la parte superior de la declaración final.
- Un representante nombrado por un tribunal firma la declaración. Si no hay uno, el cónyuge sobreviviente que presenta una declaración conjunta firma y escribe "Filing as surviving spouse" (presentada como cónyuge sobreviviente).
- Si no hay nombramiento judicial ni cónyuge sobreviviente, la persona a cargo de los bienes firma como representante personal.
- Un cónyuge sobreviviente que no se volvió a casar antes del final del año de la muerte puede presentar una declaración conjunta para ese año; la firman tanto el cónyuge como cualquier representante nombrado por un tribunal.
Cómo reclamar reembolsos de los años que faltan
El reembolso se reclama con el Formulario 1310, Statement of a Person Claiming Refund Due a Deceased Taxpayer (declaración de la persona que reclama un reembolso adeudado a un contribuyente fallecido). La Publicación 559 menciona dos excepciones: el cónyuge sobreviviente que presenta una declaración conjunta y el representante nombrado por un tribunal que adjunta una copia del certificado de nombramiento del tribunal.
La fecha límite normal para los reembolsos sigue aplicándose. El reembolso se pierde si la declaración no se presenta dentro de los tres años siguientes a su fecha de vencimiento original, así que el reembolso del año tributario 2023 debe reclamarse a más tardar el 15 de abril de 2027. Nuestra página sobre cómo presentar declaraciones de años anteriores indica la fecha límite de cada año reciente, y cómo presentar declaraciones no presentadas explica los formularios y el envío por correo.
Un ejemplo práctico para un albacea
Suponga que un padre murió en junio de 2026 sin haber presentado las declaraciones de 2023, 2024 ni 2025, y con retención de impuestos sobre su pensión todos los años. El albacea podría organizar el trabajo de 2027 así.
| Año tributario | Fecha límite que importa | Forma de presentación en 2027 | Prioridad |
|---|---|---|---|
| 2023 | El reembolso se pierde después del 15 de abril de 2027 | Solo en papel | Primero, enviado pronto por correo con el Formulario 1310 o el certificado del tribunal |
| 2026 (declaración final) | Vence el 15 de abril de 2027 | Presentación electrónica o en papel | Segundo |
| 2024 | Plazo para el reembolso abierto hasta el 15 de abril de 2028 | Presentación electrónica o en papel | Tercero |
| 2025 | Plazo para el reembolso abierto hasta el 15 de abril de 2029 | Presentación electrónica o en papel | Cuarto |
Si en cambio un año muestra un saldo adeudado, reserve dinero del patrimonio para pagarlo antes de entregar las herencias. El IRS puede aplicar el reembolso de un año a un saldo de otro año.
Impuestos atrasados después de la muerte: cómo se pagan con el patrimonio
Los impuestos adeudados de los años que faltan, con sus multas e intereses, son una deuda del patrimonio. Si el patrimonio no alcanza para pagar a todos los acreedores, las reclamaciones de impuestos federales generalmente van primero según la ley federal de prioridad, 31 USC 3713. La Publicación 559 advierte que un representante que reparte los bienes del patrimonio antes de pagar las deudas con los Estados Unidos puede llegar a ser responsable personalmente del impuesto no pagado.
El manual del IRS sobre patrimonios de personas fallecidas, IRM 5.17.13, añade dos límites: el representante tiene que haber conocido hechos que alertarían de la deuda tributaria a una persona razonablemente prudente, y la responsabilidad se limita al valor de los bienes pagados sin respetar esa prioridad. Un gravamen por impuestos federales que surgió antes de la muerte sigue afectando los bienes después de la muerte, así que una casa que era de la persona puede llevar el gravamen al proceso sucesorio hasta que se pague la deuda.
Dos formularios que protegen al albacea
- Formulario 4810, Request for Prompt Assessment (solicitud de tasación inmediata): reduce el tiempo que tiene el IRS para tasar más impuesto sobre el ingreso en las declaraciones que usted presentó, de tres años a 18 meses desde la solicitud. No se aplica al impuesto sobre el patrimonio.
- Formulario 5495, Request for Discharge From Personal Liability (solicitud de liberación de la responsabilidad personal): se presenta después de haber presentado las declaraciones. El IRS tiene nueve meses para decirle cuánto se debe; una vez pagada esa cantidad, o si el IRS no responde a tiempo, usted queda libre de responsabilidad personal.
Si el patrimonio obtiene $600 o más de ingreso bruto después de la muerte, como intereses o alquileres, presenta su propia declaración de impuestos sobre el ingreso en el Formulario 1041. Eso es aparte de los Formularios 1040 que la persona no presentó.
¿El IRS perdona las deudas de impuestos de una persona fallecida?
No. La muerte no cancela los impuestos federales; el saldo se cobra al patrimonio. Los herederos y beneficiarios no son responsables personalmente de esa deuda solo por ser familiares.
La excepción son los bienes. El manual del IRS explica que las personas que reciben bienes de un patrimonio insolvente pueden tener responsabilidad como cesionarios, limitada al valor de lo que recibieron. Los bienes que pasan fuera del proceso sucesorio, como los bienes en propiedad conjunta con derecho de supervivencia, van directamente al sobreviviente, aunque un gravamen que ya afectaba esos bienes puede seguirlos.
Cuándo tiene que responder el cónyuge sobreviviente
Un cónyuge que firmó declaraciones conjuntas con la persona fallecida generalmente es responsable de todo el impuesto de esos años conjuntos, porque quienes presentan una declaración conjunta son responsables de forma conjunta y solidaria. Un cónyuge que cree que la deuda es solo de su pareja fallecida puede pedir alivio con el Formulario 8857; consulte alivio para el cónyuge inocente. El impuesto de los años que la persona fallecida presentó, o dejó de presentar, por su cuenta generalmente no es una deuda personal del cónyuge.
Los plazos siguen aplicándose como siempre. Un año sin declaración se puede tasar en cualquier momento, y el impuesto tasado se puede cobrar durante 10 años desde la tasación, como explica nuestra página sobre la prescripción de las declaraciones no presentadas.
Multas de los años que faltan y cuándo buscar ayuda
Las multas por no presentar y por no pagar se aplican a los años que faltan igual que se habrían aplicado en vida de la persona. El IRS incluye la muerte o una enfermedad grave del contribuyente o de un familiar cercano entre las circunstancias que considera para el alivio por causa razonable, así que explique por escrito si una enfermedad antes de la muerte impidió presentar las declaraciones.
El riesgo penal por no presentar declaraciones de forma intencional, que tratamos en nuestra página sobre la cárcel por no presentar impuestos, se refiere a la persona que no las presentó. Un albacea que encuentra años sin presentar y los presenta está cumpliendo con la obligación que describe la Publicación 559.
Considere buscar ayuda profesional cuando haya varios años de ingresos de trabajo por cuenta propia, un patrimonio que quizá no cubra todas sus deudas, bienes que haya que vender o una posible declaración del impuesto sobre el patrimonio en el Formulario 706. Los agentes inscritos, los CPA y los abogados pueden representar a un patrimonio ante el IRS; nuestra comparación entre un agente inscrito y un CPA explica las diferencias. El proceso completo para ponerse al día está en nuestra guía de declaraciones no presentadas.
Preguntas frecuentes
¿Quién presenta las declaraciones atrasadas de una persona que murió?
El representante personal: el albacea nombrado en el testamento, el administrador nombrado por un tribunal o, si no existe ninguno de los dos, la persona a cargo de los bienes de la persona fallecida. Un cónyuge sobreviviente puede firmar una declaración conjunta para el año de la muerte.
¿Los hijos tienen que pagar los impuestos atrasados de un padre fallecido?
No con su propio dinero. El impuesto se paga con el patrimonio del padre. Los hijos que recibieron bienes de un patrimonio que no podía pagar sus deudas pueden ser responsables hasta el valor de lo que recibieron.
¿Cómo consigo los formularios W-2 y 1099 de un padre fallecido?
Envíe el Formulario 4506-T para pedir las transcripciones de salarios e ingresos, con una copia del certificado de defunción y las cartas testamentarias aprobadas por el tribunal, o el Formulario 56 con esas cartas adjuntas. Las transcripciones muestran lo que los empleadores y pagadores informaron cada año.
¿Se puede hacer responsable al albacea de los impuestos de una persona fallecida?
Sí, si el albacea paga otras deudas o reparte las herencias antes de pagar los impuestos federales cuando conocía hechos que alertarían de la deuda a una persona razonablemente prudente. La responsabilidad se limita al valor de los bienes pagados de esa forma, y se puede usar el Formulario 5495 para pedir la liberación de esa responsabilidad.
¿Hay fecha límite para presentar las declaraciones pendientes de una persona fallecida?
No hay fecha límite para presentar un año que falta, pero los reembolsos solo se pagan si la declaración se presenta dentro de los tres años siguientes a su fecha de vencimiento original. La declaración final vence el 15 de abril del año siguiente a la muerte.
Fuentes
- Publication 559, Survivors, Executors, and Administrators irs.gov
- File the final income tax returns of a deceased person irs.gov
- Deceased taxpayers: getting information from the IRS irs.gov
- IRM 5.17.13 Insolvencies and Decedents' Estates irs.gov
- Time you can claim a credit or refund irs.gov
- Penalty relief for reasonable cause irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo hacer declaraciones de impuestos atrasadas: paso a paso
Para hacer sus declaraciones de impuestos atrasadas, confirme qué años faltan, descargue sus transcripciones de salarios e ingres…
Declaraciones de años anteriores: plazos y reembolsos
Se pueden presentar declaraciones de impuestos de años anteriores para cualquier año, pero los reembolsos solo se pagan si presen…
Agente inscrito vs CPA: quién debe llevar su caso del IRS
Al elegir entre agente inscrito vs CPA, ambas credenciales tienen derechos ilimitados para representarlo ante el IRS (Servicio de…
Alivio del cónyuge inocente: Formulario 8857 y requisitos
El alivio del cónyuge inocente le permite librarse de los impuestos, intereses y multas causados por los errores de su cónyuge o…
¿Cárcel por no declarar impuestos? El riesgo real
Sí, puede haber cárcel por no declarar impuestos, pero solo si el incumplimiento es intencional: usted sabía que tenía que presen…