
Déclarations non produites d'une personne décédée : guide pour l'exécuteur testamentaire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les déclarations non produites d'une personne décédée sont produites par son représentant successoral : l'exécuteur testamentaire, l'administrateur nommé par le tribunal ou la personne qui a la charge des biens du défunt. Le représentant produit les années antérieures manquantes ainsi que la déclaration finale, paie l'impôt dû à même les biens de la succession avant de les distribuer, et peut en être personnellement responsable si les héritiers sont payés en premier. Les héritiers ne sont pas personnellement responsables, sauf s'ils ont reçu des biens de la succession.
- 01Qui produit
- Le représentant successoral (exécuteur testamentaire, administrateur ou personne qui a la charge des biens)
- 02Formulaire pour aviser l'IRS
- Formulaire 56, Notice Concerning Fiduciary Relationship
- 03Date d'échéance de la déclaration finale
- Le 15 avril de l'année suivant le décès (15 avril 2027 pour un décès en 2026)
- 04Formulaire de demande de remboursement
- Formulaire 1310, sauf si un conjoint survivant produit une déclaration conjointe ou si un représentant nommé par le tribunal joint le certificat du tribunal
- 05Dossiers du défunt
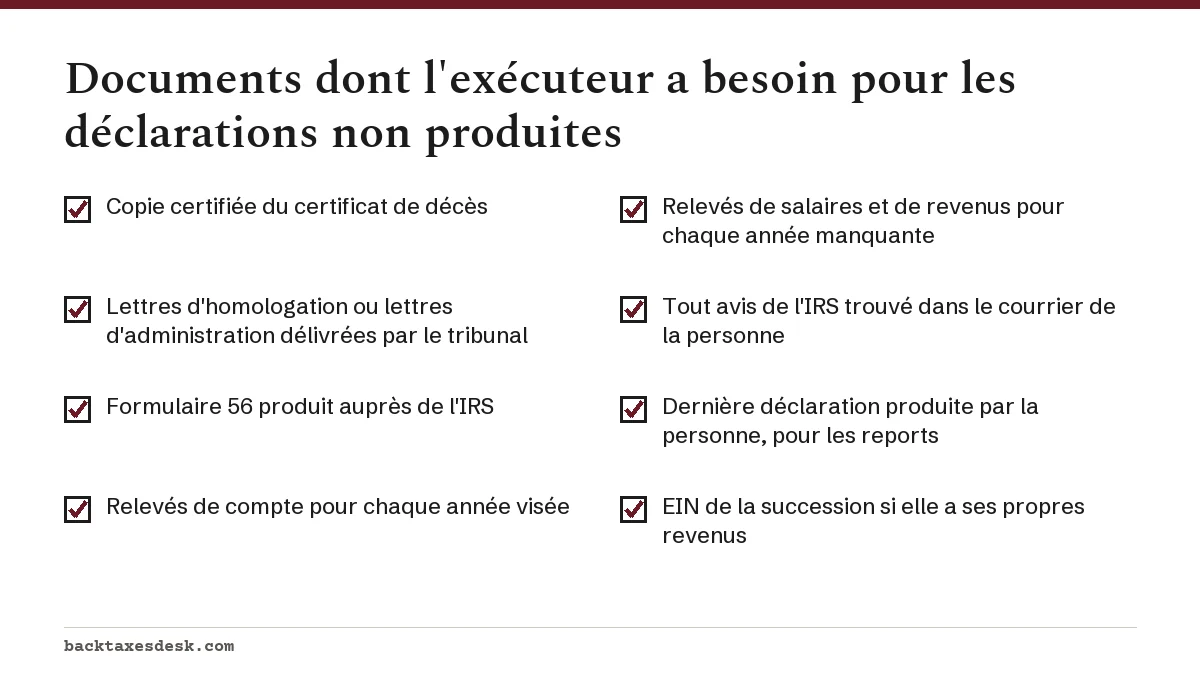
- Formulaire 4506-T (relevés) ou formulaire 4506 (copies) avec le certificat de décès et les lettres du tribunal
Déclarations non produites d'une personne décédée : qui en est responsable
Quand une personne meurt sans avoir produit toutes ses déclarations de revenus, l'obligation de les produire ne disparaît pas avec elle. Elle passe au représentant successoral. La Publication 559 de l'IRS (le fisc fédéral américain) définit ce rôle de façon large : l'exécuteur désigné dans le testament, l'administrateur nommé par un tribunal quand il n'y a pas de testament ou, à défaut des deux, toute personne qui a la possession réelle ou implicite des biens du défunt.
Selon la Publication 559, le représentant successoral doit produire toutes les déclarations que la personne n'a pas produites pour les années antérieures, et pas seulement la déclaration finale. La page de l'IRS sur les déclarations finales d'une personne décédée va dans le même sens : si les déclarations des années précédant le décès n'ont jamais été produites, vous pourriez devoir les produire.
Informez l'IRS que vous agissez pour la succession
Produisez le formulaire 56, Notice Concerning Fiduciary Relationship, dès que vous avez les renseignements qu'il demande, y compris le numéro d'identification d'employeur (EIN) de la succession s'il en a été obtenu un. L'avis reste en vigueur jusqu'à ce que vous produisiez un autre formulaire 56 qui met fin à la relation.
Obtenir les dossiers et les relevés d'un contribuable décédé
L'IRS remet les relevés et les copies de déclarations d'une personne décédée à l'exécuteur testamentaire, à l'administrateur ou au représentant successoral qui envoie les bons documents.
| Ce dont vous avez besoin | Formulaire | À joindre |
|---|---|---|
| Relevés de salaires et de revenus ou relevés de compte | Formulaire 4506-T | Certificat de décès, plus les lettres d'homologation approuvées par le tribunal, ou le formulaire 56 accompagné de ces lettres |
| Une copie complète d'une déclaration produite | Formulaire 4506 (des frais s'appliquent) | Comme ci-dessus |
Les relevés de compte montrent les années sans déclaration, ou une déclaration de remplacement (substitute for return) que l'IRS a déjà cotisée. Les relevés de salaires et de revenus énumèrent ensuite les formulaires W-2 et 1099 de chaque année manquante.
Produire la déclaration finale et les années manquées
Chaque année manquante est préparée sur le formulaire 1040 ou 1040-SR de cette année-là, exactement comme la personne l'aurait produite de son vivant. La déclaration finale couvre la période du 1er janvier à la date du décès et doit être produite à la date limite habituelle d'avril de l'année suivante. Pour une personne décédée en 2026, c'est le 15 avril 2027.
Signer et annoter les déclarations
- Inscrivez DECEASED (décédé), le nom de la personne et la date du décès en haut de la déclaration finale.
- Un représentant nommé par le tribunal signe la déclaration. S'il n'y en a pas, le conjoint survivant qui produit une déclaration conjointe la signe et inscrit « Filing as surviving spouse » (production à titre de conjoint survivant).
- S'il n'y a ni représentant nommé par le tribunal ni conjoint survivant, la personne qui a la charge des biens signe à titre de représentant successoral.
- Un conjoint survivant qui ne s'est pas remarié avant la fin de l'année du décès peut produire une déclaration conjointe pour cette année-là; le conjoint et tout représentant nommé par le tribunal la signent tous les deux.
Demander les remboursements des années manquantes
Un remboursement se demande avec le formulaire 1310, Statement of a Person Claiming Refund Due a Deceased Taxpayer. La Publication 559 prévoit deux exceptions : le conjoint survivant qui produit une déclaration conjointe, et le représentant nommé par le tribunal qui joint une copie du certificat de nomination du tribunal.
Le délai habituel pour obtenir un remboursement s'applique quand même. Le remboursement est perdu si la déclaration n'est pas produite dans les trois ans suivant sa date d'échéance initiale : un remboursement de l'année d'imposition 2023 doit donc être demandé au plus tard le 15 avril 2027. Notre page sur la production d'anciennes déclarations de revenus donne la date limite de chaque année récente, et la page comment produire des déclarations non produites traite des formulaires et de l'envoi postal.
Un exemple concret pour un exécuteur testamentaire
Supposons qu'un parent est décédé en juin 2026 sans avoir produit de déclaration pour 2023, 2024 ou 2025, avec de l'impôt retenu sur sa pension chaque année. L'exécuteur pourrait organiser le travail de 2027 ainsi.
| Année d'imposition | Date limite qui compte | Mode de production en 2027 | Priorité |
|---|---|---|---|
| 2023 | Remboursement perdu après le 15 avril 2027 | Papier seulement | Première, postée tôt avec le formulaire 1310 ou le certificat du tribunal |
| 2026 (déclaration finale) | À produire au plus tard le 15 avril 2027 | Transmission électronique ou papier | Deuxième |
| 2024 | Délai de remboursement ouvert jusqu'au 15 avril 2028 | Transmission électronique ou papier | Troisième |
| 2025 | Délai de remboursement ouvert jusqu'au 15 avril 2029 | Transmission électronique ou papier | Quatrième |
Si une année affiche plutôt un solde dû, mettez de côté l'argent de la succession nécessaire avant de verser les héritages. L'IRS peut appliquer le remboursement d'une année au solde dû d'une autre année.
Impôts impayés après un décès : payer à même la succession
L'impôt dû pour les années manquantes, avec ses pénalités et ses intérêts, est une dette de la succession. Si la succession ne peut pas payer tous ses créanciers, les créances fiscales fédérales passent généralement en premier en vertu de la loi fédérale sur la priorité des créances, 31 USC 3713. La Publication 559 prévient qu'un représentant qui distribue les biens de la succession avant de payer les dettes envers les États-Unis peut devenir personnellement responsable de l'impôt impayé.
Le manuel de l'IRS sur les successions des personnes décédées, l'IRM 5.17.13, ajoute deux limites : le représentant doit avoir eu connaissance de faits qui auraient alerté une personne raisonnablement prudente de l'existence de la dette fiscale, et sa responsabilité est plafonnée à la valeur des biens versés en violation de cette priorité. Un privilège fiscal fédéral né avant le décès continue de grever les biens après le décès : une maison dont la personne était propriétaire peut donc emporter le privilège dans la procédure d'homologation jusqu'au paiement de la dette.
Deux formulaires qui protègent l'exécuteur
- Formulaire 4810, Request for Prompt Assessment : ramène de trois ans à 18 mois à compter de la demande le délai dont l'IRS dispose pour établir un impôt sur le revenu supplémentaire sur les déclarations que vous avez produites. Il ne s'applique pas à l'impôt successoral.
- Formulaire 5495, Request for Discharge From Personal Liability : produit une fois les déclarations envoyées. L'IRS a neuf mois pour vous indiquer le montant dû; une fois ce montant payé, ou si l'IRS ne répond pas à temps, vous êtes libéré de votre responsabilité personnelle.
Si la succession touche un revenu brut de 600 $ ou plus après le décès, par exemple des intérêts ou des loyers, elle produit sa propre déclaration de revenus sur le formulaire 1041. Cette déclaration est distincte des formulaires 1040 manquants de la personne.
L'IRS efface-t-il la dette fiscale d'une personne décédée?
Non. Le décès n'annule pas l'impôt fédéral; le solde est recouvré auprès de la succession. Les héritiers et les bénéficiaires n'en sont pas personnellement responsables du simple fait qu'ils font partie de la famille.
L'exception concerne les biens. Le manuel de l'IRS explique que les personnes qui reçoivent des biens d'une succession insolvable peuvent engager leur responsabilité à titre de cessionnaires, jusqu'à concurrence de la valeur de ce qu'elles ont reçu. Les biens qui ne passent pas par l'homologation, comme ceux détenus conjointement avec gain de survie, vont directement au survivant, mais un privilège qui grevait déjà ces biens peut quand même les suivre.
Quand le conjoint survivant doit payer
Un conjoint qui a signé des déclarations conjointes avec la personne décédée est généralement responsable de la totalité de l'impôt pour ces années conjointes, car les déclarants conjoints sont solidairement responsables. Un conjoint qui croit que la dette appartient uniquement au partenaire décédé peut demander un allègement au moyen du formulaire 8857; consultez l'allègement pour conjoint innocent. L'impôt des années pour lesquelles la personne décédée a produit seule, ou a omis de produire seule, n'est généralement pas une dette personnelle du conjoint.
Les délais s'appliquent toujours de la façon habituelle. Une année sans déclaration peut être cotisée à tout moment, et l'impôt cotisé peut être recouvré pendant 10 ans après la cotisation, comme l'explique notre page sur le délai de prescription des déclarations non produites.
Pénalités sur les années manquantes et quand demander de l'aide
Les pénalités pour défaut de production et pour défaut de paiement s'appliquent aux années manquées comme elles se seraient appliquées du vivant de la personne. L'IRS inclut le décès ou la maladie grave du contribuable ou d'un membre de sa famille immédiate parmi les circonstances qu'il examine pour un allègement pour motif raisonnable; expliquez donc par écrit si une maladie survenue avant le décès a empêché la production des déclarations.
Le risque pénal lié au défaut volontaire de produire, traité dans notre page sur la prison pour ne pas avoir produit ses déclarations, concerne la personne qui a omis de produire. Un exécuteur qui découvre des années manquantes et les produit remplit le devoir que décrit la Publication 559.
Envisagez l'aide d'un professionnel s'il y a plusieurs années de revenus de travail autonome, une succession qui pourrait ne pas couvrir toutes ses dettes, des biens à vendre ou une possible déclaration d'impôt successoral sur le formulaire 706. Les enrolled agents, les CPA et les avocats peuvent tous représenter une succession auprès de l'IRS; notre comparaison enrolled agent ou CPA explique les différences. L'ensemble du processus de rattrapage est présenté dans notre guide sur les déclarations non produites.
Questions fréquentes
Qui produit les déclarations en retard d'une personne décédée?
Le représentant successoral : l'exécuteur désigné dans le testament, l'administrateur nommé par un tribunal ou, à défaut des deux, la personne qui a la charge des biens de la personne décédée. Un conjoint survivant peut signer une déclaration conjointe pour l'année du décès.
Les enfants doivent-ils payer les impôts impayés d'un parent décédé?
Pas avec leur propre argent. L'impôt est payé à même la succession du parent. Les enfants qui ont reçu des biens d'une succession incapable de payer ses dettes peuvent être responsables jusqu'à concurrence de la valeur de ce qu'ils ont reçu.
Comment obtenir les formulaires W-2 et 1099 d'un parent décédé?
Envoyez le formulaire 4506-T pour obtenir les relevés de salaires et de revenus, avec une copie du certificat de décès et les lettres d'homologation approuvées par le tribunal, ou le formulaire 56 accompagné de ces lettres. Les relevés montrent ce que les employeurs et les payeurs ont déclaré pour chaque année.
Un exécuteur testamentaire peut-il être tenu responsable des impôts d'une personne décédée?
Oui, si l'exécuteur paie d'autres dettes ou distribue des héritages avant de payer l'impôt fédéral alors qu'il connaissait des faits qui auraient alerté une personne raisonnablement prudente de l'existence de la dette. Sa responsabilité est limitée à la valeur des biens ainsi versés, et le formulaire 5495 permet de demander une libération.
Y a-t-il une date limite pour produire les déclarations non produites d'une personne décédée?
Il n'y a pas de date limite pour produire une année manquante, mais les remboursements ne sont versés que si la déclaration est produite dans les trois ans suivant sa date d'échéance initiale. La déclaration finale doit être produite au plus tard le 15 avril de l'année suivant le décès.
Sources
- Publication 559, Survivors, Executors, and Administrators irs.gov
- File the final income tax returns of a deceased person irs.gov
- Deceased taxpayers: getting information from the IRS irs.gov
- IRM 5.17.13 Insolvencies and Decedents' Estates irs.gov
- Time you can claim a credit or refund irs.gov
- Penalty relief for reasonable cause irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment produire des déclarations non produites : étapes
Pour produire des déclarations non produites, confirmez les années manquantes, téléchargez vos relevés de salaires et de revenus…
Produire d'anciennes déclarations de revenus : délais et formulaires
Produire d'anciennes déclarations de revenus est permis pour n'importe quelle année, mais les remboursements ne sont versés que s…
Enrolled agent ou CPA : qui choisir face à l'IRS
Entre un enrolled agent ou un CPA, les deux titres donnent des droits illimités de vous représenter devant l'IRS (le fisc fédéral…
Exonération du conjoint innocent : formulaire 8857
L'exonération du conjoint innocent (innocent spouse relief) vous permet d'échapper à l'impôt, aux intérêts et aux pénalités causé…
Prison pour ne pas avoir produit ses impôts : le vrai risque
Oui, on peut aller en prison pour ne pas avoir produit ses impôts, mais seulement si le défaut est délibéré : vous saviez que vou…