
Que se passe-t-il si on ne produit pas sa déclaration de revenus à l'IRS
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
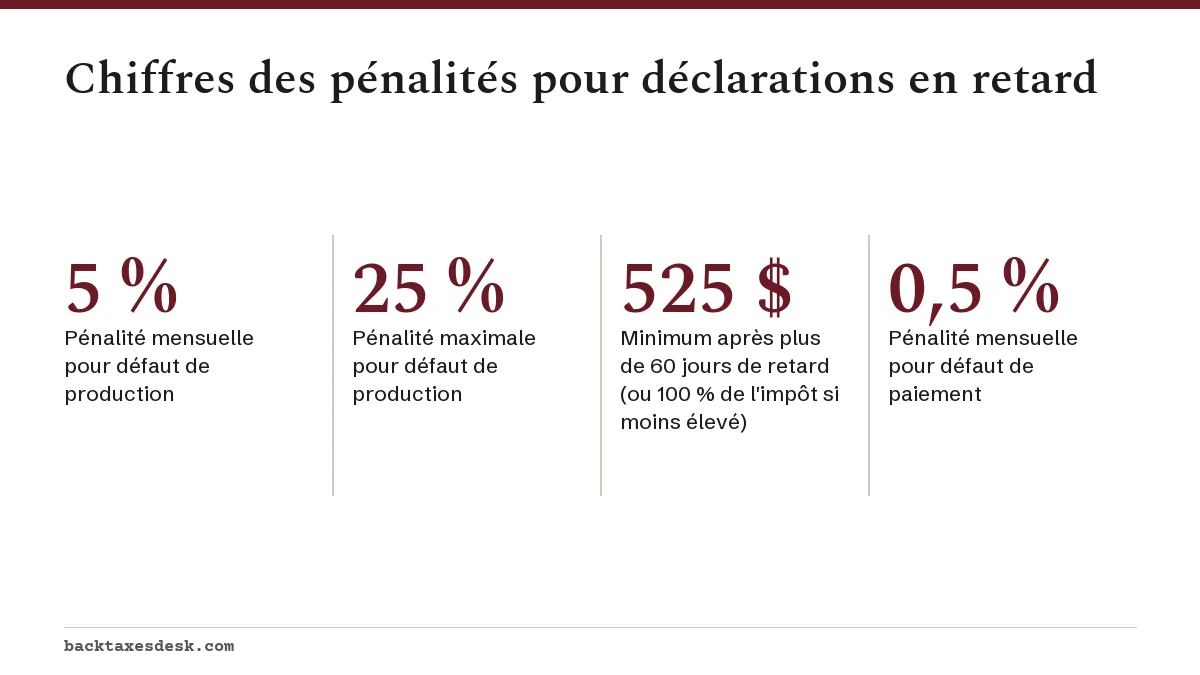
Ce qui se passe si on ne produit pas sa déclaration dépend de ce que vous devez. Si vous devez de l'impôt, l'IRS (le fisc fédéral américain) ajoute 5 % de l'impôt impayé chaque mois, jusqu'à 25 %, avec un minimum de 525 $ une fois la déclaration en retard de plus de 60 jours, puis peut établir une déclaration de remplacement et recouvrer la somme. Si c'est plutôt l'IRS qui vous doit un remboursement, il n'y a pas de pénalité, mais vous perdez l'argent après trois ans.
- 01Pénalité pour défaut de production
- 5 % par mois ou partie de mois, maximum 25 %
- 02Minimum si plus de 60 jours de retard
- 525 $ ou 100 % de l'impôt dû, selon le moins élevé (déclarations dues après 2025)
- 03Pénalité pour défaut de paiement
- 0,5 % par mois, maximum 25 %
- 04Taux d'intérêt, oct.-déc. 2026
- 7 % par année, composé quotidiennement
- 05Date limite pour un remboursement
- 3 ans à compter de la date d'échéance initiale
Que se passe-t-il si on ne produit pas sa déclaration : la réponse directe
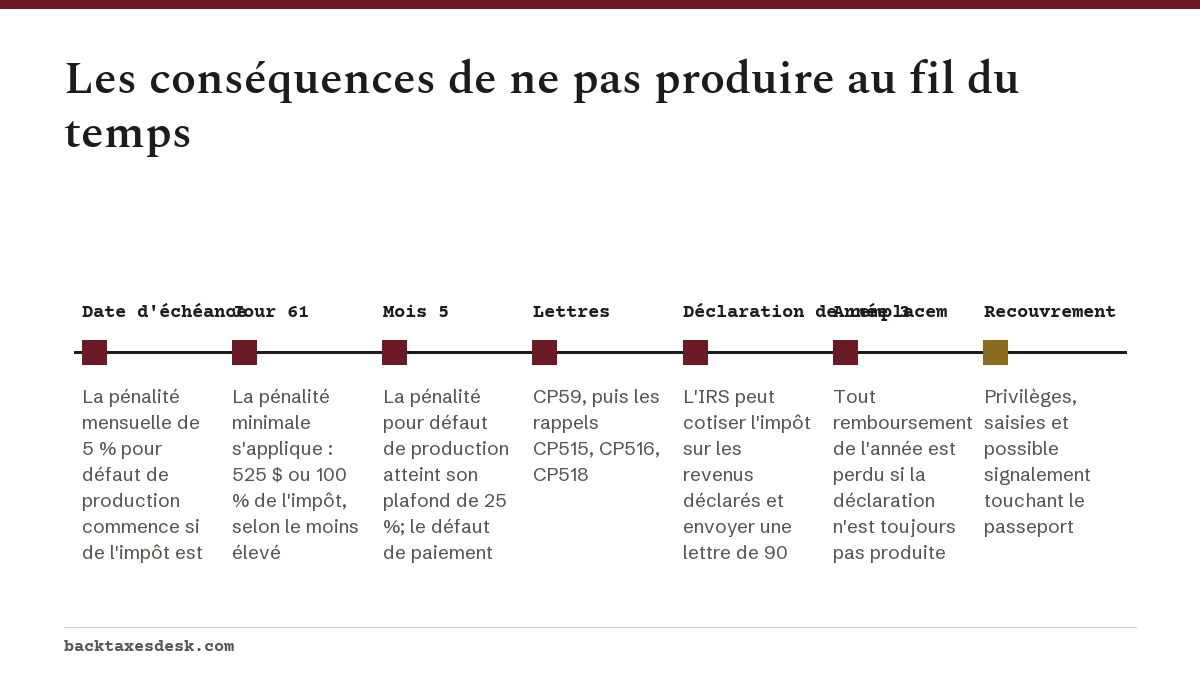
Si vous devez de l'impôt, les coûts commencent à s'accumuler dès le lendemain de la date limite, même si la première lettre de l'IRS peut n'arriver que des mois plus tard. L'IRS impose une pénalité pour défaut de production pour chaque mois ou partie de mois de retard, ajoute une pénalité distincte pour l'impôt impayé et facture des intérêts sur les deux. Au cours des mois et des années qui suivent, il envoie des lettres, peut préparer une déclaration à votre place, puis peut recouvrer la somme par saisie ou par privilège.
Si l'IRS vous doit un remboursement, la situation est différente. Il n'y a pas de pénalité, car les pénalités sont calculées sur l'impôt impayé et vous n'avez aucun impôt impayé. Le risque est de perdre complètement le remboursement une fois le délai de réclamation de trois ans expiré.
La pénalité pour défaut de production et le minimum de 525 $
La pénalité pour défaut de production est de 5 % de l'impôt impayé à la date d'échéance pour chaque mois ou partie de mois de retard, jusqu'à 25 %. Si vous n'avez pas payé non plus, la pénalité de 0,5 % pour défaut de paiement s'applique pendant les mêmes mois, et la pénalité pour défaut de production est réduite de ce montant : le total combiné est donc de 5 % par mois pendant les cinq premiers mois.
Une fois la déclaration en retard de plus de 60 jours, un minimum s'applique. Pour les déclarations dues après le 31 décembre 2025, ce qui comprend les déclarations de l'année d'imposition 2026 dues le 15 avril 2027, le minimum est de 525 $ ou de 100 % de l'impôt dû, selon le moins élevé des deux montants.
Exemple : 4 000 $ dus, déclaration produite avec cinq mois de retard
| Frais | Taux mensuel | Total sur cinq mois |
|---|---|---|
| Défaut de paiement | 0,5 % | 100 $ |
| Défaut de production (réduite du défaut de paiement) | 4,5 % | 900 $ |
| Pénalités combinées | 5,0 % | 1 000 $ |
Après le cinquième mois, la pénalité pour défaut de production atteint son maximum, mais la pénalité pour défaut de paiement continue d'ajouter 20 $ par mois sur ces 4 000 $ jusqu'à ce qu'elle atteigne son propre plafond de 25 %, et les intérêts quotidiens continuent de courir. L'IRS facture un mois complet même si vous produisez ou payez en cours de mois.
Exemple : petit solde, déclaration produite avec 90 jours de retard
Si vous deviez 300 $ et avez produit avec 90 jours de retard, la pénalité en pourcentage à elle seule serait bien inférieure à 100 $. Comme la déclaration est en retard de plus de 60 jours, le minimum s'applique : le moins élevé de 525 $ ou de 100 % de l'impôt, de sorte que la pénalité pour défaut de production devient 300 $.
Perdre ses remboursements après trois ans
Les demandes de remboursement doivent généralement être faites dans les trois ans suivant la date d'échéance de la déclaration, et le remboursement est limité à l'impôt payé au cours des trois années précédant la demande. L'impôt retenu et les acomptes provisionnels sont réputés payés à la date d'échéance initiale : ils sortent donc de la période visée une fois les trois ans écoulés.
En pratique, un remboursement de l'année d'imposition 2023 est perdu si la déclaration n'est pas produite au plus tard le 15 avril 2027. Notre page sur la production d'anciennes déclarations de revenus donne la date limite de chaque année récente. L'IRS retient aussi le remboursement d'une déclaration courante tant qu'une déclaration plus ancienne figure comme manquante, et il vous en informe par un avis CP63.
Que se passe-t-il si on ne produit pas sa déclaration pendant des années
L'IRS compare ses données des formulaires W-2 et 1099 avec les déclarations produites. Pour une année manquante, le processus habituel commence par un avis CP59 qui vous demande de produire ou d'expliquer pourquoi vous n'aviez pas à le faire, suivi de rappels comme les avis CP515, CP516 et le dernier, CP518.
Si ces avis restent sans réponse, l'IRS peut préparer une déclaration de remplacement (substitute for return) à partir des seuls revenus déclarés par des tiers, puis envoyer un avis CP2566 ou un avis de déficience CP3219N. La déclaration de remplacement (SFR) peut omettre des déductions et des crédits auxquels vous aviez droit : l'impôt est donc souvent plus élevé que celui de la déclaration que vous auriez produite.
Une fois l'impôt cotisé, le processus de recouvrement normal commence : factures, possible privilège fiscal fédéral, avis CP504 qui permet à l'IRS de prendre vos remboursements d'impôt d'État, et saisies sur le salaire ou les comptes bancaires après un avis final d'intention de saisie. Les soldes qui atteignent le seuil de dette gravement en souffrance, soit 66 000 $ pour 2026, peuvent aussi être signalés au département d'État en vue d'une mesure touchant le passeport.
D'autres conséquences qu'on oublie
- Un délai judiciaire court : un avis de déficience CP3219N donne 90 jours (150 si l'avis est adressé à l'extérieur des États-Unis) pour déposer une requête devant la Tax Court, et produire une déclaration en retard ne prolonge pas ce délai.
- Ententes de paiement en suspens : vous devez être à jour dans vos déclarations avant que l'IRS approuve une entente de paiement.
- Limites à l'allègement des pénalités : le First Time Abate exige trois années antérieures produites à temps, de sorte qu'une série d'années manquantes rend généralement inadmissibles les années suivantes.
Aucune limite de temps pour les années non produites
Quand une déclaration est produite, l'IRS dispose généralement de trois ans pour cotiser de l'impôt supplémentaire. Quand aucune déclaration n'est produite, ce délai ne commence jamais, et l'impôt peut être cotisé à tout moment. L'IRS ne poursuit normalement que les six dernières années, mais c'est une politique, et non une limite inscrite dans la loi. Les détails se trouvent sur notre page sur le délai de prescription des déclarations non produites.
Et si vous n'avez pas produit parce que vous n'y étiez pas obligé?
Si votre revenu était inférieur au seuil de production selon votre âge et votre situation de famille aux fins de l'impôt, il n'y a ni pénalité ni déclaration obligatoire. Si l'IRS vous envoie quand même un avis CP59, répondez avec le formulaire 15103 ou une lettre qui explique pourquoi. Il peut quand même être avantageux de produire si de l'impôt a été retenu sur votre paie ou si vous avez droit à des crédits remboursables, tant que le délai de trois ans n'est pas expiré.
Comment régler la situation
- Produisez d'abord l'année manquante la plus récente si elle donne droit à un remboursement encore dans le délai de trois ans.
- Produisez toute année visée par un avis de l'IRS qui comporte une date limite, surtout une lettre de 90 jours.
- Produisez les années restantes, en remontant six ans, sauf si l'IRS en demande davantage.
- Payez ce que vous pouvez, puis demandez un délai supplémentaire ou une entente de paiement.
- Demandez un allègement des pénalités au titre du First Time Abate ou d'un motif raisonnable.
Pour l'ensemble du processus, consultez notre guide sur les déclarations non produites.
Questions fréquentes
Que se passe-t-il si on ne produit pas sa déclaration pendant 3 ans?
Si vous devez de l'impôt, chaque année accumule jusqu'à 25 % en pénalités pour défaut de production, plus les pénalités pour défaut de paiement et les intérêts, et l'IRS peut établir des déclarations de remplacement. Si l'IRS vous doit des remboursements, le plus ancien des trois est sur le point d'expirer, puisque les remboursements doivent être demandés dans les trois ans suivant la date d'échéance.
Y a-t-il une pénalité pour ne pas produire si l'IRS me doit un remboursement?
Non. La pénalité pour défaut de production est un pourcentage de l'impôt impayé : si l'impôt retenu couvrait votre impôt, la pénalité est nulle. Vous perdez quand même le remboursement si vous attendez plus de trois ans.
L'IRS va-t-il produire ma déclaration à ma place?
Il le peut. Après des avis restés sans réponse, l'IRS peut préparer une déclaration de remplacement à partir des données des formulaires W-2 et 1099, puis envoyer un avis de déficience qui propose l'impôt à payer.
Que se passe-t-il si on n'a jamais produit de déclaration?
Il n'y a aucun délai de prescription pour la cotisation de l'impôt d'une année sans déclaration. L'IRS se concentre habituellement sur les six dernières années, mais il peut exiger des déclarations plus anciennes.
Que se passe-t-il si on ne produit pas sa déclaration une année, mais qu'on paie à temps?
Si vos paiements ou l'impôt retenu couvraient la totalité de l'impôt, il n'y a pas de pénalité pour défaut de production, puisque rien n'était impayé. Vous devriez quand même produire, car l'IRS peut envoyer des avis et retenir vos remboursements futurs jusqu'à ce que la déclaration soit reçue.
Que se passe-t-il si on ne produit pas sa déclaration, mais qu'on ne doit rien?
Si l'impôt retenu ou vos paiements couvraient la totalité de l'impôt, il n'y a pas de pénalité pour défaut de production, puisque cette pénalité est un pourcentage de l'impôt impayé, et le minimum de 525 $ est plafonné à 100 % de l'impôt dû; il est donc nul lui aussi. Vous pouvez quand même recevoir des lettres de l'IRS, comme un avis CP59, si vous étiez tenu de produire une déclaration, et vous perdez tout remboursement si vous attendez plus de trois ans pour le demander.
Sources
- Failure to file penalty irs.gov
- Failure to pay penalty irs.gov
- Time you can claim a credit or refund irs.gov
- Notices for past due tax returns irs.gov
- Filing past due tax returns irs.gov
- Revocation or denial of passport for unpaid taxes irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.