
Délai de prescription des déclarations non produites : jusqu'où l'IRS peut remonter
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
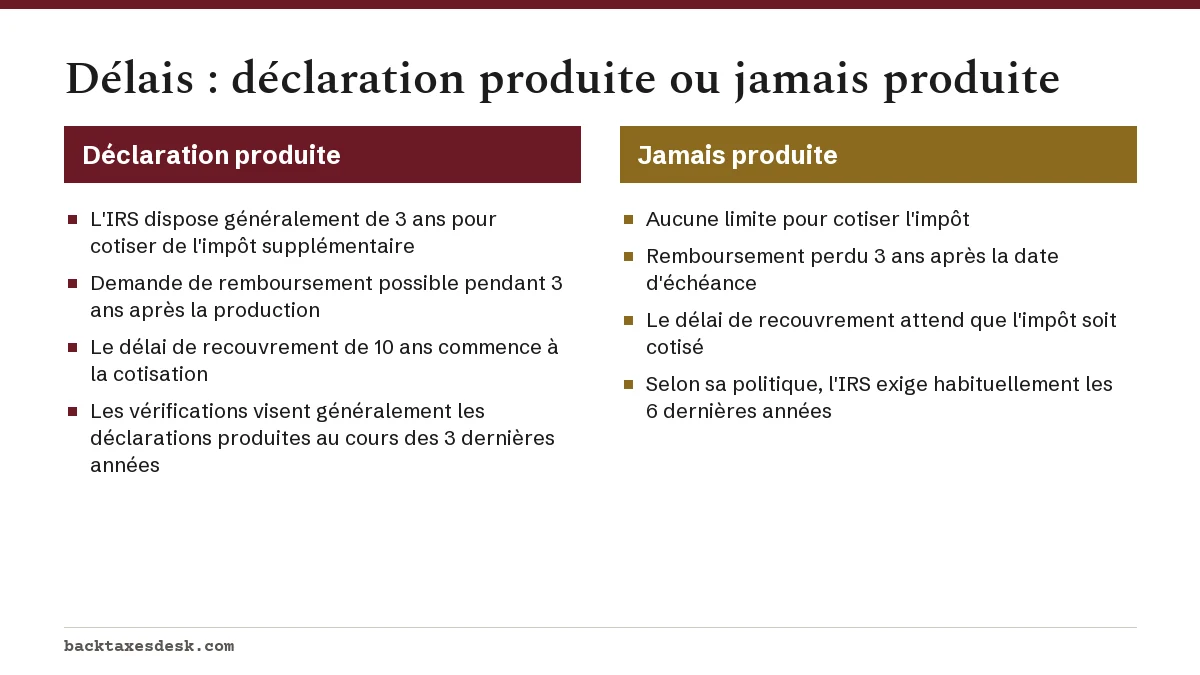
Il n'y a pas de délai de prescription pour l'établissement de l'impôt sur les déclarations non produites : en vertu de l'article 6501(c)(3) de l'IRC, l'IRS (le fisc fédéral américain) peut cotiser à tout moment une année sans déclaration. En pratique, il exige normalement les six dernières années. Les remboursements expirent trois ans après la date d'échéance, et le délai de recouvrement de 10 ans ne commence qu'une fois l'impôt cotisé.
- 01Délai de cotisation sans déclaration
- Aucun; l'impôt peut être cotisé à tout moment (IRC 6501(c)(3))
- 02Délai de cotisation une fois la déclaration produite
- Généralement 3 ans à compter de la date de production
- 03Pratique d'exécution de l'IRS
- Normalement 6 ans (Policy Statement 5-133)
- 04Délai de remboursement
- 3 ans à compter de la date d'échéance
- 05Délai de recouvrement
- 10 ans à compter de la cotisation (CSED)
Pourquoi le délai de prescription des déclarations non produites ne commence jamais
Le délai de prescription des déclarations non produites ne fonctionne pas comme celui dont la plupart des gens ont entendu parler. Le délai bien connu de trois ans dont dispose l'IRS pour cotiser de l'impôt supplémentaire court à partir de la date de production d'une déclaration. S'il n'existe aucune déclaration, il n'y a aucune date de départ : l'IRS peut donc cotiser l'impôt de cette année-là à tout moment en vertu de l'article 6501(c)(3) de l'Internal Revenue Code.
Le manuel de l'IRS sur les déclarations non produites, l'IRM 4.12.1, le dit clairement. Il précise aussi qu'une fois la déclaration en retard reçue, la règle ordinaire s'applique et la période de cotisation devient de trois ans à compter de la date de production de cette déclaration tardive, sous réserve des exceptions habituelles comme la période de six ans en cas d'omission importante de revenus.
Quatre délais, quatre points de départ différents
La plupart des confusions viennent du mélange de délais distincts. Chacun répond à une question différente et part d'un événement différent.
| Délai | Ce qu'il limite | Quand il commence | Durée |
|---|---|---|---|
| Cotisation (ASED) | L'ajout d'impôt par l'IRS pour l'année | Quand vous produisez votre propre déclaration | Généralement 3 ans; illimité sans déclaration |
| Remboursement (RSED) | Votre demande de remboursement | Date de production ou de paiement (l'impôt retenu est réputé payé à la date d'échéance) | 3 ans après la production ou 2 ans après le paiement, selon la date la plus tardive |
| Recouvrement (CSED) | Le recouvrement par l'IRS de l'impôt cotisé | Date de cotisation de l'impôt | 10 ans, avec des suspensions |
| Poursuite pénale | L'accusation de défaut volontaire de produire | La date d'échéance manquée | 6 ans |
Déclarations non produites et règle des 6 ans : la pratique de l'IRS
Le Policy Statement 5-133 indique aux employés de l'IRS que la période d'exécution pour les déclarations en retard ne dépasse normalement pas six ans. Une fois que les déclarations de l'année d'imposition 2026 seront dues le 15 avril 2027, les six années les plus récentes seront 2021 à 2026.
La politique permet des périodes plus longues ou plus courtes. Selon l'IRM 4.12.1, l'approbation de la direction est nécessaire pour aller au-delà de six ans ou pour s'arrêter avant. Les gestionnaires tiennent compte des manquements antérieurs, des revenus de sources illégales, de l'effet sur l'observation volontaire et de l'impôt attendu par rapport au travail requis.
Dois-je produire plus de six ans de déclarations?
Habituellement non, sauf si l'IRS le demande. Vous devez être à jour dans vos déclarations avant que l'IRS approuve une entente de paiement : si vous en demandez une, confirmez auprès de l'IRS les années dont il a besoin. N'oubliez pas que les années antérieures à cette période ne sont pas légalement fermées; il faut donc quand même répondre à une demande visant une année plus ancienne.
Le délai de trois ans pour les remboursements
Les remboursements suivent la logique inverse : ils expirent, même si les cotisations, elles, n'expirent pas. Vous devez généralement demander un remboursement dans les trois ans suivant la production ou dans les deux ans suivant le paiement, et l'impôt retenu est réputé payé à la date d'échéance initiale. Pour une année jamais produite, cela donne trois ans à compter de la date d'échéance.
C'est pourquoi un ancien remboursement ne peut plus servir à compenser l'impôt que vous devez pour une autre année une fois son délai expiré. Notre page sur la production d'anciennes déclarations de revenus donne les dates limites de remboursement année par année.
Déclarations non produites et 10 ans : quand commence la période de recouvrement
L'IRS dispose généralement de 10 ans à compter de la date de cotisation pour recouvrer l'impôt, les pénalités et les intérêts. La date de fin s'appelle la Collection Statute Expiration Date. Pour une année non produite, rien ne peut être cotisé tant que vous n'avez pas produit ou que l'IRS n'a pas terminé une déclaration de remplacement : les 10 ans n'ont donc pas commencé.
Autrement dit, attendre ne fait pas écouler le délai de recouvrement; cela en retarde le début. Les demandes d'entente de paiement en attente, les offers in compromise, la faillite et les audiences Collection Due Process peuvent aussi suspendre le délai une fois qu'il court. Consultez notre page sur le délai de prescription du recouvrement de l'IRS pour connaître chaque cas de suspension.
Exemple de l'agencement des délais
Disons que vous n'avez jamais produit pour 2021 et que l'IRS termine une déclaration de remplacement cotisée en 2025. Le recouvrement peut alors se poursuivre jusque vers 2035, avant les suspensions. Si vous produisez ensuite votre propre déclaration de 2021 en 2027 pour réduire la facture, l'IRS dispose de trois ans à compter de cette production pour examiner ce que vous avez déclaré, et le délai de remboursement pour 2021 a pris fin dès 2025.
Combien d'années peut-on passer sans produire de déclaration?
Légalement, aucune, si votre revenu vous obligeait à produire une déclaration. Il n'existe aucun nombre d'années après lequel une déclaration non produite cesse de compter. Ce qui change avec le temps, c'est le coût : les pénalités s'accumulent, les remboursements expirent et les anciens documents deviennent plus difficiles à reconstituer.
Le délai de prescription de l'IRS sur les déclarations non produites a aussi un effet sur le risque pénal. La poursuite pour défaut volontaire de produire doit généralement commencer dans les six ans, mais la cotisation civile n'a pas de telle limite. Notre page sur la prison pour ne pas avoir produit ses déclarations traite de cet aspect.
Ce que cela signifie pour votre plan
- Produisez chacune des six dernières années pour lesquelles vous deviez produire une déclaration.
- Placez en tête de liste les années donnant droit à un remboursement qui sont encore dans le délai de trois ans.
- Si l'IRS a déjà établi une déclaration de remplacement pour une année, produisez votre propre déclaration pour la remplacer; consultez la déclaration de remplacement de l'IRS.
- Répondez à toute demande de l'IRS visant une année plus ancienne, même si elle est hors de la période de six ans.
- Une fois l'impôt cotisé, vérifiez vos dates de fin de recouvrement sur votre relevé de compte.
Pour l'ensemble du processus de rattrapage, commencez par notre guide sur les déclarations non produites.
Questions fréquentes
Jusqu'où l'IRS peut-il remonter pour des déclarations non produites?
Légalement, aussi loin qu'il le veut, car l'impôt d'une année sans déclaration peut être cotisé à tout moment. Selon sa politique, l'IRS n'exige normalement pas plus que les six dernières années.
Y a-t-il un délai de prescription si je n'ai jamais produit de déclaration?
Pas pour la cotisation de l'impôt. Le délai de cotisation de trois ans commence seulement quand vous produisez votre propre déclaration, et une déclaration de remplacement de l'IRS ne le déclenche pas.
Le délai de recouvrement de 10 ans commence-t-il si je ne produis pas?
Non. Les 10 ans commencent à la cotisation. Si l'IRS cotise l'impôt au moyen d'une déclaration de remplacement, le délai commence à ce moment-là; sinon, il commence quand votre propre déclaration est traitée.
L'IRS peut-il remonter 20 ans pour des impôts non déclarés?
Il le peut, puisqu'aucun délai ne s'applique à une année non produite, mais sa politique s'arrête normalement à six ans. Remonter plus loin exige l'approbation de la direction, selon des facteurs comme les manquements antérieurs, les revenus illégaux et le montant d'impôt en jeu.
Produire une ancienne déclaration fait-il repartir le délai de prescription?
La production déclenche le délai de cotisation pour la première fois, habituellement trois ans à compter de la date de production. Elle entraîne aussi la cotisation de l'impôt que vous déclarez, ce qui déclenche la période de recouvrement de 10 ans pour ce montant.
Sources
- IRM 4.12.1 Nonfiled Returns irs.gov
- Time IRS can collect tax irs.gov
- Time you can claim a credit or refund irs.gov
- IRM 9.1.3 Criminal Statutory Provisions and Common Law irs.gov
- Filing past due tax returns irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.