
Prescripción de declaraciones no presentadas: hasta cuántos años atrás puede ir el IRS
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
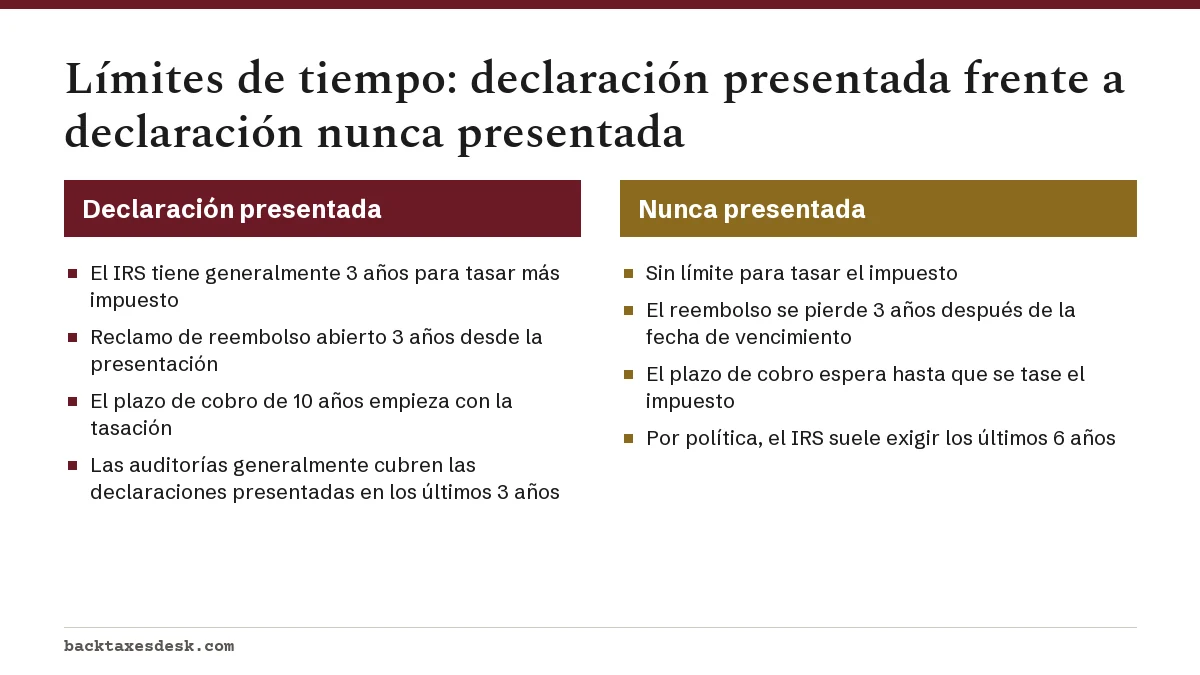
No hay prescripción de declaraciones no presentadas para tasar el impuesto: según la sección 6501(c)(3) del Código de Impuestos Internos (IRC), el IRS (Servicio de Impuestos Internos) puede tasar en cualquier momento un año sin declaración. En la práctica, normalmente pide los últimos seis años. Los reembolsos vencen tres años después de la fecha de vencimiento, y el plazo de 10 años para el cobro solo empieza una vez que se tasa el impuesto.
- 01Límite para tasar sin declaración
- Ninguno; el impuesto se puede tasar en cualquier momento (IRC 6501(c)(3))
- 02Límite para tasar una vez que presenta
- Generalmente 3 años desde la fecha de presentación
- 03Práctica de cumplimiento del IRS
- Normalmente 6 años (Declaración de Política 5-133)
- 04Plazo para el reembolso
- 3 años desde la fecha de vencimiento
- 05Plazo para el cobro
- 10 años desde la tasación (CSED)
Por qué la prescripción de las declaraciones no presentadas nunca empieza
La prescripción de las declaraciones no presentadas funciona de forma distinta a la que la mayoría de la gente conoce. El conocido límite de tres años para que el IRS tase más impuesto cuenta desde la fecha en que se presenta una declaración. Si no existe declaración, no hay fecha de inicio, así que el IRS puede tasar el impuesto de ese año en cualquier momento según la sección 6501(c)(3) del Código de Impuestos Internos.
El propio manual del IRS para declaraciones no presentadas, IRM 4.12.1, lo dice directamente. También dice que, una vez que se recibe una declaración atrasada, se aplica la regla normal y el periodo de tasación pasa a ser de tres años desde la fecha en que se presentó esa declaración tardía, con las excepciones habituales, como el periodo de seis años cuando se omiten ingresos importantes.
Cuatro plazos, cuatro puntos de partida distintos
La mayor parte de la confusión viene de mezclar límites de tiempo distintos. Cada uno responde a una pregunta diferente y empieza con un hecho diferente.
| Plazo | Qué limita | Cuándo empieza | Duración |
|---|---|---|---|
| Tasación (ASED) | Que el IRS añada impuesto para ese año | Cuando usted presenta su propia declaración | Generalmente 3 años; ilimitado sin declaración |
| Reembolso (RSED) | Que usted reclame un reembolso | Fecha de presentación o de pago (la retención cuenta como pagada en la fecha de vencimiento) | Lo que sea más tarde: 3 años desde la presentación o 2 años desde el pago |
| Cobro (CSED) | Que el IRS cobre el impuesto tasado | Fecha en que se tasa el impuesto | 10 años, con suspensiones |
| Proceso penal | Acusar por no presentar de forma intencional | La fecha de vencimiento no cumplida | 6 años |
Declaraciones no presentadas 6 años: la práctica del IRS
La Declaración de Política 5-133 indica a los empleados del IRS que el periodo de cumplimiento para declaraciones atrasadas normalmente no pasa de seis años. Cuando venzan las declaraciones del año tributario 2026, el 15 de abril de 2027, los seis años más recientes serán de 2021 a 2026.
La política permite periodos más largos o más cortos. Según el IRM 4.12.1, hace falta la aprobación de la gerencia para ir más allá de seis años o para quedarse antes. Los gerentes consideran el incumplimiento anterior, los ingresos de fuentes ilegales, el efecto en el cumplimiento voluntario y el impuesto esperado en comparación con el trabajo que implica.
¿Tengo que presentar más de seis años?
Normalmente no, a menos que el IRS lo pida. Debe estar al día con la presentación antes de que el IRS apruebe un plan de pagos a plazos, así que si va a solicitar uno, confirme con el IRS qué años necesita. Tenga en cuenta que los años anteriores a ese periodo no están cerrados legalmente, así que igual tiene que responder si le piden un año más antiguo.
El plazo de tres años para los reembolsos
Los reembolsos siguen la lógica contraria: vencen aunque las tasaciones no venzan. Por lo general, debe reclamar un reembolso dentro de los tres años siguientes a la presentación o de los dos años siguientes al pago, y la retención de impuestos se considera pagada en la fecha de vencimiento original. Para un año que nunca se presentó, eso equivale a tres años desde la fecha de vencimiento.
Por eso, una vez cerrado su plazo, un reembolso antiguo no se puede usar para compensar el impuesto que usted deba de otro año. Nuestra página sobre cómo presentar declaraciones de años anteriores tiene las fechas límite de reembolso año por año.
Declaraciones no presentadas 10 años: cuándo empieza el periodo de cobro
Por lo general, el IRS tiene 10 años desde la fecha de tasación para cobrar el impuesto, las multas y los intereses. La fecha final se llama Collection Statute Expiration Date (fecha de vencimiento del plazo de cobro). En un año no presentado no se puede tasar nada hasta que usted presente o el IRS complete una declaración sustitutiva, así que los 10 años no han empezado.
Eso significa que esperar no agota el plazo de cobro; solo retrasa su inicio. Las solicitudes pendientes de un plan de pagos a plazos, los ofrecimientos de transacción, la bancarrota y las audiencias del debido proceso de cobro (Collection Due Process) también pueden pausar el plazo una vez que está corriendo. Vea nuestra página sobre la prescripción del cobro del IRS para conocer todas las causas de suspensión.
Ejemplo de cómo se combinan los plazos
Suponga que nunca presentó la declaración de 2021 y que el IRS completa una declaración sustitutiva que se tasa en 2025. El cobro puede seguir hasta aproximadamente 2035, antes de las suspensiones. Si luego presenta su propia declaración de 2021 en 2027 para reducir la deuda, el IRS tiene tres años desde esa presentación para revisar lo que usted declaró, y el plazo para el reembolso de 2021 ya se cerró en 2025.
¿Cuántos años se puede estar sin declarar impuestos?
Legalmente, ninguno, si sus ingresos le obligaban a presentar una declaración. No hay un número de años a partir del cual una declaración no presentada deja de importar. Lo que cambia con el tiempo es cuánto cuesta: las multas crecen, los reembolsos vencen y los registros antiguos son más difíciles de reconstruir.
La prescripción del IRS para declaraciones no presentadas también afecta el riesgo penal. El proceso por no presentar de forma intencional generalmente debe empezar dentro de seis años, pero la tasación civil no tiene ese límite. Nuestra página sobre ir a la cárcel por no presentar impuestos trata ese aspecto.
Qué significa esto para su plan
- Presente cada año de los últimos seis en que tenía la obligación de presentar.
- Ponga primero los años con reembolsos que todavía estén dentro del plazo de tres años.
- Si el IRS ya hizo una declaración sustitutiva para un año, presente su propia declaración para reemplazarla; vea la declaración sustitutiva del IRS.
- Responda a cualquier solicitud del IRS sobre un año más antiguo aunque esté fuera del periodo de seis años.
- Una vez tasado el impuesto, revise las fechas finales de cobro en su transcripción de cuenta del IRS.
Para el proceso completo de ponerse al día, empiece con nuestra guía de declaraciones no presentadas.
Preguntas frecuentes
¿Hasta cuántos años atrás puede ir el IRS por declaraciones no presentadas?
Legalmente, tan atrás como quiera, porque el impuesto de un año sin declaración se puede tasar en cualquier momento. Por política, el IRS normalmente no pide más de los últimos seis años.
¿Hay prescripción si nunca presentó la declaración?
No para tasar el impuesto. El límite de tres años para la tasación empieza solo cuando usted presenta su propia declaración, y una declaración sustitutiva del IRS no lo pone en marcha.
¿Empieza el plazo de cobro de 10 años si no presento la declaración?
No. Los 10 años empiezan con la tasación. Si el IRS tasa el impuesto mediante una declaración sustitutiva, el plazo empieza entonces; si no, empieza cuando se procesa su propia declaración.
¿Puede el IRS ir 20 años atrás por impuestos no declarados?
Puede, porque no hay límite de tiempo para un año no presentado, pero su política normalmente se detiene en seis años. Ir más atrás requiere la aprobación de la gerencia, según factores como el incumplimiento anterior, los ingresos ilegales y la cantidad de impuesto en juego.
¿Presentar una declaración antigua reinicia la prescripción?
Presentarla pone en marcha el plazo de tasación por primera vez, normalmente tres años desde esa fecha de presentación. También da lugar a la tasación de cualquier impuesto que usted declare, lo que inicia el periodo de cobro de 10 años para esa cantidad.
Fuentes
- IRM 4.12.1 Nonfiled Returns irs.gov
- Time IRS can collect tax irs.gov
- Time you can claim a credit or refund irs.gov
- IRM 9.1.3 Criminal Statutory Provisions and Common Law irs.gov
- Filing past due tax returns irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.