
简短回答
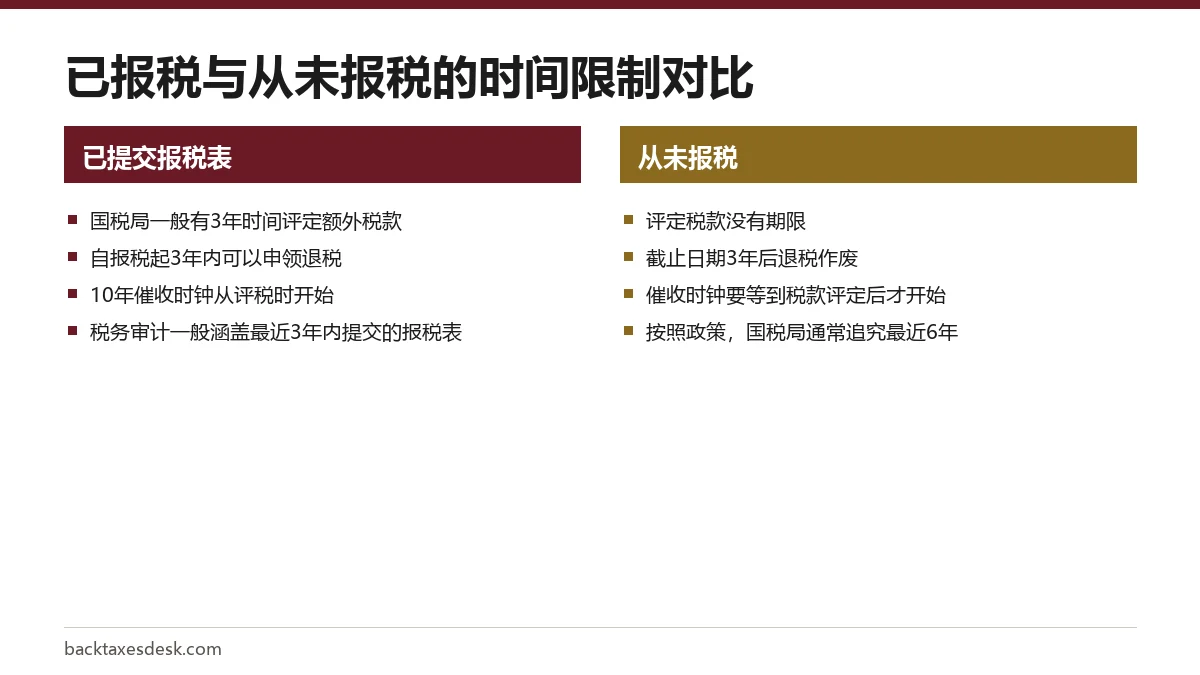
关于未报税诉讼时效,答案是评税没有时效限制:根据《国内税收法典》第6501(c)(3)条(IRC 6501(c)(3)),美国国税局(IRS)可以随时为没有报税表的年度评定税款。实际上,国税局通常只要求补报最近6年。退税在截止日期3年后作废,而10年的催收时钟只有在税款评定之后才开始计算。
- 01没有报税表时的评税期限
- 无;可随时评定税款(IRC 6501(c)(3))
- 02报税后的评税期限
- 一般为自报税之日起3年
- 03国税局的执法做法
- 通常为6年(政策声明5-133)
- 04申领退税的期限
- 自截止日期起3年
- 05催收期限
- 自评税之日起10年(CSED)
为什么未报税的诉讼时效永远不会开始计算
未报税诉讼时效的运作方式,与大多数人听说过的那种时效不同。大家熟悉的国税局评定额外税款的3年期限,是从报税表提交之日起计算的。如果根本没有报税表,就没有起算日,所以根据《国内税收法典》第6501(c)(3)条,国税局可以随时为该年度评定税款。
国税局自己的未申报报税表手册IRM 4.12.1直接写明了这一点。手册还指出,一旦收到逾期报税表,就适用一般规则,评税期限变为自该逾期报税表提交之日起3年,但仍受常见例外情况的限制,例如大量漏报收入时适用的6年期限。
四个时钟,四个不同的起点
大多数混淆都来自把不同的时间限制混为一谈。每一个时钟回答的问题不同,起算的事件也不同。
| 时钟 | 限制什么 | 何时开始 | 期限 |
|---|---|---|---|
| 评税(ASED) | 国税局为该年度追加税款 | 您提交自己的报税表时 | 一般为3年;没有报税表则不受限制 |
| 退税(RSED) | 您申领退税 | 报税日或付款日(预扣税视为在截止日期当天缴纳) | 自报税起3年或自付款起2年,以较晚者为准 |
| 催收(CSED) | 国税局催收已评定的税款 | 税款评定之日 | 10年,有暂停情形 |
| 刑事起诉 | 以故意不报税提起指控 | 错过的截止日期 | 6年 |
未报税6年:国税局要求补报的惯例
政策声明5-133(Policy Statement 5-133)告诉国税局员工,追究逾期报税表的执法期通常不超过6年。2026纳税年度的报税表于2027年4月15日到期后,最近6年就是2021至2026年。
这项政策允许更长或更短的期限。根据IRM 4.12.1,要追溯超过6年,或者不满6年就停止,都需要管理层批准。管理人员会权衡过去的不遵从记录、来自非法来源的收入、对自愿遵从的影响,以及预期税款与所需工作量的比较。
我需要补报超过6年吗?
通常不需要,除非国税局要求。国税局批准分期付款协议之前,您必须已经按规定报税,所以如果您要申请,请先向国税局确认它需要哪些年度。请记住,这个范围之前的年度在法律上并没有了结,所以如果国税局要求补报更早的年度,仍然必须回应。
3年的退税期限
退税遵循相反的逻辑:评税没有期限,退税却会过期。您一般必须在报税后3年内或缴税后2年内申领退税,而预扣税视为在原截止日期当天缴纳。对于从未报税的年度,这相当于自截止日期起3年。
这就是为什么旧年度的退税一旦过了期限,就不能用来抵缴您在另一个年度欠的税款。我们关于补报往年报税表的页面逐年列出了退税截止日期。
未报税10年:催收期从何时开始
国税局一般自评税之日起有10年时间催收税款、罚款和利息。截止日期称为催收时效到期日(Collection Statute Expiration Date)。对于未报税的年度,在您报税或国税局完成替代报税表之前,什么都无法评定,所以这10年还没有开始。
这意味着拖延并不能让催收时钟走完,只会推迟它的起点。时钟开始计算后,正在审理的分期付款协议申请、折中方案、破产和催收正当程序(Collection Due Process)听证,也都会让时钟暂停。所有暂停情形请参阅我们的国税局催收时效页面。
各个时钟如何衔接的实例
假设您从未提交2021年的报税表,而国税局完成了一份替代报税表,并在2025年评定了税款。不算暂停的话,催收可以持续到大约2035年。如果您之后在2027年提交自己的2021年报税表以减少欠款,国税局自该报税之日起有3年时间审查您申报的内容,而2021年的退税期限早在2025年就已截止。
可以多少年不报税?
从法律上讲,只要您的收入要求您报税,就一年都不能不报。不存在过了多少年,未申报的报税表就无关紧要的说法。随着时间改变的是代价:罚款越积越多,退税会过期,较早的记录也越来越难重建。
国税局对未申报报税表的诉讼时效也会影响刑事风险。以故意不报税提起诉讼,一般必须在6年内开始,但民事评税没有这样的截止期限。我们关于不报税会坐牢吗的页面介绍了这方面的内容。
这对您的计划意味着什么
- 最近6年中,凡是您必须报税的年度都要补报。
- 把仍在3年期限内、可以拿到退税的年度排在最前面。
- 如果国税局已经为某一年做了替代报税表,请提交您自己的报税表来取代它;请参阅国税局替代报税表。
- 对于国税局要求补报的更早年度,即使超出了6年范围,也要回应。
- 税款评定后,在账户记录(account transcript)中查看您的催收截止日期。
完整的补报流程,请从我们的未申报的报税表指南开始。
常见问题
未报税的话,国税局最多能追溯多少年?
从法律上讲,想追溯多远就能追溯多远,因为没有报税表的年度可以随时评定税款。按照政策,国税局通常最多只要求补报最近6年。
从来没有报过税,有诉讼时效吗?
在评税方面没有。3年的评税期限只有在您提交自己的报税表后才开始计算,国税局的替代报税表不会启动这个期限。
不报税的话,10年催收时钟会开始计算吗?
不会。这10年从评税时开始。如果国税局通过替代报税表评定了税款,时钟就从那时开始;否则,从您自己的报税表处理完毕时开始。
国税局能追溯20年前未报的税吗?
可以,因为未报税的年度不受任何时间限制,但按照政策,国税局通常以6年为限。要再往前追溯需要管理层批准,依据的因素包括过去的不遵从记录、非法收入和涉及的税款金额。
补报旧的报税表会让诉讼时效重新计算吗?
报税会让评税时钟第一次开始计算,通常是自报税之日起3年。它还会导致您申报的税款被评定,从而启动该金额的10年催收期。
来源
- IRM 4.12.1 Nonfiled Returns irs.gov
- Time IRS can collect tax irs.gov
- Time you can claim a credit or refund irs.gov
- IRM 9.1.3 Criminal Statutory Provisions and Common Law irs.gov
- Filing past due tax returns irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。