
Carta 566 del IRS: su declaración está en una auditoría por correo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La carta 566 del IRS es la carta de primer contacto de una auditoría por correo: le informa que una declaración fue seleccionada para examen y enumera las partidas concretas que debe respaldar con documentos antes de la fecha de vencimiento impresa en la carta. Envíe copias, no originales, y pida más tiempo antes de la fecha límite si lo necesita. Si no responde, el IRS rechaza esas partidas.
- 01Qué es
- Carta de primer contacto que abre una auditoría por correspondencia (por correo)
- 02Fecha límite
- La fecha de vencimiento impresa en la carta, normalmente 30 días
- 03Tiempo adicional
- Las auditorías por correo permiten una prórroga automática de 30 días por fax o por correo
- 04Carta 566-B
- Incluye el Formulario 4549, que muestra el resultado si usted no envía nada
- 05Confirmación del IRS
- Carta de recibo dentro de 30 días de los documentos enviados por correo o fax
¿Qué es la carta 566 del IRS?
La carta 566 del IRS es una carta de primer contacto que abre un examen por correspondencia, es decir, una auditoría hecha completamente por correo. Indica el año tributario, enumera cada partida de la declaración que el IRS cuestiona (o los ingresos que cree que se omitieron) y pide documentos que respalden esas partidas.
Una carta de examen por correspondencia como esta no es una factura ni una conclusión de que usted hizo algo indebido. La Publicación 3498-A, The Examination Process (Audits by Mail) (el proceso de examen en las auditorías por correo), explica que el IRS puede aceptar la declaración tal como se presentó una vez que vea sus registros. Las auditorías por correo son el formato más común; la guía de la auditoría por correspondencia explica el proceso completo y la guía de auditorías del IRS compara los tres formatos.
Carta 566-B, 566-S, 566-E y otras versiones
El sufijo después del número le indica en qué tipo de auditoría por correo está. El IRS usa varias versiones de la carta de primer contacto, y la versión determina si ya se adjunta un informe propuesto.
| Versión | Uso habitual | ¿Incluye informe? |
|---|---|---|
| Carta 566-S | Auditoría de una partida específica, adaptada por el examinador | No |
| Carta 566-E | Salarios, retenciones y créditos reembolsables | No |
| Carta 566-B | Primer contacto junto con un resultado propuesto | Sí, el Formulario 4549 |
| Otros sufijos (como 566-T) | Versiones del mismo primer contacto para programas específicos | Revise los documentos adjuntos |
Las versiones de la carta 566-B del IRS merecen especial atención. Incluyen el Formulario 4549, Report of Income Tax Examination Changes (informe de cambios del examen del impuesto sobre los ingresos), que muestra el impuesto que el IRS propondrá si usted no envía nada. Ese informe no es definitivo. Es el punto de partida, y sus documentos son la forma de cambiarlo.
Si recibió una versión identificada como carta 566-T del IRS u otro sufijo que no aparece en la tabla, los pasos para responder son los mismos: lea la lista de partidas, revise la fecha de vencimiento y busque un Formulario 4549 dentro del sobre.
¿Cuánto tiempo tengo para responder a la carta 566?
Debe responder antes de la fecha impresa en la carta. Las cartas que incluyen un informe se emiten como cartas de 30 o de 45 días según los procedimientos de examen de los centros del IRS (IRM 4.19.13), y las cartas sin informe usan un plazo parecido, así que cuente desde la fecha de la carta, no desde el día en que llegó.
En las auditorías por correo, el IRS permite una prórroga automática de 30 días si la pide por fax o por correo, según su página de auditorías. La Publicación 3498-A también le invita a llamar al número de la carta antes de la fecha límite para hablar de más tiempo. Asegúrese de que la prórroga quede registrada antes de la fecha de vencimiento original.
Cómo responder a una auditoría con la carta 566
Responda a cada partida cuestionada por separado, con copias de los registros y una breve explicación, y envíelo de la forma que indica la carta. Una primera respuesta ordenada y completa es el factor que más ayuda a cerrar rápido una auditoría por correo.
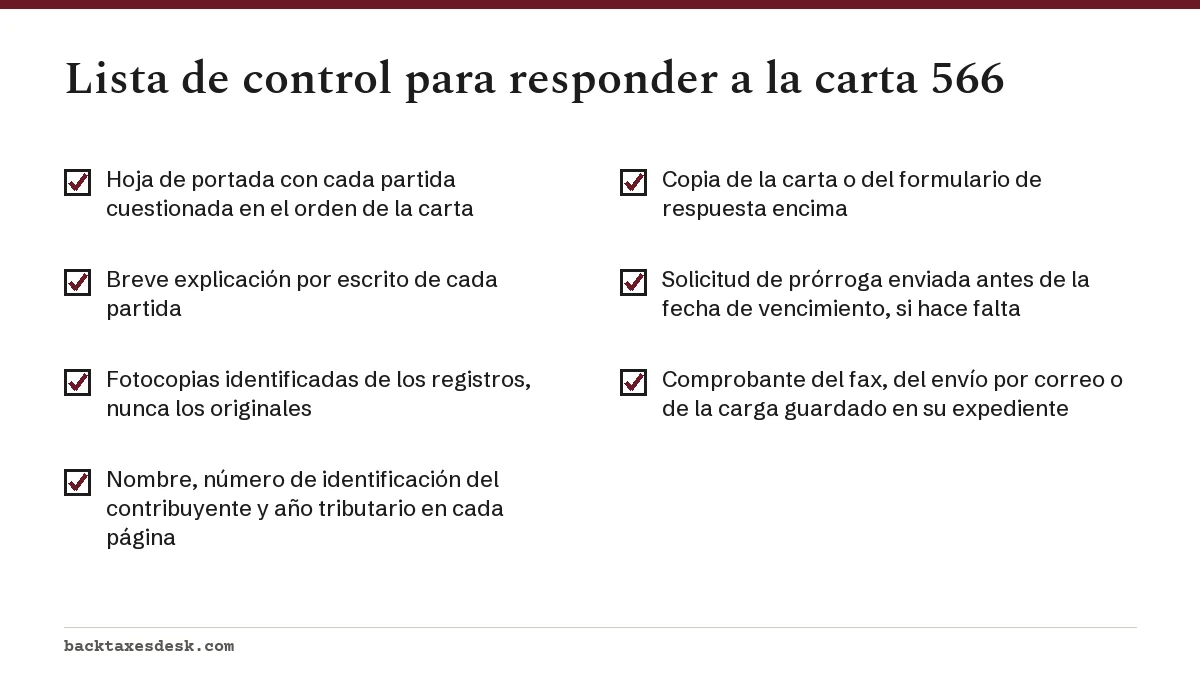
- Copie en una hoja de portada la lista de partidas cuestionadas de la carta, numeradas en el mismo orden.
- Debajo de cada partida, escriba una o dos oraciones que expliquen la cantidad y cómo llegó a ella.
- Adjunte fotocopias de los registros que respaldan cada partida, identificadas con el número de la partida.
- Escriba su nombre, su número de identificación del contribuyente y el año tributario en cada página, algo que la Publicación 3498-A pide en las páginas enviadas por fax.
- Si no puede documentar una cantidad, explique cómo se calculó en lugar de dejarla en blanco.
- Incluya el formulario de respuesta o una copia de la carta para que la respuesta se asocie con su caso.
- Envíela por fax, por correo o por el método de carga que indique su carta, y guarde un comprobante del envío.
Ejemplo: una carta 566-S cuestiona $3,600 de gastos de cuidado de niños usados para un crédito y un gasto de suministros de $2,900 en el Anexo C (Schedule C). La respuesta tiene dos secciones. La sección 1 contiene la declaración del proveedor de cuidado y los registros de pago por un total de $3,600. La sección 2 contiene las facturas de suministros y los estados de cuenta de la tarjeta por un total de $2,900, con una línea que explica por qué los suministros se usaron solo para el negocio.
Si sus registros son demasiado voluminosos para enviarlos por fax o por correo, llame al número de la carta. La Publicación 3498-A dice que el examinador puede aceptar una lista detallada, y la página de auditorías del IRS señala que puede pedir una auditoría en persona cuando hay muchos registros.
¿Qué pasa después de la carta 566?
Después de que usted responde, el IRS envía una carta dentro de 30 días para confirmar los documentos recibidos por correo o fax, y luego un examinador los revisa. Si necesita más información, recibirá otra solicitud.
- Registros aceptados: recibe una carta sin cambios. Guárdela con la declaración de ese año.
- Cambios propuestos: recibe un informe y una carta de 30 días, como la carta 525, con opciones para aceptar, hablar con un gerente o ir a Apelaciones.
- Ninguna respuesta: el IRS rechaza las partidas cuestionadas y luego emite un aviso legal de deficiencia, con 90 días para presentar una petición ante el Tribunal Tributario antes de que se tase el impuesto.
Si ya se hizo una tasación porque no vio la carta, todavía tiene opciones. El proceso de reconsideración de la auditoría le permite presentar los registros más tarde mientras el impuesto siga sin pagarse.
Paso a paso
Lea la lista de partidas y la fecha de vencimiento
Identifique cada partida cuestionada y la fecha de respuesta impresa en la carta.
Pida más tiempo si lo necesita
Solicite la prórroga automática de 30 días por fax o por correo, o llame al número de la carta, antes de la fecha de vencimiento.
Prepare una respuesta por secciones
Escriba una hoja de portada que enumere cada partida con una breve explicación y adjunte copias identificadas de los registros que la respaldan.
Envíela y guarde un comprobante
Envíela por fax, por correo o cárguela como indique la carta, con su nombre, su número de identificación y el año tributario en cada página, y guarde un comprobante del envío.
Esté atento a la siguiente carta
Espere una confirmación de recibo dentro de 30 días y luego una carta sin cambios o un informe con opciones de apelación.
Preguntas frecuentes
¿La carta 566 del IRS es una auditoría?
Sí. La carta 566 es la carta de primer contacto del IRS para un examen por correspondencia, que es una auditoría hecha por correo. Cubre solo las partidas que aparecen en la carta.
¿Qué hago si no encuentro un recibo que pide la carta 566?
Envíe lo que tenga, como estados de cuenta bancarios o de tarjetas, y explique cómo se calculó la cantidad. La Publicación 3498-A indica a los contribuyentes que den una explicación cuando no pueden comprobar una cantidad, en lugar de ignorar la partida.
¿Debo firmar el Formulario 4549 que llegó con la carta 566-B?
Solo si está de acuerdo con todos los cambios que propone. Si no está de acuerdo o piensa enviar documentos, no lo firme; en su lugar, envíe sus registros y su explicación antes de la fecha de vencimiento.
¿Puedo llamar al examinador por mi carta 566?
Sí. Llame al número de la carta; la persona que conteste normalmente puede ayudarle, y si es necesario puede pedir que le devuelva la llamada el examinador asignado.
¿Una auditoría con la carta 566 retrasa mi reembolso?
Por lo general sí, en el año que se examina. Si la auditoría termina con un reembolso a su favor, la Publicación 3498-A dice que puede esperarlo unas 6 a 8 semanas después de que se cierre la auditoría, siempre que no se compense con otras deudas.
Fuentes
- IRS audits irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- IRM 4.19.13, General Case Development and Resolution irs.gov
- Understanding your CP566 notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Auditoría por correspondencia del IRS: cómo funciona
Una auditoría por correspondencia del IRS es un examen que se hace completamente por correo: el IRS le pide que envíe, antes de u…
Carta 525 del IRS: cambios propuestos y sus 30 días
La carta 525 del IRS que envían los examinadores es la carta general de 30 días (General 30-Day Letter): cierra una auditoría por…
Reconsideración de auditoría del IRS: cómo reabrirla
La reconsideración de auditoría del IRS (Servicio de Impuestos Internos) es el proceso para reabrir una auditoría terminada, o un…
Aviso de deficiencia del IRS (Carta 3219): carta de 90 días
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde l…