
Lettre 566 de l'IRS : votre déclaration fait l'objet d'une vérification par la poste
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La lettre 566 de l'IRS (le fisc fédéral américain) est la lettre de premier contact d'une vérification par la poste : elle vous informe qu'une déclaration a été choisie pour une vérification et énumère les éléments précis que vous devez appuyer par des documents avant la date d'échéance imprimée sur la lettre. Envoyez des copies, jamais les originaux, et demandez plus de temps avant la date limite si vous en avez besoin. Si vous ne répondez pas, l'IRS refuse les éléments visés.
- 01Ce que c'est
- Lettre de premier contact qui ouvre une vérification par correspondance (par la poste)
- 02Date limite
- La date d'échéance imprimée sur la lettre, souvent 30 jours
- 03Délai supplémentaire
- Les vérifications par la poste permettent une prolongation automatique de 30 jours, demandée par télécopieur ou par la poste
- 04Lettre 566-B
- Comprend le formulaire 4549, qui montre le résultat si vous n'envoyez rien
- 05Confirmation de l'IRS
- Lettre de réception dans les 30 jours suivant l'envoi des documents par la poste ou par télécopieur
Qu'est-ce que la lettre 566 de l'IRS?
La lettre 566 de l'IRS est une lettre de premier contact qui ouvre une vérification par correspondance, c'est-à-dire une vérification faite entièrement par la poste. Elle indique l'année d'imposition, énumère chaque élément de la déclaration que l'IRS remet en question (ou le revenu qu'il croit avoir été omis) et demande des documents qui appuient ces éléments.
Une lettre de vérification par correspondance comme celle-ci n'est ni une facture ni une conclusion de faute. La publication 3498-A, The Examination Process (Audits by Mail), explique que l'IRS peut accepter la déclaration telle qu'elle a été produite une fois qu'il a vu vos documents. Les vérifications par la poste sont le type le plus courant; le guide de la vérification par correspondance couvre l'ensemble du processus, et le guide de la vérification de l'IRS compare les trois types.
Lettres 566-B, 566-S, 566-E et autres versions
Le suffixe qui suit le numéro vous indique quel type de vérification par la poste vous concerne. L'IRS utilise plusieurs versions de la lettre de premier contact, et la version détermine si un rapport proposé est déjà joint.
| Version | Utilisation habituelle | Rapport joint? |
|---|---|---|
| Lettre 566-S | Vérification d'un élément précis, adaptée par le vérificateur | Non |
| Lettre 566-E | Salaires, retenues d'impôt et crédits remboursables | Non |
| Lettre 566-B | Premier contact combiné à un résultat proposé | Oui, le formulaire 4549 |
| Autres suffixes (comme 566-T) | Versions propres à certains programmes du même premier contact | Vérifiez les pièces jointes |
Les versions 566-B de l'IRS méritent une attention particulière. Elles comprennent le formulaire 4549, Report of Income Tax Examination Changes, qui montre l'impôt que l'IRS proposera si vous n'envoyez rien. Ce rapport n'est pas définitif. C'est le point de départ, et vos documents sont le moyen de le modifier.
Si vous avez reçu une version portant la mention lettre 566-T de l'IRS ou un autre suffixe absent du tableau, les étapes de réponse ci-dessous sont les mêmes : lisez la liste des éléments, vérifiez la date d'échéance et cherchez un formulaire 4549 dans l'enveloppe.
Combien de temps ai-je pour répondre à la lettre 566?
Vous devez répondre avant la date imprimée sur la lettre. Les lettres accompagnées d'un rapport sont émises comme lettres de 30 jours ou de 45 jours selon les procédures de vérification des centres de traitement de l'IRS (IRM 4.19.13), et les lettres sans rapport prévoient un délai semblable : comptez donc à partir de la date de la lettre, et non du jour où elle est arrivée.
Pour les vérifications par la poste, l'IRS accorde une prolongation automatique de 30 jours si vous la demandez par télécopieur ou par la poste, selon sa page sur les vérifications. La publication 3498-A vous invite aussi à appeler au numéro inscrit sur la lettre avant la date limite pour discuter d'un délai supplémentaire. Faites consigner la prolongation avant la date d'échéance initiale.
Comment répondre à une vérification par lettre 566
Répondez à chaque élément remis en question séparément, avec des copies de documents et une courte explication, envoyées selon les instructions de la lettre. Une première réponse soignée et complète est le facteur qui compte le plus pour clore rapidement une vérification par la poste.
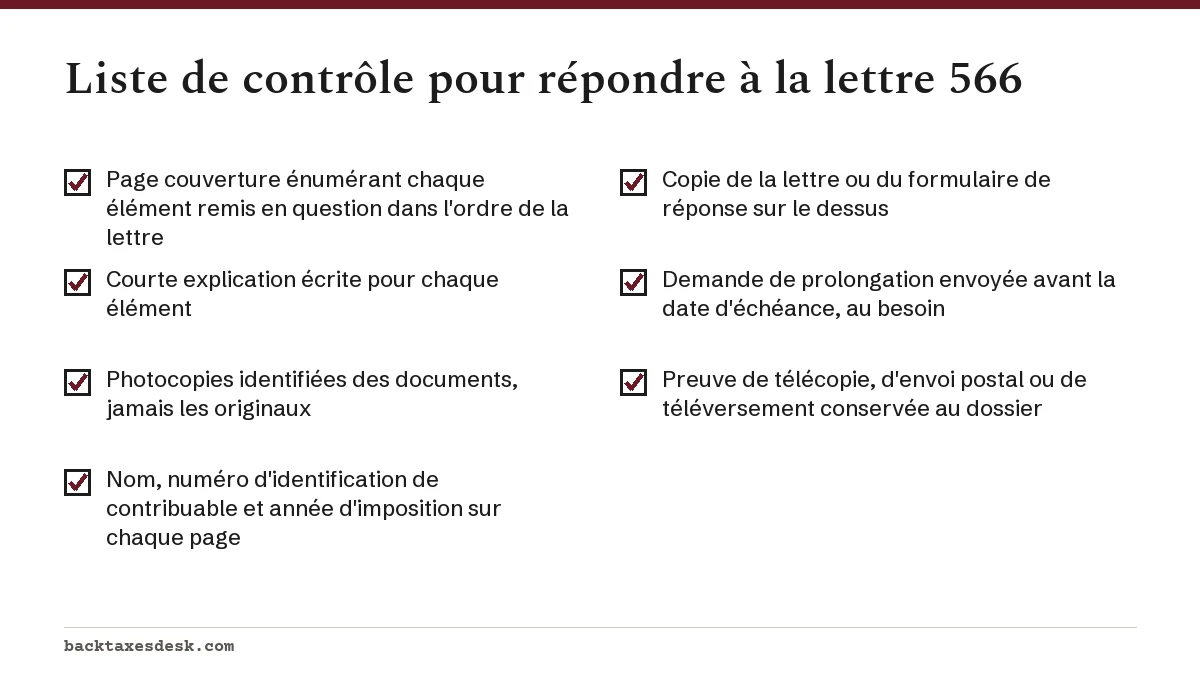
- Recopiez sur une page couverture la liste des éléments remis en question dans la lettre, numérotés dans le même ordre.
- Sous chaque élément, écrivez une ou deux phrases qui expliquent le montant et la façon dont vous l'avez obtenu.
- Joignez des photocopies des documents justificatifs de chaque élément, identifiées par le numéro de l'élément.
- Inscrivez votre nom, votre numéro d'identification de contribuable et l'année d'imposition sur chaque page, comme la publication 3498-A le demande pour les pages télécopiées.
- Si vous ne pouvez pas justifier un montant, expliquez comment il a été calculé au lieu de laisser l'élément sans réponse.
- Joignez le formulaire de réponse ou une copie de la lettre pour que votre réponse soit associée à votre dossier.
- Envoyez par télécopieur, par la poste ou par la méthode de téléversement indiquée dans votre lettre, et gardez une preuve d'envoi.
Exemple : une lettre 566-S remet en question 3 600 $ de frais de garde d'enfants utilisés pour un crédit et une dépense de fournitures de 2 900 $ inscrite à l'annexe C (Schedule C). La réponse comprend deux onglets. L'onglet 1 contient le relevé du service de garde et les preuves de paiement totalisant 3 600 $. L'onglet 2 contient les factures de fournitures et les relevés de carte totalisant 2 900 $, avec une ligne expliquant pourquoi les fournitures servaient uniquement à l'entreprise.
Si vos documents sont trop volumineux pour être envoyés par télécopieur ou par la poste, appelez au numéro inscrit sur la lettre. Selon la publication 3498-A, le vérificateur peut accepter une liste détaillée, et la page de l'IRS sur les vérifications précise que vous pouvez demander une vérification en personne quand les documents sont nombreux.
Que se passe-t-il après la lettre 566?
Après votre réponse, l'IRS envoie dans les 30 jours une lettre confirmant la réception des documents envoyés par la poste ou par télécopieur, puis un vérificateur les examine. S'il faut plus de renseignements, vous recevez une autre demande.
- Documents acceptés : vous recevez une lettre sans modification. Conservez-la avec la déclaration de cette année-là.
- Modifications proposées : vous recevez un rapport et une lettre de 30 jours, comme la lettre 525, avec la possibilité d'accepter, de parler à un gestionnaire ou de vous adresser au service des appels (Appeals).
- Aucune réponse : l'IRS refuse les éléments remis en question, puis émet un avis de redressement légal (statutory notice of deficiency) qui vous donne 90 jours pour déposer une requête devant la Tax Court (le tribunal fiscal fédéral américain) avant que l'impôt soit cotisé.
Si une cotisation a déjà été établie parce que vous n'avez pas vu la lettre, il vous reste des options. Le processus de réexamen de la vérification vous permet de présenter les documents plus tard, tant que l'impôt n'est pas payé.
Étape par étape
Lire la liste des éléments et la date d'échéance
Repérez chaque élément remis en question et la date de réponse imprimée sur la lettre.
Demander du temps au besoin
Demandez la prolongation automatique de 30 jours par télécopieur ou par la poste, ou appelez au numéro inscrit sur la lettre, avant la date d'échéance.
Préparer une réponse avec onglets
Rédigez une page couverture qui énumère chaque élément avec une courte explication, et joignez des copies identifiées des documents justificatifs.
Envoyer et garder une preuve
Télécopiez, postez ou téléversez selon les instructions de la lettre, avec votre nom, votre numéro d'identification et l'année d'imposition sur chaque page, et gardez une preuve d'envoi.
Surveiller la lettre suivante
Attendez-vous à une confirmation de réception dans les 30 jours, puis à une lettre sans modification ou à un rapport avec des options d'appel.
Questions fréquentes
La lettre 566 de l'IRS est-elle une vérification?
Oui. La lettre 566 est la lettre de premier contact de l'IRS pour une vérification par correspondance, c'est-à-dire une vérification menée par la poste. Elle ne porte que sur les éléments énumérés dans la lettre.
Que faire si je ne trouve pas un reçu demandé dans la lettre 566?
Envoyez ce que vous avez, comme des relevés bancaires ou de carte, et expliquez comment le montant a été calculé. La publication 3498-A demande aux contribuables de fournir une explication quand ils ne peuvent pas justifier un montant, plutôt que d'ignorer l'élément.
Dois-je signer le formulaire 4549 reçu avec la lettre 566-B?
Seulement si vous êtes d'accord avec chacune des modifications proposées. Si vous n'êtes pas d'accord ou si vous prévoyez envoyer des documents, ne signez pas; envoyez plutôt vos documents et vos explications avant la date d'échéance.
Puis-je appeler le vérificateur au sujet de ma lettre 566?
Oui. Appelez au numéro inscrit sur la lettre; la personne qui répond peut habituellement vous aider, et vous pouvez demander que le vérificateur affecté à votre dossier vous rappelle au besoin.
Une vérification par lettre 566 retarde-t-elle mon remboursement?
Habituellement oui, pour l'année visée par la vérification. Si la vérification se termine avec un remboursement toujours dû, la publication 3498-A indique de l'attendre environ 6 à 8 semaines après la clôture de la vérification, à condition qu'aucune autre dette ne fasse l'objet d'une compensation.
Sources
- IRS audits irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- IRM 4.19.13, General Case Development and Resolution irs.gov
- Understanding your CP566 notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Vérification par correspondance de l'IRS : comment ça marche
Une vérification par correspondance est un examen de l'IRS (le fisc fédéral américain) mené entièrement par la poste : l'IRS vous…
Lettre 525 de l'IRS : modifications proposées et vos 30 jours
La lettre 525 que les vérificateurs de l'IRS (le fisc fédéral américain) envoient est la General 30-Day Letter (lettre générale d…
Réexamen de vérification IRS : rouvrir une vérification
Le réexamen de vérification de l'IRS (audit reconsideration) est le processus du fisc fédéral américain qui permet de rouvrir une…
Avis de redressement de l'IRS : la lettre 3219 de 90 jours
Un avis de redressement de l'IRS (notice of deficiency) est l'avis juridique officiel par lequel l'IRS (le fisc fédéral américain…