
Avis CP11 de l'IRS : l'IRS a corrigé une erreur dans votre déclaration et vous devez un montant
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un avis CP11 de l'IRS (le fisc fédéral américain) signifie que l'IRS a corrigé une ou plusieurs erreurs trouvées dans votre déclaration de revenus, comme une erreur de calcul ou un numéro de sécurité sociale manquant, et que la correction vous laisse un solde à payer. Si vous êtes d'accord, payez avant la date indiquée sur l'avis ou concluez une entente de paiement. Sinon, communiquez avec l'IRS avant cette date : il doit annuler la modification si vous le demandez dans les 60 jours, et si vous manquez la date, vous perdez le droit de la contester devant la Tax Court.
- 01Ce qu'il signifie
- L'IRS a corrigé une erreur de calcul ou d'écriture et vous devez un montant
- 02Délai pour demander l'annulation
- 60 jours après l'envoi de l'avis; la date y est imprimée
- 03Si vous le demandez à temps
- L'IRS doit annuler la modification et suivre la procédure de déficience pour établir une nouvelle cotisation
- 04Pendant les 60 jours
- Aucune saisie ni poursuite judiciaire pour recouvrer le montant corrigé
- 05Intérêts
- À partir de la date d'échéance de la déclaration; 7 % par année d'octobre à décembre 2026
- 06Nouvelles règles des avis
- Les avis envoyés après le 25 novembre 2026 doivent détailler la correction
Que signifie un avis CP11 de l'IRS?
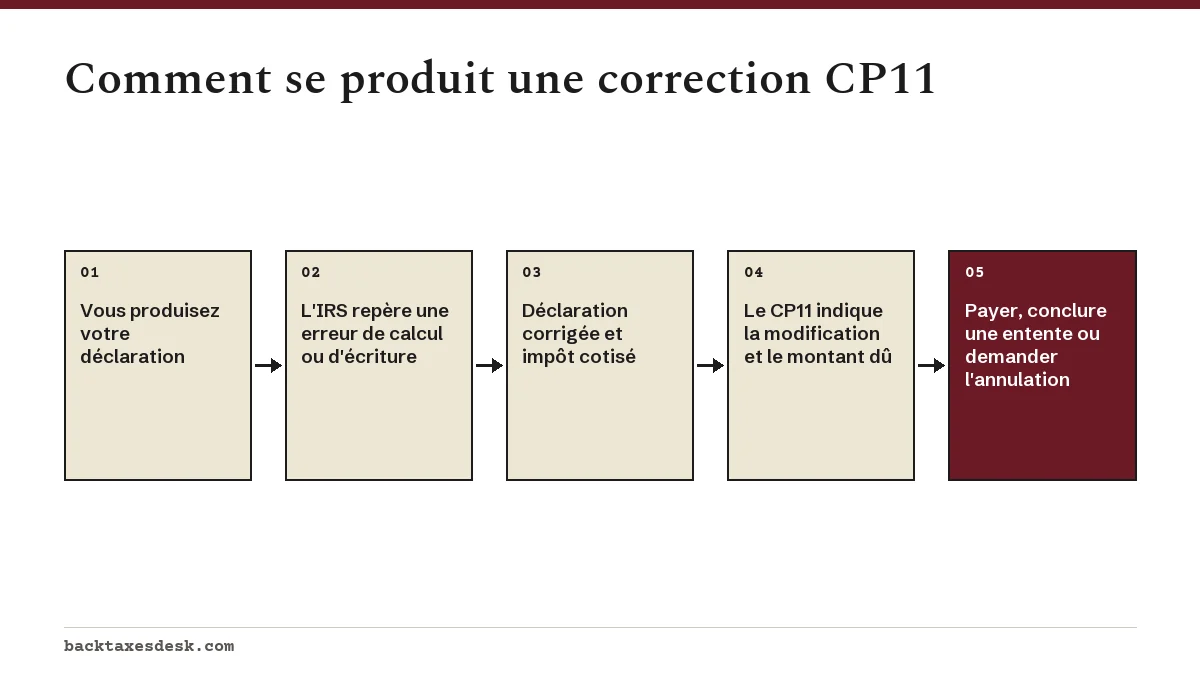
Un avis CP11 vous informe que l'IRS a corrigé une ou plusieurs erreurs dans votre déclaration de revenus pendant son traitement, et que la déclaration corrigée indique que vous devez de l'argent. L'avis explique ce qui a été modifié et l'effet de la modification sur votre solde. Le Taxpayer Advocate Service (service de défense des contribuables), un bureau indépendant au sein de l'IRS, désigne le CP11 et son pendant pour les remboursements, le CP12, comme les avis d'erreur de calcul les plus courants.
Ce qui le distingue des autres lettres de l'IRS, c'est la procédure qui le sous-tend. En vertu de son pouvoir de corriger les erreurs de calcul, l'IRS peut établir immédiatement la cotisation de l'impôt supplémentaire, sans envoyer d'abord un avis de déficience, la lettre qui ouvre normalement la porte à la U.S. Tax Court (Cour de l'impôt des États-Unis). C'est pourquoi la date d'un CP11 compte davantage que celle de la plupart des factures : c'est votre délai pour obliger l'IRS à annuler la modification.
Quelles erreurs entraînent un avis CP11?
Le pouvoir de corriger les erreurs de calcul vise les erreurs que l'IRS peut voir à la simple lecture de la déclaration, et non les questions d'appréciation qui exigent des documents. Le code fiscal les énumère, notamment :
- Les erreurs arithmétiques, comme un total qui ne correspond pas.
- L'utilisation de la mauvaise table de l'IRS, lorsque d'autres inscriptions de la déclaration le montrent.
- Une inscription qui contredit une autre inscription de la même déclaration.
- Des renseignements manquants dont la déclaration a besoin pour justifier une inscription, ou une déduction ou un crédit demandé au-delà de sa limite légale.
- Un numéro d'identification de contribuable manquant ou erroné pour un crédit qui l'exige, comme le crédit d'impôt pour enfants (CTC) ou le crédit d'impôt sur le revenu gagné (EITC).
- L'absence d'un numéro de sécurité sociale américain (SSN) correct pour la nouvelle déduction pour les aînés, la déduction pour pourboires admissibles ou la déduction pour heures supplémentaires admissibles, qui s'appliquent à compter des déclarations de 2025.
Quand l'IRS doit évaluer des preuves plutôt que corriger une erreur évidente, il suit une autre procédure, comme un avis CP2000 pour un revenu qui ne correspond pas à ses dossiers, ou une vérification. Un CP11 devrait désigner un élément que vous pouvez vérifier dans votre propre copie de la déclaration.
De combien de temps disposez-vous pour répondre à un avis CP11?
Repérez la date de réponse sur l'avis. Selon la loi, vous disposez de 60 jours après l'envoi d'un avis d'erreur de calcul pour demander à l'IRS d'annuler la modification, et l'IRS doit le faire si vous le demandez à temps. S'il estime toujours que l'impôt est dû, il doit reprendre depuis le début avec la procédure de déficience normale, qui vous donne un avis de déficience et le droit de déposer une requête devant la Tax Court avant que l'impôt soit cotisé.
Tant que le délai de 60 jours est ouvert, l'IRS ne peut ni saisir ni s'adresser aux tribunaux pour recouvrer le montant corrigé. Les intérêts continuent toutefois de courir; payer plus tôt une modification avec laquelle vous êtes d'accord coûte donc moins cher.
| Question | Avant la date indiquée sur l'avis | Après la date indiquée sur l'avis |
|---|---|---|
| Vous contestez la modification | L'IRS doit l'annuler si vous le demandez | Aucun droit formel à l'annulation, mais l'IRS examine encore les documents |
| Recours devant la Tax Court | Possible si l'IRS établit une nouvelle cotisation au moyen d'un avis de déficience | Impossible pour la modification du CP11 |
| Recouvrement du montant corrigé | Aucune saisie ni poursuite pendant les 60 jours | Le recouvrement habituel peut suivre si le montant reste impayé |
| Intérêts | Courent à partir de la date d'échéance de la déclaration | Continuent de courir jusqu'au paiement du solde |
Si vous manquez la date, l'IRS indique qu'il examinera quand même les documents envoyés plus tard et qu'il peut annuler la modification s'il est d'accord, mais il n'y est plus obligé. Contester la modification devant les tribunaux après cette date suppose généralement de payer d'abord l'impôt, puis d'intenter une poursuite en remboursement, une voie que le Taxpayer Advocate Service qualifie de coûteuse. Notre page sur l'avis de déficience explique le recours devant la Tax Court qu'une demande faite à temps préserve.
Comment contester un avis CP11?
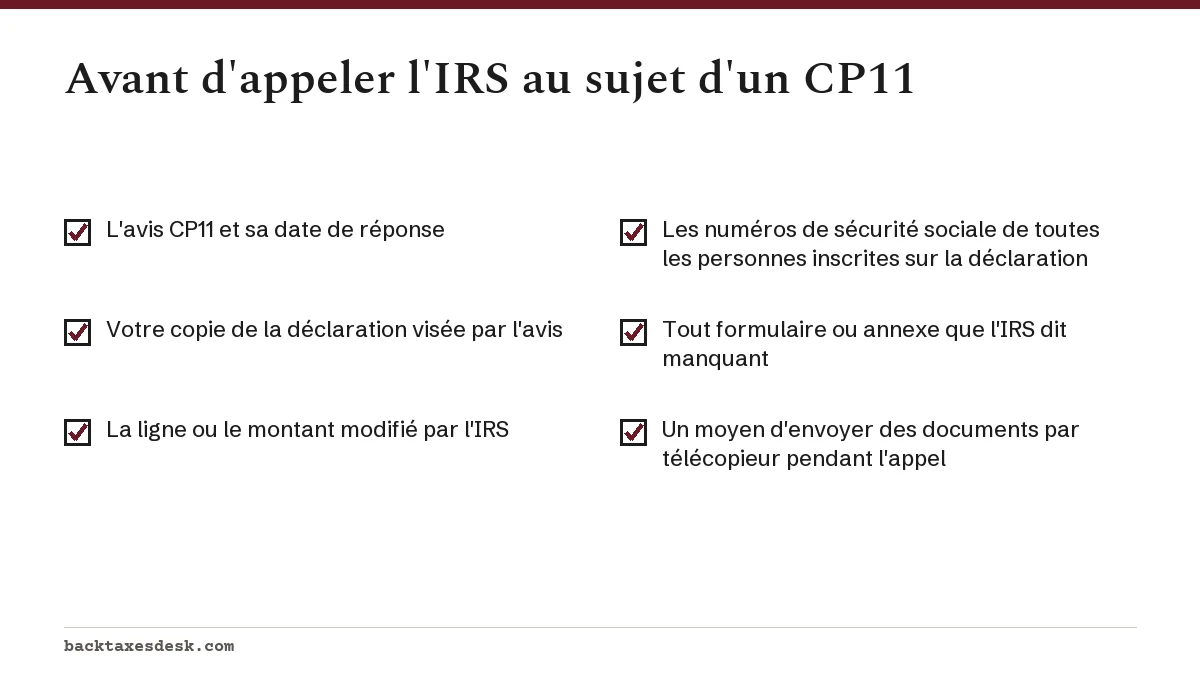
- Comparez l'avis avec votre déclaration. Trouvez la ligne que l'IRS a modifiée et vérifiez vos propres calculs, la table que vous avez utilisée et chaque numéro de sécurité sociale inscrit.
- Appelez le numéro indiqué sur l'avis avant la date qu'il précise. Selon l'IRS, l'appel est le moyen le plus rapide de régler bien des erreurs, et vous pouvez envoyer par télécopieur un document manquant ou corrigé pendant l'appel.
- Demandez l'annulation de la modification. Pour la plupart des modifications qui ont augmenté le montant dû, l'IRS indique qu'il annulera la modification sur demande. Aucune explication ni aucun document n'est exigé, mais ils peuvent accélérer les choses.
- Notez les détails. Inscrivez la date, le nom ou le numéro d'identification de l'employé et ce qui a été convenu, et gardez une copie de tout ce que vous avez envoyé par télécopieur ou par la poste.
- Surveillez votre courrier. Si l'IRS ne reçoit pas de renseignements à l'appui de votre déclaration initiale, il peut transférer le dossier en vérification, et le personnel de vérification communiquerait avec vous dans un délai de 6 semaines.
Pour les réponses qui ne se règlent pas par téléphone, notre guide pour répondre à un avis de l'IRS explique l'envoi par télécopieur, par téléversement et par la poste, et comment conserver une preuve de ce que vous avez envoyé.
Qu'est-ce qui change dans les avis d'erreur de calcul après le 25 novembre 2026?
La loi Internal Revenue Service Math and Taxpayer Help Act, Public Law 119-39, a été promulguée le 25 novembre 2025. Pour les avis d'erreur de calcul envoyés après le 25 novembre 2026, ce qui comprendra les CP11 émis pour les déclarations de 2026 produites au début de 2027, l'IRS doit :
- Décrire chaque erreur en langage clair, y compris son type, l'article du code fiscal et la ligne précise de la déclaration où elle s'est produite.
- Présenter un calcul détaillé des modifications, par exemple le revenu brut rajusté, le revenu imposable, les crédits, l'impôt total et le montant dû.
- Énumérer chaque erreur précise qui s'applique, plutôt qu'une liste d'erreurs possibles.
- Donner le numéro de téléphone du service automatisé de relevés (transcripts) de l'IRS.
- Imprimer la date limite pour demander l'annulation en caractères gras de 14 points, à côté de votre adresse, à la page 1.
La loi a aussi demandé à l'IRS d'offrir des moyens de demander l'annulation par écrit, par voie électronique, par téléphone ou en personne, et de faire l'essai d'un envoi de ces avis par courrier certifié ou recommandé. Elle ne change ni le délai de 60 jours ni le pouvoir de l'IRS d'apporter la correction. Un CP11 envoyé avant l'entrée en vigueur des nouvelles règles peut être moins détaillé; si le vôtre n'indique pas la ligne modifiée, appelez pour le demander avant la date indiquée sur l'avis.
Comment payer le solde d'un avis CP11?
Si la correction est juste, payez le montant total avant la date indiquée sur l'avis pour limiter les pénalités et les intérêts. IRS Direct Pay accepte gratuitement les paiements à partir d'un compte bancaire, et votre compte en ligne de l'IRS affiche le solde et vous permet de conclure une entente. Les intérêts courent à partir de la date d'échéance de la déclaration, au taux de 7 % par année d'octobre à décembre 2026; le taux de janvier à mars 2027 n'est pas encore annoncé.
| Besoin | Option | Frais d'établissement |
|---|---|---|
| Payer en 180 jours | Entente à court terme, total inférieur à 100 000 $ | Aucuns frais |
| Paiements mensuels, solde de 50 000 $ ou moins | Entente à long terme en ligne | 29 $ avec prélèvement automatique, 69 $ autrement |
| Paiements mensuels, demande par téléphone ou par la poste | Entente à long terme | 107 $ avec prélèvement automatique, 178 $ autrement |
| Impossible de payer les frais de subsistance de base | Demander un report du recouvrement | Aucuns frais |
Si des circonstances indépendantes de votre volonté vous empêchent de payer en entier, l'IRS conseille de communiquer avec lui avant la date indiquée sur l'avis, car la pénalité pour paiement tardif pourrait être supprimée. Un dossier sans faute de trois ans peut aussi rendre la pénalité admissible à l'allègement First Time Abate. Si le solde reste impayé, le dossier passe aux lettres de rappel habituelles décrites dans ce qui arrive si vous ne payez pas vos impôts.
Questions fréquentes
Qu'est-ce qu'un avis CP11 de l'IRS?
C'est un avis indiquant que l'IRS a corrigé une ou plusieurs erreurs trouvées dans votre déclaration, généralement une erreur de calcul ou d'écriture, et que vous devez maintenant de l'impôt. Il indique ce qui a changé, le montant dû et la date pour payer ou communiquer avec l'IRS.
Un avis CP11 est-il une vérification?
Non. Un CP11 découle du traitement de votre déclaration, et non d'un examen. Si vous le contestez et que l'IRS ne reçoit pas de renseignements à l'appui de votre déclaration initiale, il peut transférer le dossier en vérification, et le personnel de vérification communiquerait avec vous dans un délai de 6 semaines.
Combien de temps ai-je pour répondre à un CP11?
Fiez-vous à la date indiquée sur l'avis. La loi vous accorde 60 jours après l'envoi de l'avis pour demander à l'IRS d'annuler une modification pour erreur de calcul, et l'IRS doit l'annuler si vous le demandez à temps.
L'IRS peut-il recouvrer le montant pendant que je conteste un CP11?
Pas par saisie ni par poursuite judiciaire pendant le délai de 60 jours. Les intérêts continuent de s'accumuler sur le montant impayé; payer tôt toute partie de la modification avec laquelle vous êtes d'accord réduit donc le coût.
Quelle est la différence entre un CP11 et un CP12?
Les deux signifient que l'IRS a corrigé une erreur dans votre déclaration. Un CP11 signifie que la correction vous laisse un montant à payer, tandis qu'un CP12 signifie qu'elle a modifié votre remboursement ou transformé un solde attendu en remboursement. Dans les deux cas, communiquez avec l'IRS avant la date indiquée sur l'avis si vous n'êtes pas d'accord.
Dois-je produire une déclaration modifiée après un CP11?
Pas pour corriger la modification que l'IRS a déjà faite. Corrigez votre propre copie de la déclaration pour vos dossiers et ne l'envoyez pas. Utilisez le formulaire 1040-X seulement pour une autre erreur que l'avis n'a pas couverte.
Sources
- Understanding your CP11 notice irs.gov
- Understanding your CP12 notice irs.gov
- Taxpayer Advocate Service: math error notices, part I taxpayeradvocate.irs.gov
- 26 U.S. Code 6213, Restrictions applicable to deficiencies govinfo.gov
- Public Law 119-39, Internal Revenue Service Math and Taxpayer Help Act govinfo.gov
- Public Law 119-21, sections 70103, 70201 and 70202 govinfo.gov
- Payment plans; installment agreements irs.gov
- Quarterly interest rates irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Avis de l'IRS : le sens de chaque lettre et quoi faire
Un avis de l'IRS (le fisc fédéral américain) est une lettre que l'IRS envoie par la poste quand il a besoin de quelque chose de v…
Entente de paiement à court terme IRS : 180 jours sans frais
Une entente de paiement à court terme de l'IRS (le fisc fédéral américain) vous donne jusqu'à 180 jours pour payer la totalité de…