
Aviso CP3219A: el aviso de deficiencia que sigue a una discrepancia de ingresos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El aviso CP3219A es un aviso legal de deficiencia (Statutory Notice of Deficiency). El IRS (Servicio de Impuestos Internos) comparó su declaración con los formularios W-2, 1099 y otros informes de empleadores y bancos, encontró ingresos o pagos que no coinciden y ahora propone un aumento del impuesto. Tiene 90 días desde la fecha del aviso (150 si el aviso se envió a una dirección fuera de los EE. UU.) para presentar una petición ante el Tribunal Tributario de los EE. UU. (US Tax Court), y ese plazo no se puede prorrogar.
- 01Qué es
- Aviso legal de deficiencia basado en informes de ingresos de terceros
- 02Plazo ante el Tribunal Tributario
- 90 días desde la fecha del aviso, 150 días si se envió a una dirección fuera de los EE. UU.
- 03Formulario para aceptar
- Formulario 5564, Notice of Deficiency Waiver (renuncia al aviso de deficiencia)
- 04Cargo de presentación ante el Tribunal Tributario
- $60, con posibilidad de exención
¿Qué significa un aviso CP3219A?
Un CP3219A es el aviso formal que la ley exige al IRS cuando tiene la intención de tasar más impuesto por un año concreto. Surge del programa automatizado de cruce de ingresos, que compara su declaración con los formularios W-2, 1099 y otros similares que empleadores, bancos, corredores y otros presentaron sobre usted. Cuando las cifras no coinciden y la diferencia no se resolvió antes, el IRS emite este aviso.
El aviso no es una factura ni una auditoría. Enumera las partidas que no coincidieron, muestra cómo se calcularon el impuesto propuesto, cualquier multa y los intereses, y explica sus opciones. Como es un aviso legal, también le abre su única oportunidad de llevar la disputa al Tribunal Tributario de los EE. UU. antes de que se tase el impuesto.
Las reglas generales de este tipo de carta se explican en nuestra página sobre el aviso de deficiencia del IRS; esta página se centra en la versión por discrepancia de ingresos y en cómo responderla.
CP3219A vs CP2000: cómo se relacionan los dos avisos
Los dos avisos vienen del mismo programa de cruce de datos, pero corresponden a etapas distintas. Un CP2000 es una propuesta: el IRS le pide que esté de acuerdo, que manifieste su desacuerdo con documentos o que envíe una declaración corregida. Un CP3219A suele ser el paso siguiente cuando un CP2000 quedó sin respuesta o cuando su respuesta no resolvió la diferencia.
| Aspecto | CP2000 | CP3219A |
|---|---|---|
| Carácter legal | Ajuste propuesto | Aviso legal de deficiencia |
| Derecho ante el Tribunal Tributario | Todavía no hay derecho a presentar una petición | Petición dentro de 90 días (150 en el extranjero) |
| Plazo | Fecha de respuesta impresa en el aviso | Fecha de la petición fijada por ley, sin prórrogas |
| Formulario para aceptar | Formulario de respuesta firmado | Formulario 5564 |
| Si lo ignora | El IRS emite un aviso de deficiencia | El impuesto se tasa y se factura |
La diferencia práctica es el reloj. Con un CP2000 usted está negociando. Con un CP3219A, si se le pasa la fecha de la petición, el impuesto se tasa y las opciones que le quedan son vías más lentas, como la reconsideración de la auditoría o una reclamación de reembolso después de pagar.
El plazo de 90 días del CP3219A
El aviso indica el último día para presentar una petición ante el Tribunal Tributario. Cuente desde la fecha del aviso, no desde el día en que llegó a su buzón. Por ejemplo, un CP3219A con fecha del 2 de marzo de 2027 tiene como plazo para la petición el 31 de mayo de 2027, es decir, 90 días después. Si el aviso se le envió a una dirección fuera de los Estados Unidos, el plazo es de 150 días.
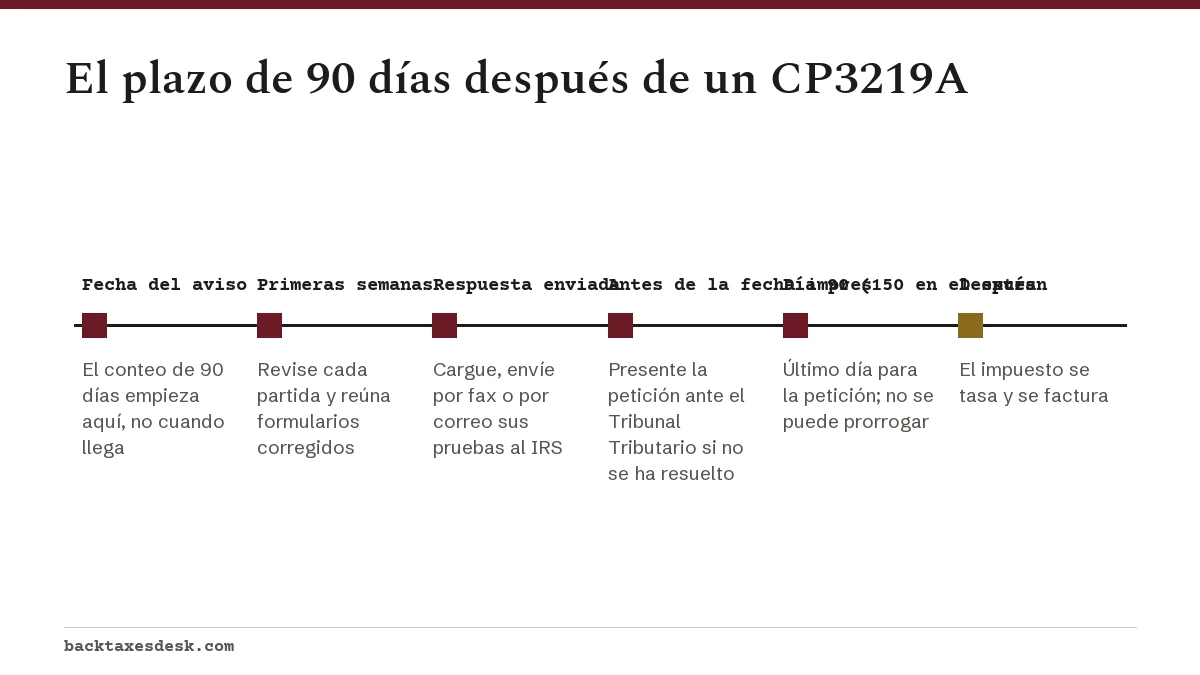
El IRS seguirá trabajando con usted durante esos 90 días si le envía documentos, pero hablar con el IRS no detiene el reloj del Tribunal Tributario. Si no está de acuerdo y el IRS no ha aceptado su respuesta para la fecha impresa, presente la petición de todos modos. El tribunal no puede aceptar una petición tardía.
Si está de acuerdo con el aviso: el Formulario 5564
Si los cambios son correctos, firme y devuelva el Formulario 5564, Notice of Deficiency Waiver (renuncia al aviso de deficiencia), que viene con el aviso. Al firmarlo, permite que el IRS tase el impuesto sin esperar a que termine el plazo de la petición. Después recibirá una factura por el impuesto, cualquier multa y los intereses.
Los intereses siguen acumulándose sobre la cantidad no pagada hasta que se paga por completo, así que pagar pronto reduce el total. Si no puede pagarlo todo, puede pedir un plan de pagos cuando llegue la factura. Vea las formas de pagar impuestos atrasados para conocer los métodos de pago.
Ejemplo con números
Supongamos que olvidó un formulario 1099-INT que informaba $2,400 de intereses bancarios, y que su tramo impositivo más alto de ese año era del 22%. El aumento de impuesto propuesto sería de unos $528 (el 22% de $2,400), más los intereses desde la fecha de vencimiento original y posiblemente una multa si el aviso la incluye. El aviso muestra el cálculo exacto para su declaración.
Si no está de acuerdo con un CP3219A: respuesta y petición
Si cree que el IRS se equivoca, tiene dos vías y puede usar ambas a la vez. La primera es una respuesta por escrito al IRS con pruebas. La segunda es una petición ante el Tribunal Tributario, que protege sus derechos si la respuesta no resuelve el asunto a tiempo.
- Compare cada partida de la lista con sus registros y con los formularios originales.
- Si un pagador informó cifras equivocadas, pídale un formulario W-2 o 1099 corregido.
- Escriba una declaración firmada que explique qué partidas están mal y por qué, y adjunte copias de sus pruebas.
- Envíela mediante la herramienta de carga de documentos del IRS (Documents Upload Tool), que el IRS considera la opción más rápida, por fax al número que corresponde a su ubicación o por correo a la dirección del aviso.
- Si el asunto no se resuelve con bastante anticipación a la fecha impresa, presente una petición ante el Tribunal Tributario con el cargo de $60 (con posibilidad de exención), en línea mediante DAWSON o en papel.
Qué debe incluir una carta de respuesta al CP3219A
Mucha gente busca un modelo de carta de respuesta al CP3219A. No hay un texto obligatorio, pero una respuesta útil cubre estos puntos con frases sencillas:
- Su nombre, su número de identificación del contribuyente, el año tributario y el número y la fecha del aviso
- Cada partida en disputa, citada tal como aparece en el aviso
- Por qué está mal, por ejemplo un 1099 duplicado, un ingreso ya declarado en otra línea o una base de costo que falta en un 1099-B
- Una lista de los documentos adjuntos
- Su firma y una forma de contactarle durante el día
Si los ingresos pertenecen a alguien que usó su identidad, adjunte a la respuesta el Formulario 14039, Identity Theft Affidavit (declaración jurada de robo de identidad).
La opción de caso tributario menor
Las disputas de $50,000 o menos por año pueden usar el procedimiento de caso tributario menor (small tax case) del Tribunal Tributario. Es menos formal, pero la decisión no se puede apelar. Nuestra guía sobre la petición ante el Tribunal Tributario explica cómo presentarla.
¿Qué pasa si ignora un aviso CP3219A?
Cuando pasa la fecha de la petición sin que se presente una, el IRS tasa el impuesto propuesto y le envía por correo una factura por el saldo, la multa y los intereses. A partir de ahí se aplica la secuencia normal de cobro, que se describe en nuestra guía de avisos y cartas del IRS.
Todavía puede impugnar la cantidad después de la tasación mediante la reconsideración de la auditoría, si tiene información nueva y el impuesto no está pagado, o pagando y presentando una reclamación de reembolso. Las dos vías tardan más que responder al aviso a tiempo.
Preguntas frecuentes
¿Qué es un aviso CP3219A del IRS?
Es un aviso legal de deficiencia que se emite después de que el IRS encontró ingresos o pagos en formularios de terceros que no coinciden con su declaración. Propone más impuesto y le da 90 días para presentar una petición ante el Tribunal Tributario.
¿Cuánto tiempo tengo para responder a un CP3219A?
El aviso indica una fecha concreta, que es 90 días después de la fecha del aviso, o 150 días si se le envió a una dirección fuera de los EE. UU. Esa fecha es el último día para presentar una petición ante el Tribunal Tributario y no se puede prorrogar.
¿Puedo seguir hablando con el IRS después de un CP3219A?
Sí. El IRS revisará los documentos que envíe durante los 90 días. El contacto con el IRS no detiene el plazo del Tribunal Tributario, así que presente una petición si el asunto no se resuelve a tiempo.
¿Qué es el Formulario 5564?
El Formulario 5564 es la renuncia al aviso de deficiencia (Notice of Deficiency Waiver) que viene con un CP3219A. Firmarlo significa que acepta los cambios propuestos y permite que el IRS tase el impuesto de inmediato.
¿Un CP3219A es lo mismo que una auditoría?
No. Viene del cruce automatizado de las declaraciones informativas, no de un examinador que revisa sus libros. Es un aviso formal de impuesto propuesto con derechos ante el Tribunal Tributario.
¿Los intereses siguen creciendo después de un CP3219A?
Sí. Los intereses corren sobre el saldo no pagado desde la fecha de vencimiento original hasta que se paga por completo, esté usted de acuerdo o no con el aviso.
Fuentes
- Understanding your CP3219A notice irs.gov
- US Tax Court, starting a case ustaxcourt.gov
- US Tax Court, case procedure ustaxcourt.gov
- Understanding your CP2000 notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Aviso CP2000: el IRS dice que sus ingresos no coinciden
Un aviso CP2000 es una propuesta del IRS (Servicio de Impuestos Internos) para cambiar su declaración porque la información de in…
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…
 Cómo responder a un CP2000: aceptar, disputar o enmendar
Para saber cómo responder a un CP2000, compare cada partida de ingresos que indica el IRS (Servicio de Impuestos Internos) con su…