
Aviso final de intención de embargo del IRS: el LT11 y la Carta 1058
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
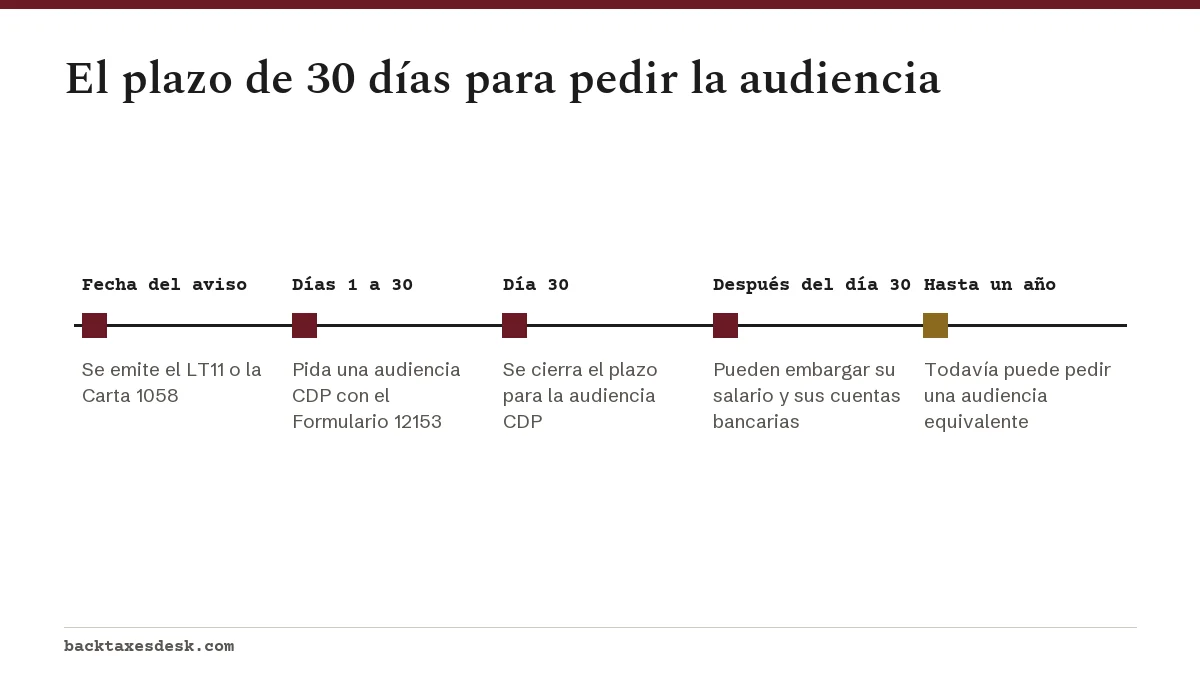
El aviso final de intención de embargo del IRS (Servicio de Impuestos Internos), que llega como LT11 o como Carta 1058, es la última carta antes de que el IRS pueda quedarse con su salario, sus cuentas bancarias u otros bienes. También le da derecho a una audiencia de Debido Proceso de Cobro (Collection Due Process). Tiene 30 días desde la fecha del aviso para pedirla con el Formulario 12153; una solicitud a tiempo por lo general detiene los embargos mientras dura la audiencia.
- 01Nombre completo
- Final Notice of Intent to Levy and Notice of Your Right to a Hearing (aviso final de intención de embargo y aviso de su derecho a una audiencia)
- 02Plazo para pedir la audiencia
- 30 días desde la fecha del aviso
- 03Formulario para pedir la audiencia
- Formulario 12153
- 04Opción si pide tarde
- Audiencia equivalente dentro de un año
¿Qué significa un aviso final de intención de embargo del IRS?
El aviso final de intención de embargo del IRS es la advertencia formal que exige la ley antes de la mayoría de los embargos. El IRS debe enviarlo al menos 30 días antes de embargar su salario, sus cuentas bancarias u otros bienes, y debe informarle de su derecho a una audiencia con la Oficina Independiente de Apelaciones del IRS (Independent Office of Appeals).
Existen dos versiones. El aviso LT11 y la Carta 1058 tienen el mismo efecto legal y el mismo derecho a una audiencia en 30 días, y el IRS explica ambos en una sola página. El IRS resume el mensaje en una línea: no ha recibido el pago de impuestos vencidos y tiene la intención de incautar bienes o derechos sobre bienes.
A diferencia del aviso CP504 anterior, esta carta sí le da derechos de Debido Proceso de Cobro (CDP). El CP90 es otro aviso que hace lo mismo.
Su derecho de 30 días al Debido Proceso de Cobro después de un aviso LT11
La Publicación 1660 del IRS fija el plazo: puede pedir una audiencia CDP durante el periodo de 30 días desde la fecha del aviso. Cuente desde la fecha impresa en la carta, no desde el día en que llegó, y envíe su solicitud por correo o fax con bastante margen antes de que termine.
Qué logra una solicitud de audiencia presentada a tiempo
- Detiene la mayoría de los embargos. No se permiten embargos por los periodos tributarios incluidos en la audiencia mientras esté pendiente una solicitud presentada a tiempo, con pocas excepciones, como los casos de riesgo de cobro (jeopardy) y los embargos de reembolsos estatales.
- Pausa el reloj de cobro. El plazo de cobro de 10 años se suspende hasta que la determinación de Apelaciones sea definitiva o hasta que usted retire la solicitud.
- Le da una revisión independiente. La Oficina Independiente de Apelaciones del IRS, no el personal de cobro que le está reclamando, revisa si el embargo es apropiado y considera alternativas de cobro.
- Mantiene abierta la vía judicial. Si no está de acuerdo con la determinación, puede presentar una petición ante el Tribunal Tributario de los EE. UU. (US Tax Court) dentro del plazo indicado en la carta de determinación.
Lo que puede plantear tiene límites. Puede argumentar que el embargo no es apropiado, proponer un plan de pagos o un ofrecimiento, demostrar dificultad económica y presentar defensas relacionadas con su cónyuge. La Publicación 1660 dice que solo puede disputar la cantidad del impuesto si no recibió un aviso de deficiencia o no tuvo otra oportunidad de disputarla.
Cómo pedir una audiencia con el Formulario 12153
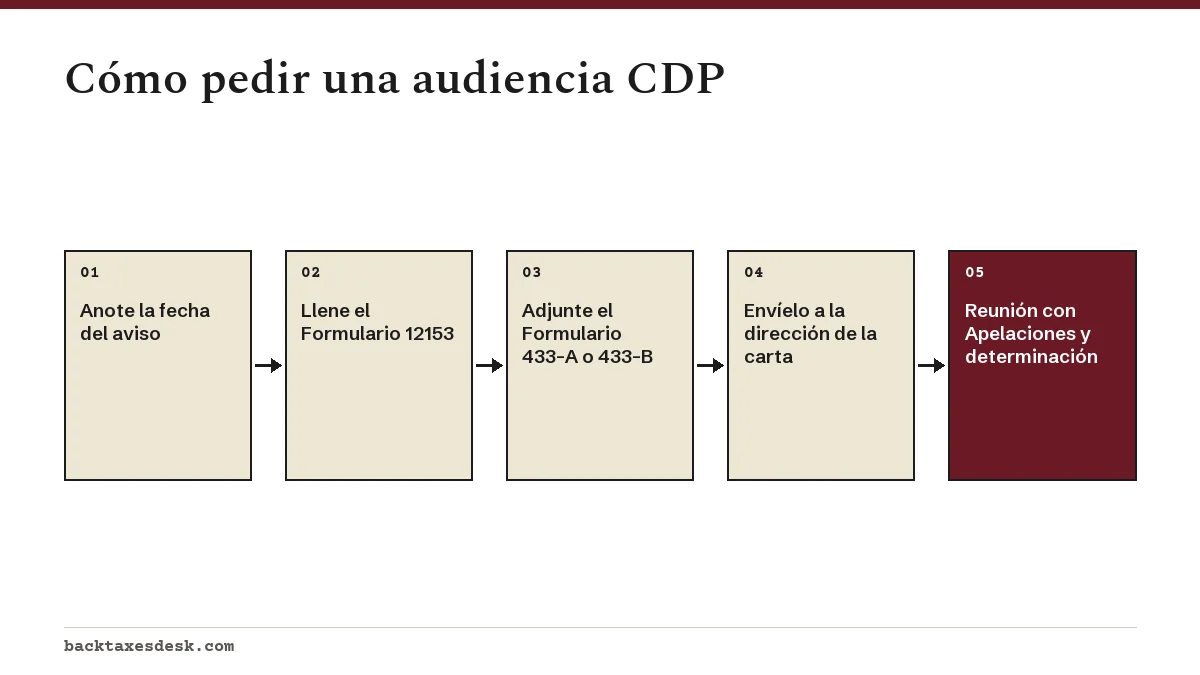
- Descargue de IRS.gov el Formulario 12153, Request for a Collection Due Process or Equivalent Hearing (solicitud de audiencia de Debido Proceso de Cobro o audiencia equivalente).
- Escriba sus datos, el tipo de impuesto y los periodos tributarios exactamente como aparecen en la carta.
- Marque la casilla de embargo propuesto (y también la de gravamen si además recibió la Carta 3172).
- Indique las alternativas que quiere tratar, como un plan de pagos a plazos, un ofrecimiento de transacción o la imposibilidad de pagar.
- Explique con palabras sencillas por qué no está de acuerdo con el embargo.
- Adjunte un estado financiero, el Formulario 433-A para personas o el 433-B para negocios, para que Apelaciones pueda considerar una alternativa sin demora.
- Envíelo a la dirección que aparece en su LT11 o Carta 1058 y guarde una prueba de la fecha de envío.
Nuestra guía completa sobre la audiencia de Debido Proceso de Cobro explica qué pasa en la reunión y cómo prepararse.
Cuánto tarda el IRS en actuar después de un aviso final de intención de embargo
Si no hace nada, los embargos pueden empezar en cuanto se cierre el plazo de 30 días. No hay un calendario publicado para lo que sigue, pero el IRS enumera los blancos más probables: salarios, cuentas bancarias, bienes de negocio, vehículos, viviendas, reembolsos de impuestos estatales, dividendos del Fondo Permanente de Alaska (Alaska Permanent Fund Dividends) y beneficios del Seguro Social.
| Tipo de embargo | Cómo funciona | Qué puede hacer todavía |
|---|---|---|
| Cuenta bancaria | El banco retiene los fondos durante 21 días y luego los envía al IRS | Comuníquese con el IRS dentro de esos 21 días para resolver la deuda o demostrar dificultad económica |
| Salario | Continuo: una parte fija de cada cheque de pago hasta que la deuda se pague o el embargo se libere | Devuelva la declaración de dependientes y estado civil tributario (Statement of Dependents and Filing Status) dentro de tres días para proteger la cantidad exenta |
| Bono pagado por separado | Se lo pueden quitar completo, porque la exención se aplica por periodo de pago | Acuerde un plan antes de la temporada de bonos |
Vea en detalle cómo funciona cada uno en nuestras páginas sobre el embargo bancario del IRS y el embargo de salario del IRS. También se puede presentar un gravamen por impuestos federales, y una deuda gravemente morosa de más de $66,000 en 2026 se puede certificar para que se tomen medidas sobre su pasaporte.
¿Puedo hacer un plan de pagos después de un LT11?
Sí, y a menudo es la forma más rápida de detener un embargo. El IRS dice que las personas que deben $50,000 o menos pueden solicitarlo en línea mediante el Acuerdo de Pago en Línea (Online Payment Agreement); los saldos mayores se pueden solicitar con el Formulario 9465. Debe estar al día con la presentación de todas las declaraciones requeridas.
Si lo que busca es un plan, no tiene que esperar a una audiencia; solicítelo directamente. Si además quiere la protección de una audiencia, pida la audiencia CDP dentro de los 30 días e indique el plan en el Formulario 12153 como la alternativa que desea. Si no puede pagar nada, el estado de cobro no viable por el momento (Currently Not Collectible) aplaza el cobro mientras se revisan sus finanzas, aunque el interés sigue corriendo. Compare los tipos de plan en nuestra página sobre el plan de pagos a plazos.
Audiencia equivalente si se le pasan los 30 días
Perder la fecha límite de la audiencia CDP no acaba con sus opciones de apelación. Puede pedir una audiencia equivalente con el mismo Formulario 12153, marcando la casilla Equivalent Hearing (audiencia equivalente) en la línea 7. La solicitud debe tener matasellos de dentro del año siguiente a la fecha del aviso de embargo.
Preguntas frecuentes
¿Qué es el aviso LT11 del IRS?
El LT11 es el aviso final de intención de embargo y aviso de su derecho a una audiencia (Final Notice of Intent to Levy and Notice of Your Right to a Hearing) del IRS. Advierte que el IRS puede embargar su salario, sus cuentas bancarias y otros bienes, y le da 30 días para pedir una audiencia de Debido Proceso de Cobro.
¿La Carta 1058 es lo mismo que el LT11?
En cuanto a sus derechos, sí. Las dos llevan el título de aviso final de intención de embargo con aviso de su derecho a una audiencia, las dos dan 30 días para pedir una audiencia de Debido Proceso de Cobro, y el IRS da las mismas instrucciones para responder a ambas.
¿Cómo pido una audiencia después de un aviso final de intención de embargo del IRS?
Llene el Formulario 12153 y envíelo a la dirección de su carta dentro de los 30 días siguientes a la fecha del aviso. Agregar el Formulario 433-A o el 433-B ayuda a Apelaciones a considerar un plan de pagos, un ofrecimiento o el estado de dificultad económica.
¿Puede el IRS embargar mi cuenta bancaria durante una audiencia CDP?
Por lo general, no. Cuando la audiencia se pide a tiempo, no se permiten embargos por esos periodos tributarios mientras la audiencia esté pendiente, salvo excepciones limitadas, como los casos de riesgo de cobro (jeopardy) y los embargos de reembolsos estatales.
¿Qué pasa si ignoro un aviso final de intención de embargo del IRS?
Después de 30 días, el IRS puede embargar su salario, sus cuentas bancarias y otros bienes, y usted pierde la audiencia CDP normal. Todavía puede pedir una audiencia equivalente dentro de un año, pero esa audiencia no detiene los embargos.
Fuentes
- Understanding your LT11 notice or Letter 1058 irs.gov
- Collection due process (CDP) FAQs irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- Levy irs.gov
- Information about wage levies irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…
Audiencia de debido proceso de cobro: Formulario 12153
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Ind…
Embargo de cuenta bancaria del IRS: los 21 días y qué hacer
En un embargo de cuenta bancaria del IRS (Servicio de Impuestos Internos), el banco debe congelar los fondos disponibles hasta la…
Aviso CP90 del IRS: aviso final de embargo y audiencia
El aviso CP90 del IRS es un aviso final de intención de embargo que también le informa de su derecho a una audiencia de debido pr…
Embargo de salario del IRS: cuánto le pueden quitar
En un embargo de salario del IRS (Servicio de Impuestos Internos), las reglas permiten que la agencia se quede con todo su pago n…
Aviso CP504 del IRS: intención de embargo y qué hacer ya
El aviso CP504 del IRS (Servicio de Impuestos Internos) es un aviso de intención de embargo (Notice of Intent to Levy) según la s…