
Aviso CP2000: cuando sus ingresos no coinciden con los registros del IRS
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un aviso CP2000 es una propuesta del IRS (Servicio de Impuestos Internos) para cambiar su declaración porque la información de ingresos o pagos que enviaron empleadores, bancos o corredores no coincide con lo que usted declaró. No es una factura. Tiene 30 días desde la fecha del aviso, o 60 si vive fuera de los EE. UU., para aceptar, aceptar en parte o no aceptar con documentos. Si no responde, le llegará un aviso legal de deficiencia.
- 01Qué es
- Un cambio propuesto, no una factura
- 02Plazo para responder
- 30 días desde la fecha del aviso (60 fuera de los EE. UU.)
- 03La forma más rápida de responder
- Herramienta de carga de documentos del IRS (Documents Upload Tool)
- 04Si no responde
- Aviso legal de deficiencia (CP3219A)
¿Qué es el aviso CP2000?
Un aviso CP2000 es el IRS diciéndole que la información que recibió de terceros no coincide con su declaración de impuestos y proponiendo un cambio por ese motivo. Los empleadores, bancos, corredores y otros pagadores envían al IRS copias de formularios como los W-2 y los 1099, y un sistema automatizado, la función Automated Underreporter (AUR, de ingresos no declarados), los compara con lo que usted presentó antes de que un examinador revise cualquier diferencia.
El IRS es claro sobre lo que es la carta: no es una factura, sino una propuesta para ajustar sus ingresos, pagos, créditos o deducciones. El aviso muestra cada partida que no coincidió, el cambio en el impuesto que causaría y cualquier interés y multa que propone. El IRS explica las variantes CP2000A a CP2000E en la misma página.
Causas comunes del aviso CP2000 del IRS
La mayoría de las diferencias vienen de huecos normales en el papeleo, no de ingresos ocultos. Estas son las situaciones que más a menudo llevan a un CP2000.
- Un 1099-NEC o 1099-K que falta por un trabajo adicional, que llegó tarde o se envió a una dirección antigua.
- Intereses o dividendos en un 1099-INT o 1099-DIV de una cuenta pequeña que usted olvidó.
- Ventas de acciones o criptomonedas informadas en un 1099-B sin base de costo, de modo que la propuesta trata como ingreso una parte de la venta mayor que su ganancia real.
- Distribuciones de jubilación en un 1099-R, incluidas las transferencias (rollovers) en las que la distribución no se incluyó en absoluto en la declaración.
- Un segundo W-2 de un trabajo corto o de un cambio de empleador a mitad de año.
- Ingresos declarados en el lugar equivocado, como ingresos de un negocio en el Anexo C (Schedule C) que el IRS no pudo relacionar con el total de los 1099.
Un ejemplo práctico
Suponga que vendió acciones por $10,000 y el corredor informó lo que recibió por la venta, pero no su costo. Si usted no incluyó la venta en su declaración, el aviso puede tratar los $10,000 completos como no declarados. Si en realidad pagó $9,400 por las acciones, su ganancia fue de $600. Mostrar los registros de compra convierte un aumento propuesto de $10,000 en uno de $600.
Cuando el ingreso es real y simplemente falta, la cuenta es sencilla. Unos $1,500 de intereses bancarios olvidados, gravados a una tasa marginal del 22%, añaden $330 de impuesto, más cualquier interés que muestre el aviso.
Sus tres opciones para responder a un CP2000
Todo CP2000 viene con un formulario de respuesta. El IRS le pide responder antes de la fecha del aviso, que el tema 652 fija en 30 días desde la fecha del aviso (60 días si vive fuera de los EE. UU.).
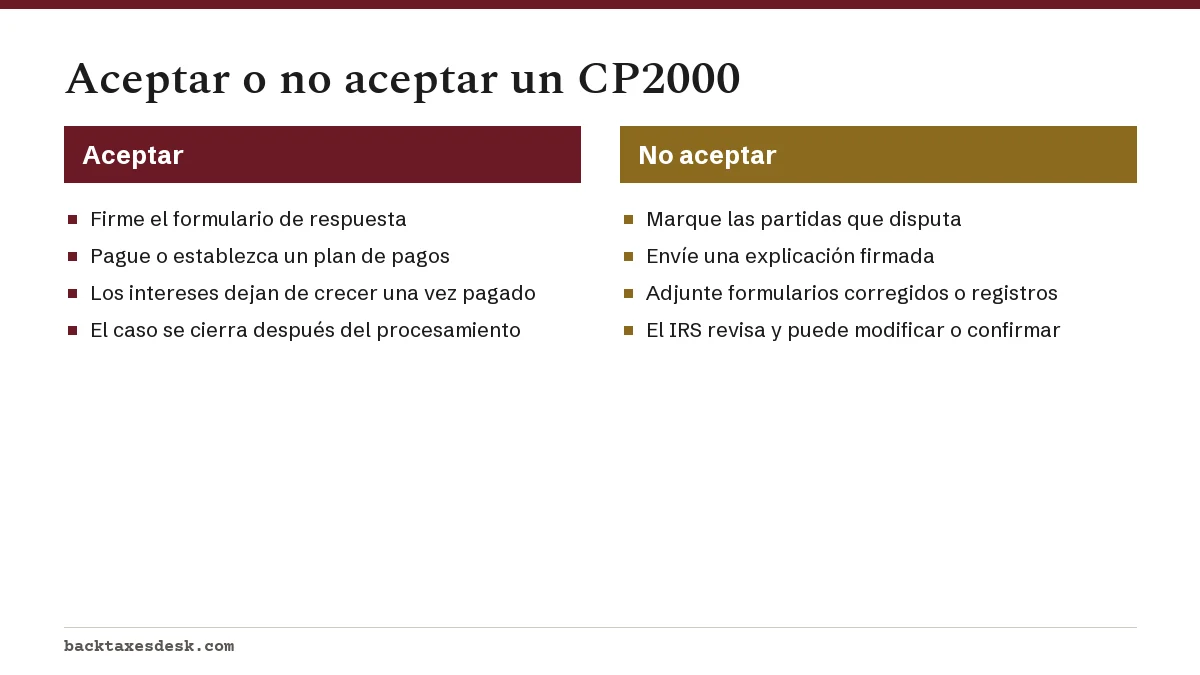
- Aceptar. Firme el formulario de respuesta (ambos cónyuges si la declaración es conjunta) y pague la cantidad, o establezca un plan de pagos si no puede pagarla toda. El IRS dice que pagar dentro de 30 días evita que se acumulen más intereses, y posiblemente multas.
- Aceptar en parte. Marque la casilla de las partidas que acepta y de las que disputa, y luego explique y documente las que disputa.
- No aceptar. Envíe una declaración firmada que explique por qué, más documentos como un 1099 corregido, los registros de costo de la casa de bolsa o la prueba de que el ingreso se declaró en otro lugar de su declaración.
Si el aviso es correcto pero además tiene otros ingresos, créditos o gastos que declarar para ese año, presente el Formulario 1040-X y escriba CP2000 en la parte superior. Para una respuesta paso a paso con ejemplos de redacción, vea nuestra guía sobre cómo responder a un CP2000.
Cómo enviar la respuesta
El IRS considera su herramienta de carga de documentos la forma más rápida de responder, de manera digital y segura. El fax y el correo también sirven; use el número de fax o la dirección que figura en su aviso. Guarde la prueba de la fecha de envío.
Qué pasa si no responde a un CP2000
Si guarda silencio, la propuesta se mantiene. Si el IRS no sabe de usted antes de la fecha de respuesta, envía un aviso legal de deficiencia (Statutory Notice of Deficiency), normalmente el CP3219A. Ese aviso le da 90 días (150 si va dirigido fuera de los EE. UU.) para presentar una petición ante el Tribunal Tributario de los EE. UU., un plazo que no se puede ampliar. El cargo de presentación del tribunal es de $60, y se puede eximir.
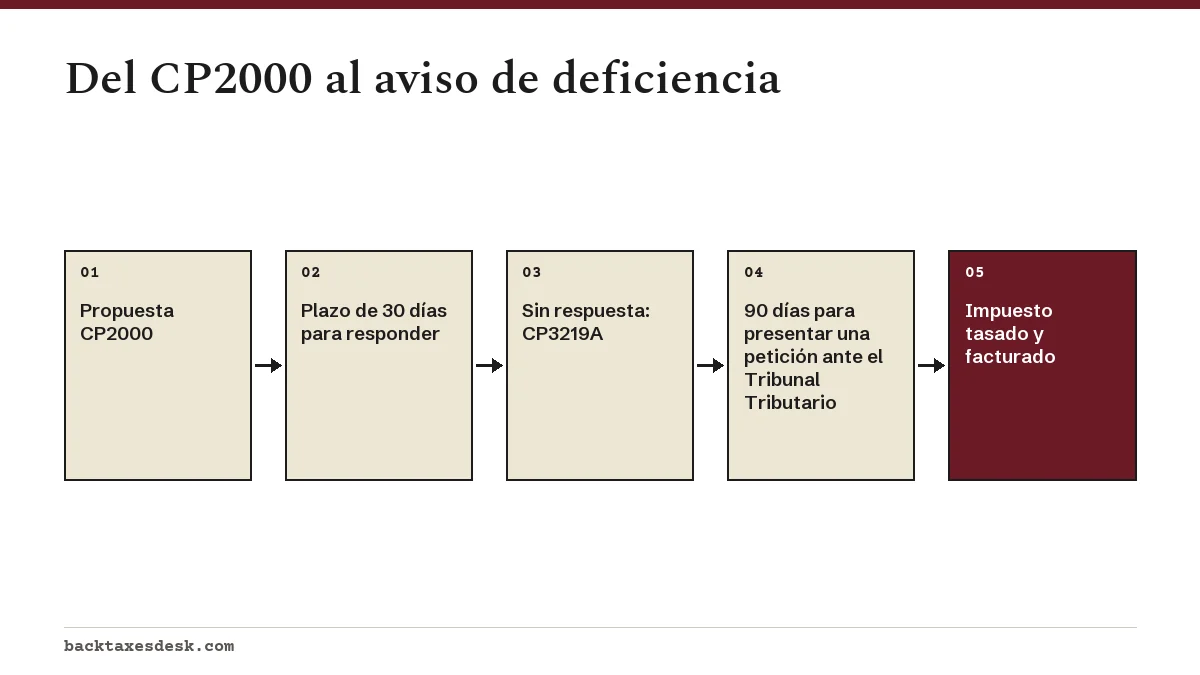
Si también pasan los 90 días, el IRS puede tasar el impuesto y este se convierte en un saldo adeudado, lo que inicia las cartas de cobro que empiezan con un CP14. Nuestra página sobre el aviso de deficiencia explica qué hacer si llega a esa etapa.
El CP2000 frente a una auditoría
Un CP2000 es una propuesta basada en la comparación de documentos. Se centra en líneas concretas en las que un formulario de terceros y su declaración no coinciden, y a menudo se resuelve con una sola respuesta y unos pocos documentos.
Una auditoría es un examen más amplio. El IRS realiza auditorías por correo, en una oficina o en el lugar, y le avisa por correo con una carta que dice que se trata de un examen. Las declaraciones se eligen para auditoría al azar, mediante un análisis por computadora o por su relación con casos vinculados. Si lo que recibió es una carta de auditoría, vea nuestra guía de la auditoría del IRS por correspondencia.
¿El aviso CP2000 es una estafa?
Los avisos CP2000 reales son comunes, pero existen avisos falsos. Un aviso auténtico llega por correo, menciona un año tributario que usted presentó, enumera pagadores y cantidades concretas que puede comparar con sus registros e indica que el pago se haga al Tesoro de los Estados Unidos (United States Treasury).
Compruébelo con su cuenta en línea del IRS y con sus propias copias de los formularios que menciona. Desconfíe de una carta que le presione para llamar a un número que no aparece en IRS.gov, que exija una tarjeta de regalo o una aplicación de pagos, o que le amenace con arrestarle. Nuestra página sobre las estafas con cartas del IRS explica las señales de alerta, y la guía de avisos del IRS muestra dónde encaja el CP2000 entre las demás cartas.
Preguntas frecuentes
¿Qué es un aviso CP2000?
Es una propuesta del IRS para cambiar su declaración porque los datos de ingresos o pagos de empleadores, bancos o corredores no coinciden con lo que usted declaró. El IRS indica que no es una factura.
¿Un CP2000 es una auditoría?
El IRS lo trata como un ajuste propuesto a partir de una comparación automatizada, no como un examen. Solo cubre las partidas que no coinciden, y se resuelve aceptando o enviando documentos antes de la fecha de respuesta.
¿Cuánto tiempo tengo para responder a un CP2000?
30 días desde la fecha del aviso, o 60 días si vive fuera de los Estados Unidos. Si necesita más tiempo, envíe una solicitud de prórroga en línea, por fax o por correo antes de la fecha de respuesta.
¿Qué pasa si ignoro un CP2000?
El IRS envía un aviso legal de deficiencia. Si después no acepta ni presenta una petición ante el Tribunal Tributario dentro de 90 días, el impuesto propuesto se puede tasar y facturar.
¿Debo presentar una declaración enmendada por un CP2000?
Solo si tiene otros cambios para ese año además de lo que indica el aviso. En ese caso, presente el Formulario 1040-X con CP2000 escrito en la parte superior y envíelo con su respuesta; si no, basta con el formulario de respuesta firmado.
Fuentes
- Understanding your CP2000 notice irs.gov
- Topic no. 652, Notice of underreported income, CP2000 irs.gov
- Understanding your CP3219A notice irs.gov
- IRS audits irs.gov
- US Tax Court, starting a case ustaxcourt.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…
 Cómo responder a un CP2000: aceptar, disputar o enmendar
Para saber cómo responder a un CP2000, compare cada partida de ingresos que indica el IRS (Servicio de Impuestos Internos) con su…
Aviso CP3219A: aviso de deficiencia por ingresos
El aviso CP3219A es un aviso legal de deficiencia (Statutory Notice of Deficiency). El IRS (Servicio de Impuestos Internos) compa…
Aviso de deficiencia del IRS (Carta 3219): carta de 90 días
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde l…
Auditoría por correspondencia del IRS: cómo funciona
Una auditoría por correspondencia del IRS es un examen que se hace completamente por correo: el IRS le pide que envíe, antes de u…