
Aviso CP504 del IRS: la intención de embargo y sus próximos 30 días
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
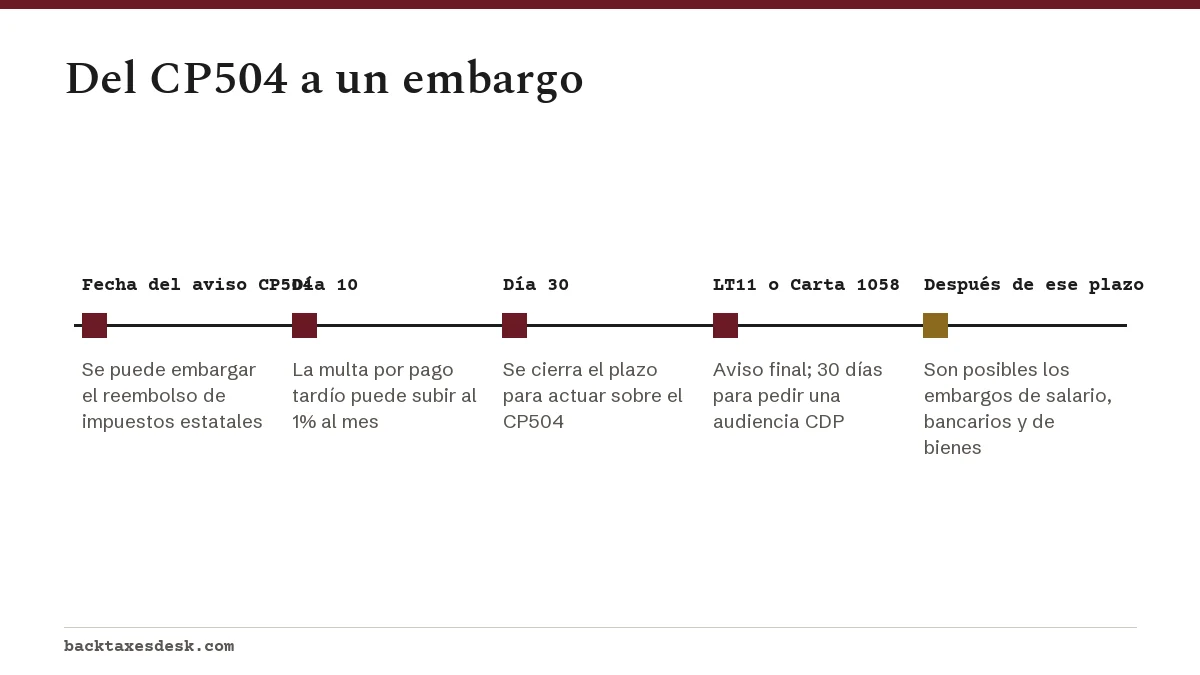
El aviso CP504 del IRS (Servicio de Impuestos Internos) es un aviso de intención de embargo (Notice of Intent to Levy) según la sección 6331(d) del Código de Impuestos Internos, que se envía cuando las facturas anteriores quedaron sin pagar. Permite al IRS embargar su reembolso de impuestos estatales y advierte que después vienen su salario, sus cuentas bancarias y otros bienes. Tiene 30 días desde la fecha del aviso para pagar, establecer un plan o comunicarse con el IRS antes de que el cobro se intensifique.
- 01Base legal
- Aviso de intención de embargo según la sección 6331(d) del IRC
- 02Plazo para actuar
- 30 días desde la fecha del aviso
- 03Qué se puede embargar de inmediato
- Reembolsos de impuestos estatales
- 04¿El CP504 da derecho al Debido Proceso de Cobro?
- No; ese derecho llega con el LT11 o la Carta 1058
¿Qué significa el aviso CP504 del IRS?
El aviso CP504 del IRS es la forma en que el IRS le comunica, en términos legales, que tiene la intención de embargar. Suele llegar después de que la factura CP14 y los recordatorios CP501 y CP503 quedaron sin respuesta. El aviso muestra su saldo actual con multas e intereses y pide el pago de inmediato.
El IRS lo describe como su aviso de intención de embargo exigido por la sección 6331(d) del Código de Impuestos Internos (Internal Revenue Code). Su explicación del CP504B, el aviso equivalente, indica que debe pagar o comunicarse con el IRS a más tardar 30 días después de la fecha del aviso, y que después el IRS puede tomar otras medidas de cobro. También puede presentar un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien), que es público y puede afectar su crédito.
Qué puede quitarle el IRS después de un aviso CP504
Un CP504 no permite al IRS vaciar su cuenta bancaria al día siguiente. Sí permite un tipo de embargo inmediato: su reembolso de impuestos estatales. El embargo de un reembolso estatal es una de las pocas excepciones en las que el IRS no tiene que ofrecerle primero una audiencia, así que un reembolso que le deba su estado se puede desviar a su saldo federal.
¿Puede el IRS quitarme el cheque de pago después de un CP504?
No solo con el CP504. Antes de embargar su salario, sus cuentas bancarias u otros bienes, el IRS debe enviarle con al menos 30 días de anticipación un aviso final de intención de embargo y aviso de su derecho a una audiencia (Final Notice of Intent to Levy and Notice of Your Right to a Hearing). Esa carta es el LT11 o la Carta 1058. El CP504 advierte que, una vez completado ese paso, están en la lista el salario, las comisiones inmobiliarias y otros ingresos, las cuentas bancarias, los bienes del negocio, los bienes personales como su auto y su casa, y los beneficios del Seguro Social.
Riesgo para el pasaporte
El CP504 también puede advertir sobre el pasaporte. Si su deuda total tasada supera el límite de deuda gravemente morosa, de $66,000 para 2026, el IRS puede certificarla al Departamento de Estado, que puede negarle o revocarle el pasaporte. El límite de 2027 todavía no se ha anunciado; suele publicarse con los ajustes por inflación en octubre o noviembre. Vea la revocación del pasaporte por deudas tributarias.
¿Un aviso CP504 me da derecho a una audiencia?
No a una audiencia de Debido Proceso de Cobro (Collection Due Process). La Oficina Independiente de Apelaciones del IRS llama al CP504 un aviso preliminar y dice que el IRS no puede embargar solo con él; los derechos CDP empiezan únicamente con el aviso final formal. Ese aviso llega más tarde como un LT11 o una Carta 1058, que se explican en nuestra página sobre el aviso final de intención de embargo. Algunas personas reciben en su lugar un CP90, que también da derechos CDP.
Ahora mismo sí tiene otra vía. El IRS dice que puede usar el Programa de Apelaciones de Cobro (Collection Appeals Program, CAP) antes de que se produzca un embargo. Según la Publicación 1660, primero pide una reunión con un gerente de cobro y luego apela por escrito, de preferencia con el Formulario 9423. El CAP no sirve para impugnar si debe el impuesto ni cuánto debe, y sus decisiones no se pueden llevar a los tribunales, así que es adecuado para disputas sobre cómo se está llevando el cobro.
Cómo detener un embargo después de un CP504
El objetivo en los próximos 30 días es poner su cuenta en una situación en la que el IRS no embargue. Cualquiera de estas opciones sirve.
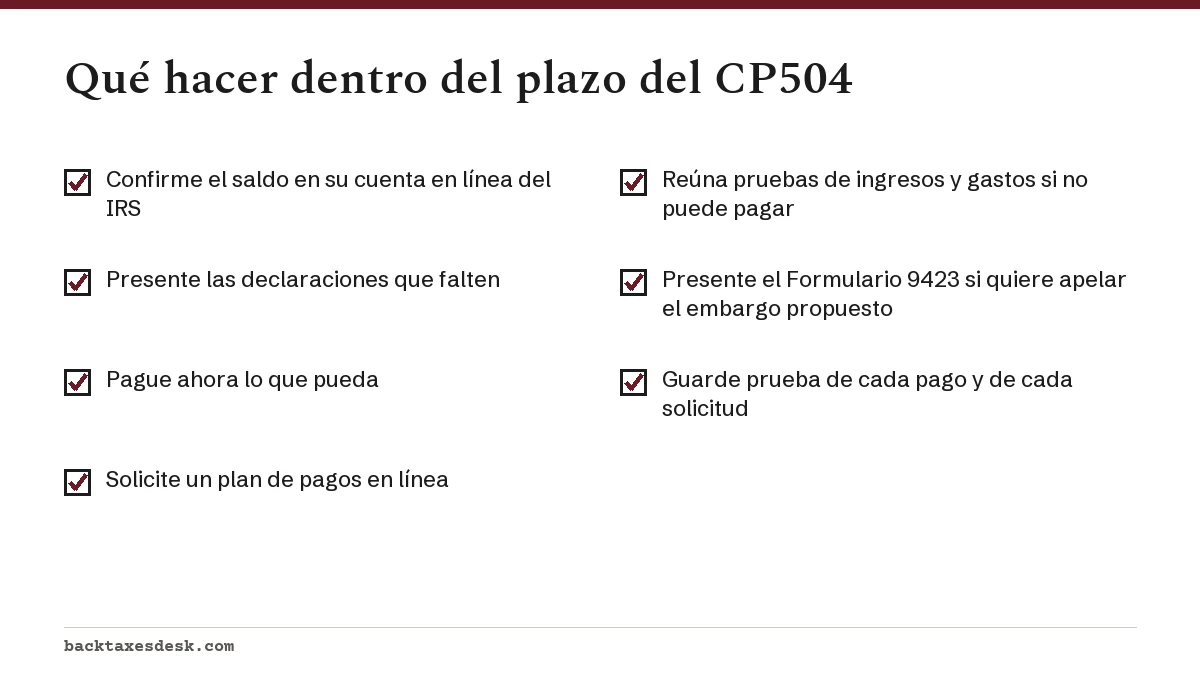
- Pague el total con IRS Direct Pay, con tarjeta o con cheque junto con el talón del aviso. Esto también libera cualquier gravamen presentado dentro de 30 días.
- Establezca un plan de pagos mediante el Acuerdo de Pago en Línea. Las personas que deben $50,000 o menos pueden obtener un plan a largo plazo en línea; el cargo de establecimiento es de $29 con débito directo. Los saldos de menos de $100,000 pueden usar un plan a corto plazo de hasta 180 días sin cargo.
- Pida el estado de cobro no viable por el momento (Currently Not Collectible) si no puede pagar nada. El IRS puede pedirle el Formulario 433-F y pruebas de sus ingresos y gastos. Los intereses siguen corriendo y todavía se puede presentar un gravamen.
- Presente un Ofrecimiento de Transacción (Offer in Compromise) si no puede pagar toda la deuda. El cargo de solicitud es de $205, salvo que cumpla la certificación de bajos ingresos.
- Llame al número del aviso si ya pagó o no está de acuerdo con el saldo, con su confirmación de pago o sus documentos a mano.
Debe haber presentado todas las declaraciones requeridas antes de que el IRS apruebe un plan. Si falta alguna, preséntela ahora. Para ver cómo funciona cada tipo de embargo, consulte qué es un embargo del IRS.
El aviso CP504B del IRS y otras versiones
El IRS publica una página de explicación aparte para el CP504B. Transmite el mismo mensaje: un aviso de intención de embargo, un plazo de 30 días desde la fecha del aviso y una advertencia sobre gravámenes y pasaportes. Su lista de bienes que el IRS puede embargar también incluye las cuentas por cobrar, que no aparecen en la lista del CP504.
Las respuestas son las mismas que para un CP504: pagar, acordar un plan, pedir un aplazamiento por dificultad económica, presentar un ofrecimiento o apelar mediante el Programa de Apelaciones de Cobro antes de un embargo. Para un negocio que debe impuestos de fondos en fideicomiso (trust fund taxes), por lo general solo hay un plan simplificado disponible cuando el saldo es de $25,000 o menos.
Qué viene después del CP504
Si nada cambia después de 30 días, la siguiente carta suele ser el aviso final de intención de embargo con derecho a una audiencia. Ese aviso abre otro plazo de 30 días para pedir una audiencia de Debido Proceso de Cobro con el Formulario 12153. Cuando ese plazo se cierra, son posibles los embargos bancarios y los embargos continuos de salario. Nuestra guía de avisos y cartas del IRS muestra la secuencia completa.
Preguntas frecuentes
¿Qué significa un aviso CP504?
Es un aviso de intención de embargo según la sección 6331(d) del IRC. Le informa que el saldo sigue sin pagarse, permite al IRS embargar su reembolso de impuestos estatales y advierte que pueden seguir otros embargos y un gravamen.
¿Cuánto tiempo tengo después de un CP504?
El IRS pide el pago de inmediato, y su explicación del CP504B fija un límite de 30 días desde la fecha del aviso para pagar o comunicarse con él. Actúe en cuanto abra la carta.
¿Puede el IRS embargar mi salario después de un CP504?
Todavía no. Un embargo de salario exige el aviso final de intención de embargo y aviso de su derecho a una audiencia, enviado al menos 30 días antes del embargo. El CP504 es el paso previo.
¿El CP504 es el aviso final?
No, aunque lo parezca por su tono. El aviso final es el LT11 o la Carta 1058, que además le da 30 días para pedir una audiencia de Debido Proceso de Cobro.
¿Un plan de pagos detiene el embargo de un CP504?
Por lo general, sí. La Publicación 1660 del IRS dice que el IRS no puede embargar hasta 30 días después de que se rechace o se cancele un plan de pagos a plazos, y una deuda con una solicitud de plan pendiente o con un plan que se paga a tiempo no se certifica para medidas sobre el pasaporte.
Fuentes
- Understanding your CP504 notice irs.gov
- Failure to pay penalty irs.gov
- Collection due process (CDP) FAQs irs.gov
- Levy irs.gov
- Understanding your CP504B notice irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…
 Aviso final de intención de embargo del IRS: LT11 y 1058
El aviso final de intención de embargo del IRS (Servicio de Impuestos Internos), que llega como LT11 o como Carta 1058, es la últ…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…
Aviso CP90 del IRS: aviso final de embargo y audiencia
El aviso CP90 del IRS es un aviso final de intención de embargo que también le informa de su derecho a una audiencia de debido pr…
¿Puede el IRS quitarle el pasaporte? Deudas y pasaporte
¿Puede el IRS quitarle el pasaporte? Por sí solo no, pero el IRS (Servicio de Impuestos Internos) puede certificar una deuda trib…