
Calculateur d'entente de paiement IRS : versement mensuel, durée de remboursement et coût total
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Ce calculateur d'entente de paiement IRS estime votre versement mensuel à partir de votre solde, du nombre de mois et des frais qui continuent de s'accumuler pendant une entente : un intérêt annuel de 7 % composé quotidiennement pour la fin de 2026, plus une pénalité pour défaut de paiement de 0,25 % par mois si vous avez produit votre déclaration à temps. À ces taux, 10 000 $ sur 72 mois représentent environ 185 $ par mois.
- 01Taux d'intérêt utilisé
- 7 % par année, composé quotidiennement (T4 2026)
- 02Taux de pénalité avec une entente approuvée
- 0,25 % par mois si la déclaration a été produite à temps; 0,5 % sinon
- 03Durée normale la plus longue
- 72 mois, ou la CSED si elle arrive plus tôt
- 04Taux d'intérêt du T1 2027
- Pas encore annoncé; habituellement publié à la fin novembre
Calculatrice
- Versement mensuel estimé
- —
- Total payé, frais d'établissement compris
- —
- Coût supplémentaire des intérêts, de la pénalité et des frais
- —
- Mois de remboursement au versement choisi
- —
Estimations, et non des chiffres de l'IRS. L'IRS calcule la pénalité pour défaut de paiement sur l'impôt impayé seulement et cesse de l'augmenter à 25 % de cet impôt : une entente réelle coûte donc habituellement un peu moins que ce montant. Les frais d'établissement s'ajoutent une seule fois, au début.
Comment fonctionne le calculateur d'entente de paiement IRS
Le calculateur traite votre solde à l'IRS (le fisc fédéral américain) comme un prêt qui diminue à mesure que vous payez. Chaque mois, il ajoute les intérêts et la pénalité pour défaut de paiement à ce qui reste, soustrait votre versement et recommence jusqu'à ce que le solde atteigne zéro. Il affiche ensuite le versement mensuel fixe qui élimine le solde dans le nombre de mois choisi.
Il s'agit d'une estimation indépendante, et non d'un outil de l'IRS. L'IRS fixe vos conditions réelles quand vous faites la demande, et vos avis ainsi que votre compte en ligne de l'IRS indiquent le montant exact dû. Cet outil sert à planifier avant la demande, pour que vous choisissiez une durée que vous pourrez respecter.
Données à entrer : solde, mois et taux
| Donnée | Où la trouver | Valeur par défaut |
|---|---|---|
| Solde dû | Votre dernier avis ou votre compte en ligne de l'IRS, pénalités et intérêts à ce jour compris | Aucune |
| Nombre de mois | Jusqu'à 6 pour une entente à court terme; jusqu'à 72 pour une entente à long terme normale | 72 |
| Taux d'intérêt annuel | Page des taux d'intérêt trimestriels de l'IRS | 7 % |
| Déclaration produite à temps? | Oui réduit la pénalité mensuelle à 0,25 %; non la maintient à 0,5 % | Oui |
| Frais d'établissement | 0 $ à court terme; de 29 $ à 178 $ à long terme | 29 $ |
Le taux de 7 % s'applique aux paiements insuffisants des particuliers pour juillet à septembre et pour octobre à décembre 2026. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS le publie habituellement à la fin novembre. Notre page sur le taux d'intérêt sur les paiements insuffisants est mise à jour chaque trimestre.
Combien sera mon versement à l'IRS? Exemples d'estimations
Ces estimations utilisent un intérêt de 7 % composé quotidiennement et la pénalité mensuelle de 0,25 % applicable à ceux qui ont produit à temps et qui ont une entente approuvée. Elles excluent les frais d'établissement. Considérez-les comme des chiffres de planification, et non comme des montants de l'IRS.
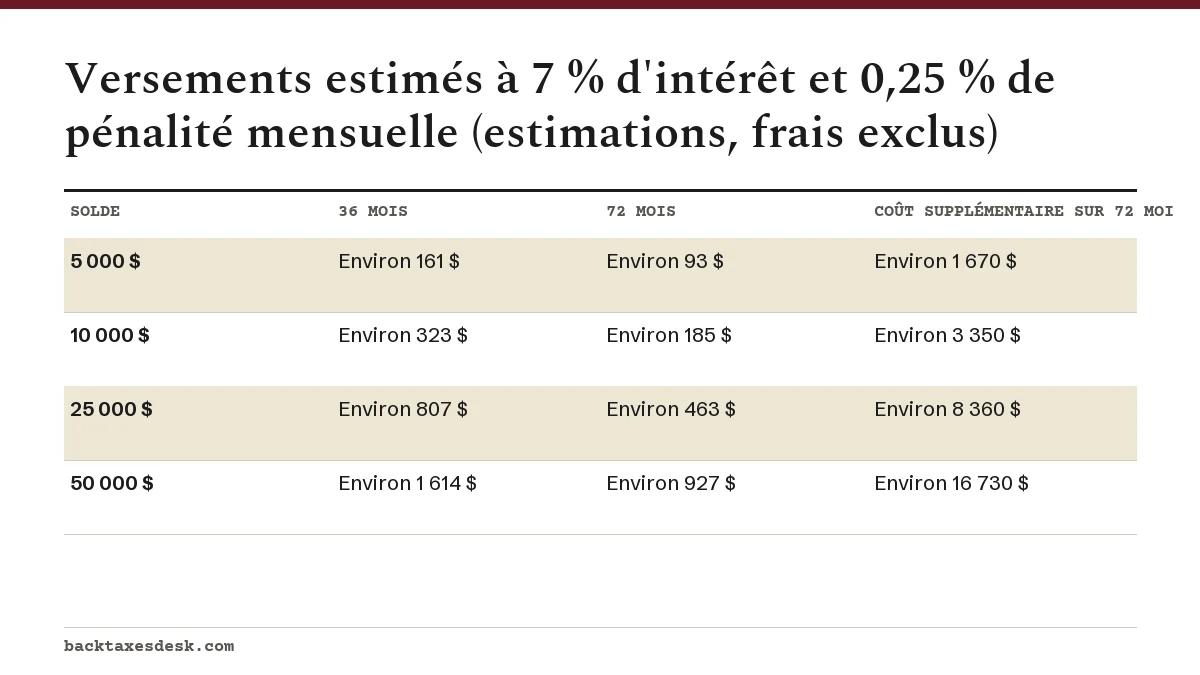
Deux tendances ressortent. Étaler un solde de 10 000 $ sur 72 mois plutôt que 36 fait passer le versement d'environ 323 $ à environ 185 $, mais le coût supplémentaire double à peu près, passant d'environ 1 620 $ à environ 3 350 $. Et si vous n'avez pas produit à temps, la pénalité reste à 0,5 % par mois, ce qui fait monter le versement sur 72 mois pour 10 000 $ à environ 201 $.
Vérification rapide du minimum
Divisez votre solde par 72 pour obtenir un plancher approximatif. Si vous laissez le montant mensuel en blanc sur le formulaire 9465, l'IRS fixe votre versement en divisant le solde dû par 72 mois. Pour 30 000 $, cela donne environ 417 $, avant l'ajout des intérêts et des pénalités.
Combien de temps faut-il pour rembourser mon solde à l'IRS?
Utilisez le calculateur à l'inverse : entrez le versement que vous pouvez vous permettre et lisez le nombre de mois. En règle générale, pour une entente normale, le solde doit être payé en 72 mois ou avant la date d'expiration du délai de prescription du recouvrement, selon la première éventualité. Si le versement que vous pouvez payer n'y arrive pas, il pourrait vous falloir une entente de versements partiels, qui exige un état financier complet.
- Moins de 180 jours et moins de 100 000 $ : une entente à court terme sans frais d'établissement.
- Jusqu'à 72 mois et 50 000 $ ou moins : une entente à long terme que vous pouvez conclure en ligne.
- Plus de 50 000 $ : une entente à long terme par téléphone ou par la poste, avec le formulaire 433-F. Consultez les instructions du formulaire 9465.
Pourquoi les totaux réels de l'IRS diffèrent
Le montant réel de votre remboursement ne correspondra pas au dollar près au calculateur. Les principales raisons :
- Les taux changent chaque trimestre. Le taux d'intérêt correspond au taux fédéral à court terme plus 3 points et peut changer tous les trois mois.
- La pénalité s'applique à l'impôt impayé, pas au solde entier. Le calculateur l'applique à tout ce que vous devez, ce qui surestime légèrement le coût quand une partie du solde est composée d'intérêts ou de pénalités antérieures.
- La pénalité a un plafond. La pénalité pour défaut de paiement cesse d'augmenter à 25 % de l'impôt impayé.
- Facturation par mois complet. L'IRS facture la pénalité mensuelle au complet même si vous payez en cours de mois.
- Allègement des pénalités. Si une pénalité est annulée grâce à l'allègement pour une première fois ou à un allègement automatique, les intérêts sur cette pénalité disparaissent aussi.
- Frais. Les frais d'établissement s'ajoutent séparément; consultez notre page sur les frais d'entente de paiement.
Prochaine étape : demander l'entente
Une fois que vous avez un versement qui convient à votre budget, faites la demande de la façon la moins coûteuse à laquelle vous avez droit. En ligne avec le prélèvement automatique, cela coûte 29 $; par téléphone ou par la poste, cela coûte 107 $ avec le prélèvement automatique ou 178 $ sans. Choisissez une date d'échéance quelques jours après votre jour de paie pour éviter un versement manqué.
La page sur l'entente de versements échelonnés de l'IRS décrit les conditions que vous acceptez, et le guide des ententes de paiement de l'IRS compare toutes les options si les chiffres montrent qu'une entente ne fonctionnera pas.
Questions fréquentes
Combien sera mon versement mensuel à l'IRS?
Cela dépend de votre solde et de la durée. Avec un intérêt de 7 % et la pénalité mensuelle de 0,25 %, 5 000 $ sur 72 mois représentent environ 93 $ par mois, 10 000 $ environ 185 $ et 25 000 $ environ 463 $.
Combien d'intérêts vais-je payer sur une entente de paiement avec l'IRS?
Sur 10 000 $ remboursés en 72 mois aux taux actuels, les intérêts et la pénalité de l'entente ajoutent environ 3 350 $. Sur 36 mois, ils ajoutent environ 1 620 $. Payer plus vite est la meilleure façon de réduire le coût.
Est-ce un calculateur officiel d'entente de versements échelonnés de l'IRS?
Ce calculateur est indépendant de l'IRS. L'IRS fixe vos conditions réelles quand vous demandez une entente, et votre compte en ligne de l'IRS et vos avis indiquent le solde exact à inscrire ici.
Puis-je payer plus que mon versement mensuel à l'IRS?
Oui. Les paiements supplémentaires réduisent le solde sur lequel les intérêts et les pénalités sont calculés, et il n'y a aucuns frais pour un remboursement anticipé.
Quel taux d'intérêt l'IRS applique-t-il aux ententes de paiement en 2027?
Il n'est pas encore annoncé. Le taux est de 7 % jusqu'en décembre 2026, et l'IRS publie habituellement le taux de janvier à mars 2027 à la fin novembre 2026.
Sources
- Payment plans, installment agreements irs.gov
- Quarterly interest rates irs.gov
- Failure to pay penalty irs.gov
- Instructions for Form 9465 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Entente de paiement IRS : fonctionnement, frais, conditions
Une entente de paiement avec l'IRS (le fisc fédéral américain) vous permet de payer une facture d'impôt au fil du temps : jusqu'à…
Frais d'entente de paiement IRS : coûts et exemptions
Les frais d'entente de paiement de l'IRS (le fisc fédéral américain) vont de 0 $ à 178 $. Une entente à court terme de 180 jours…
Taux d'intérêt IRS sur paiement insuffisant : le calcul
Le taux d'intérêt de l'IRS (le fisc fédéral américain) sur paiement insuffisant des particuliers est le taux fédéral à court term…
Entente de versements échelonnés IRS : quel type choisir
Une entente de versements échelonnés de l'IRS (le fisc fédéral américain) est une entente de paiement mensuelle à long terme dont…
Entente de versements partiels IRS (PPIA) expliquée
Une entente de versements partiels de l'IRS (le fisc fédéral américain), appelée partial payment installment agreement (PPIA), es…