
Taux d'intérêt de l'IRS sur paiement insuffisant : comment il est fixé et facturé
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le taux d'intérêt de l'IRS (le fisc fédéral américain) sur paiement insuffisant des particuliers est le taux fédéral à court terme plus 3 points de pourcentage, rajusté chaque trimestre et composé quotidiennement. Il est de 7 % d'octobre à décembre 2026. Les intérêts courent de la date d'échéance initiale jusqu'au paiement du solde, s'appliquent aussi aux pénalités et sont rarement annulés à eux seuls.
- 01Formule pour les particuliers
- Taux fédéral à court terme + 3 points de pourcentage
- 02Taux d'octobre à décembre 2026
- 7 % (Internal Revenue Bulletin 2026-36)
- 03Capitalisation
- Quotidienne
- 04Début sur l'impôt impayé
- La date d'échéance de la déclaration, même si vous aviez une prorogation de production
- 05Annulés pour motif raisonnable
- Non; seulement en cas d'erreur ou de retard déraisonnable de l'IRS, ou quand l'impôt ou la pénalité sous-jacente est réduit
Quel est le taux d'intérêt de l'IRS sur un paiement insuffisant d'impôt?
L'intérêt sur paiement insuffisant est le montant que l'IRS ajoute à tout impôt, pénalité ou intérêt que vous n'avez pas payé à sa date d'échéance. Pour les particuliers, le taux correspond au taux fédéral à court terme plus 3 points de pourcentage, et il est de 7 % pour le trimestre d'octobre à décembre 2026 (IRS, Quarterly interest rates). Contrairement à une pénalité, l'intérêt n'est pas une sanction et n'a pas de plafond; il compense simplement l'État pour la période pendant laquelle l'argent n'a pas été payé.
Les entreprises ont des chiffres légèrement différents. Une société qui doit plus de 100 000 $ paie le taux applicable aux grandes sociétés, soit le taux à court terme plus 5 points (9 % pour la fin de 2026). Cette page porte sur le taux des particuliers, qui s'applique à la plupart des personnes qui ont des impôts impayés.
Comment le taux est fixé : le taux à court terme plus 3 points
Chaque taux trimestriel découle d'une formule prévue à l'article 6621 de l'Internal Revenue Code. Le Trésor détermine le taux fédéral à court terme pour le premier mois de chaque trimestre civil, et ce chiffre s'applique au trimestre suivant. Le résultat est arrondi au pour cent entier le plus proche, les demi-points étant arrondis à la hausse.
En pratique, le taux de janvier à mars est fondé sur le taux à court terme mesuré en octobre, celui d'avril à juin sur le chiffre de janvier, et ainsi de suite. L'IRS publie ensuite les nouveaux taux dans l'Internal Revenue Bulletin avant le début du trimestre. En raison de l'arrondissement, de petites variations des taux du marché laissent souvent le taux de l'IRS inchangé.
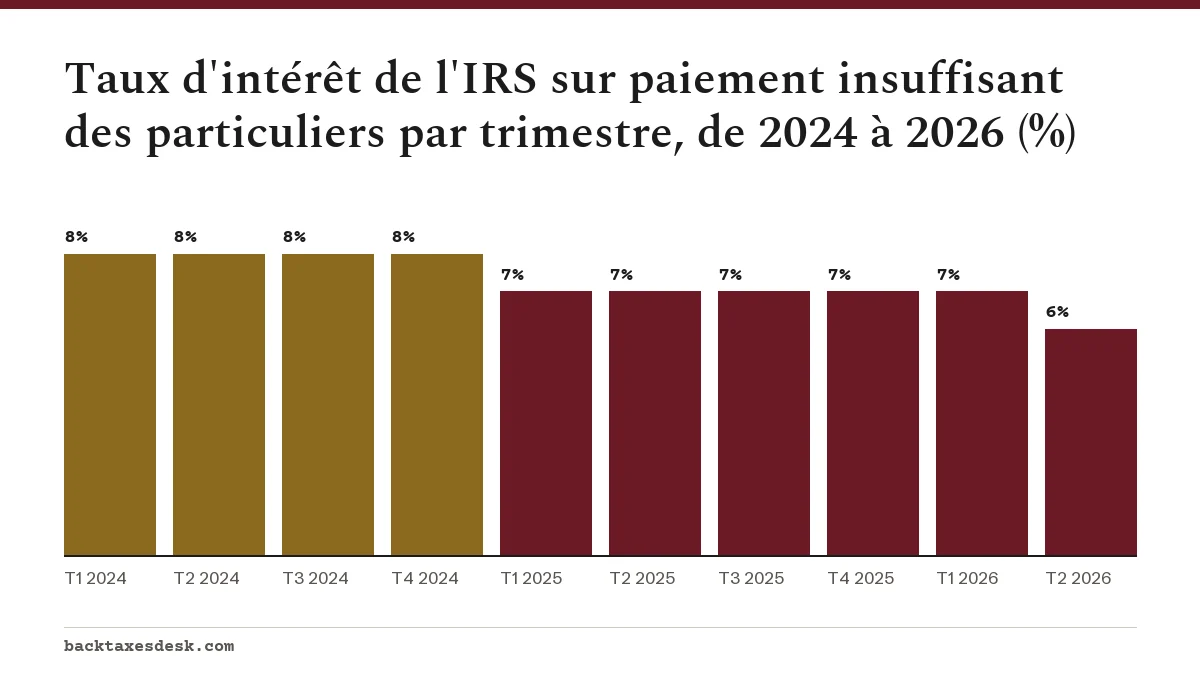
Au cours des 12 derniers trimestres, le taux des particuliers n'a varié qu'entre 6 % et 8 % : 8 % pendant toute l'année 2024, 7 % pendant toute l'année 2025, puis 7 %, 6 %, 7 % et 7 % pour les quatre trimestres de 2026. Les prochains trimestres et les dates de publication sont suivis sur notre page taux d'intérêt de l'IRS 2027.
Les intérêts de l'IRS sont-ils composés quotidiennement?
Oui. L'IRS compose quotidiennement les intérêts sur paiement insuffisant comme ceux sur paiement en trop; les intérêts de chaque jour s'ajoutent donc au solde et produisent eux-mêmes des intérêts le lendemain. À 7 %, la capitalisation quotidienne transforme un taux simple de 7 % en un coût annuel effectif d'environ 7,25 %.
| Jours impayés | Intérêts ajoutés | Solde dû |
|---|---|---|
| 30 | 57,69 $ | 10 057,69 $ |
| 91 | 176,04 $ | 10 176,04 $ |
| 182 | 355,17 $ | 10 355,17 $ |
| 365 | 725,01 $ | 10 725,01 $ |
| 730 | 1 502,58 $ | 11 502,58 $ |
Ces chiffres utilisent la formule solde x ((1 + 0,07/365) à la puissance du nombre de jours, moins 1) et supposent que le taux reste à 7 %. Les factures réelles changent aussi quand le taux trimestriel change et quand des pénalités s'ajoutent; c'est pourquoi un avis de l'IRS correspond rarement au cent près à un calcul fait à la main. Pour une estimation complète qui inclut les pénalités, utilisez le calculateur de pénalités de l'IRS.
Quand les intérêts de l'IRS sur l'impôt impayé commencent-ils à courir?
Les intérêts sur l'impôt impayé commencent à la date d'échéance initiale de la déclaration, que vous ayez obtenu ou non une prorogation de production. Pour une déclaration de l'année d'imposition 2026, il s'agit du 15 avril 2027. Une prorogation reporte la date limite de production au 15 octobre 2027, mais pas la date de début des intérêts.
Intérêts sur les pénalités : le taux d'intérêt de l'IRS sur les pénalités
L'IRS applique le même taux aux pénalités, mais la date de début dépend du type de pénalité (IRS, Interest) :
| Pénalité | Début des intérêts |
|---|---|
| Défaut de production | Date d'échéance de la déclaration, ou date d'échéance prorogée si vous aviez une prorogation |
| Pénalité liée à l'exactitude | Date d'échéance de la déclaration, ou date d'échéance prorogée |
| Défaut de paiement | Date à laquelle l'IRS envoie un avis ou établit la pénalité |
| Acomptes provisionnels insuffisants | Date à laquelle l'IRS envoie un avis ou établit la pénalité |
| Chèque refusé | Date à laquelle l'IRS envoie un avis ou établit la pénalité |
Si vous recevez une facture et payez le montant total indiqué au plus tard à la date de paiement inscrite, l'IRS ne facture pas d'intérêts supplémentaires sur ce montant.
Les intérêts s'arrêtent-ils pendant une entente de paiement?
Non. Les intérêts continuent de courir sur le solde impayé tant qu'il en reste une partie, y compris pendant une entente à court terme, une entente de versements échelonnés ou le statut Currently Not Collectible. Une entente de paiement peut faire baisser le taux de la pénalité pour défaut de paiement de 0,5 % à 0,25 % par mois pour les personnes qui ont produit à temps, mais elle ne change rien au taux d'intérêt.
La leçon pratique : chaque dollar supplémentaire payé tôt réduit les intérêts futurs. Si vous pouvez emprunter à moins de 7 % par année, rembourser l'IRS plus rapidement peut coûter moins cher qu'une longue entente de versements échelonnés. Consultez comment payer des impôts impayés pour les modes de paiement.
Les intérêts de l'IRS peuvent-ils être annulés ou réduits?
Les intérêts ne peuvent être réduits que dans des cas précis. L'IRS indique qu'il n'annule ni ne réduit les intérêts pour motif raisonnable, même quand il annule une pénalité pour ce motif. Les intérêts peuvent baisser de trois façons :
- L'impôt diminue. Si une déclaration modifiée, un réexamen de vérification ou un avis corrigé réduit l'impôt, les intérêts sur le montant retiré disparaissent automatiquement avec lui.
- Une pénalité est annulée. Quand une pénalité est annulée par le First Time Abate, pour motif raisonnable ou par l'allègement automatique des pénalités, les intérêts facturés sur cette pénalité sont aussi réduits ou annulés.
- Erreur ou retard de l'IRS. Si les intérêts ont augmenté parce qu'un agent ou un employé de l'IRS a commis une erreur ou causé un retard déraisonnable, vous pouvez demander leur annulation au moyen du formulaire 843 ou d'une lettre signée accompagnée de documents qui démontrent le retard.
Pour voir comment les intérêts et chaque type de pénalité s'agencent sur une facture, consultez le guide des pénalités de l'IRS.
Questions fréquentes
Combien d'intérêts l'IRS facture-t-il sur l'impôt impayé?
Pour les particuliers, 7 % par année d'octobre à décembre 2026, composés quotidiennement. Le taux est le taux fédéral à court terme plus 3 points de pourcentage et il est rajusté chaque trimestre.
L'IRS facture-t-il des intérêts sur les pénalités?
Oui, au même taux que pour le paiement insuffisant. Les intérêts sur les pénalités pour production tardive et liées à l'exactitude commencent à la date d'échéance de la déclaration; sur les pénalités pour paiement tardif et pour acomptes provisionnels, ils commencent quand l'IRS envoie un avis ou établit la pénalité.
Une prorogation de production arrête-t-elle les intérêts de l'IRS?
Non. Les intérêts sur l'impôt impayé commencent à la date d'échéance initiale, le 15 avril pour la plupart des déclarations de particuliers, même si vous avez une prorogation jusqu'au 15 octobre.
Les intérêts de l'IRS sont-ils simples ou composés?
Composés. L'IRS compose les intérêts quotidiennement, de sorte qu'un taux de 7 % coûte environ 7,25 % sur une année complète.
L'IRS annulera-t-il les intérêts si j'avais une bonne raison de payer en retard?
Non. Un motif raisonnable peut faire annuler une pénalité, mais pas les intérêts sur l'impôt. Les intérêts ne sont réduits que si l'impôt ou une pénalité est réduit, ou si une erreur ou un retard déraisonnable de l'IRS en est la cause.
Sources
- Quarterly interest rates irs.gov
- Interest irs.gov
- Topic no. 653, IRS notices and bills, penalties and interest charges irs.gov
- 26 U.S. Code 6621, Determination of rate of interest law.cornell.edu
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.