
Taux d'intérêt de l'IRS en 2027 : taux actuel, prochaine annonce et historique
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le taux d'intérêt de l'IRS (le fisc fédéral américain) pour 2027 n'a pas encore été annoncé : le taux de janvier à mars 2027 est habituellement publié à la fin de novembre. Le taux d'octobre à décembre 2026 est de 7 % pour les sous-paiements et les paiements en trop des particuliers, inchangé par rapport à juillet à septembre 2026. Il repose sur le taux fédéral à court terme mesuré en octobre 2026, plus 3 points.
- 01Taux de sous-paiement des particuliers, oct. à déc. 2026
- 7 % (IRB 2026-36)
- 02Taux du T1 2027
- Pas encore annoncé; habituellement publié à la fin de novembre
- 03Le taux du T1 2027 repose sur
- Le taux fédéral à court terme d'octobre 2026, plus 3 points, arrondi
- 04Taux le plus bas de 2024 à 2026
- 6 % (avril à juin 2026)
- 05Taux le plus élevé de 2024 à 2026
- 8 % (toute l'année 2024)
Quel est le taux d'intérêt de l'IRS pour 2027?
Aucun taux d'intérêt de l'IRS pour 2027 n'a été publié en date du 19 septembre 2026. Le premier taux de 2027, pour la période du 1er janvier au 31 mars 2027, n'est pas encore annoncé; l'IRS publie habituellement le taux de chaque trimestre environ un mois avant le début du trimestre, soit à la fin de novembre pour le premier trimestre.
D'ici là, le dernier taux publié est de 7 % pour les sous-paiements des particuliers d'octobre à décembre 2026, fixé dans l'Internal Revenue Bulletin 2026-36. Tout solde dû à l'IRS par un particulier porte intérêt à ce taux, composé quotidiennement, jusqu'au 31 décembre 2026.
| Trimestre | Sous-paiement des particuliers | Paiement en trop des particuliers | Bulletin |
|---|---|---|---|
| Juillet à sept. 2026 | 7 % | 7 % | 2026-22 |
| Oct. à déc. 2026 | 7 % | 7 % | 2026-36 |
| Janv. à mars 2027 | Pas encore annoncé | Pas encore annoncé | Prévu à la fin de novembre 2026 |
Quand le premier taux de 2027 sera-t-il annoncé?
Le taux d'intérêt de l'IRS pour le T1 2027 devrait paraître à la fin de novembre 2026, selon le modèle des dernières années : le taux du premier trimestre de 2026 a été publié dans l'Internal Revenue Bulletin 2025-48 et celui du premier trimestre de 2025 dans le Bulletin 2024-49, tous deux à la fin de novembre.
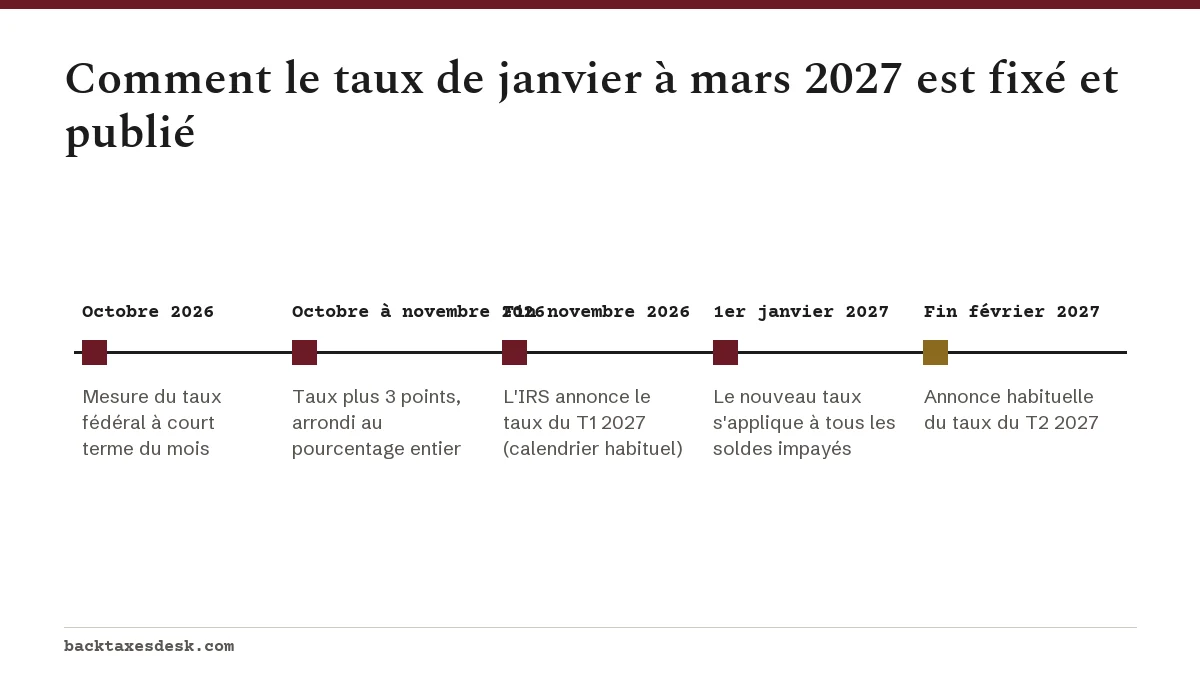
À ce moment-là, le taux lui-même est déjà déterminé. En vertu de l'article 6621 de l'Internal Revenue Code, le taux fédéral à court terme du premier mois de chaque trimestre fixe le taux du trimestre suivant : le taux à court terme d'octobre 2026, plus 3 points et arrondi au pourcentage entier, deviendra donc le taux de janvier à mars 2027. Cette page ajoutera le chiffre dès que l'IRS le publiera; nous ne publions pas de prévisions à son sujet.
Le taux d'intérêt de l'IRS a-t-il changé en octobre 2026?
Non. Le taux de sous-paiement des particuliers est resté à 7 % pour octobre à décembre 2026, comme pour juillet à septembre. Le seul changement de 2026 est survenu au deuxième trimestre, quand le taux a baissé à 6 % pour avril à juin avant de revenir à 7 % en juillet.
Taux d'intérêt sur les pénalités de l'IRS en 2026 et taux de la pénalité pour sous-paiement en 2026
On cherche souvent un taux d'intérêt distinct sur les pénalités de l'IRS pour 2026, mais il n'existe qu'un seul taux pour les particuliers. Le même taux trimestriel est facturé comme intérêt sur les pénalités impayées et sert à calculer la pénalité pour acomptes provisionnels insuffisants sur le formulaire 2210. Pour 2026, cela a donné 7 % au premier trimestre, 6 % au deuxième, et 7 % aux troisième et quatrième.
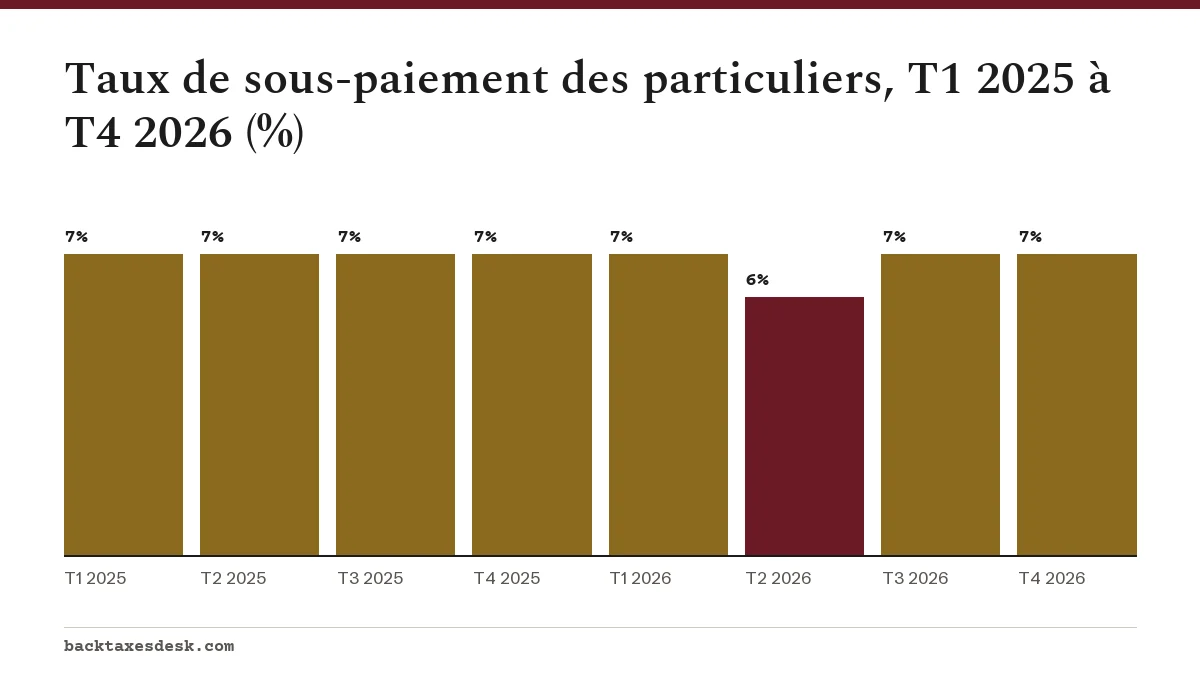
Taux d'intérêt trimestriels de l'IRS : historique de 2023 à 2026
Le tableau énumère chaque trimestre depuis janvier 2023, d'après la page de l'IRS sur les taux d'intérêt trimestriels. Les taux de paiement en trop et de sous-paiement des particuliers ont été identiques pendant tous les trimestres indiqués; le taux de sous-paiement des grandes sociétés est supérieur de 2 points au taux des particuliers.
| Trimestre | Sous-paiement des particuliers | Sous-paiement des grandes sociétés | Bulletin |
|---|---|---|---|
| T1 2023 | 7 % | 9 % | 2022-51 |
| T2 2023 | 7 % | 9 % | 2023-09 |
| T3 2023 | 7 % | 9 % | 2023-23 |
| T4 2023 | 8 % | 10 % | 2023-37 |
| T1 2024 | 8 % | 10 % | 2023-49 |
| T2 2024 | 8 % | 10 % | 2024-10 |
| T3 2024 | 8 % | 10 % | 2024-24 |
| T4 2024 | 8 % | 10 % | 2024-37 |
| T1 2025 | 7 % | 9 % | 2024-49 |
| T2 2025 | 7 % | 9 % | 2025-13 |
| T3 2025 | 7 % | 9 % | 2025-23 |
| T4 2025 | 7 % | 9 % | 2025-37 |
| T1 2026 | 7 % | 9 % | 2025-48 |
| T2 2026 | 6 % | 8 % | 2026-8 |
| T3 2026 | 7 % | 9 % | 2026-22 |
| T4 2026 | 7 % | 9 % | 2026-36 |
Ce qu'un changement de taux signifie pour votre solde
Chaque variation de 1 point modifie l'intérêt annuel sur un solde de 10 000 $ d'environ 107 $ à 108 $ après la capitalisation quotidienne. Sur une année complète, 10 000 $ laissés impayés coûtent environ 618 $ à 6 %, 725 $ à 7 % et 833 $ à 8 %.
| Taux | Intérêts pour un an | Écart par rapport à 7 % |
|---|---|---|
| 6 % | 618 $ | Environ 107 $ de moins |
| 7 % | 725 $ | Taux actuel |
| 8 % | 833 $ | Environ 108 $ de plus |
L'effet du taux sur votre entente de paiement
Un changement de taux s'applique automatiquement à tout ce que vous devez encore dès le premier jour du nouveau trimestre. Le versement de votre entente de paiement (installment agreement) reste le même : un taux plus élevé signifie qu'une plus grande part de chaque versement va aux intérêts et que l'entente dure plus longtemps; un taux plus bas la raccourcit. Les intérêts continuent de courir dans tous les types d'ententes de paiement jusqu'au paiement complet du solde.
Si vous abordez 2027 avec un solde dû, rembourser ce que vous pouvez avant janvier limite votre exposition au taux du T1, quel qu'il soit. Le fonctionnement de la capitalisation quotidienne et des intérêts sur les pénalités est expliqué dans comment fonctionne le taux d'intérêt de l'IRS sur les sous-paiements. Les pénalités pour production tardive et pour paiement tardif de la même saison figurent sur la page taux des pénalités de l'IRS 2027, et le pourcentage facturé pour une production tardive est expliqué à la page sur la pénalité pour production tardive. Pour tous les types de pénalités, consultez le guide des pénalités de l'IRS.
Questions fréquentes
Quel est le taux d'intérêt de l'IRS pour le premier trimestre de 2027?
Il n'a pas encore été annoncé. L'IRS publie habituellement le taux de janvier à mars à la fin de novembre; il sera égal au taux fédéral à court terme d'octobre 2026 plus 3 points, arrondi au pourcentage entier.
Quel est le taux d'intérêt actuel de l'IRS pour les particuliers?
7 % par année du 1er octobre au 31 décembre 2026, composé quotidiennement. Le même taux de 7 % s'est appliqué du 1er juillet au 30 septembre 2026.
Quel était le taux de sous-paiement de l'IRS en 2026?
7 % de janvier à mars, 6 % d'avril à juin, et 7 % de juillet à septembre et d'octobre à décembre 2026.
L'IRS paie-t-il le même taux d'intérêt sur les remboursements?
Pour les particuliers, oui ces dernières années. Le taux des paiements en trop des contribuables autres que les sociétés a été identique au taux de sous-paiement pendant chaque trimestre de 2023 à 2026, par exemple 7 % à la fin de 2026.
Où l'IRS annonce-t-il les nouveaux taux d'intérêt?
Dans un communiqué et dans l'Internal Revenue Bulletin, ainsi que sur la page Quarterly interest rates de l'IRS, qui énumère les taux de chaque trimestre avec le numéro du bulletin.
Sources
- Quarterly interest rates irs.gov
- 26 U.S. Code 6621, Determination of rate of interest law.cornell.edu
- Payment plans; installment agreements irs.gov
- Underpayment of estimated tax by individuals penalty irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.