
Formulaire 843 pour l'annulation de pénalités : guide ligne par ligne
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le formulaire 843, Claim for Refund and Request for Abatement (demande de remboursement et d'annulation), est le formulaire de l'IRS (le fisc fédéral américain) qui permet de demander par écrit qu'une pénalité ou certains intérêts soient annulés, ou remboursés s'ils ont déjà été payés. Pour une pénalité pour production tardive ou paiement tardif sur un formulaire 1040, vous cochez Income tax, Form 1040, l'article de loi de la pénalité et une case de motif, puis vous expliquez votre situation à la ligne 8.
- 01Nom complet
- Formulaire 843, Claim for Refund and Request for Abatement
- 02Révision en vigueur
- Décembre 2024
- 03Un formulaire couvre
- Une période d'imposition et un type d'impôt
- 04Où l'envoyer si vous avez reçu un avis
- À l'adresse de retour indiquée sur cet avis
- 05Délai pour le remboursement d'une pénalité payée
- 3 ans après la production ou 2 ans après le paiement, selon la date la plus tardive
- 06Délai d'appel après un refus
- Généralement 30 jours après la lettre de refus
À quoi sert le formulaire 843?
Le formulaire 843 sert à demander à l'IRS d'annuler ou de rembourser certains impôts, intérêts, pénalités, frais et majorations d'impôt. Pour les personnes qui ont des impôts impayés, son principal usage est la demande d'annulation de pénalité auprès de l'IRS : faire annuler une pénalité pour défaut de production ou pour défaut de paiement, ou se faire rembourser une pénalité déjà payée. La version en vigueur est la révision de décembre 2024 (IRS, About Form 843).
Le formulaire est aussi un moyen de demander l'annulation d'intérêts accumulés en raison d'une erreur ou d'un retard déraisonnable de l'IRS, en vertu de l'article 6404(e)(1) de l'Internal Revenue Code. Cet allègement ne s'applique qu'aux impôts qui exigent un avis d'insuffisance (notice of deficiency), comme l'impôt sur le revenu; les intérêts liés aux charges sociales ou aux taxes d'accise ne peuvent pas être annulés de cette façon.
Quand ne pas utiliser le formulaire 843
- Pour modifier l'impôt sur le revenu d'une déclaration ou demander un remboursement d'impôt sur le revenu. Utilisez plutôt le formulaire 1040-X.
- Pour demander à l'IRS de réduire l'impôt sur le revenu, l'impôt successoral ou l'impôt sur les dons lui-même.
- Pour la pénalité pour acomptes provisionnels insuffisants. L'IRS demande que les demandes de renonciation à cette pénalité passent par le formulaire 2210 ou une déclaration signée; consultez notre page sur la pénalité pour acomptes provisionnels insuffisants.
- Quand un appel serait plus rapide. De nombreuses annulations de pénalités, dont le First Time Abate, peuvent être accordées en appelant le numéro indiqué sur l'avis.
Peut-on utiliser le formulaire 843 pour le First Time Abate?
Oui. L'IRS accepte les demandes de First Time Abate (annulation pour une première pénalité) par téléphone, par déclaration écrite ou sur le formulaire 843, et vous n'avez pas à nommer le First Time Abate ni à joindre de documents. Le formulaire n'a aucune case portant ce nom. Cochez en haut la case de pénalité pour motif raisonnable ou autre motif prévu par la loi, cochez la case c de la ligne 7, et indiquez à la ligne 8 que vous demandez un allègement administratif des pénalités en raison de vos antécédents de production et de paiement.
Avant l'envoi, vérifiez que vous êtes probablement admissible en suivant nos étapes pour demander l'annulation d'une première pénalité. Pour les déclarations de l'année d'imposition 2026, dues le 15 avril 2027, l'IRS prévoit d'appliquer un allègement automatique pendant le traitement pour les contribuables admissibles : vérifiez donc d'abord votre avis. S'il confirme déjà l'allègement, aucun formulaire 843 n'est nécessaire.
Lire la transcription de la vidéo
Formulaire 843 pour l'annulation de pénalités : guide ligne par ligne
Le formulaire 843, Claim for Refund and Request for Abatement, est le formulaire de l'IRS qui permet de demander par écrit qu'une pénalité ou certains intérêts soient annulés, ou remboursés s'ils ont déjà été payés.
Nom complet : formulaire 843, Claim for Refund and Request for Abatement.
Révision en vigueur : décembre 2024.
Un formulaire couvre : une période d'imposition et un type d'impôt.
Oui. L'IRS accepte les demandes de First Time Abate par téléphone, par déclaration écrite ou sur le formulaire 843, et vous n'avez pas à nommer le First Time Abate ni à joindre de documents.
La page 1 commence par une liste de motifs regroupés sous Tax, Penalty, Interest et Other.
Le tableau reprend un cas courant : une pénalité pour défaut de paiement de 412 $ sur un formulaire 1040 de l'année d'imposition 2025 qui n'a pas encore été payée.
Existe-t-il un moyen plus rapide que l'envoi du formulaire 843 par la poste? Souvent, oui. L'IRS accepte de nombreuses demandes d'allègement des pénalités, dont le First Time Abate, par téléphone au numéro indiqué sur l'avis.
Instructions du formulaire 843 : la partie supérieure et les cases de motif
La page 1 commence par une liste de motifs regroupés sous Tax, Penalty, Interest et Other. Cochez celui qui correspond à votre demande. Pour la plupart des personnes qui ont des impôts impayés, c'est l'un de ceux-ci :
| Groupe | Texte de la case (abrégé) | Quand l'utiliser |
|---|---|---|
| Penalty | Pénalité due à un motif raisonnable ou à un autre motif prévu par la loi | Annulation d'une pénalité pour production tardive ou paiement tardif, y compris le First Time Abate |
| Penalty | Pénalité due à un avis écrit erroné de l'IRS, article 6404(f) | Vous avez suivi un avis écrit de l'IRS qui s'est révélé erroné |
| Interest | Intérêts dus à une erreur ou à un retard de l'IRS, article 6404(e)(1) | Les intérêts ont augmenté parce que l'IRS a été déraisonnablement lent ou a commis une erreur |
| Other | Impossible de lire un avis imprimé standard et d'y répondre à temps | Vous aviez besoin d'un format accessible, comme les gros caractères ou le braille |
Sous les cases, inscrivez votre nom, votre numéro de sécurité sociale américain (SSN), le nom et le SSN de votre conjoint si la pénalité concerne une déclaration conjointe, votre adresse actuelle et un numéro de téléphone de jour. Si l'adresse figurant sur la déclaration diffère de votre adresse actuelle, indiquez les deux.
Comment remplir le formulaire 843 ligne par ligne pour une pénalité
Le tableau reprend un cas courant : une pénalité pour défaut de paiement de 412 $ sur un formulaire 1040 de l'année d'imposition 2025 qui n'a pas encore été payée.
| Ligne | Ce qui est demandé | Exemple de réponse |
|---|---|---|
| 1 | Période d'imposition (dates de début et de fin) | Du 01/01/2025 au 31/12/2025 |
| 2 | Montant à rembourser ou à annuler | 412 $ |
| 3 | Dates des paiements dont vous demandez le remboursement | En blanc si vous n'avez pas payé la pénalité |
| 4 | Type d'impôt | Case e, Income |
| 5 | Type de déclaration | Case i, 1040 |
| 6 | Article de l'Internal Revenue Code visé par la pénalité | 6651(a)(2), tel qu'indiqué sur l'avis |
| 7 | Motif de la demande | Case c, motif raisonnable ou autre motif prévu par la loi |
| 8 | Explication et calcul du montant de la ligne 2 | Vos faits datés, la liste des pièces et le montant de l'avis |
Ligne 6 : trouver l'article de loi
Votre avis de pénalité indique l'article de loi. La pénalité pour production tardive relève de l'article 6651(a)(1). La pénalité pour paiement tardif de l'impôt indiqué dans votre déclaration relève de l'article 6651(a)(2), et celle sur l'impôt cotisé plus tard après un avis, de l'article 6651(a)(3). Recopiez exactement ce qui figure sur l'avis au lieu de deviner.
Ligne 7 : choisir parmi les cases a à d
La case a vise les intérêts causés par des erreurs ou des retards de l'IRS. La case b vise une pénalité causée par un avis écrit erroné de l'IRS. La case c couvre le motif raisonnable et les autres motifs prévus par la loi : c'est là que se classent la plupart des demandes d'annulation de pénalité. La case d signifie qu'aucun des motifs énumérés ne s'applique.
Ligne 8 : l'explication
C'est à la ligne 8 que les demandes se gagnent ou se perdent. Indiquez ce qui s'est passé et quand, pourquoi cela vous a empêché de produire ou de payer, et ce que vous avez fait dès que vous l'avez pu. Joignez des pages supplémentaires au besoin et énumérez chaque document. Notre page sur l'annulation de pénalité pour motif raisonnable montre ce que l'IRS accepte et ce qu'il refuse.
La signature du formulaire 843 et la règle d'une période par formulaire
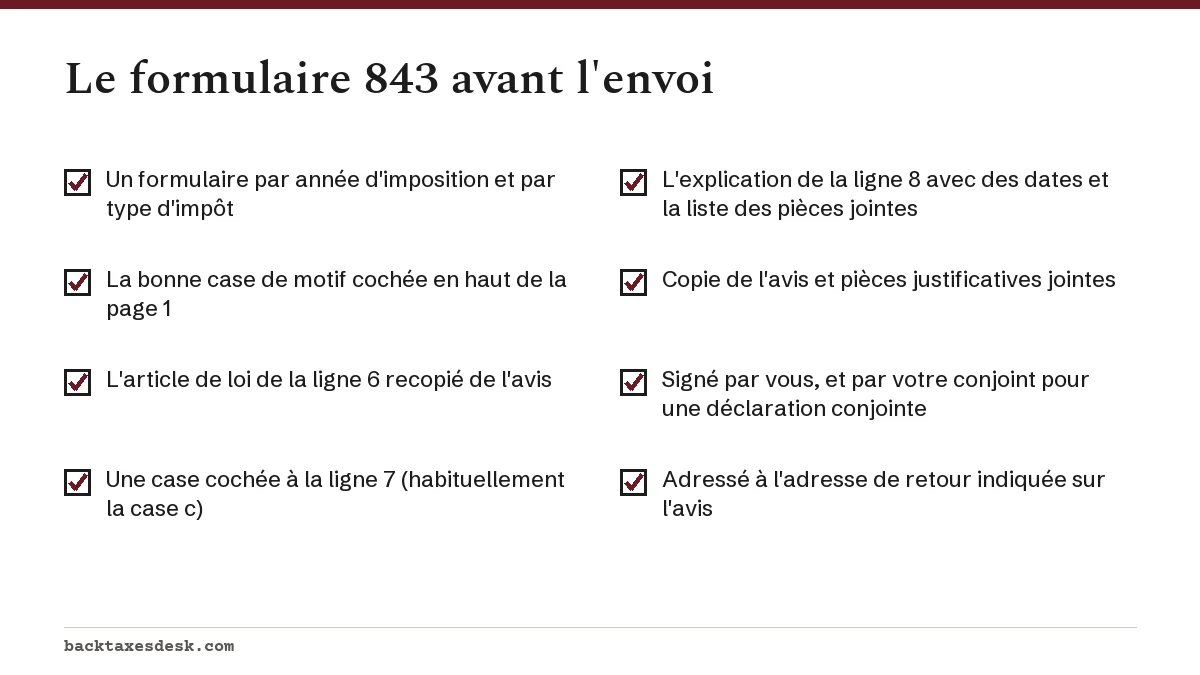
Signez et datez le formulaire sous peine de parjure. Si la pénalité concerne une déclaration conjointe, les deux conjoints doivent signer. Si l'IRS vous a attribué un Identity Protection PIN (NIP de protection de l'identité), inscrivez-le à côté de votre signature.
Utilisez un formulaire 843 distinct pour chaque période d'imposition et chaque type d'impôt. Des pénalités sur vos formulaires 1040 de 2023 et de 2024 exigent deux formulaires. Les deux pénalités d'une même année, pour production tardive et pour paiement tardif, peuvent figurer sur un seul formulaire si elles concernent la même période et le même impôt, avec le montant combiné à la ligne 2 et les deux articles de loi expliqués à la ligne 8.
Où envoyer le formulaire 843?
Postez le formulaire 843 à l'adresse de retour indiquée sur l'avis de l'IRS concernant la pénalité. Si vous n'avez pas d'avis, envoyez-le au centre de services où vous produiriez une déclaration de l'année en cours pour ce type d'impôt (IRS, Instructions for Form 843).
- Utilisez le courrier recommandé avec accusé de réception pour pouvoir prouver la date d'envoi.
- Inscrivez votre SSN, l'année d'imposition et le numéro de l'avis sur chaque page jointe.
- Joignez une copie de l'avis, pas l'original.
- Gardez une copie complète de l'envoi, pièces jointes comprises.
Combien de temps prend le traitement du formulaire 843, et que se passe-t-il ensuite?
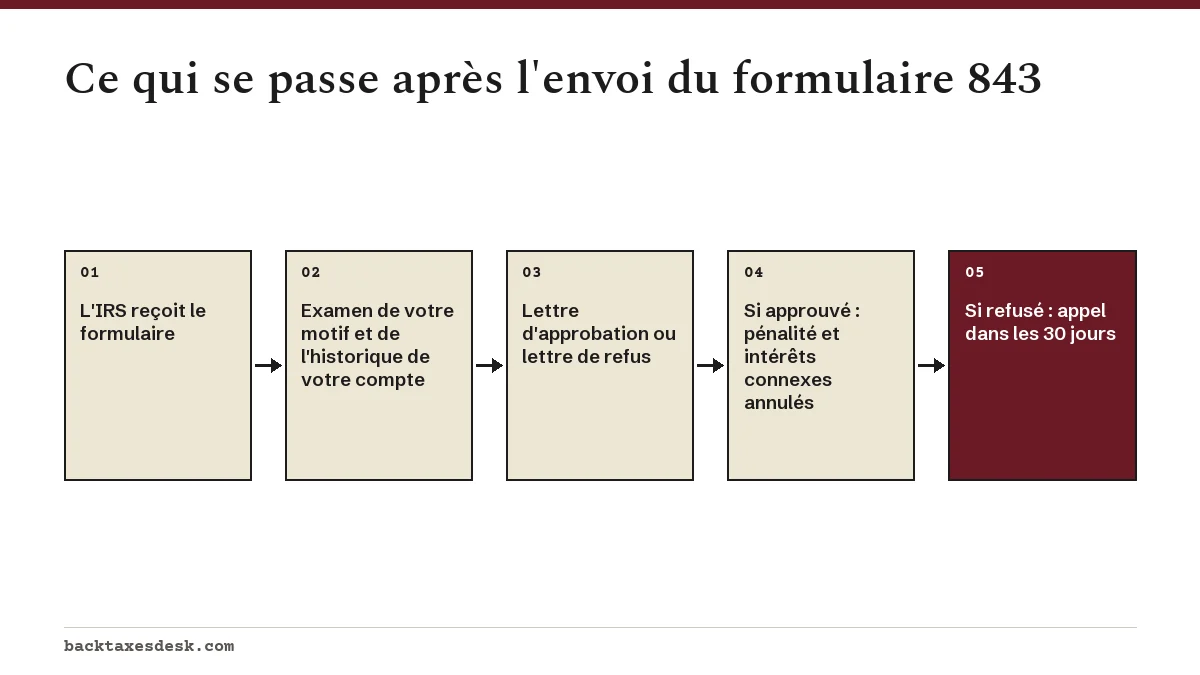
L'IRS n'indique pas de délai de traitement standard pour le formulaire 843 sur la page du formulaire. Attendez-vous à une réponse écrite par la poste : soit une lettre qui approuve l'annulation, soit une lettre de refus qui précise vos droits d'appel.
Si la demande est approuvée
La pénalité est retirée de votre compte, et les intérêts que l'IRS a facturés sur cette pénalité sont réduits ou annulés automatiquement. Si vous aviez déjà payé, le remboursement ou le crédit est porté à votre compte; tout autre solde que vous devez peut l'absorber en premier.
Si la demande est refusée
Vous disposez généralement de 30 jours à compter de la date de la lettre de refus pour faire appel d'une demande refusée d'annulation de pénalité pour défaut de production ou de paiement. Répondez au motif précis du refus et ajoutez de nouvelles preuves si possible.
Date limite pour demander le remboursement d'une pénalité déjà payée
Si vous avez payé la pénalité et voulez récupérer l'argent, le formulaire 843 constitue une demande de remboursement : le délai de prescription des remboursements s'applique donc. En général, vous devez le produire dans les 3 ans suivant la date de production de la déclaration initiale ou dans les 2 ans suivant la date du paiement, selon la date la plus tardive.
Exemple : vous avez produit votre déclaration de 2022 le 1er mai 2023 et payé une pénalité pour paiement tardif le 10 mars 2025. Le délai de 3 ans court jusqu'au 1er mai 2026 et celui de 2 ans, jusqu'au 10 mars 2027. C'est la date la plus tardive qui compte : un formulaire 843 posté en septembre 2026 est donc encore dans les délais. Inscrivez la date du paiement à la ligne 3.
Pour estimer le montant à inscrire à la ligne 2 avant de recevoir votre avis, essayez le calculateur de pénalités de l'IRS, et consultez le guide des pénalités de l'IRS pour chaque type de pénalité.
Étape par étape
Vérifier si un appel suffit
Appelez d'abord le numéro indiqué sur l'avis de pénalité; l'IRS peut souvent annuler une pénalité par téléphone, et les déclarations admissibles de 2027 peuvent bénéficier d'un allègement automatique.
Rassembler l'avis et les preuves
Réunissez l'avis de pénalité, l'article de loi qu'il mentionne et des documents datés qui expliquent le retard.
Cocher la case de motif en haut
Choisissez la case de pénalité pour motif raisonnable ou autre motif prévu par la loi, ou la case d'intérêts pour erreur ou retard de l'IRS.
Remplir les lignes 1 à 7
Inscrivez la période d'imposition, le montant, les dates de paiement s'il y a lieu, Income tax, Form 1040, l'article de loi et la case c de la ligne 7.
Rédiger l'explication de la ligne 8
Donnez des faits datés, expliquez pourquoi vous ne pouviez pas vous conformer, montrez ce que vous avez fait ensuite et énumérez les pièces jointes.
Signer et poster
Les deux conjoints signent pour une déclaration conjointe. Postez le formulaire à l'adresse indiquée sur l'avis par courrier recommandé et gardez-en une copie.
Questions fréquentes
Existe-t-il un moyen plus rapide que l'envoi du formulaire 843 par la poste?
Souvent, oui. L'IRS accepte de nombreuses demandes d'allègement des pénalités, dont le First Time Abate, par téléphone au numéro indiqué sur l'avis. Le formulaire 843 est la voie écrite quand un appel ne règle pas la question ou que vous voulez une trace écrite.
Faut-il un formulaire 843 distinct pour chaque année?
Oui. Les instructions demandent de remplir un formulaire 843 distinct pour chaque période d'imposition et chaque type d'impôt. Des pénalités pour trois années différentes exigent trois formulaires.
Quel article de l'IRC inscrire sur le formulaire 843 pour une pénalité pour paiement tardif?
Utilisez l'article imprimé sur votre avis. Pour une pénalité pour paiement tardif de l'impôt indiqué dans la déclaration, il s'agit généralement de l'article 6651(a)(2); pour une pénalité pour production tardive, c'est l'article 6651(a)(1).
Peut-on utiliser le formulaire 843 pour faire annuler des intérêts?
Seulement dans des cas limités. Le formulaire 843 permet de demander l'annulation d'intérêts pour des erreurs ou des retards déraisonnables de l'IRS en vertu de l'article 6404(e)(1). L'IRS n'annule pas les intérêts pour motif raisonnable, mais les intérêts sur une pénalité annulée disparaissent avec elle.
Les deux conjoints doivent-ils signer le formulaire 843?
Oui : si la pénalité concerne une déclaration conjointe, les deux conjoints doivent signer le formulaire. Chacun inscrit son Identity Protection PIN si l'IRS lui en a attribué un.
Que faire si l'IRS ne répond pas à mon formulaire 843?
Consultez votre compte en ligne de l'IRS ou appelez le numéro indiqué sur l'avis initial pour confirmer qu'il a été reçu. Gardez votre reçu de courrier recommandé comme preuve de la date d'envoi.
Sources
- About Form 843, Claim for Refund and Request for Abatement irs.gov
- Instructions for Form 843 irs.gov
- Form 843 (Rev. December 2024) irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Penalty relief for reasonable cause irs.gov
- Penalty appeal irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.